Drawdown ઘટાડવો: Algo ટ્રેડર્સ માટે risk management ની 7 રીતો
આ લેખ અંગ્રેજીમાંથી અનુવાદિત છે. મૂળ લેખ અંગ્રેજીમાં વાંચો
Algo trading માં drawdown ઘટાડવા માટે, નુકસાન થાય તે પહેલાં જ નક્કી કરો કે તમે કેટલું ગુમાવી શકો: દરેક position એટલી રાખો કે એક નુકસાન નાનું રહે, દરેક ટ્રેડ પર stop મૂકો, દિવસના નુકસાનની મર્યાદા બાંધો, જેનું નુકસાન અમર્યાદિત હોય તેવા જોખમને hedge કરો, મૂડીને એવી સ્ટ્રેટેજીઓમાં વહેંચો જે એકસાથે નિષ્ફળ ન જાય, ખરાબ પરિસ્થિતિમાં સ્ટ્રેટેજી બંધ રાખો, અને સૌથી ખરાબ સમય કેટલો ઊંડો હોઈ શકે તે ચકાસો.
Position size, દિવસની નુકસાન મર્યાદા અને stop કેવી રીતે drawdown નાનો રાખે છે, 3 મિનિટમાં. हिन्दी में देखें: Drawdown कैसे कम करें: risk के वो rules जो आपको trading में टिकाए रखते हैं, 3 मिनट में
Drawdown શું છે, અને તે વળતર કરતાં વધુ મહત્વનો કેમ છે
Drawdown માપે છે કે તમારી મૂડી ફરી ઉપર આવે તે પહેલાં તેની સૌથી ઊંચી સપાટીથી કેટલી નીચે જાય છે. જો તમારું account ₹5,00,000 થી વધીને ₹6,00,000 થાય અને પછી ₹4,80,000 સુધી ઘટે, તો drawdown ₹1,20,000 છે, એટલે કે ₹6,00,000 ની ટોચનો 20%.
- ₹6,00,000 account ની ટોચ
- ₹4,80,000 તે પછીનું સૌથી નીચું સ્તર
- 20% drawdown
- 25% ટોચ પર પાછા આવવા જરૂરી નફો
તે વળતર કરતાં વધુ મહત્વનો છે તેનું કારણ સાદું છે: ખાડો જેટલો ઊંડો, ચઢાણ એટલું અઘરું.
| Drawdown | પાછા આવવા જરૂરી નફો |
|---|---|
| 10% | 11.1% |
| 20% | 25% |
| 30% | 42.9% |
| 40% | 66.7% |
| 50% | 100% |
ઊંડા drawdown લોકોને પણ તોડી નાખે છે. મોટાભાગના ટ્રેડર્સ સ્ટ્રેટેજીને તેના સૌથી ખરાબ સમયની વચ્ચે જ છોડી દે છે, અને બંધ કરવા માટે સામાન્ય રીતે એ જ સૌથી ખરાબ સમય હોય છે. Drawdown નાનો રાખવાથી જ તમે કોઈ પ્લાનને એટલો લાંબો સમય વળગી રહી શકો કે તે કામ કરે.
1. દરેક position મૂડી પરથી નહીં, જોખમ પરથી નક્કી કરો
Position sizing એ drawdown પર કાબૂ રાખવાનું તમારું સૌથી શક્તિશાળી સાધન છે. વિચાર આ છે: એક ટ્રેડમાં તમે account નો કેટલો ભાગ ગુમાવવા તૈયાર છો તે નક્કી કરો, પછી ટ્રેડનું કદ એવું રાખો કે stop લાગે તો બરાબર એટલું જ નુકસાન થાય.
આ જ ગણિત બતાવે છે કે તમે કયો ટકો પસંદ કરો છો તે કેટલું મહત્વનું છે. દરેક સ્ટ્રેટેજીમાં સતત નુકસાનનો ગાળો આવે જ છે, અને જુદા જુદા જોખમ સ્તરે તે શું કરે છે તે અહીં છે:
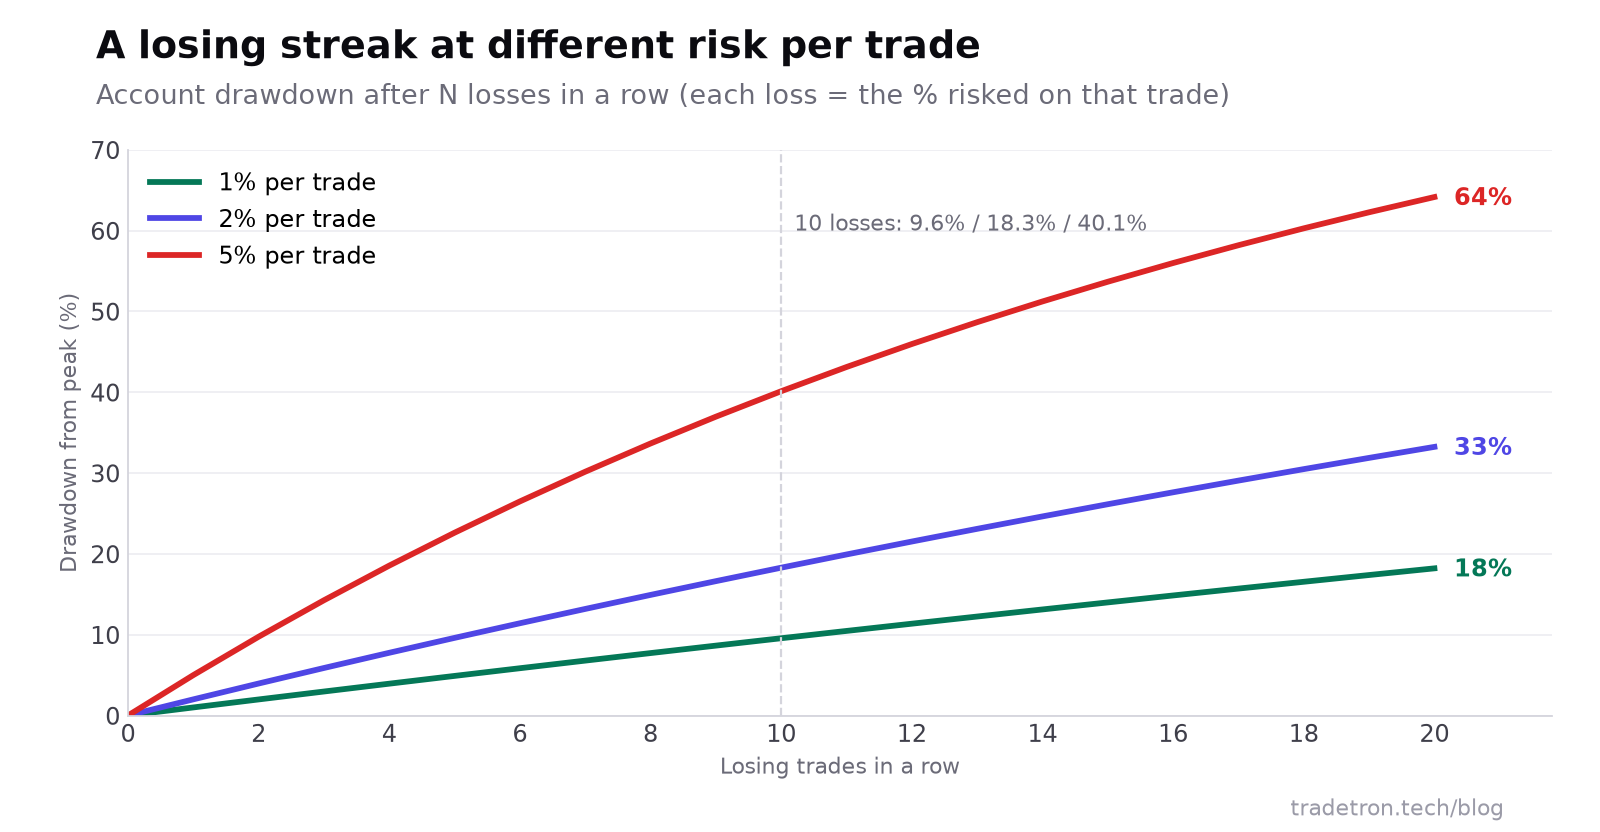 એ જ નુકસાનનો ગાળો ત્રણ અલગ position size પર
બે સુધારા:
- Volatility મુજબ size. જ્યારે કોઈ શેર કે index સામાન્ય કરતાં વધુ હલે છે, ત્યારે એટલા જ અંતરે મૂકેલો stop વધુ વાર લાગે છે. ATR (average true range) આધારિત stop વાપરીને અને એ અંતર પરથી size નક્કી કરીને, volatility બદલાય ત્યારે પણ રૂપિયામાં જોખમ સ્થિર રહે છે.
- Options માં size જોખમમાં રહેલા premium પરથી નક્કી કરો. Option ખરીદનાર માટે premium જ મહત્તમ નુકસાન છે; option વેચનાર માટે premium પરનો stop. NIFTY માં lot 65 નો હોય ત્યારે, વેચેલા option પર 40 points દૂરનો stop પ્રતિ lot 40 × 65 = ₹2,600 નું જોખમ રાખે છે.
2. દરેક ટ્રેડ પર stop loss મૂકો
Stop loss અજાણ્યા નુકસાનને જાણીતા નુકસાનમાં ફેરવે છે. તેને મૂકવાની ઘણી રીતો છે, અને દરેક અલગ સ્ટ્રેટેજીને અનુકૂળ આવે છે:
| Stop નો પ્રકાર | તે કેવી રીતે કામ કરે છે | કોના માટે સારો |
|---|---|---|
| નિશ્ચિત ટકાવારી | ભાવ entry થી X% ઘટે તો exit (દા.ત. 7% નિયમ) | શેરમાં swing trades |
| ટેકનિકલ | એવા સ્તરની નીચે exit જે આઇડિયાને ખોટો સાબિત કરે, જેમ કે swing low | Breakout અને trend trades |
| Volatility (ATR) | Entry − 2 × ATR પર exit | જેની volatility ઘણી બદલાય તેવા instruments |
| સમય | નક્કી સમય સુધીમાં ટ્રેડ ન ચાલે તો exit | Intraday અને expiry-day સ્ટ્રેટેજીઓ |
| Trailing | Stop ભાવની પાછળ ઉપર જાય છે અને ક્યારેય નીચે નથી આવતો | ખુલ્લા નફાનું રક્ષણ |
Tradetron પર, દરેક position (leg) પોતાની SL trigger શરત રાખી શકે છે, અને સ્ટ્રેટેજીના કુલ P&L પર trailing stop loss રાખી શકાય છે.
3. દિવસના નુકસાનની મર્યાદા બાંધો
ટ્રેડ દીઠ stop સ્ટ્રેટેજીને એક દિવસમાં પાંચ ખરાબ ટ્રેડ લેતા રોકતો નથી. દિવસની નુકસાન મર્યાદા રોકે છે: જ્યારે સ્ટ્રેટેજીનું દિવસનું કુલ નુકસાન નક્કી રકમ સુધી પહોંચે, ત્યારે તે બધું બંધ કરી દે છે અને તે દિવસ માટે અટકી જાય છે.
Tradetron પર તમે આને સ્ટ્રેટેજીના P&L પર Universal Exit શરત તરીકે લખો છો (ઉદાહરણ તરીકે, PNL ≤ −7,500). Universal exit સ્ટ્રેટેજીની દરેક ખુલ્લી position એકસાથે બંધ કરે છે. આ જ રીતે તમે દિવસ દીઠ ટ્રેડની મહત્તમ સંખ્યા પણ ઉમેરી શકો, જેથી ઉપર-નીચે થતા દિવસે વીસ નુકસાનવાળી entries ન થાય.
4. જેની કોઈ છત નથી તેવા જોખમને hedge કરો
કેટલીક positions એક જ gap move માં તમારા અંદાજ કરતાં ઘણું વધારે ગુમાવી શકે છે. NIFTY પર વેચેલો short straddle, જો index રાતોરાત 3% gap કરે, તો તે કેટલું ગુમાવી શકે તેની કોઈ મર્યાદા નથી. દરેક બાજુ એક દૂરનો out-of-the-money option ખરીદવાથી તે જાણીતા મહત્તમ નુકસાનવાળો iron fly કે iron condor બની જાય છે.
| Position | મહત્તમ નુકસાન | Hedge |
|---|---|---|
| Short straddle કે strangle | કોઈ મર્યાદા નથી | OTM wings ખરીદો (iron fly કે condor) |
| રાતોરાત short futures | કોઈ મર્યાદા નથી | Call ખરીદો, અથવા બજાર બંધ થતા પહેલાં size ઘટાડો |
| Option ખરીદી | ચૂકવેલું premium | પહેલેથી મર્યાદિત |
Hedge માં થોડું premium ખર્ચાય છે, જે સારા દિવસોમાં નફો ઘટાડે છે. બદલામાં, એક ખરાબ દિવસ account માંથી મોટો ભાગ લઈ જઈ શકતો નથી. વધુ વાંચો hedging શું છે અને તેને automate કેવી રીતે કરવું અને iron condor ગાઇડ માં.
5. મૂડીને એવી સ્ટ્રેટેજીઓમાં વહેંચો જે જુદા જુદા સમયે નિષ્ફળ જાય
NIFTY ની ત્રણ option-selling સ્ટ્રેટેજીઓ ખરેખર એક જ દાવ છે. જ્યારે માર્કેટ મોટી હલચલ કરે, ત્યારે ત્રણેય એ જ દિવસે ગુમાવે છે. Diversification drawdown ત્યારે જ ઘટાડે છે જ્યારે સ્ટ્રેટેજીઓ જુદા જુદા સમયે ગુમાવે.
- શૈલીઓ મિક્સ કરો: એક option-selling સ્ટ્રેટેજી (શાંત માર્કેટમાં સારી ચાલે) સાથે એક trend-following સ્ટ્રેટેજી (મોટી હલચલમાં સારી ચાલે).
- Holding period મિક્સ કરો: intraday સાથે positional.
- Instruments મિક્સ કરો: index options સાથે શેરોની basket.
- Overlap તપાસો: એક જ સમયગાળા માટે દરેક સ્ટ્રેટેજીનો દૈનિક P&L બાજુબાજુમાં મૂકો. જો તેમના સૌથી ખરાબ દિવસો એક જ તારીખે આવે, તો તે એકબીજાને diversify નથી કરતી.
6. પરિસ્થિતિ સ્ટ્રેટેજીને અનુકૂળ ન હોય ત્યારે બંધ રાખો
મોટાભાગની સ્ટ્રેટેજીઓને અમુક પરિસ્થિતિ જરાય ફાવતી નથી. Volatility ઉછળે ત્યારે option sellers ને તકલીફ પડે છે; sideways માર્કેટમાં breakout સ્ટ્રેટેજીઓ ધીમે ધીમે ગુમાવતી રહે છે. Regime filter એવો નિયમ છે જે સ્ટ્રેટેજીની પરિસ્થિતિ ન હોય ત્યારે તેને બહાર રાખે છે.
Entry શરતો તરીકે લખી શકાય તેવા filters ના ઉદાહરણ:
- ફક્ત ત્યારે ટ્રેડ કરો જ્યારે 20-દિવસનો ATR તેની 100-દિવસની સરેરાશથી નીચે હોય (option selling માટે શાંત-માર્કેટ filter).
- Trend સ્ટ્રેટેજી ફક્ત ત્યારે ટ્રેડ કરો જ્યારે ભાવ તેના 200-દિવસના moving average થી ઉપર હોય.
- પહેલેથી ઓળખેલા event દિવસો છોડી દો, જેમ કે budget કે policy જાહેરાતના દિવસો.
બીજો સાદો filter છે ખરાબ ગાળા પછી વિરામ: અઠવાડિયામાં નક્કી નુકસાન થાય પછી સ્ટ્રેટેજી બંધ કરો અને ફરી શરૂ કરતા પહેલાં તેની સમીક્ષા કરો. બંધ કર્યા પછી તરત માર્કેટ ફરે ત્યારે તે મોંઘું લાગે છે, પણ આ જ નિયમ બગડેલી સ્ટ્રેટેજીને ઘણા મોટા drawdown માં જતી અટકાવે છે.
7. સરેરાશ નહીં, સૌથી ખરાબ સ્થિતિ માટે ટેસ્ટ કરો
Backtest નો કુલ P&L drawdown વિશે બહુ ઓછું કહે છે. તેના બદલે આ જુઓ:
- Report માં મહત્તમ drawdown, અને તેમાંથી પાછા આવતા કેટલો સમય લાગ્યો.
- સૌથી ખરાબ મહિનો અને સૌથી ખરાબ દિવસ, અને તમે તે સહન કરી શક્યા હોત કે નહીં.
- જુદા જુદા સમયગાળા. શું સ્ટ્રેટેજી શાંત અને volatile બંને પ્રકારનાં વર્ષોમાં ટકી રહે છે?
- નજીકના settings. જો 25% નો stop ચાલે અને 20% કે 30% ન ચાલે, તો પરિણામ નાજુક છે.
- સલામતીનો ગાળો. ઇતિહાસ ક્યારેય ભવિષ્યનો સૌથી ખરાબ drawdown બતાવતો નથી. Backtest કરતાં વધુ ઊંડા drawdown માટે પ્લાન કરો, આશરે નિયમ તરીકે 1.5 થી 2 ગણો ઊંડો, અને size એવી રાખો કે તમે તેમાંથી ટકી શકો.
Tradetron નું backtest form કોઈ setting ની ઘણી values પર sweep ચલાવી શકે છે અને સમયગાળાનો એક ભાગ અલગ રાખી શકે છે, જેથી વિજેતા setting ને એવા data પર ચકાસી શકાય જે તેણે જોયો નથી. Backtesting ગાઇડ settings સમજાવે છે.
ફાયદા
- નાના, કાબૂમાં રહેલા drawdown થી તમે ખરાબ ગાળામાં પણ ટ્રેડિંગ ચાલુ રાખી શકો છો
- Stop અને દિવસની મર્યાદા જેવા નિયમો automate કરવા સરળ છે અને દર વખતે પળાય છે
- નાની positions થી પ્લાનને વળગી રહેવું સહેલું બને છે
મર્યાદાઓ
- કડક જોખમ નિયંત્રણનો અર્થ સામાન્ય રીતે સારા દિવસોમાં ઓછો નફો
- Hedge માં premium ખર્ચાય છે, અને filters કેટલાક નફાવાળા ટ્રેડ પણ છોડી દે છે
- કોઈ નિયમ drawdown ને પૂરેપૂરો દૂર કરતો નથી; તે ફક્ત તેને તમે પ્લાન કરેલી મર્યાદામાં રાખે છે
વધુ વ્યાપક ચિત્ર માટે, વાંચો algo trading માં risk management.
વારંવાર પૂછાતા પ્રશ્નો
ટ્રેડિંગમાં drawdown શું છે?
Drawdown એટલે account કે સ્ટ્રેટેજીની સૌથી ઊંચી value થી, નવી ટોચ બને તે પહેલાંના સૌથી નીચા સ્તર સુધીનો ઘટાડો. તે સામાન્ય રીતે ટોચના ટકા તરીકે બતાવાય છે. Maximum drawdown એટલે તમે જે સમયગાળો જોઈ રહ્યા છો તેમાંનો સૌથી મોટો આવો ઘટાડો.
Algo trading માં કેટલો drawdown સ્વીકાર્ય છે?
તે સ્ટ્રેટેજી પર અને તમારા પર આધાર રાખે છે. એક ઉપયોગી ચકાસણી: આટલું ગુમાવ્યા પછી શું તમે સ્ટ્રેટેજી ચાલુ રાખી શકશો? ઘણા ટ્રેડર્સ મહત્તમ drawdown ને એવી મર્યાદામાં રાખવાનો પ્રયાસ કરે છે જે તેઓ પ્લાન બદલ્યા વગર સહન કરી શકે, અને positions ની size એવી રાખે છે કે backtest નો drawdown, સલામતીના ગાળા સાથે, તેની અંદર રહે.
મારી ટ્રેડિંગ સ્ટ્રેટેજીમાં drawdown કેવી રીતે ઘટાડું?
Position size ઘટાડો, દરેક ટ્રેડ પર stop મૂકો, દિવસની નુકસાન મર્યાદા ઉમેરો, અમર્યાદિત જોખમવાળી positions ને hedge કરો, જુદા જુદા સમયે ગુમાવતી સ્ટ્રેટેજીઓ ભેગી કરો, અને સ્ટ્રેટેજી ખરાબ રીતે સંભાળે તેવી પરિસ્થિતિમાં ટ્રેડ કરવાનું ટાળો.
Drawdown માંથી પાછા આવવા કેટલું જોઈએ?
નુકસાન કરતાં વધુ. ટોચ પર પાછા આવવા 10% drawdown ને 11.1% નફો, 20% drawdown ને 25%, અને 50% drawdown ને 100% જોઈએ.
નુકસાન અને drawdown વચ્ચે શું ફરક છે?
નુકસાન એક ટ્રેડનું પરિણામ છે. Drawdown ઘણા ટ્રેડમાં ટોચથી નીચલા સ્તર સુધીનો કુલ ઘટાડો છે. સતત થયેલા ઘણા નાના નુકસાન ભેગા થઈને મોટો drawdown બની શકે છે.
શું drawdown દરમિયાન મારે સ્ટ્રેટેજી બંધ કરવી જોઈએ?
Drawdown ને backtest એ જે બતાવ્યું હતું તેની સાથે સરખાવો. જો તે તમે પ્લાન કરેલી મર્યાદામાં હોય, તો બંધ કરવાથી સામાન્ય રીતે નુકસાન પાક્કું થઈ જાય છે. જો તે ટેસ્ટિંગમાં દેખાયેલા કોઈ પણ drawdown કરતાં સ્પષ્ટ રીતે વધુ ઊંડો હોય, અથવા માર્કેટ એવી રીતે બદલાયું હોય કે સ્ટ્રેટેજીનું લોજિક તૂટી જાય, તો સમીક્ષા માટે વિરામ લેવો સમજદારીભર્યું છે.