Drawdown कमी करणे: algo ट्रेडर्ससाठी रिस्क मॅनेजमेंटच्या 7 पद्धती
हा लेख इंग्रजीतून अनुवादित केला आहे. मूळ लेख इंग्रजीत वाचा
algo ट्रेडिंगमध्ये drawdown कमी करायचा असेल, तर तो येण्याआधीच तुम्ही किती गमावू शकता यावर नियंत्रण ठेवा: प्रत्येक पोझिशनचा आकार असा ठेवा की एक तोटा छोटा राहील, प्रत्येक ट्रेडवर stop लावा, दिवसाच्या तोट्याला मर्यादा घाला, ज्या रिस्कला वरची मर्यादा नाही ती hedge करा, भांडवल अशा स्ट्रॅटेजींमध्ये वाटा ज्या एकाच वेळी अपयशी होत नाहीत, वाईट परिस्थितीत स्ट्रॅटेजी बंद ठेवा, आणि सगळ्यात वाईट टप्पा किती खोल जाऊ शकतो ते तपासा.
पोझिशन साइज, दिवसाच्या तोट्याची मर्यादा आणि stops मिळून drawdown छोटे कसे ठेवतात, 3 मिनिटांत. हिन्दी में देखें: Drawdown कैसे कम करें: risk के वो rules जो आपको trading में टिकाए रखते हैं, 3 मिनट में
drawdown म्हणजे काय, आणि ते रिटर्न्सपेक्षा जास्त महत्त्वाचे का आहे
Drawdown हे मोजते की तुमचे भांडवल त्याच्या सर्वोच्च पातळीपासून, पुन्हा सावरण्याआधी, किती खाली येते. तुमचे अकाउंट ₹5,00,000 वरून ₹6,00,000 पर्यंत वाढले आणि मग ₹4,80,000 पर्यंत खाली आले, तर drawdown ₹1,20,000 आहे, म्हणजे ₹6,00,000 च्या उच्चांकाच्या 20%.
- ₹6,00,000 अकाउंटचा उच्चांक
- ₹4,80,000 त्यानंतरची सर्वात खालची पातळी
- 20% drawdown
- 25% उच्चांकावर परत यायला लागणारा नफा
ते रिटर्न्सपेक्षा जास्त महत्त्वाचे आहे याचे कारण सोपे आहे: खड्डा जितका खोल, तितकी चढण अवघड.
| Drawdown | भरून काढायला लागणारा नफा |
|---|---|
| 10% | 11.1% |
| 20% | 25% |
| 30% | 42.9% |
| 40% | 66.7% |
| 50% | 100% |
खोल drawdowns माणसांनाही मोडून काढतात. बहुतेक ट्रेडर्स स्ट्रॅटेजीच्या सगळ्यात वाईट टप्प्याच्या मध्येच ती सोडून देतात, आणि थांबण्यासाठी ती बहुधा सगळ्यात वाईट वेळ असते. drawdown छोटा ठेवल्यानेच तुम्ही एखाद्या प्लॅनला तो चालेपर्यंत चिकटून राहू शकता.
1. प्रत्येक पोझिशनचा आकार रिस्कवरून ठरवा, भांडवलावरून नाही
Position sizing हे तुमच्याकडचे drawdown वरचे सगळ्यात प्रभावी नियंत्रण आहे. कल्पना अशी: एका ट्रेडवर अकाउंटचा किती भाग गमवायला तुम्ही तयार आहात ते ठरवा, आणि मग ट्रेडचा आकार असा ठेवा की stop लागल्यावर नेमका तेवढाच तोटा होईल.
हेच गणित दाखवते की तुम्ही निवडलेली टक्केवारी इतकी महत्त्वाची का आहे. सलग तोट्यांचा टप्पा प्रत्येक स्ट्रॅटेजीत येतो, आणि वेगवेगळ्या रिस्क पातळीवर असा टप्पा काय करतो ते हे:
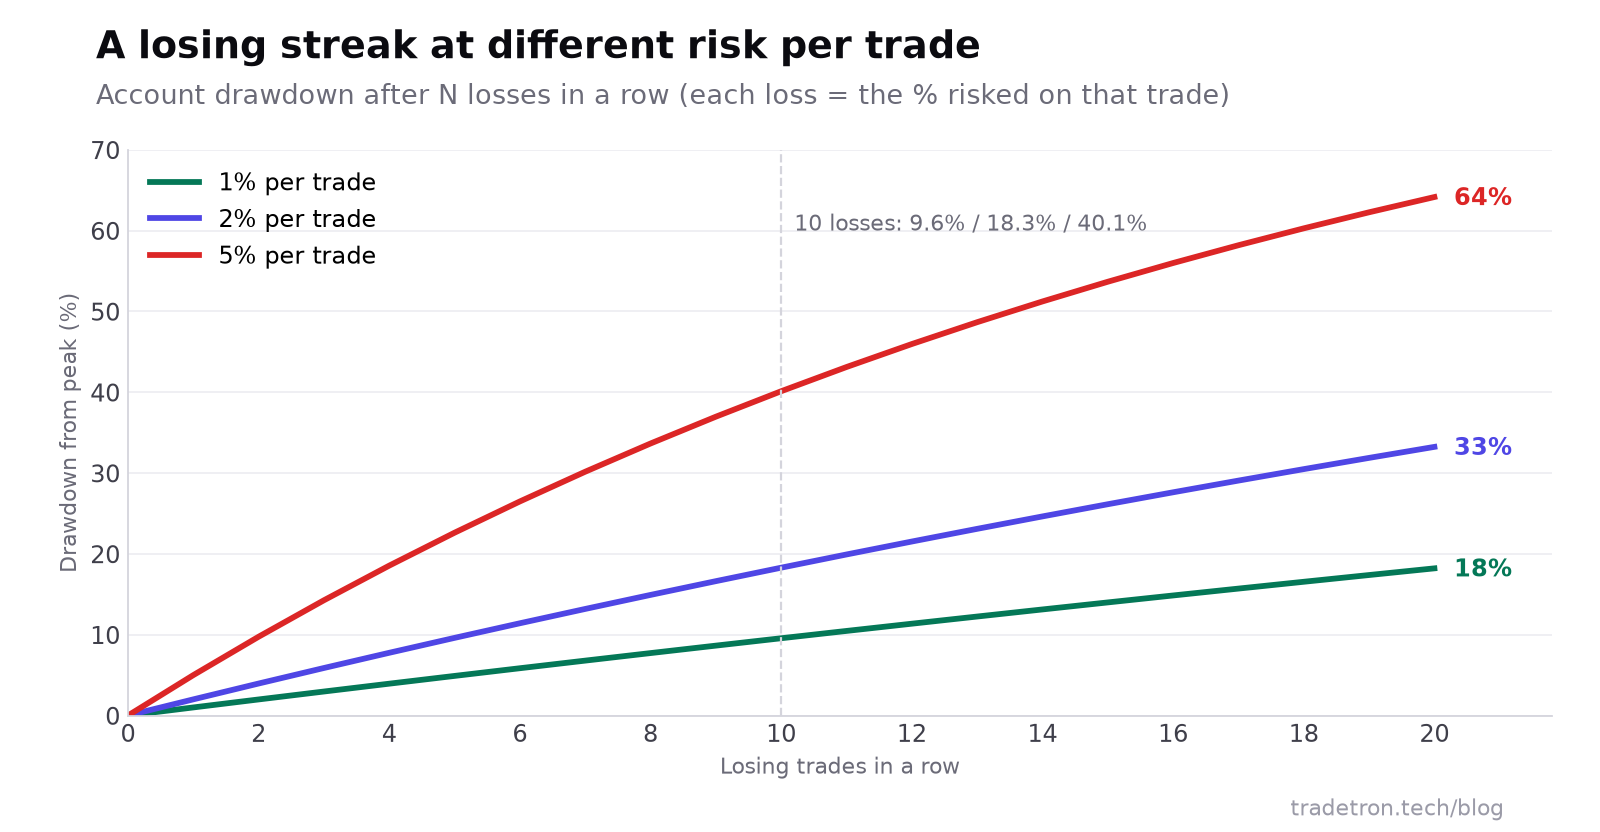 तीन वेगवेगळ्या पोझिशन साइजवर तोच सलग तोट्यांचा टप्पा
दोन सुधारणा:
- Volatility नुसार साइज. एखादा स्टॉक किंवा इंडेक्स नेहमीपेक्षा जास्त हलत असेल, तर त्याच अंतरावरचा stop जास्त वेळा लागतो. ATR (average true range) वर आधारित stop वापरून आणि त्या अंतरावरून साइज ठरवल्याने volatility बदलली तरी रुपयांमधली रिस्क तेवढीच राहते.
- ऑप्शन्ससाठी साइज धोक्यात असलेल्या premium वरून ठरवा. ऑप्शन खरेदी करणाऱ्यांसाठी premium हाच जास्तीत जास्त तोटा असतो; ऑप्शन विकणाऱ्यांसाठी premium वरचा stop. NIFTY चा lot 65 चा असताना, विकलेल्या ऑप्शनवर 40 पॉइंट दूर असलेला stop प्रति lot 40 × 65 = ₹2,600 ची रिस्क घेतो.
2. प्रत्येक ट्रेडवर stop loss लावा
Stop loss अज्ञात तोट्याला ठाऊक असलेल्या तोट्यात बदलतो. तो लावायचे अनेक मार्ग आहेत, आणि प्रत्येक वेगवेगळ्या स्ट्रॅटेजींना जुळतो:
| Stop प्रकार | कसे काम करते | कशासाठी चांगले |
|---|---|---|
| ठराविक टक्केवारी | entry पासून भाव X% खाली आला तर बाहेर पडा (उदा. 7% नियम) | स्टॉक्समधले स्विंग ट्रेड्स |
| टेक्निकल | कल्पना चुकीची ठरवणाऱ्या पातळीच्या खाली बाहेर पडा, जसे स्विंग लो | ब्रेकआउट आणि ट्रेंड ट्रेड्स |
| Volatility (ATR) | entry − 2 × ATR वर बाहेर पडा | ज्यांची volatility खूप बदलते अशी इन्स्ट्रुमेंट्स |
| वेळ | ठराविक वेळेपर्यंत ट्रेड चालला नाही तर बाहेर पडा | intraday आणि expiry-दिवसाच्या स्ट्रॅटेजी |
| Trailing | stop भावासोबत वर सरकतो आणि कधीच खाली येत नाही | उघड्या नफ्याचे संरक्षण |
Tradetron वर, प्रत्येक पोझिशनची (leg ची) स्वतःची SL trigger अट असू शकते, आणि स्ट्रॅटेजीच्या एकूण P&L वर trailing stop loss लावता येतो.
3. दिवसाच्या तोट्याला मर्यादा घाला
प्रति-ट्रेड stop स्ट्रॅटेजीला एका दिवसात पाच वाईट ट्रेड्स घेण्यापासून थांबवत नाही. दिवसाच्या तोट्याची मर्यादा थांबवते: स्ट्रॅटेजीचा दिवसाचा एकूण तोटा ठराविक रकमेपर्यंत पोहोचला की ती सगळे बंद करते आणि दिवसभरासाठी थांबते.
Tradetron वर तुम्ही हे स्ट्रॅटेजीच्या P&L वर Universal Exit अट म्हणून लिहिता (उदाहरणार्थ, PNL ≤ −7,500). universal exit स्ट्रॅटेजीची प्रत्येक उघडी पोझिशन एकाच वेळी बंद करते. याच पद्धतीने तुम्ही दिवसाला जास्तीत जास्त ट्रेड्सची संख्या ठरवू शकता, म्हणजे वर-खाली होणाऱ्या दिवशी वीस तोट्याच्या entries होऊ शकणार नाहीत.
4. ज्या रिस्कला वरची मर्यादा नाही ती hedge करा
काही पोझिशन्स एकाच gap मूव्हमध्ये तुम्ही ठरवलेल्यापेक्षा कितीतरी जास्त गमावू शकतात. NIFTY वर विकलेला short straddle, इंडेक्सने रात्रीतून 3% gap केला तर किती गमावेल याला मर्यादा नाही. प्रत्येक बाजूला एक दूरचा out-of-the-money ऑप्शन खरेदी केल्याने तो ठाऊक असलेल्या जास्तीत जास्त तोट्याचा iron fly किंवा iron condor बनतो.
| पोझिशन | जास्तीत जास्त तोटा | Hedge |
|---|---|---|
| Short straddle किंवा strangle | मर्यादा नाही | OTM wings खरेदी करा (iron fly किंवा condor) |
| रात्रभर short futures | मर्यादा नाही | एक call खरेदी करा, किंवा बाजार बंद होण्याआधी साइज कमी करा |
| ऑप्शन खरेदी | भरलेला premium | आधीच मर्यादित |
hedge साठी थोडा premium खर्च होतो, त्यामुळे चांगल्या दिवशी नफा कमी होतो. त्याबदल्यात, एक वाईट दिवस अकाउंटचा मोठा घास घेऊ शकत नाही. अधिक माहितीसाठी hedging म्हणजे काय आणि ते ऑटोमेट कसे करायचे आणि iron condor मार्गदर्शक वाचा.
5. भांडवल अशा स्ट्रॅटेजींमध्ये वाटा ज्या वेगवेगळ्या वेळी अपयशी होतात
NIFTY ऑप्शन विकणाऱ्या तीन स्ट्रॅटेजी खरंतर एकच पैज आहेत. मार्केटने मोठी हालचाल केली की तिन्ही एकाच दिवशी तोट्यात जातात. Diversification तेव्हाच drawdown कमी करते जेव्हा स्ट्रॅटेजी वेगवेगळ्या वेळी तोट्यात जातात.
- पद्धती मिसळा: ऑप्शन विकणारी स्ट्रॅटेजी (शांत मार्केटमध्ये चांगली चालते) आणि ट्रेंड फॉलो करणारी स्ट्रॅटेजी (मोठ्या हालचालींमध्ये चांगली चालते).
- होल्डिंगचा कालावधी मिसळा: intraday सोबत पोझिशनल.
- इन्स्ट्रुमेंट्स मिसळा: इंडेक्स ऑप्शन्स सोबत स्टॉक्सची बास्केट.
- ओव्हरलॅप तपासा: त्याच कालावधीसाठी प्रत्येक स्ट्रॅटेजीचा दैनिक P&L शेजारी शेजारी ठेवा. त्यांचे सगळ्यात वाईट दिवस त्याच तारखांना येत असतील, तर त्या एकमेकांना diversify करत नाहीत.
6. परिस्थिती स्ट्रॅटेजीला जुळत नसेल तेव्हा ती बंद ठेवा
बहुतेक स्ट्रॅटेजींना काही परिस्थिती अजिबात मानवत नाहीत. volatility उसळली की ऑप्शन विकणाऱ्यांना त्रास होतो; sideways मार्केटमध्ये ब्रेकआउट स्ट्रॅटेजींचा हळूहळू तोटा होतो. regime filter हा असा नियम आहे जो स्ट्रॅटेजीला हवी असलेली परिस्थिती नसताना तिला मार्केटबाहेर ठेवतो.
entry अटी म्हणून लिहिता येणाऱ्या फिल्टर्सची उदाहरणे:
- 20-दिवसांचा ATR त्याच्या 100-दिवसांच्या सरासरीच्या खाली असेल तेव्हाच ट्रेड करा (ऑप्शन विक्रीसाठी शांत-मार्केट फिल्टर).
- ट्रेंड स्ट्रॅटेजी तेव्हाच ट्रेड करा जेव्हा भाव त्याच्या 200-दिवसांच्या मूव्हिंग ॲव्हरेजच्या वर असेल.
- तुम्ही आधीच ओळखलेले इव्हेंटचे दिवस वगळा, जसे बजेट किंवा धोरण जाहीर होण्याचे दिवस.
आणखी एक सोपा फिल्टर म्हणजे वाईट टप्प्यानंतर विराम: आठवड्याचा ठराविक तोटा झाल्यावर स्ट्रॅटेजी थांबवा आणि पुन्हा सुरू करण्याआधी तिचा आढावा घ्या. लगेच मार्केट वळले तर हे महाग वाटते, पण हेच बिघडलेल्या स्ट्रॅटेजीला खूप मोठ्या drawdown मध्ये जाण्यापासून थांबवते.
7. सरासरीसाठी नाही, सगळ्यात वाईट परिस्थितीसाठी तपासा
backtest चा एकूण P&L drawdown बद्दल फार कमी सांगतो. त्याऐवजी हे पाहा:
- रिपोर्टमधला Maximum drawdown, आणि तो भरून निघायला किती वेळ लागला.
- सगळ्यात वाईट महिना आणि सगळ्यात वाईट दिवस, आणि तुम्ही ते सहन करू शकला असता का.
- वेगवेगळे कालावधी. स्ट्रॅटेजी शांत आणि अस्थिर दोन्ही वर्षांत टिकते का?
- जवळच्या सेटिंग्ज. 25% चा stop चालत असेल आणि 20% किंवा 30% चालत नसतील, तर रिझल्ट नाजूक आहे.
- सुरक्षिततेचा मार्जिन. भविष्यात येणारा सगळ्यात वाईट drawdown इतिहास कधीच दाखवत नाही. backtest पेक्षा खोल drawdown गृहीत धरा, ढोबळ नियम म्हणून 1.5 ते 2 पट खोल, आणि साइज अशी ठेवा की तुम्ही तो सहन करू शकाल.
Tradetron चा backtest फॉर्म एखाद्या सेटिंगच्या अनेक व्हॅल्यूजवर sweep चालवू शकतो आणि कालावधीचा काही भाग बाजूला ठेवून विजेती सेटिंग त्याने न पाहिलेल्या डेटावर तपासू शकतो. backtesting मार्गदर्शक सेटिंग्ज समजावून सांगते.
फायदे
- छोटे, नियंत्रित drawdowns मुळे तुम्ही वाईट टप्प्यांमध्येही ट्रेडिंग चालू ठेवू शकता
- stops आणि दिवसाच्या मर्यादांसारखे नियम ऑटोमेट करायला आणि प्रत्येक वेळी पाळायला सोपे असतात
- छोट्या पोझिशन्समुळे प्लॅनला चिकटून राहणे सोपे जाते
मर्यादा
- कमी रिस्क म्हणजे सहसा चांगल्या दिवशी कमी नफा
- hedges साठी premium खर्च होतो, आणि फिल्टर्स काही फायद्याचे ट्रेड्सही वगळतात
- कोणताही नियम drawdown पूर्णपणे काढून टाकत नाही; तो फक्त तुम्ही ठरवलेल्या मर्यादेत ठेवतो
मोठ्या चित्रासाठी, algo ट्रेडिंगमधले रिस्क मॅनेजमेंट वाचा.
वारंवार विचारले जाणारे प्रश्न
ट्रेडिंगमध्ये drawdown म्हणजे काय?
Drawdown म्हणजे अकाउंटच्या किंवा स्ट्रॅटेजीच्या सर्वोच्च व्हॅल्यूपासून, नवीन उच्चांक होण्याआधीच्या सर्वात खालच्या पातळीपर्यंतची घसरण. ती सहसा उच्चांकाच्या टक्केवारीत दाखवली जाते. Maximum drawdown म्हणजे तुम्ही पाहत असलेल्या कालावधीतली अशी सगळ्यात मोठी घसरण.
algo ट्रेडिंगसाठी किती drawdown स्वीकारार्ह आहे?
ते स्ट्रॅटेजीवर आणि तुमच्यावर अवलंबून आहे. एक उपयोगी कसोटी: इतका तोटा झाल्यावरही तुम्ही स्ट्रॅटेजी चालू ठेवू शकाल का? अनेक ट्रेडर्स maximum drawdown अशा मर्यादेत ठेवण्याचा प्रयत्न करतात जी ते प्लॅन न बदलता सहन करू शकतील, आणि पोझिशन्सचा आकार असा ठेवतात की backtest चा drawdown, सुरक्षिततेच्या मार्जिनसह, त्या मर्यादेच्या आत राहील.
माझ्या ट्रेडिंग स्ट्रॅटेजीतला drawdown कसा कमी करू?
पोझिशन साइज कमी करा, प्रत्येक ट्रेडवर stop लावा, दिवसाच्या तोट्याची मर्यादा ठेवा, अमर्याद रिस्क असलेल्या पोझिशन्स hedge करा, वेगवेगळ्या वेळी तोट्यात जाणाऱ्या स्ट्रॅटेजी एकत्र वापरा, आणि स्ट्रॅटेजीला न जमणाऱ्या परिस्थितीत ट्रेडिंग टाळा.
drawdown मधून सावरायला किती लागते?
तोट्यापेक्षा जास्त. उच्चांकावर परत यायला 10% drawdown ला 11.1% नफा लागतो, 20% drawdown ला 25%, आणि 50% drawdown ला 100%.
तोटा आणि drawdown यात फरक काय?
तोटा हा एका ट्रेडचा रिझल्ट असतो. drawdown म्हणजे अनेक ट्रेड्समधली एकत्रित घसरण, उच्चांकापासून नीचांकापर्यंत. सलग अनेक छोटे तोटे मिळून मोठा drawdown होऊ शकतो.
drawdown चालू असताना स्ट्रॅटेजी थांबवावी का?
drawdown ची तुलना backtest ने दाखवलेल्याशी करा. तो तुम्ही ठरवलेल्या मर्यादेत असेल, तर थांबवल्याने सहसा तोटा पक्का होतो. तो तपासणीत दिसलेल्या कोणत्याही drawdown पेक्षा स्पष्टपणे खोल असेल, किंवा मार्केट अशा प्रकारे बदलले असेल की स्ट्रॅटेजीचे लॉजिक मोडते, तर आढाव्यासाठी थांबणे शहाणपणाचे आहे.