Algo Trading માં Risk Management: ટેકનિક અને સારી રીતો
આ લેખ અંગ્રેજીમાંથી અનુવાદિત છે. મૂળ લેખ અંગ્રેજીમાં વાંચો
Algo trading માં risk management એટલે પહેલેથી નક્કી કરવું કે તમે કેટલું ગુમાવી શકો (ટ્રેડ દીઠ, દિવસ દીઠ, strategy દીઠ અને કુલ) અને એ મર્યાદાઓ strategy માં જ બનાવી દેવી, જેથી તે આપોઆપ લાગુ થાય. તેમાં માર્કેટનું જોખમ, execution નું જોખમ, strategy ના લૉજિકમાં ખામી, ટેકનિકલ ફેલ્યોર અને તમારું પોતાનું વર્તન આવે છે, અને ઑટોમેશનમાં તે વધુ મહત્વનું છે કારણ કે એક ભૂલ દરેક ટ્રેડમાં ફરી થાય છે.
Algo trading માં risk management કેમ વધુ મહત્વનું છે
મેન્યુઅલ ટ્રેડર ભૂલ કરે તો એક વાર કરે છે. જે algorithm માં ભૂલ હોય તે દરેક સિગ્નલ પર, પૂરી ઝડપે, કોઈ ધ્યાન ન આપે ત્યાં સુધી તે ભૂલ કરે છે. સારા નિયમો માટે પણ આ સાચું છે: strategy માં લખેલો stop loss દર વખતે પળાય છે, જે બહુ ઓછા મેન્યુઅલ ટ્રેડર્સ કરી શકે છે.
લક્ષ્ય નુકસાન ટાળવાનું નથી; દરેક strategy માં નુકસાન આવે છે. લક્ષ્ય એ છે કે કોઈ એક નુકસાન, દિવસ કે drawdown એટલો નાનો રહે કે તમે ટ્રેડિંગ ચાલુ રાખી શકો અને strategy ના edge ને દેખાવાનો સમય મળે.
Algo trading માં પાંચ પ્રકારનાં જોખમ
| જોખમ | કેવું દેખાય છે | મુખ્ય controls |
|---|---|---|
| માર્કેટ જોખમ | ભાવ તમારી પોઝિશનની વિરુદ્ધ જાય; રાત્રે કે સમાચાર પર gap | પોઝિશન સાઇઝ, stop loss, hedge, દૈનિક લૉસ લિમિટ |
| Execution જોખમ | Slippage, અધૂરા fills, ઝડપી માર્કેટમાં fill ન થતા ઓર્ડર | Liquid instruments, ઓર્ડર pricing સેટિંગ્સ, નાના ઓર્ડર |
| મૉડલ જોખમ | Strategy નો લૉજિક ખોટો છે, overfitted છે, કે કામ કરતો બંધ થઈ ગયો છે | પ્રામાણિક backtest, અલગ રાખેલો ડેટા, Live Offline ટેસ્ટિંગ, રિવ્યૂ |
| ટેકનિકલ અને ઓપરેશનલ જોખમ | Broker સેશન expire થયું, કનેક્ટિવિટીની સમસ્યા, ખોટાં સેટિંગ્સ, ઉતાવળમાં થયેલો ખોટો ફેરફાર | Pre-market ચેક, મૉનિટરિંગ, સમજદાર ડિફૉલ્ટ, ફેરફાર પર કંટ્રોલ |
| વર્તનનું જોખમ | Strategy ને ઓવરરાઇડ કરવી, જીત પછી સાઇઝ વધારી દેવી, drawdown માં બંધ કરી દેવી | લખેલો પ્લાન, પહેલેથી નક્કી રિવ્યૂ નિયમો, જર્નલ |
સ્તરવાર risk ફ્રેમવર્ક
સારું risk management એક સાથે ઘણા સ્તરે કામ કરે છે, જેથી એક સ્તરે ચૂક થાય તો બીજું સ્તર તેને પકડી લે.
સ્તર 1: દરેક ટ્રેડ
- જોખમ પ્રમાણે પોઝિશન સાઇઝ. Stop હિટ થાય તો કેટલા રૂપિયાનું નુકસાન સ્વીકારશો તે નક્કી કરો (ઉદાહરણ તરીકે મૂડીનો 1%) અને ટ્રેડની સાઇઝ તે પ્રમાણે રાખો.
- દરેક પોઝિશન પર stop. ભાવ આધારિત, ટકા આધારિત, ATR આધારિત કે સમય આધારિત, પણ હંમેશાં હોવો જોઈએ.
- Target કે trailing stop જ્યાં strategy ના લૉજિકમાં જરૂર હોય.
સ્તર 2: દરેક strategy
- Strategy માટે વધુમાં વધુ નુકસાન જે બધું બંધ કરી દે (universal exit), જેમ કે દિવસનું નક્કી રૂપિયાનું નુકસાન.
- ખુલ્લા જોખમ માટે hedge. Short straddle માં નુકસાનની કોઈ મર્યાદા નથી; wings ઉમેરવાથી મર્યાદા બંધાય છે.
- કુલ P&L પર trailing stop સારા દિવસનો નફો બચાવવા.
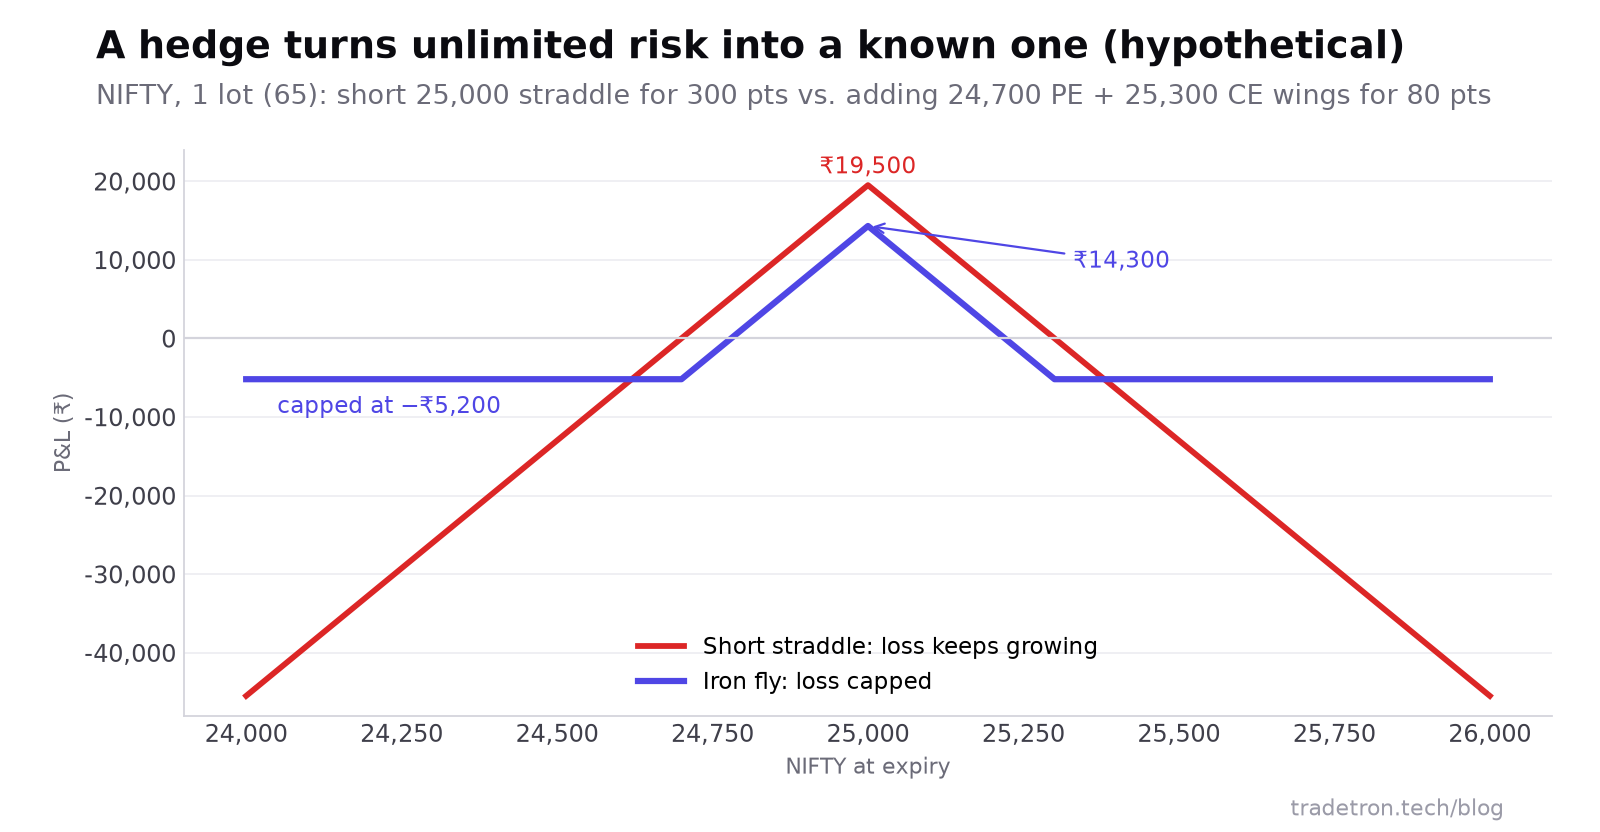 કાલ્પનિક premiums. Hedge વધુમાં વધુ નફામાંથી ₹5,200 ઘટાડે છે અને અમર્યાદિત નુકસાન દૂર કરે છે
Hedge ની કિંમત ચૂકવવી પડે છે: આ ઉદાહરણમાં, વધુમાં વધુ નફો ₹19,500 થી ઘટીને ₹14,300 થાય છે. બદલામાં, સૌથી ખરાબ સ્થિતિ "કોઈ મર્યાદા નહીં" થી ઘટીને ₹5,200 થાય છે. મોટાભાગના ખાતા માટે આ સારો સોદો છે. વધુ વાંચો: hedging શું છે અને તેને કેવી રીતે ઑટોમેટ કરવું.
સ્તર 3: દરેક દિવસ
- બધી strategies મળીને દૈનિક લૉસ લિમિટ: દિવસનું કુલ નુકસાન નક્કી લેવલ સુધી પહોંચે તો અટકો અને રિવ્યૂ કરો.
- દિવસ દીઠ ટ્રેડની મર્યાદા જેથી ઉપર-નીચે થતું માર્કેટ વીસ entries ન કરાવી દે.
- દિવસના છેલ્લા ભાગમાં નવી entry નહીં જો strategy બંધ થતાં પહેલાં તેને સંભાળી ન શકે.
સ્તર 4: આખું ખાતું
- જુદી જુદી સ્ટાઇલમાં diversify કરો જે જુદા સમયે નુકસાન કરે (option selling સાથે trend following, intraday સાથે positional).
- કુલ વપરાતા margin ની મર્યાદા રાખો, જેથી volatile દિવસ કે margin વધારો exit કરવા મજબૂર ન કરે.
- દરેક strategy માટે drawdown નિયમ: ઉદાહરણ તરીકે, તેનો drawdown ટેસ્ટિંગમાં જોયેલા સૌથી ખરાબ drawdown ના 1.5 ગણાથી વધે તો રોકો અને રિવ્યૂ કરો.
સ્તર 5: વચ્ચેની સિસ્ટમ્સ
- માર્કેટ ખૂલે તે પહેલાં broker કનેક્શન ચેક કરો; સેશન expire થયું હોય તો કોઈ ઓર્ડર નહીં જાય.
- તમારાં execution સેટિંગ્સ જાણો, જેમાં ઓર્ડરનો ભાવ કેવી રીતે નક્કી થાય છે અને fill ન થાય તો શું થાય છે તે પણ આવે.
- Strategies સમજી-વિચારીને બદલો. ફેરફાર ટેસ્ટ કર્યા વગર ચાલુ સેશનમાં ક્યારેય live strategy એડિટ ન કરો.
- Logs જુઓ. ટ્રેડ જ્યારે થવા જોઈએ ત્યારે થાય છે કે નહીં તે ચેક કરો, અને કંઈ અણધાર્યું દેખાય તો તપાસ કરો.
જોખમ માપવું: જાણવા જેવા થોડા આંકડા
| માપ | તે શું કહે છે | ઉદાહરણ (કાલ્પનિક) |
|---|---|---|
| ટ્રેડ દીઠ જોખમ | એક stop હિટ થાય તો નુકસાન | ₹5,000 = ₹5,00,000 ના 1% |
| Maximum drawdown | ટેસ્ટિંગમાં ટોચથી સૌથી ખરાબ ઘટાડો | Backtest માં 12%; તેનાથી ખરાબ માટે પ્લાન કરો |
| દૈનિક value at risk (VaR) | એવું નુકસાનનું લેવલ જે ફક્ત થોડા દિવસોમાં જ વટાવાય એવી અપેક્ષા હોય | જો દૈનિક P&L નું standard deviation ₹4,000 હોય, તો અંદાજે 95% એક-દિવસીય VaR 1.65 × ₹4,000 ≈ ₹6,600 છે |
| વપરાયેલું margin | મૂડીનો કેટલો ભાગ રોકાયેલો છે | Margin ફેરફાર માટે બફર રાખો |
Risk management માં ટાળવા જેવી ભૂલો
- જૂના ડેટા પર risk સેટિંગ્સને પરફેક્ટ દેખાય ત્યાં સુધી over-optimize કરવી.
- "Strategy પાછી સુધરી જાય છે" એમ કહીને stop ન રાખવો. દરેક strategy સુધરે છે, જ્યાં સુધી એક દિવસ નથી સુધરતી.
- સૌથી ખરાબ drawdown ને બદલે સૌથી સારા મહિના પરથી સાઇઝ નક્કી કરવી.
- એક જ દાવમાં diversify કરવું: ત્રણ NIFTY short-premium strategies એ એક જ પોઝિશન છે.
- નુકસાન દરમિયાન મર્યાદાઓ બદલવી. મર્યાદાઓ ફક્ત શાંતિથી રિવ્યૂ અને ટેસ્ટિંગ પછી જ બદલાય.
- Forward testing છોડી દેવું: backtest થી સીધા પૂરી સાઇઝ પર જવું.
Tradetron પર તે બનાવવું
| Control | Tradetron પર કેવી રીતે સેટ કરવું |
|---|---|
| પોઝિશન દીઠ stop loss | દરેક પોઝિશન પર SL trigger, જેમ કે વેચેલા option માટે LTP ≥ entry price × 1.3, જેમાં entry price Traded Instrument keyword થી મળે |
| પોઝિશન દીઠ target | પોઝિશન પર Target trigger |
| આખી strategy ની લૉસ લિમિટ | Strategy ના PNL પર Universal Exit શરત (ઉદાહરણ તરીકે PNL ≤ −5,000), જે બધી પોઝિશન બંધ કરે છે |
| નફો બચાવવો | Advanced Settings માં trailing stop loss, અથવા Universal Exit TSL keyword |
| કોઈ leg જોખમમાં હોય ત્યારે adjustments | Repair શરતો; જુઓ Repair Once અને Repair Continuous |
| Execution જોખમ | Advanced Settings માં ઓર્ડર pricing, revisions, timeouts અને tranching |
| મૉડલ જોખમ | Backtest, પછી Live Auto પહેલાં Live Offline |
| સાઇઝ | પોઝિશન દીઠ lots, અને deploy કરો ત્યારે multiplier |
વધુ ઊંડાણમાં જાઓ: drawdown ઘટાડવાની સાત રીતો અને algorithmic trading ની મનોવિજ્ઞાન.
વારંવાર પૂછાતા પ્રશ્નો
Algorithmic trading માં risk management એટલે શું?
ટ્રેડ દીઠ, strategy દીઠ, દિવસ દીઠ અને કુલ કેટલું ગુમાવી શકાય તેની મર્યાદાઓ નક્કી કરવી, અને તે મર્યાદાઓ strategy માં જ બનાવવી જેથી તે આપોઆપ લાગુ થાય. તેમાં strategy ની આસપાસનાં execution, ટેકનિકલ અને વર્તનનાં જોખમો પણ આવે છે.
Algo trading માં risk management કેમ મહત્વનું છે?
કારણ કે ઑટોમેશન દરેક નિયમ, ખામીવાળા નિયમ પણ, ઝડપથી ફરી ફરી ચલાવે છે. અંદર બનાવેલી મર્યાદાઓ વગર, એક ખરાબ દિવસ કે લૉજિકની ભૂલ કોઈ ધ્યાન આપે તે પહેલાં મોટું નુકસાન કરી શકે. મર્યાદાઓ હોય તો નુકસાન તમે પ્લાન કરેલી રેન્જમાં રહે છે.
Algo trading માં મુખ્ય risk management ટેકનિક કઈ છે?
જોખમ પ્રમાણે position sizing, દરેક પોઝિશન પર stop loss, આખી strategy ની કે દૈનિક લૉસ લિમિટ, અમર્યાદિત જોખમવાળી પોઝિશનનું hedging, એકબીજા સાથે ન જોડાયેલી strategies માં diversification, અને live જતાં પહેલાં જૂના ડેટા પર તથા ટેસ્ટ મોડમાં પ્રામાણિક ટેસ્ટિંગ.
મારે ટ્રેડ દીઠ કેટલું જોખમ લેવું જોઈએ?
ઘણા ટ્રેડર્સ ટ્રેડ દીઠ મૂડીના 0.5% થી 2% વચ્ચે જોખમ લે છે. સાચો આંકડો એ છે જેનાથી લાંબી નુકસાનની સિરીઝ પણ તમે સહન કરી શકો: ટ્રેડ દીઠ 1% હોય તો સતત દસ નુકસાન ખાતાના લગભગ 10% જેટલાં થાય.
Tradetron પર દૈનિક લૉસ લિમિટ કેવી રીતે સેટ કરવી?
Strategy ના PNL પર આધારિત Universal Exit શરત ઉમેરો, ઉદાહરણ તરીકે "PNL ≤ −5,000". તે પૂરી થાય ત્યારે strategy ની બધી ખુલ્લી પોઝિશન બંધ થઈ જાય છે.
મારે risk સેટિંગ્સનો રિવ્યૂ કેટલી વાર કરવો જોઈએ?
દર અઠવાડિયે live પરિણામ backtest સાથે સરખાવો, અને દર મહિને કે ત્રિમાસિકે મર્યાદાઓનો રિવ્યૂ કરો. તેમને ફક્ત ટેસ્ટિંગ પછી જ બદલો, નુકસાનના ગાળાની વચ્ચે ક્યારેય નહીં.