Theta Gainers Delta Neutral Intraday Algo Strategy: முழு Build
இந்தக் கட்டுரை ஆங்கிலத்திலிருந்து மொழிபெயர்க்கப்பட்டது. மூலக் கட்டுரையை ஆங்கிலத்தில் படியுங்கள்
Theta Gainers delta-neutral intraday strategy ஒவ்வொரு நாளும் 9:22-க்கு ஒரு out-of-the-money call-ஐயும் put-ஐயும் sell செய்து, பிறகு நாள் முழுவதும் position-ஐ சமநிலையில் வைக்கிறது: ஒரு leg-ன் premium 30% உயரும்போதெல்லாம், மற்ற leg-ஐ மூடி, உயரும் leg-ன் விலைக்கு ஏற்ற strike-ல் அதை மீண்டும் sell செய்கிறது. Leg-களில் fixed target அல்லது stop இல்லை; risk வேலையை adjustment-களும் ஒரு universal exit-ம் செய்கின்றன.
Strategy-க்குப் பின்னால் உள்ள idea
Theta Gainers YouTube channel இதை ஒரு intraday option-selling strategy-ஆகச் செய்து காட்டியது. ஒரு call-ஐயும் put-ஐயும் sell செய்வது, நாள் முழுவதும் decay ஆகும் premium-ஐ வசூலிக்கிறது. ஆபத்து ஒரு பக்க நகர்வு: ஒரு leg-ன் premium பெரிதாக உயர, மற்றொன்று சுருங்க, position neutral-ஆக இருப்பது நின்றுவிடுகிறது.
Fixed stop loss-க்குப் பதிலாக, strategy மீண்டும் சமநிலைப்படுத்துகிறது. வேலை செய்யும் leg-ல் லாபத்தை எடுத்து, அதை market-க்கு அருகில் மீண்டும் sell செய்கிறது, அதனால் இரண்டு leg-களும் மீண்டும் ஒரே மாதிரியான premium-களைக் கொண்டிருக்கும். ஒரே மாதிரியான premium-கள் என்றால் பொதுவாக எதிர் குறியுடன் ஒரே மாதிரியான delta-க்கள், இங்கே "delta neutral" என்பதன் அர்த்தம் இதுதான்: எந்தத் திசையில் சிறிய நகர்வு வந்தாலும் position-ன் மதிப்பு பெரிதாக மாறாது.
விதிகள்
ஒரு adjustment, படிப்படியாக
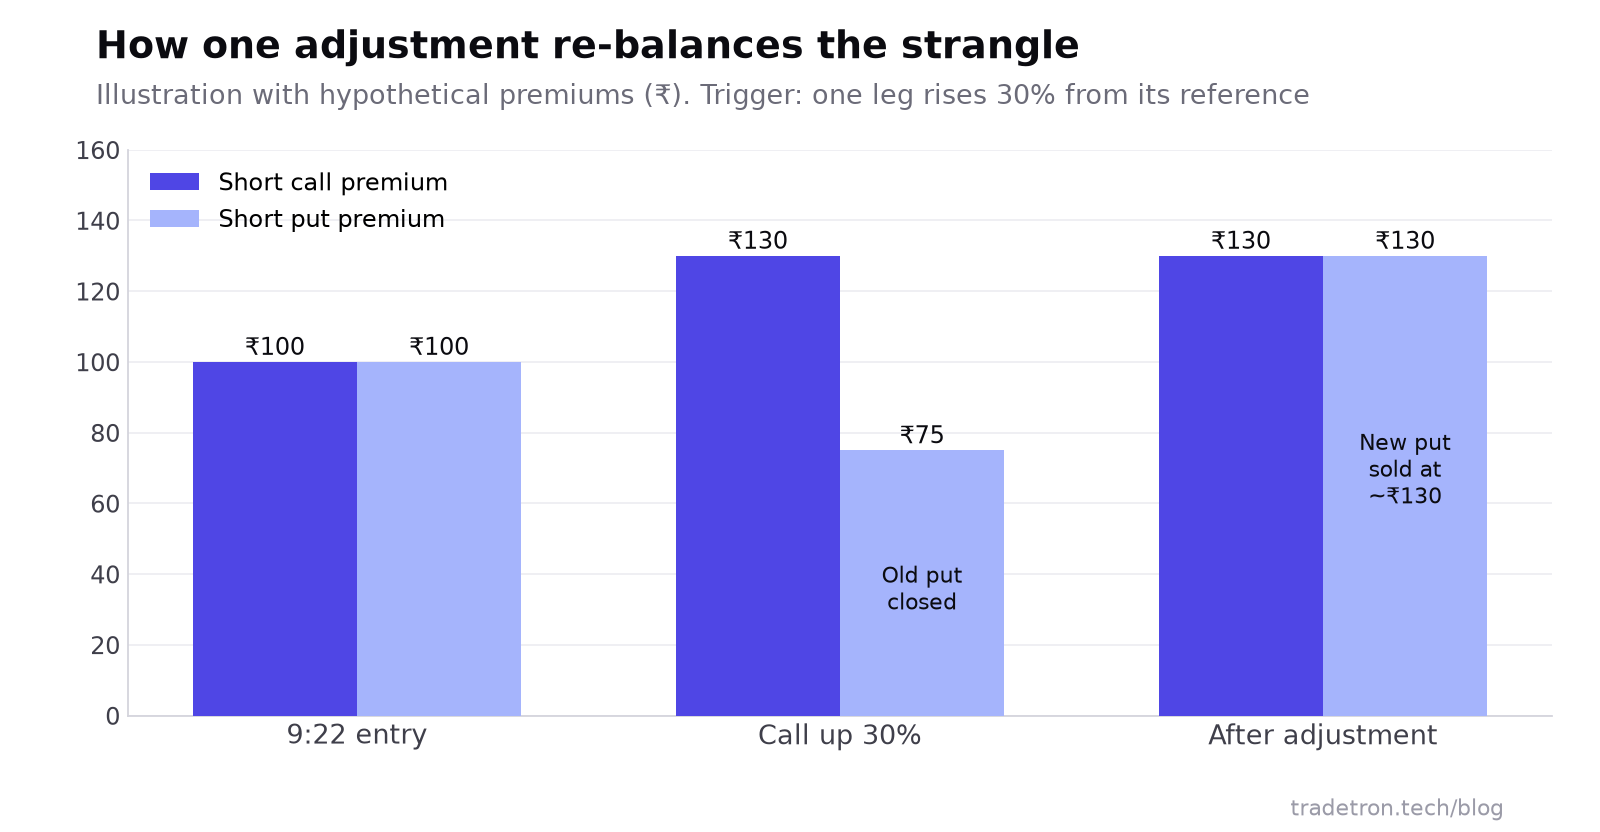 கற்பனை premium-களுடன் ஒரு adjustment cycle
Rally தொடர்ந்தால், அதே விஷயம் மீண்டும் நடக்கும், ஒவ்வொரு முறையும் லாபமான பக்கத்தை வசூலித்து அதை அருகில் நகர்த்தும். Market திரும்பினால், புதிய put உயரும் leg ஆகிறது, call roll செய்யப்படுகிறது.
Tradetron-ல் build எப்படி வேலை செய்கிறது
மூன்று Tradetron building block-கள் ஒன்றாக வேலை செய்வதற்கு இந்த strategy ஒரு நல்ல உதாரணம்.
1. சுத்தமான entry
Entry condition என்பது AND மூலம் இணைக்கப்பட்ட இரண்டு check-கள்: Time ≥ 922, மற்றும் Positions Detail பூஜ்ஜிய open quantity-ஐக் காட்டுவது, அதனால் strategy இரண்டு முறை entry செய்ய முடியாது.
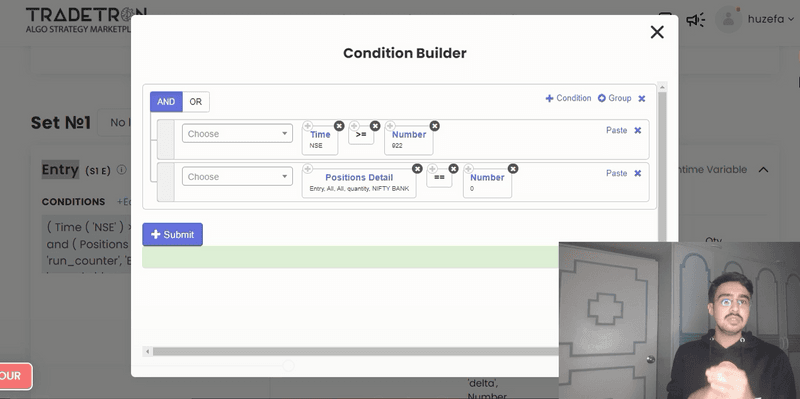 Entry condition: நேரம் 9:22 அல்லது அதற்குப் பிறகு, open position எதுவும் இல்லை
2. நினைவகமாக runtime variable-கள்
"Call 30% உயர்ந்துள்ளது" போன்ற adjustment விதிக்கு, call-ன் reference விலை தெரிய வேண்டும், முதல் roll-க்குப் பிறகு எந்த instrument இப்போது call என்பதும் தெரிய வேண்டும். Runtime variable-கள் இதைச் சேமிக்கின்றன:
| Variable | எதை வைத்திருக்கிறது | எங்கிருந்து நிரப்பப்படுகிறது |
|---|---|---|
| ce_ins / pe_ins | Call / put-ன் instrument பெயர் | Traded Instrument Name |
| ce_strike / pe_strike | அவற்றின் strike-கள் | Traded Instrument (Field: strike) |
| ce_price / pe_price | அவற்றின் reference விலைகள் | Traded Instrument (Field: price) |
ஒவ்வொரு முறை ஒரு leg மாற்றப்படும்போதும் variable-கள் update ஆகின்றன, அதனால் அடுத்த 30% check புதிய leg-ன் விலையிலிருந்து அளக்கப்படுகிறது.
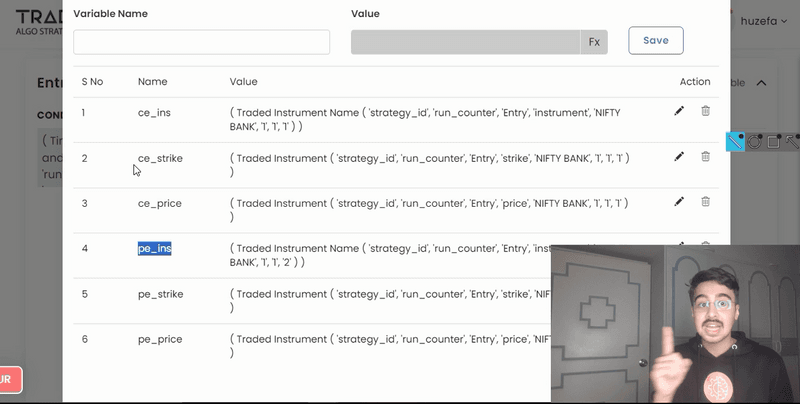 ஒவ்வொரு leg-ஐயும் கண்காணிக்கும் runtime variable-கள்
3. Leg-களை roll செய்யும் repair-கள்
Adjustment-கள் Repair condition-கள்: "LTP of ce_ins ≥ ce_price × 1.3" put பக்க roll-ஐ fire செய்கிறது, அதன் கண்ணாடி condition call பக்க roll-ஐ fire செய்கிறது. Repair-ன் position-கள் லாபமான leg-ஐ square off செய்து, உயரும் leg-ன் தற்போதைய விலைக்கு அருகில், premium அடிப்படையில் தேர்ந்தெடுத்த strike-ல் புதிய ஒன்றைத் திறக்கின்றன. Condition நாள் முழுவதும் மீண்டும் மீண்டும் fire ஆகலாம் என்பதால், இது ஒரு Repair Continuous, Repair Once அல்ல. வித்தியாசத்துக்கு Repair Once மற்றும் Repair Continuous பாருங்கள்.
4. Universal exit மற்றும் advanced settings
ஒரு Universal Exit market மூடுவதற்கு முன் ஒரு குறிப்பிட்ட நேரத்தில் எல்லாவற்றையும் மூடுகிறது, அல்லது strategy-ன் மொத்த P&L உங்கள் நஷ்ட அல்லது லாப வரம்பைத் தாண்டினால் அதற்கு முன்பே. Advanced Settings-ல் limit order-களை அமைக்கலாம், quantity உங்கள் broker அல்லது exchange ஒரே order-ல் ஏற்கும் அளவை விட அதிகமாக இருந்தால் பெரிய order-களைச் சிறியவையாகப் பிரிக்கலாம்.
இன்று எந்த index-ல் ஓட்டுவது
November 2024 முதல், ஒவ்வொரு exchange-க்கும் ஒரே ஒரு weekly index expiry மட்டுமே உள்ளது: NSE-ல் NIFTY 50, BSE-ல் SENSEX. BANK NIFTY, FINNIFTY மற்றும் MIDCPNIFTY option-கள் monthly மட்டுமே. NSE weekly expiry-கள் செவ்வாய்க்கிழமையும், BSE-ன் expiry வியாழக்கிழமையும் வருகின்றன.
| Index | கிடைக்கும் expiry | இந்த intraday strategy-க்குப் பொருத்தம் |
|---|---|---|
| NIFTY 50 | Weekly (செவ்வாய்) மற்றும் monthly | அசல் build-க்கு மிக நெருக்கமானது |
| SENSEX | Weekly (வியாழன்) மற்றும் monthly | BSE-ல் அதே விதத்தில் வேலை செய்கிறது |
| BANK NIFTY | Monthly மட்டும் | சாத்தியம், ஆனால் expiry-லிருந்து தொலைவில் இருக்கும்போது intraday-ல் premium-கள் மெதுவாக decay ஆகும் |
Index-ஐ மாற்றும்போது, lot size-களை மீண்டும் சரிபாருங்கள் (NIFTY இப்போது ஒரு lot-க்கு 65), 20-delta மற்றும் 30% எண்கள் அந்த index-ன் வழக்கமான தினசரி நகர்வுக்கு இன்னும் பொருந்துகின்றனவா என்றும் பாருங்கள்.
நன்மைகள்
- ஒரே ஒரு spike-ல் hit ஆகும் fixed stop loss இல்லை
- Market நகரும்போது வேலை செய்யும் leg-ல் லாபத்தை எடுக்கிறது
- நாள் முழுவதும் position-ஐ neutral-க்கு அருகில் வைக்கிறது
- முழுவதும் mechanical, அதனால் screen-ஐப் பார்க்காமலே ஓட முடியும்
குறைகள்
- வலுவான trend நாட்கள் திரும்பத் திரும்ப adjustment-களைக் கட்டாயப்படுத்தலாம்
- ஒவ்வொரு roll-ம் short option-களை market-க்கு அருகில் நகர்த்துகிறது
- பல leg-கள் என்றால் அதிக brokerage, வரிகள் மற்றும் slippage
- Strategy அளவிலான நஷ்ட வரம்பை அதிகம் சார்ந்துள்ளது
அதே channel-ன் நீண்ட கால அணுகுமுறை Theta Gainers monthly options strategy-ல் உள்ளது. இரண்டு leg sell-ன் அடிப்படைகளுக்கு short strangle vs short straddle படியுங்கள்.
அடிக்கடி கேட்கப்படும் கேள்விகள்
Delta-neutral strategy என்றால் என்ன?
Underlying-ல் சிறிய நகர்வுகள் வந்தாலும் மதிப்பு பெரிதாக மாறாதபடி build செய்யப்பட்ட position தான் delta-neutral position: அதன் leg-களின் positive மற்றும் negative delta-க்கள் கிட்டத்தட்ட ஒன்றையொன்று சமன் செய்கின்றன. Direction மீது பந்தயம் கட்டாமல் time decay-லிருந்து சம்பாதிக்க option seller-கள் இதைப் பயன்படுத்துகிறார்கள்.
30% adjustment எப்படி வேலை செய்கிறது?
எந்த short option-ன் premium-ம் அதன் reference விலையை விட 30% உயரும்போது, strategy மற்ற, லாபமான leg-ஐ மூடி, அதே பக்கத்தில் உயரும் leg-ன் premium-க்கு அருகில் உள்ள premium-உடன் புதிய option-ஐ sell செய்கிறது. பிறகு இரண்டு leg-களும் ஒரே மாதிரியான premium-களைக் கொண்டிருக்கும், புதிய விலைகள் அடுத்த reference ஆகின்றன.
9:15-க்குப் பதிலாக 9:22-க்கு ஏன் entry?
Market திறந்த முதல் சில நிமிடங்களில் இரவு நேர gap-ம் அகலமான spread-களும் இருக்கும். சில நிமிடங்கள் காத்திருந்தால் option விலைகள் நிலைபெறும், அதனால் 20-delta strike-களும் அவற்றின் premium-களும் opening பரபரப்பை அல்லாமல் market-ஐப் பிரதிபலிக்கும்.
இதை இன்னும் BANK NIFTY-ல் ஓட்ட முடியுமா?
BANK NIFTY-க்கு இப்போது monthly expiry-கள் மட்டுமே உள்ளன. Monthly contract-ல் logic-ஐ ஓட்டலாம், ஆனால் expiry-லிருந்து தொலைவில் intraday decay மெதுவாக இருக்கும். அசல் weekly தன்மையை வைத்துக்கொள்ள, NIFTY (NSE, செவ்வாய் expiry) அல்லது SENSEX (BSE, வியாழன் expiry)-ல் ஓட்டுங்கள்.
இந்த strategy stop loss பயன்படுத்துகிறதா?
தனித்தனி leg-களில் இல்லை. Risk, adjustment-கள் மூலமும், ஒரு குறிப்பிட்ட நேரத்தில் அல்லது மொத்த P&L நீங்கள் தேர்ந்தெடுக்கும் நஷ்ட வரம்பைத் தாண்டும்போது முழு strategy-யையும் மூடும் universal exit மூலமும் கட்டுப்படுத்தப்படுகிறது.