Theta Gainers Delta Neutral Intraday Algo Strategy: पूर्ण build
हा लेख इंग्रजीतून अनुवादित केला आहे. मूळ लेख इंग्रजीत वाचा
Theta Gainers delta-neutral intraday strategy रोज 9:22 ला एक out-of-the-money call आणि put sell करते, मग दिवसभर position balanced ठेवते: जेव्हा एका leg चा premium 30% वाढतो, तेव्हा ती दुसरा leg बंद करते आणि वाढणाऱ्या leg सारख्या किमतीच्या strike वर तो पुन्हा sell करते. Legs वर कोणताही fixed target किंवा stop नसतो; risk चे काम adjustments आणि universal exit करतात.
Strategy मागची कल्पना
Theta Gainers YouTube channel ने ही intraday option-selling strategy म्हणून दाखवली. Call आणि put sell केल्याने premium मिळतो जो दिवसभर decay होतो. धोका एकतर्फी हालचालीचा असतो: एका leg चा premium फुगतो आणि दुसऱ्याचा आकसतो, आणि position neutral राहत नाही.
Fixed stop loss ऐवजी, strategy rebalance करते. ती चालणाऱ्या leg वर profit घेते आणि तो market च्या जवळ पुन्हा sell करते, म्हणजे दोन्ही legs वर पुन्हा सारखे premiums येतात. सारखे premiums म्हणजे सहसा उलट्या चिन्हाचे सारखे deltas, आणि इथे "delta neutral" चा अर्थ हाच आहे: कोणत्याही दिशेच्या छोट्या हालचालींचा position वर फारसा परिणाम होत नाही.
नियम
एक adjustment, step by step
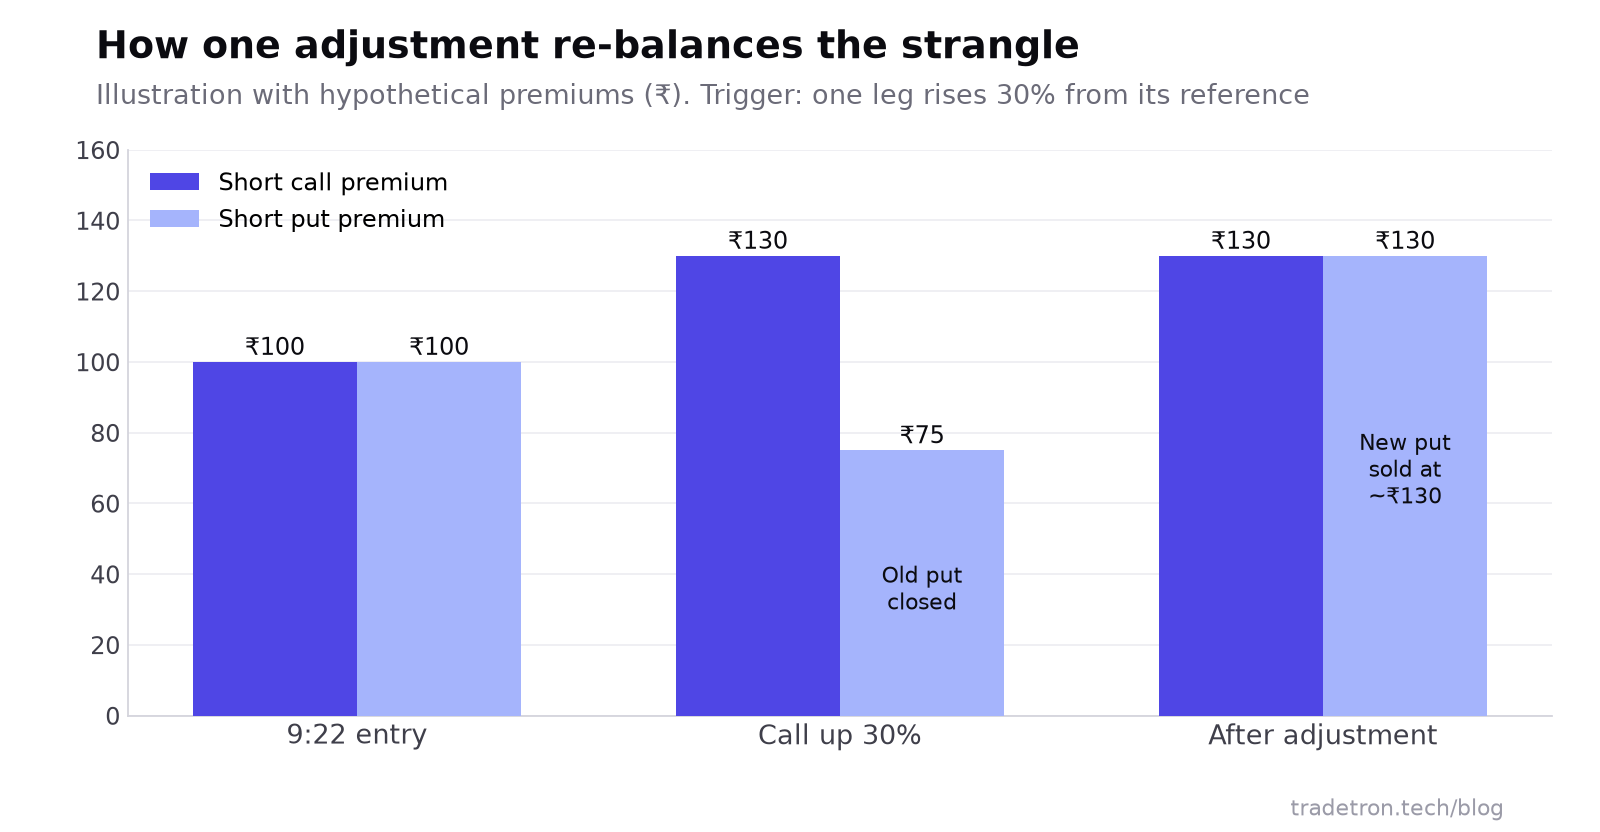 काल्पनिक premiums सह एक adjustment cycle
तेजी चालू राहिली, तर पुन्हा तेच होते, प्रत्येक वेळी profitable बाजू book करून तिला जवळ आणले जाते. Market उलटले, तर नवीन put वाढणारा leg बनतो आणि call roll होतो.
Tradetron वर build कसे चालते
ही strategy Tradetron च्या तीन building blocks एकत्र कसे काम करतात याचे चांगले उदाहरण आहे.
1. स्वच्छ entry
Entry condition म्हणजे AND ने जोडलेले दोन checks: Time ≥ 922, आणि Positions Detail मध्ये open quantity शून्य, म्हणजे strategy दोनदा entry करू शकत नाही.
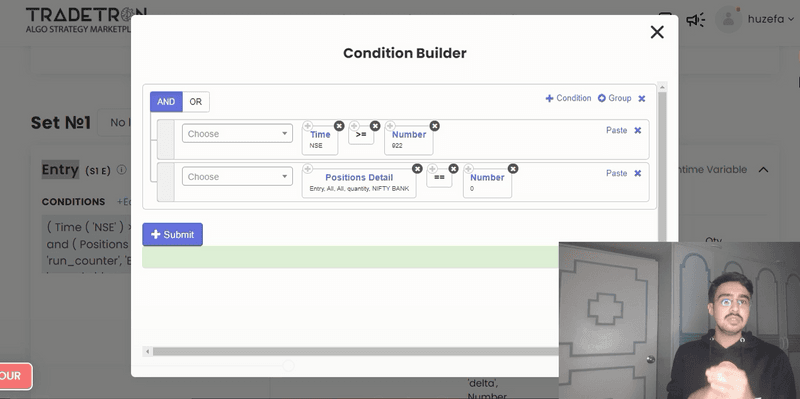 Entry condition: वेळ 9:22 किंवा नंतर आहे आणि कोणतीही open position नाही
2. Memory म्हणून runtime variables
"Call 30% वर आहे" सारख्या adjustment नियमाला call ची reference price माहीत असावी लागते, आणि पहिल्या roll नंतर आता कोणते instrument call आहे ते. Runtime variables हे साठवतात:
| Variable | काय साठवते | कुठून भरले जाते |
|---|---|---|
| ce_ins / pe_ins | Call चे / put चे instrument name | Traded Instrument Name |
| ce_strike / pe_strike | त्यांचे strikes | Traded Instrument (Field: strike) |
| ce_price / pe_price | त्यांच्या reference prices | Traded Instrument (Field: price) |
प्रत्येक वेळी leg बदलला की variables update होतात, म्हणजे पुढचा 30% check नवीन leg च्या price पासून मोजला जातो.
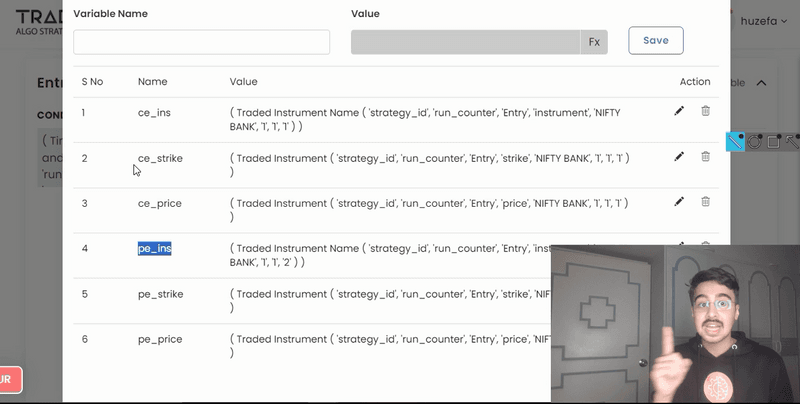 प्रत्येक leg वर लक्ष ठेवणारे runtime variables
3. Legs roll करणारे repairs
Adjustments म्हणजे Repair conditions: "LTP of ce_ins ≥ ce_price × 1.3" put-side roll चालवते, आणि त्याची उलटी condition call-side roll चालवते. Repair च्या positions profitable leg square off करतात आणि वाढणाऱ्या leg च्या सध्याच्या price जवळ, premium नुसार निवडलेल्या strike वर नवीन leg उघडतात. Condition दिवसभर पुन्हा पुन्हा चालू शकते म्हणून ते Repair Continuous आहे, Repair Once नाही. फरक समजण्यासाठी Repair Once आणि Repair Continuous पहा.
4. Universal exit आणि advanced settings
Universal Exit market बंद होण्याआधी ठरलेल्या वेळी सगळे बंद करतो, किंवा strategy चा एकूण P&L तुमची loss किंवा profit limit ओलांडल्यास त्याआधी. Advanced Settings मध्ये तुम्ही limit orders ठरवू शकता, आणि quantity तुमचा broker किंवा exchange एका order मध्ये स्वीकारतो त्यापेक्षा जास्त असेल तर मोठे orders छोट्या orders मध्ये विभागू शकता.
आज कोणत्या index वर चालवायची
November 2024 पासून, प्रत्येक exchange वर फक्त एकच weekly index expiry आहे: NSE वर NIFTY 50 आणि BSE वर SENSEX. BANK NIFTY, FINNIFTY आणि MIDCPNIFTY options फक्त monthly आहेत. NSE ची weekly expiry मंगळवारी आणि BSE ची गुरुवारी असते.
| Index | उपलब्ध expiry | या intraday strategy साठी योग्यता |
|---|---|---|
| NIFTY 50 | Weekly (मंगळवार) आणि monthly | मूळ build शी सर्वात जवळचे |
| SENSEX | Weekly (गुरुवार) आणि monthly | BSE वर त्याच पद्धतीने चालते |
| BANK NIFTY | फक्त monthly | शक्य आहे, पण expiry दूर असताना premiums intraday हळू decay होतात |
Index बदलताना lot sizes पुन्हा तपासा (NIFTY आता प्रति lot 65 आहे) आणि 20-delta व 30% हे आकडे त्या index च्या नेहमीच्या daily move ला अजून शोभतात का ते पहा.
फायदे
- एकाच spike ने लागणारा fixed stop loss नाही
- Market हलताना चालणाऱ्या leg वर profit घेते
- दिवसभर position neutral च्या जवळ ठेवते
- पूर्णपणे mechanical, त्यामुळे screen न पाहता चालू शकते
मर्यादा
- मजबूत trend च्या दिवशी वारंवार adjustments करावे लागू शकतात
- प्रत्येक roll short options ना market च्या जवळ आणतो
- अनेक legs म्हणजे जास्त brokerage, taxes आणि slippage
- Strategy-level loss limit वर खूप अवलंबून
त्याच channel ची जास्त कालावधीची पद्धत Theta Gainers monthly options strategy मध्ये आहे. दोन-leg sell च्या मूलभूत गोष्टींसाठी, short strangle vs short straddle वाचा.
वारंवार विचारले जाणारे प्रश्न
Delta-neutral strategy म्हणजे काय?
Delta-neutral position अशी बनवलेली असते की underlying च्या छोट्या हालचालींनी तिची value फारशी बदलत नाही: तिच्या legs चे positive आणि negative deltas साधारण एकमेकांना रद्द करतात. Option sellers direction वर bet न लावता time decay मधून कमावण्यासाठी ती वापरतात.
30% adjustment कसे काम करते?
कोणत्याही short option चा premium त्याच्या reference price पेक्षा 30% वाढला की, strategy दुसरा, profitable leg बंद करते आणि त्या बाजूला वाढणाऱ्या leg च्या premium जवळचा नवीन option sell करते. मग दोन्ही legs वर सारखे premiums असतात, आणि नवीन prices पुढचा reference बनतात.
9:15 ऐवजी 9:22 ला entry का?
Open नंतरच्या पहिल्या काही मिनिटांत overnight gap आणि रुंद spreads असतात. काही मिनिटे थांबल्याने option prices स्थिर होतात, म्हणजे 20-delta strikes आणि त्यांचे premiums opening च्या गर्दीऐवजी market दाखवतात.
हे अजून BANK NIFTY वर चालवता येईल का?
BANK NIFTY ला आता फक्त monthly expiries आहेत. तुम्ही हे logic monthly contract वर चालवू शकता, पण expiry दूर असताना intraday decay हळू असतो. मूळ weekly स्वरूप ठेवायचे असेल, तर ते NIFTY (NSE, मंगळवार expiry) किंवा SENSEX (BSE, गुरुवार expiry) वर चालवा.
ही strategy stop loss वापरते का?
वेगवेगळ्या legs वर नाही. Risk adjustments ने आणि universal exit ने नियंत्रित होतो, जो ठरलेल्या वेळी किंवा एकूण P&L तुम्ही निवडलेली loss limit ओलांडल्यावर पूर्ण strategy बंद करतो.