Theta Gainers Delta Neutral Intraday Algo Strategy: पूरा build
यह लेख अंग्रेज़ी से अनुवाद किया गया है। मूल लेख अंग्रेज़ी में पढ़ें
Theta Gainers delta-neutral intraday strategy हर दिन 9:22 पर एक out-of-the-money call और put बेचती है, फिर पूरे दिन position को संतुलित रखती है: जब भी किसी leg की premium 30% बढ़ती है, यह दूसरी leg बंद करके उसे ऐसी strike पर फिर बेचती है जिसकी कीमत बढ़ती हुई leg जैसी हो। Legs पर कोई तय target या stop नहीं है; risk का काम adjustments और एक universal exit करते हैं।
Strategy के पीछे का idea
Theta Gainers YouTube channel ने इसे एक intraday option-selling strategy के रूप में दिखाया था। Call और put बेचने से premium मिलती है जो दिन भर में घटती है। ख़तरा एकतरफ़ा चाल का है: एक leg की premium फूल जाती है जबकि दूसरी सिकुड़ती है, और position neutral नहीं रहती।
तय stop loss की जगह strategy दोबारा संतुलन बनाती है। जो leg काम कर रही है उस पर मुनाफ़ा लेती है और उसे बाज़ार के करीब फिर बेचती है, ताकि दोनों legs की premiums फिर से मिलती-जुलती हों। मिलती-जुलती premiums का मतलब आमतौर पर उल्टे sign वाले मिलते-जुलते deltas होता है, और यहाँ "delta neutral" का यही मतलब है: किसी भी दिशा की छोटी चाल का position पर लगभग असर नहीं होता।
नियम
एक adjustment, कदम दर कदम
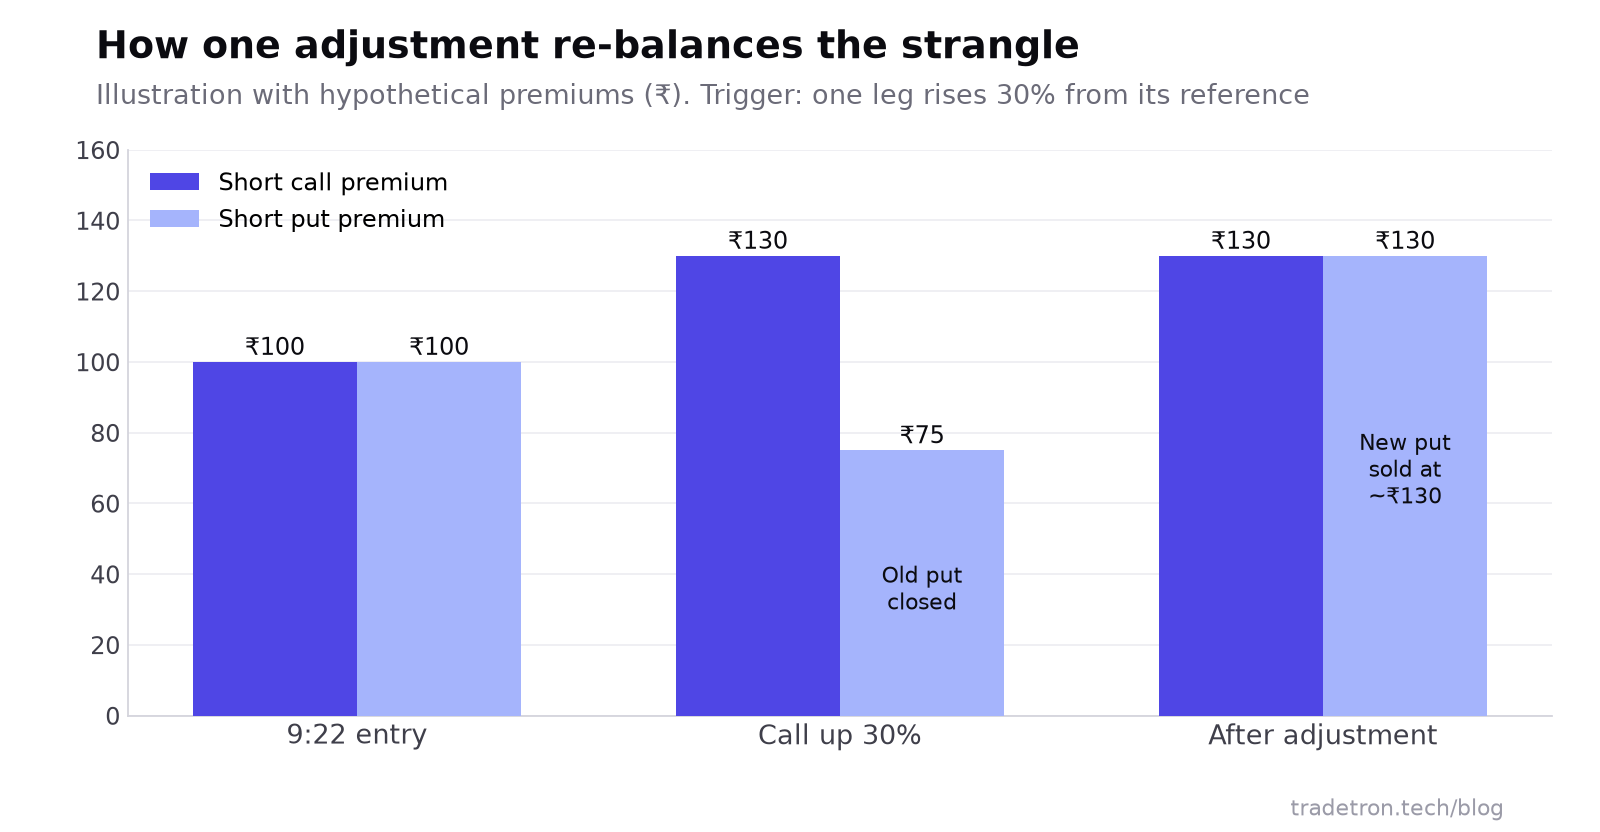 काल्पनिक premiums के साथ एक adjustment cycle
अगर तेज़ी जारी रहे, तो यही फिर होता है, हर बार मुनाफ़े वाली तरफ़ बुक करके उसे और करीब लाया जाता है। अगर बाज़ार पलटे, तो नया put बढ़ती हुई leg बन जाता है और call वह leg होती है जिसे roll किया जाता है।
Tradetron पर build कैसे काम करता है
यह strategy इस बात का अच्छा उदाहरण है कि Tradetron के तीन building blocks साथ मिलकर कैसे काम करते हैं।
1. एक साफ़ entry
Entry condition में AND से जुड़ी दो जाँचें हैं: Time ≥ 922, और Positions Detail में खुली quantity शून्य, ताकि strategy दो बार entry न ले सके।
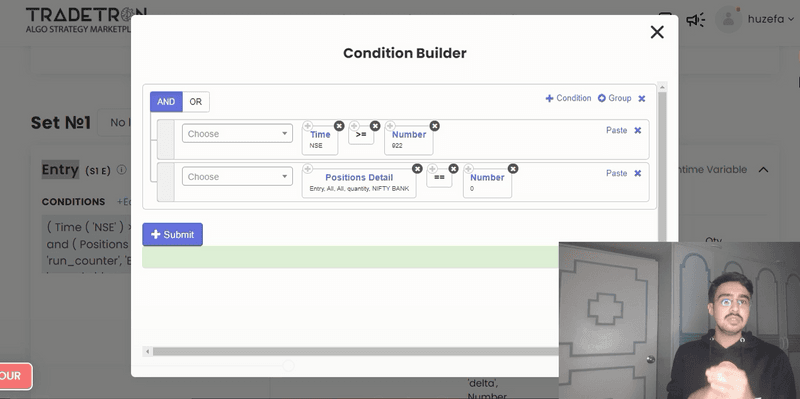 Entry condition: समय 9:22 या उसके बाद है और कोई position खुली नहीं है
2. याददाश्त के रूप में runtime variables
"Call 30% ऊपर है" जैसे adjustment नियम को call की reference कीमत पता होनी चाहिए, और पहले roll के बाद यह भी कि अब call कौन सा instrument है। Runtime variables यह सब संभालकर रखते हैं:
| Variable | क्या रखता है | कहाँ से भरा जाता है |
|---|---|---|
| ce_ins / pe_ins | Call / put के instrument का नाम | Traded Instrument Name |
| ce_strike / pe_strike | उनकी strikes | Traded Instrument (Field: strike) |
| ce_price / pe_price | उनकी reference कीमतें | Traded Instrument (Field: price) |
हर बार leg बदलने पर variables update होते हैं, इसलिए अगली 30% जाँच नई leg की कीमत से मापी जाती है।
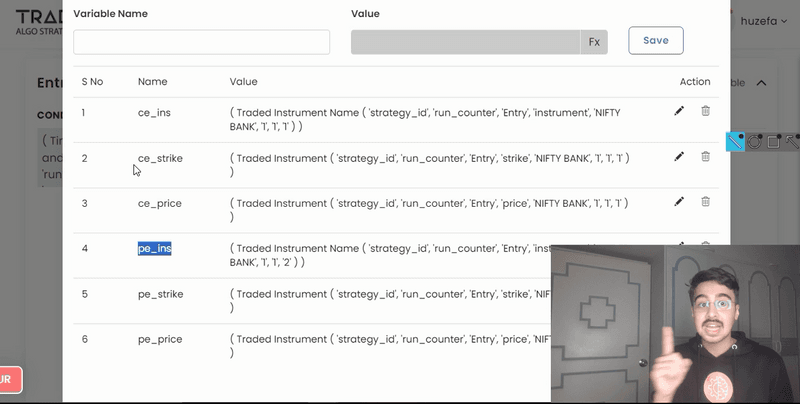 हर leg पर नज़र रखने वाले runtime variables
3. Legs को roll करने वाली repairs
Adjustments Repair conditions हैं: "LTP of ce_ins ≥ ce_price × 1.3" put की तरफ़ का roll चलाती है, और इसकी उल्टी condition call की तरफ़ का roll। Repair की positions मुनाफ़े वाली leg square off करती हैं और premium के हिसाब से चुनी गई strike पर नई leg खोलती हैं, जो बढ़ती हुई leg की मौजूदा कीमत के करीब हो। क्योंकि condition दिन भर में बार-बार चल सकती है, यह Repair Continuous है, Repair Once नहीं। फ़र्क के लिए Repair Once और Repair Continuous देखें।
4. Universal exit और advanced settings
Universal Exit बाज़ार बंद होने से पहले तय समय पर सब कुछ बंद कर देता है, या उससे पहले अगर strategy का कुल P&L आपकी नुकसान या मुनाफ़े की सीमा पार कर ले। Advanced Settings में आप limit orders सेट कर सकते हैं, और अगर quantity उससे ज़्यादा हो जितनी आपका broker या exchange एक order में लेता है, तो बड़े orders को छोटे orders में बांट सकते हैं।
आज इसे किस index पर चलाएं
November 2024 से हर exchange पर सिर्फ़ एक weekly index expiry है: NSE पर NIFTY 50 और BSE पर SENSEX। BANK NIFTY, FINNIFTY और MIDCPNIFTY options सिर्फ़ monthly हैं। NSE की weekly expiries मंगलवार को और BSE की गुरुवार को होती हैं।
| Index | उपलब्ध expiry | इस intraday strategy के लिए कितना सही |
|---|---|---|
| NIFTY 50 | Weekly (मंगलवार) और monthly | Original build के सबसे करीब |
| SENSEX | Weekly (गुरुवार) और monthly | BSE पर उसी तरह काम करता है |
| BANK NIFTY | सिर्फ़ monthly | मुमकिन है, पर expiry से दूर premiums intraday में धीरे घटती हैं |
Index बदलें तो lot sizes दोबारा जाँचें (NIFTY अब 65 प्रति lot है) और यह भी कि 20-delta और 30% वाले नंबर उस index की आम रोज़ की चाल के लायक हैं या नहीं।
फ़ायदे
- कोई तय stop loss नहीं जो एक ही spike में लग जाए
- बाज़ार चलने पर काम कर रही leg पर मुनाफ़ा लेती है
- पूरे दिन position को neutral के करीब रखती है
- पूरी तरह mechanical है, इसलिए screen देखे बिना चल सकती है
कमियां
- मज़बूत trend वाले दिन बार-बार adjustments करवा सकते हैं
- हर roll short options को बाज़ार के और करीब ले आता है
- ज़्यादा legs का मतलब ज़्यादा brokerage, taxes और slippage
- Strategy स्तर की नुकसान सीमा पर बहुत ज़्यादा निर्भर
इसी channel का लंबी अवधि वाला तरीका Theta Gainers monthly options strategy में है। दो legs बेचने की बुनियादी बातों के लिए short strangle बनाम short straddle पढ़ें।
अक्सर पूछे जाने वाले सवाल
Delta-neutral strategy क्या है?
Delta-neutral position ऐसे बनाई जाती है कि underlying की छोटी चाल से उसकी value मुश्किल से बदले: उसकी legs के positive और negative deltas लगभग एक-दूसरे को काट देते हैं। Option sellers इसका इस्तेमाल दिशा पर दांव लगाए बिना time decay से कमाने के लिए करते हैं।
30% adjustment कैसे काम करता है?
जब किसी भी short option की premium अपनी reference कीमत से 30% ऊपर जाती है, तो strategy दूसरी, मुनाफ़े वाली leg बंद करती है और उस तरफ़ एक नया option बेचती है जिसकी premium बढ़ती हुई leg के करीब हो। फिर दोनों legs की premiums मिलती-जुलती होती हैं, और नई कीमतें अगला reference बनती हैं।
9:15 की जगह 9:22 पर entry क्यों?
बाज़ार खुलने के बाद के पहले कुछ मिनटों में रात भर का gap और चौड़े spreads होते हैं। कुछ मिनट रुकने से option कीमतें स्थिर हो जाती हैं, इसलिए 20-delta strikes और उनकी premiums खुलने की भागदौड़ की जगह बाज़ार को दिखाती हैं।
क्या मैं इसे अब भी BANK NIFTY पर चला सकता हूँ?
BANK NIFTY में अब सिर्फ़ monthly expiries हैं। आप यह logic monthly contract पर चला सकते हैं, पर expiry से दूर intraday decay धीमा होता है। Original weekly स्वभाव बनाए रखने के लिए इसे NIFTY (NSE, मंगलवार expiry) या SENSEX (BSE, गुरुवार expiry) पर चलाएं।
क्या यह strategy stop loss इस्तेमाल करती है?
अलग-अलग legs पर नहीं। Risk adjustments से और एक universal exit से संभाला जाता है, जो तय समय पर या कुल P&L आपकी चुनी नुकसान सीमा पार करने पर पूरी strategy बंद कर देता है।