Short Straddle: Time Decay થી નફો કરવાની ક્લાસિક સ્ટ્રેટેજી
આ લેખ અંગ્રેજીમાંથી અનુવાદિત છે. મૂળ લેખ અંગ્રેજીમાં વાંચો
Short straddle એટલે એક જ strike અને expiry વાળો at-the-money (ATM) call અને ATM put વેચવો. તમે બંને premium શરૂઆતમાં જ ભેગા કરો છો અને જો underlying strike ની નજીક રહે તો time decay થી નફો કરો છો. તમારો મહત્તમ નફો ભેગું કરેલું premium છે; તમારું જોખમ કોઈ પણ દિશામાં મોટી હિલચાલ છે, જે નુકસાનને એ premium કરતાં ઘણું મોટું બનાવી શકે છે.
Short straddle કેવી રીતે પૈસા કમાય છે અને ગુમાવે છે, અને wings કેવી રીતે જોખમ મર્યાદિત કરે છે, 3 મિનિટમાં. हिन्दी में देखें: Short straddle समझिए: reward, असली risk, और hedge, 3 मिनट में
Short straddle કેવી રીતે કામ કરે છે
NIFTY 25,000 પર હોય ત્યારે, તમે એક જ expiry નો 25,000 call અને 25,000 put વેચો છો. બંને ઓપ્શન at the money છે, એટલે બંને લગભગ પૂરેપૂરા time value ના બનેલા છે. માર્કેટ 25,000 ની નજીક રહે તે દરેક દિવસે, એ time value ઘટે છે અને બંને ઓપ્શન સસ્તા થાય છે. તમે તેમને વેચ્યા છે, એટલે ઘટતી કિંમત તમારો નફો છે.
આ લેખમાંના બધા premiums સમજાવવા માટેના ઉદાહરણ આંકડા છે, live માર્કેટ ભાવ નથી.
Expiry પર short straddle નું payoff
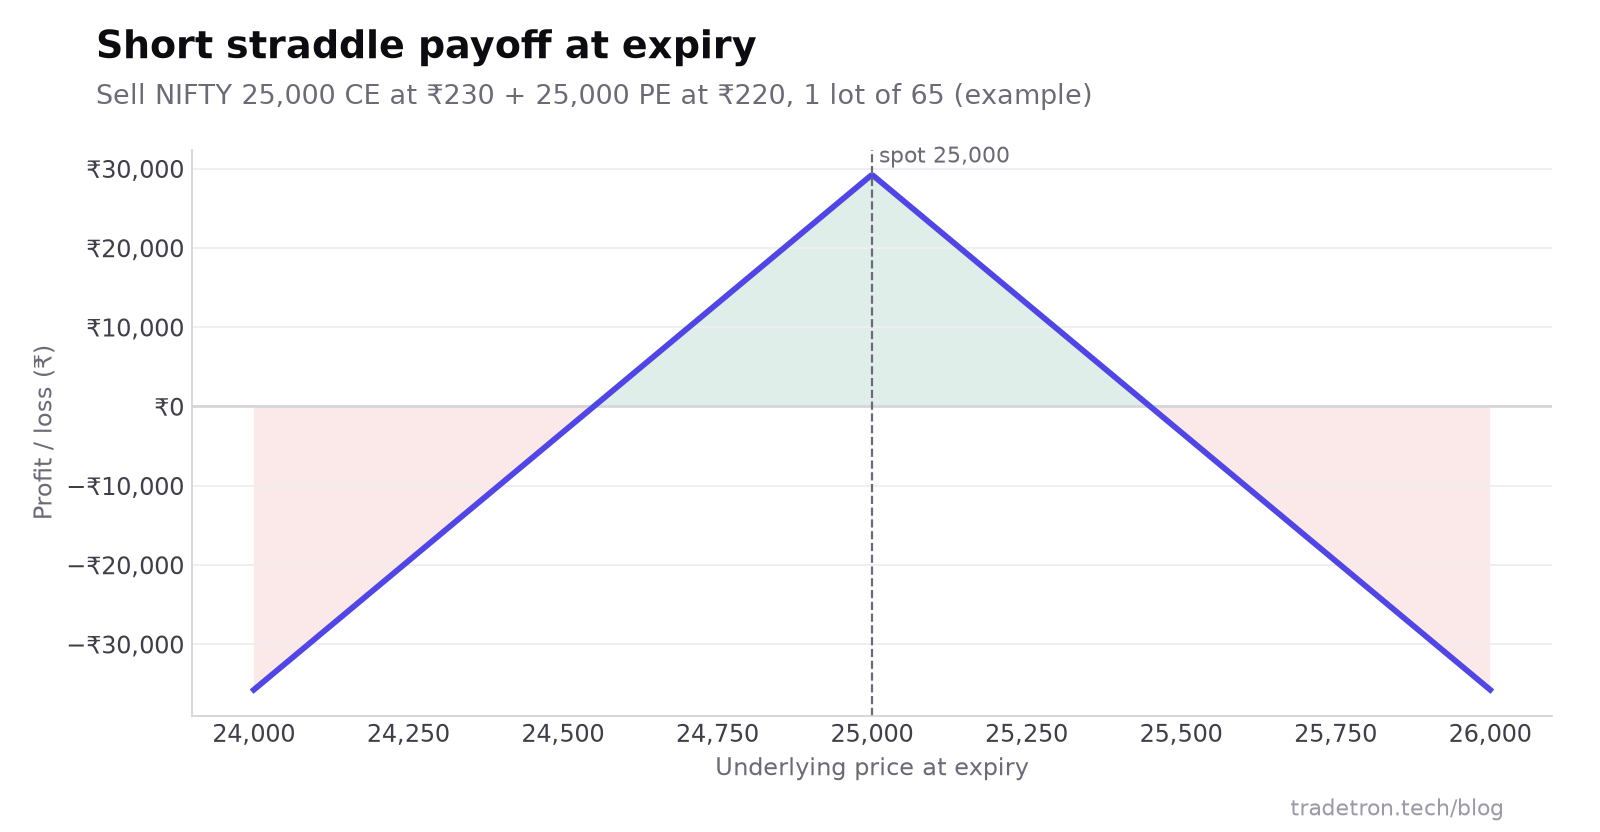 Expiry પર short straddle નું payoff: બંને ઢાળ પર અમર્યાદિત નુકસાન સાથેનો તંબુ
| ફોર્મ્યુલા | ઉદાહરણ | |
|---|---|---|
| મહત્તમ નફો | કુલ premium × lot size | ₹450 × 65 = ₹29,250 |
| ઉપરનો breakeven | Strike + કુલ premium | 25,000 + 450 = 25,450 |
| નીચેનો breakeven | Strike − કુલ premium | 25,000 − 450 = 24,550 |
| મહત્તમ નુકસાન | ઉપર અમર્યાદિત; નીચે ખૂબ મોટું | 26,000 પર: (1,000 − 450) × 65 = −₹35,750 |
તંબુનો આકાર તમને એક મહત્વની વાત કહે છે. NIFTY strike થી જેટલા પોઇન્ટ દૂર જાય, તેટલા પોઇન્ટ નફો ઘટે છે. નફાનો વિસ્તાર દરેક બાજુ કુલ premium જેટલો પહોળો છે, એટલે તમે જેટલું વધુ premium ભેગું કરો (સામાન્ય રીતે IV ઊંચી હોય ત્યારે), તેટલો વિસ્તાર પહોળો.
ટ્રેડર્સ short straddle ક્યારે વાપરે છે
- Range-bound માર્કેટ. Underlying કોઈ સ્પષ્ટ trend વગર બાજુમાં ચાલી રહ્યું છે.
- ઊંચી implied volatility જે ઘટવાની અપેક્ષા છે. Premiums ભરપૂર છે, અને IV ઘટે તો કિંમત ન હલે તો પણ બંને ઓપ્શન સસ્તા થાય છે. મોટો event પસાર થઈ જાય તે પછી તરત આ સામાન્ય છે.
- Expiry પહેલાં કોઈ નક્કી event નહીં. Results, Union Budget, RBI policy અને ચૂંટણી પરિણામો બધા gaps લાવી શકે છે. તેમના પહેલાં straddles વેચવા એટલે બરાબર એ જ જોખમ માટે નક્કી થયેલા ભાવે વેચવું.
- Expiry ની નજીક. છેલ્લા દિવસોમાં time decay સૌથી ઝડપી હોય છે, એટલે ઘણા ટ્રેડર્સ expiry ના અઠવાડિયામાં straddles વેચે છે.
Short straddle પાછળના Greeks
| Greek | પોઝિશન | તમારા માટે તેનો અર્થ |
|---|---|---|
| Theta | Positive | માર્કેટ સ્થિર રહે તે દરેક દિવસે તમે time decay કમાઓ છો |
| Vega | Negative | IV ઘટે તો તમને ફાયદો અને IV વધે તો નુકસાન |
| Gamma | Negative | માર્કેટ strike થી દૂર જાય તેમ નુકસાન ઝડપી બને છે |
| Delta | Entry પર લગભગ શૂન્ય | શરૂઆતમાં દિશા-નિરપેક્ષ, પણ હિલચાલ પછી ઝડપથી દિશાવાળું બને છે |
Negative gamma એ ભાગ છે જેને શરૂઆત કરનારા ઓછો આંકે છે. Expiry નજીક, તીવ્ર હિલચાલના એક કલાકમાં ATM straddle આરામદાયક નફામાંથી મોટા નુકસાનમાં ફેરવાઈ શકે છે.
જોખમો, અને તેમને કેવી રીતે સંભાળવા
| જોખમ | શું થાય છે | ટ્રેડર્સ તેને કેવી રીતે સંભાળે છે |
|---|---|---|
| તીવ્ર હિલચાલ | એક leg ઊંડે in the money જાય છે, નુકસાન પોઇન્ટ દીઠ વધે છે | દરેક leg પર stop-loss, અથવા સંયુક્ત premium પર stop |
| Gap opening | રાતના સમાચારથી માર્કેટ તમારી strike થી દૂર, તમારા stop ની પાર ખૂલે છે | Intraday ટ્રેડ કરો, અથવા ફક્ત hedges સાથે પોઝિશન રાખો |
| IV ઉછાળો | વધુ હિલચાલ વગર પણ બંને ઓપ્શન મોંઘા થાય છે | Events પહેલાં વેચવાનું ટાળો; size નાની રાખો |
| Margin | Hedge વગરના short options માટે ઊંચું margin જોઈએ | Hedges ખરીદવાથી margin ની જરૂરિયાત ઘટે છે |
Short straddle ને નિયંત્રિત કરવાની સામાન્ય રીતો
- દરેક leg પર stop-loss. જો કોઈ leg નું premium નક્કી ટકાવારીથી વધે, ઉદાહરણ તરીકે વેચાણ ભાવથી 25–40% ઉપર, તો તે leg માંથી exit કરો. બીજી leg નું decay ચાલુ રહે છે.
- સંયુક્ત stop. બંનેનું કુલ premium કોઈ લેવલથી ઉપર જાય, અથવા સ્ટ્રેટેજીનું નુકસાન નક્કી રૂપિયાની રકમ પાર કરે, તો બંને legs માંથી exit કરો.
- Wings ખરીદો. થોડાક સો પોઇન્ટ દૂરના out-of-the-money call અને put ખરીદો. આથી straddle મર્યાદિત નુકસાનવાળા iron butterfly માં ફેરવાય છે.
- Time exit. બધું નક્કી સમયે બંધ કરો, જેમ કે 3:15 pm, જેથી ભૂલથી પણ તમે ક્યારેય naked પોઝિશન રાતભર ન રાખો.
- Re-entry ના નિયમો. Stop પછી, કેટલાક ટ્રેડર્સ માર્કેટ સ્થિર થાય ત્યારે નવી ATM strike પર ફરી વેચે છે. કેટલી વાર, તે પહેલેથી નક્કી કરો, જેથી trending દિવસ એકાઉન્ટ ખાઈ ન જાય.
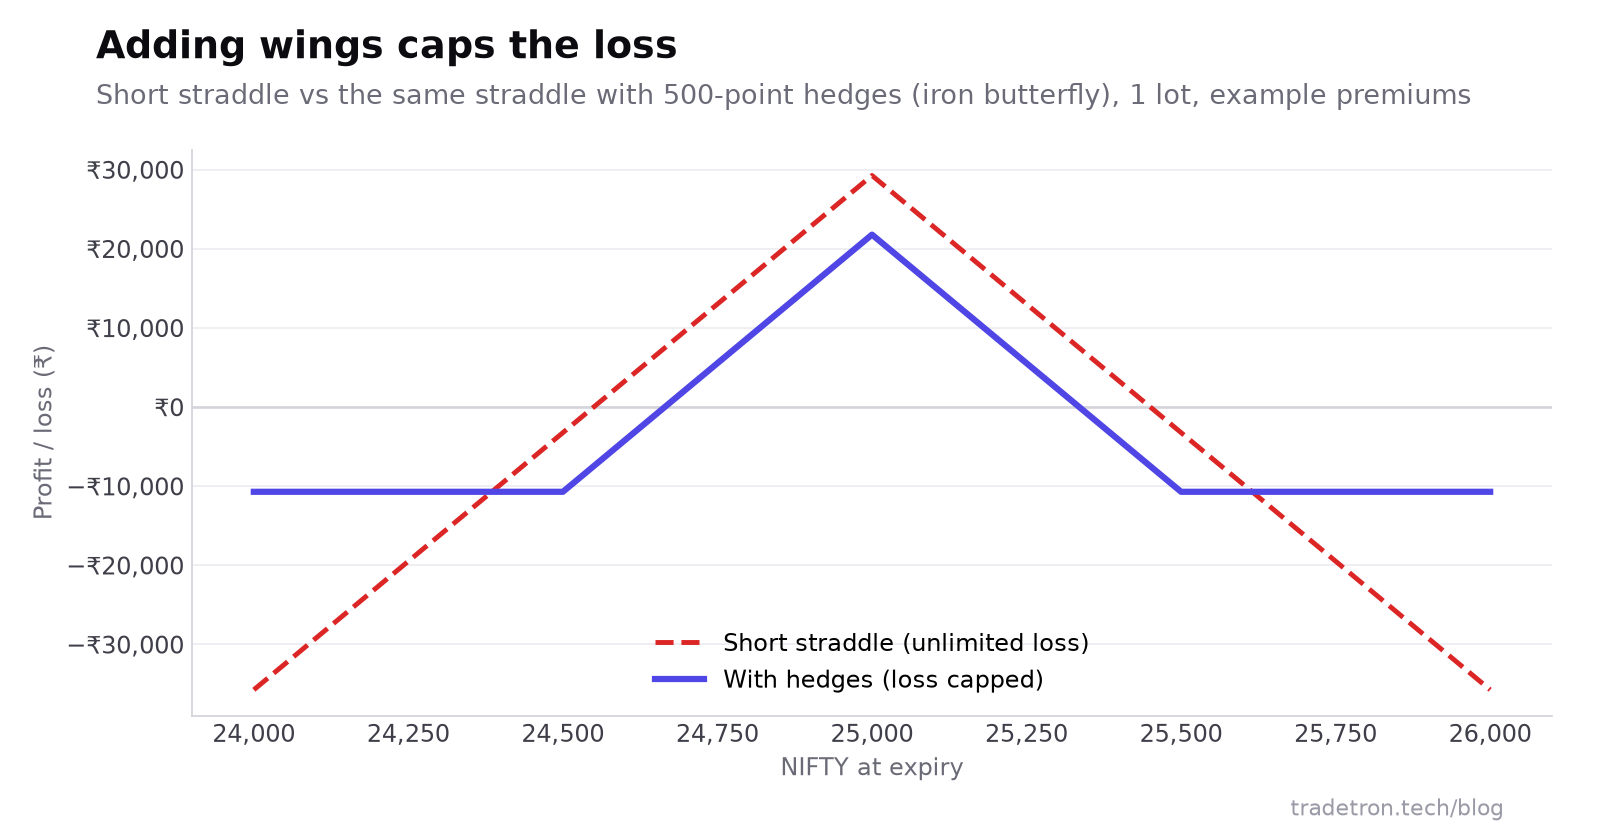 Wings ખરીદવાથી થોડું premium જાય છે પણ નુકસાનની નીચે તળિયું આવી જાય છે
ઉપરના ઉદાહરણમાં, 25,500 call ₹60 માં અને 24,500 put ₹55 માં ખરીદવાનો ખર્ચ ₹115 છે, એટલે net credit ₹450 થી ઘટીને ₹335 થાય છે. બદલામાં, expiry પર સૌથી ખરાબ સ્થિતિ ખુલ્લા નુકસાનને બદલે પ્રતિ lot (500 − 335) × 65 = ₹10,725 બને છે. આ માળખા વિશે વધુ માટે, iron condor ગાઇડ અને hedging શું છે જુઓ.
Short straddle vs short strangle
Short strangle માં ATM options ને બદલે out-of-the-money call અને put વેચાય છે. તેમાં premium ઓછું મળે છે, પણ નુકસાન શરૂ થાય તે પહેલાં માર્કેટને વધુ જગ્યા મળે છે. માર્કેટ સ્થિર રહે તો straddle વધુ કમાય છે; strangle વધુ હિલચાલમાં ટકી રહે છે. અમારી straddle vs strangle સરખામણી બંનેને બાજુ-બાજુમાં સમજાવે છે, અને strangle ગાઇડ strike selection સમજાવે છે.
ટ્રેડ કરતાં પહેલાં test કરો
Short straddle વારંવાર જીતે છે અને મોટું હારે છે, એટલે થોડા ટ્રેડ તમને બહુ ઓછું કહે છે. ચોક્કસ નિયમો (entry time, strike પસંદગી, stop size, re-entries અને exit time) ને volatile મહિનાઓ સહિતના લાંબા સમયગાળા પર backtest કરો, પછી ફક્ત કુલ નફો નહીં, પણ સૌથી ખરાબ દિવસ અને સૌથી ઊંડો drawdown જુઓ. Backtests live ટ્રેડિંગ સાથે કેમ મેળ ખાતા નથી વિશેની અમારી ગાઇડ slippage અને ધ્યાનમાં રાખવા જેવા બીજા તફાવતો સમજાવે છે.
વારંવાર પૂછાતા પ્રશ્નો
Short straddle શું છે?
Short straddle એક ઓપ્શન સ્ટ્રેટેજી છે જેમાં તમે એક જ strike અને expiry વાળો at-the-money call અને at-the-money put વેચો છો. તમે બંને premium ભેગા કરો છો, અને તમે exit કરો કે expiry આવે ત્યાં સુધી underlying strike ની નજીક રહે તો નફો કરો છો.
Short straddle નો મહત્તમ નફો અને નુકસાન કેટલું છે?
મહત્તમ નફો ભેગું કરેલું કુલ premium છે, જે ફક્ત ત્યારે મળે જ્યારે underlying બરાબર strike પર expire થાય. મહત્તમ નુકસાન ઉપરની બાજુ અમર્યાદિત અને નીચેની બાજુ ખૂબ મોટું છે, કારણ કે માર્કેટ હલે તેમ વેચેલા ઓપ્શનમાંથી એકની કિંમત વધતી રહે છે.
Short straddle નો breakeven કેવી રીતે ગણવો?
ઉપરના breakeven માટે strike માં કુલ premium ઉમેરો, અને નીચેના માટે બાદ કરો. 25,000 straddle ₹450 માં વેચવાથી breakevens 25,450 અને 24,550 આવે છે.
Straddle વેચવાનો શ્રેષ્ઠ સમય કયો છે?
ટ્રેડર્સ સામાન્ય રીતે ત્યારે straddles વેચે છે જ્યારે implied volatility ઊંચી હોય અને ઘટવાની અપેક્ષા હોય, માર્કેટ range-bound હોય, અને expiry પહેલાં કોઈ મોટો event ન હોય. ઘણા ટ્રેડર્સ ટ્રેડિંગની પહેલી 15–30 મિનિટ પછી, શરૂઆતની volatility શાંત થાય ત્યારે entry લે છે.
શું short straddle સલામત છે?
કોઈ પણ ઓપ્શન-સેલિંગ સ્ટ્રેટેજી, તમે તેને hedge ન કરો ત્યાં સુધી, મર્યાદિત જોખમના અર્થમાં સલામત નથી. તીવ્ર હિલચાલમાં short straddle premium કરતાં ઘણા ગણું નુકસાન કરી શકે છે. Stop-losses, hedges, નાની size અને time exits જોખમને સંભાળી શકાય તેવું બનાવે છે, શૂન્ય નહીં.
Short straddle અને iron butterfly માં શું તફાવત છે?
Iron butterfly એટલે short straddle વત્તા ખરીદેલા out-of-the-money call અને put. વધારાના ઓપ્શનમાં થોડું premium ખર્ચાય છે, પણ તે મહત્તમ નુકસાનને મર્યાદિત કરે છે અને સામાન્ય રીતે જરૂરી margin ઘટાડે છે.
શું હું short straddle automate કરી શકું?
હા. Tradetron પર તમે entry time, strikes, દરેક leg ના stop-losses, re-entries અને exit time નિયમો તરીકે સેટ કરી શકો છો, તેમનો backtest કરી શકો છો, અને broker જોડતા પહેલાં સ્ટ્રેટેજી Live Offline ચલાવી શકો છો.