Short Straddle: time decay से मुनाफ़े की क्लासिक स्ट्रैटेजी
यह लेख अंग्रेज़ी से अनुवाद किया गया है। मूल लेख अंग्रेज़ी में पढ़ें
Short straddle का मतलब है एक ही strike और एक ही expiry का at-the-money (ATM) call और ATM put बेचना। आप दोनों premium पहले ही ले लेते हैं, और अगर underlying strike के आसपास रहता है तो time decay से मुनाफ़ा कमाते हैं। आपका अधिकतम मुनाफ़ा जमा किया गया premium है; आपका जोखिम है किसी भी दिशा में बड़ी चाल, जिससे नुकसान उस premium से कहीं ज़्यादा हो सकता है।
Short straddle पैसा कैसे कमाता और गंवाता है, और wings जोखिम को कैसे सीमित करते हैं, 3 मिनट में।
Short straddle कैसे काम करता है
NIFTY 25,000 पर है, और आप एक ही expiry का 25,000 call और 25,000 put बेचते हैं। दोनों ऑप्शन at the money हैं, इसलिए दोनों की क़ीमत लगभग पूरी तरह time value है। जितने दिन मार्केट 25,000 के पास रहता है, वह time value घटती जाती है और दोनों ऑप्शन सस्ते होते जाते हैं। चूंकि आपने इन्हें बेचा है, गिरते भाव ही आपका मुनाफ़ा हैं।
इस लेख में सभी premium समझाने के लिए उदाहरण के आंकड़े हैं, live मार्केट भाव नहीं।
Expiry पर short straddle का payoff
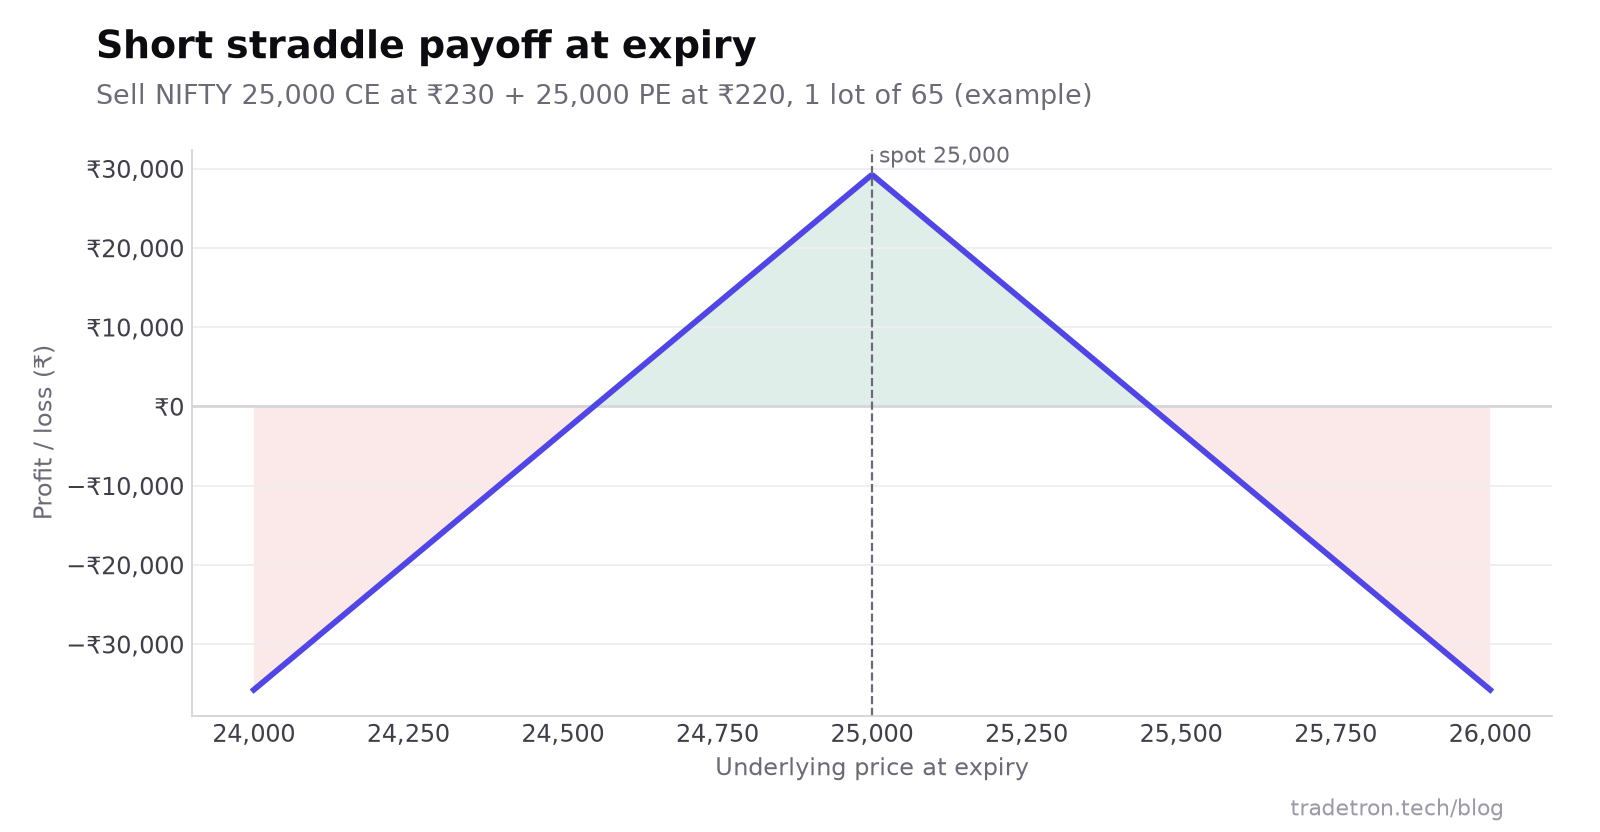 Expiry पर short straddle का payoff: एक तंबू जैसा आकार, दोनों ढलानों पर असीमित नुकसान
| फ़ॉर्मूला | उदाहरण | |
|---|---|---|
| अधिकतम मुनाफ़ा | कुल premium × lot size | ₹450 × 65 = ₹29,250 |
| ऊपरी breakeven | Strike + कुल premium | 25,000 + 450 = 25,450 |
| निचला breakeven | Strike − कुल premium | 25,000 − 450 = 24,550 |
| अधिकतम नुकसान | ऊपर असीमित; नीचे बहुत बड़ा | 26,000 पर: (1,000 − 450) × 65 = −₹35,750 |
तंबू जैसा आकार एक ज़रूरी बात बताता है। NIFTY strike से जितने पॉइंट दूर जाता है, मुनाफ़ा उतने ही पॉइंट घटता है। मुनाफ़े का ज़ोन हर तरफ़ कुल premium जितना चौड़ा होता है, इसलिए जितना ज़्यादा premium आप लेते हैं (आम तौर पर जब IV ऊंची हो), ज़ोन उतना ही चौड़ा होता है।
ट्रेडर short straddle कब इस्तेमाल करते हैं
- रेंज में चलने वाले मार्केट. Underlying बिना किसी साफ़ trend के sideways चल रहा है।
- ऊंची implied volatility जिसके गिरने की उम्मीद हो. Premium मोटे हैं, और IV गिरने से दोनों ऑप्शन सस्ते हो जाते हैं, भले ही भाव न हिले। किसी बड़े event के गुज़र जाने के ठीक बाद ऐसा अक्सर होता है।
- Expiry से पहले कोई तय event न हो. नतीजे, केंद्रीय बजट, RBI पॉलिसी और चुनाव परिणाम, सभी gap ला सकते हैं। इनके ठीक पहले straddle बेचना, ठीक उसी जोखिम के लिए तय भाव पर बेचना है।
- Expiry के क़रीब. आख़िरी दिनों में time decay सबसे तेज़ होता है, इसीलिए कई ट्रेडर expiry वाले हफ़्ते में straddle बेचते हैं।
Short straddle के पीछे के Greeks
| Greek | Position | आपके लिए इसका मतलब |
|---|---|---|
| Theta | Positive | मार्केट जितने दिन शांत रहता है, आप हर दिन time decay कमाते हैं |
| Vega | Negative | IV गिरने पर आपको फ़ायदा और IV बढ़ने पर नुकसान होता है |
| Gamma | Negative | मार्केट strike से जितना दूर जाता है, नुकसान उतनी तेज़ी से बढ़ता है |
| Delta | Entry पर लगभग शून्य | शुरू में दिशा से न्यूट्रल, लेकिन किसी चाल के बाद जल्दी ही दिशा वाला बन जाता है |
Negative gamma वह हिस्सा है जिसे शुरुआत करने वाले कम आंकते हैं। Expiry के क़रीब एक तेज़ चाल के बाद एक घंटे के अंदर ATM straddle आरामदायक मुनाफ़े से अच्छे-ख़ासे नुकसान में जा सकता है।
जोखिम, और उन्हें कैसे संभालें
| जोखिम | क्या होता है | ट्रेडर इसे कैसे संभालते हैं |
|---|---|---|
| तेज़ चाल | एक leg deep in the money चला जाता है, नुकसान पॉइंट दर पॉइंट बढ़ता है | हर leg पर stop-loss, या combined premium पर stop |
| Gap opening | रात की ख़बर से मार्केट आपके strike से दूर, आपके stop के पार खुलता है | Intraday trade करें, या सिर्फ़ hedges के साथ होल्ड करें |
| IV में उछाल | ज़्यादा चाल के बिना भी दोनों ऑप्शन महंगे हो जाते हैं | Events से पहले बेचने से बचें; size छोटी रखें |
| Margin | बिना hedge वाले short options में ज़्यादा margin लगता है | Hedges खरीदने से margin की ज़रूरत घटती है |
Short straddle को कंट्रोल करने के आम तरीके
- हर leg पर stop-loss. अगर किसी leg का premium एक तय प्रतिशत बढ़ जाए, जैसे बेचे गए भाव से 25–40% ऊपर, तो उस leg से exit करें। दूसरा leg decay होता रहता है।
- Combined stop. अगर दोनों का कुल premium एक लेवल से ऊपर चला जाए, या स्ट्रैटेजी का नुकसान एक तय रुपये की रकम पार कर जाए, तो दोनों legs से exit करें।
- Wings खरीदें. कुछ सौ पॉइंट दूर एक out-of-the-money call और put खरीदें। इससे straddle एक iron butterfly बन जाता है, जिसमें नुकसान सीमित होता है।
- Time exit. सब कुछ एक तय समय पर बंद करें, जैसे 3:15 pm, ताकि ग़लती से भी कोई naked position रात भर न रह जाए।
- Re-entry के नियम. Stop लगने के बाद कुछ ट्रेडर मार्केट शांत होने पर नए ATM strike पर फिर से बेचते हैं। पहले से तय करें कि कितनी बार, ताकि trend वाला एक दिन अकाउंट न खा जाए।
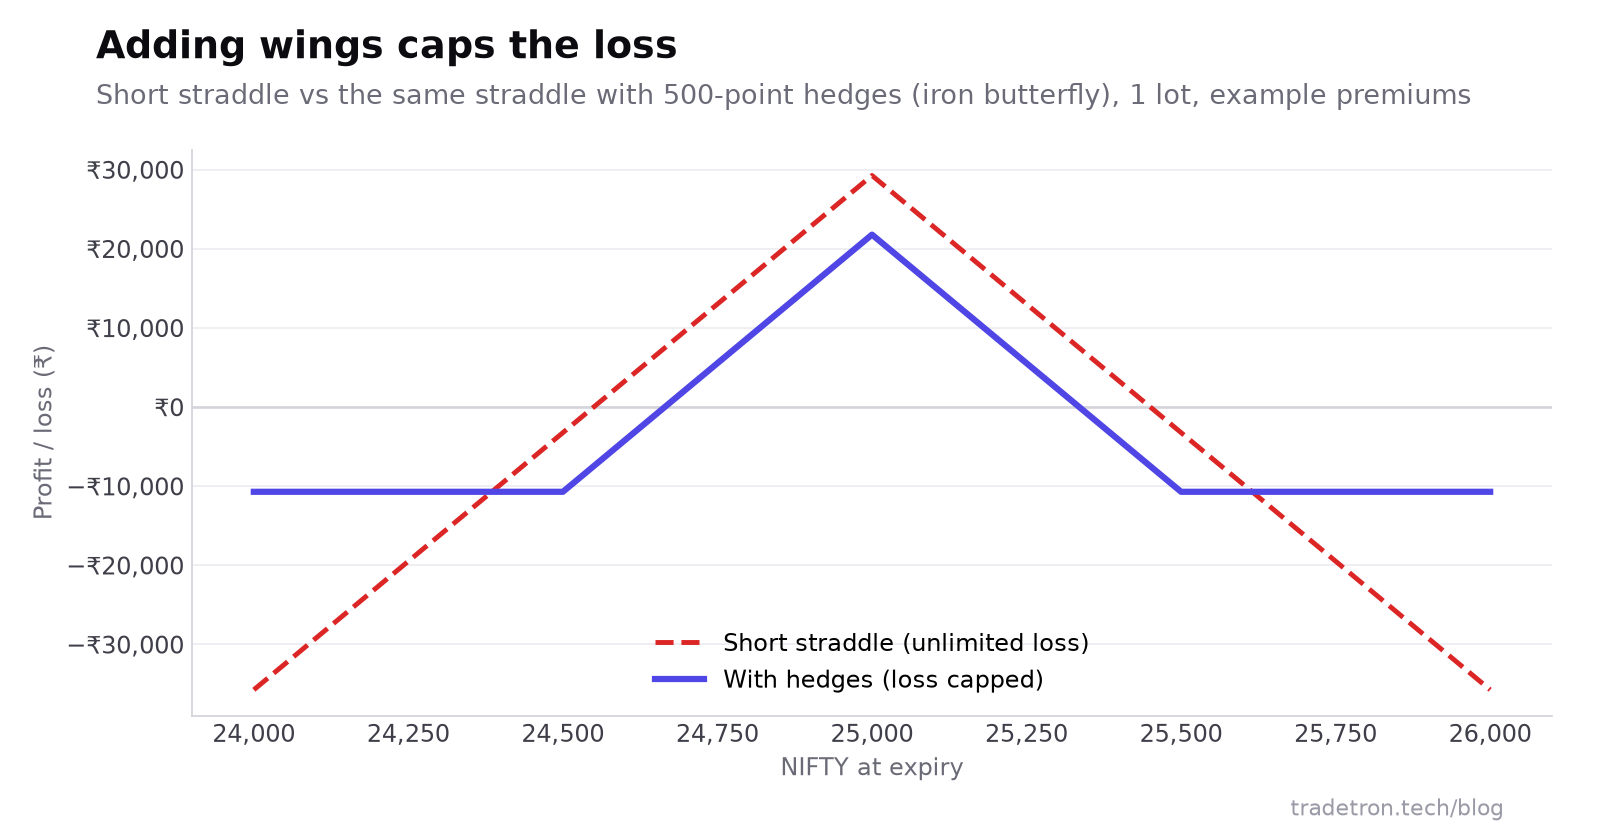 Wings खरीदने में कुछ premium जाता है, लेकिन नुकसान के नीचे एक फ़र्श लग जाता है
ऊपर के उदाहरण में, 25,500 call ₹60 में और 24,500 put ₹55 में खरीदने पर ₹115 लगते हैं, इसलिए net credit ₹450 से घटकर ₹335 रह जाता है। बदले में, expiry पर सबसे बुरी स्थिति खुले नुकसान की जगह (500 − 335) × 65 = ₹10,725 प्रति lot हो जाती है। इस structure के बारे में और जानने के लिए iron condor गाइड और hedging क्या है देखें।
Short straddle बनाम short strangle
Short strangle में ATM options की जगह out-of-the-money call और put बेचे जाते हैं। इसमें premium कम मिलता है, लेकिन नुकसान शुरू होने से पहले मार्केट को ज़्यादा जगह मिलती है। मार्केट शांत बैठा रहे तो straddle ज़्यादा कमाता है; ज़्यादा चाल में strangle टिका रहता है। हमारी straddle बनाम strangle तुलना दोनों को साथ-साथ समझाती है, और strangle गाइड strike चुनने के बारे में बताती है।
Trade करने से पहले टेस्ट करें
Short straddle अक्सर जीतता है और बड़ा हारता है, इसलिए कुछ trades से बहुत कम पता चलता है। ठीक वही नियम (entry का समय, strike का चुनाव, stop की size, re-entries और exit का समय) एक लंबे दौर पर backtest करें जिसमें उतार-चढ़ाव वाले महीने भी हों, फिर सिर्फ़ कुल मुनाफ़ा नहीं, बल्कि सबसे बुरा दिन और सबसे गहरा drawdown देखें। हमारी गाइड backtest live trading से मेल क्यों नहीं खाता slippage और ऐसे दूसरे फ़र्क़ बताती है जिनकी गुंजाइश रखनी चाहिए।
अक्सर पूछे जाने वाले सवाल
Short straddle क्या है?
Short straddle एक options स्ट्रैटेजी है जिसमें आप एक ही strike और expiry का at-the-money call और at-the-money put बेचते हैं। आप दोनों premium लेते हैं, और अगर underlying आपके exit तक या expiry तक strike के पास रहता है, तो मुनाफ़ा कमाते हैं।
Short straddle में अधिकतम मुनाफ़ा और नुकसान कितना है?
अधिकतम मुनाफ़ा जमा किया गया कुल premium है, जो तभी मिलता है जब underlying ठीक strike पर expire हो। अधिकतम नुकसान ऊपर की तरफ़ असीमित और नीचे की तरफ़ बहुत बड़ा है, क्योंकि मार्केट चलने पर बेचे गए ऑप्शन में से एक की वैल्यू बढ़ती ही जाती है।
Short straddle का breakeven कैसे निकालें?
ऊपरी breakeven के लिए strike में कुल premium जोड़ें, और निचले के लिए घटाएं। 25,000 straddle को ₹450 में बेचने पर breakevens 25,450 और 24,550 होते हैं।
Straddle बेचने का सबसे अच्छा समय कब है?
ट्रेडर आम तौर पर तब straddle बेचते हैं जब implied volatility ऊंची हो और उसके गिरने की उम्मीद हो, मार्केट रेंज में हो, और expiry से पहले कोई बड़ा event न हो। कई ट्रेडर शुरुआती volatility शांत होने के बाद, ट्रेडिंग के पहले 15–30 मिनट बाद entry लेते हैं।
क्या short straddle सुरक्षित है?
Hedge किए बिना कोई भी ऑप्शन सेलिंग स्ट्रैटेजी सीमित जोखिम के मायने में सुरक्षित नहीं है। तेज़ चाल में short straddle premium का कई गुना गंवा सकता है। Stop-losses, hedges, छोटी size और time exits जोखिम को संभालने लायक बनाते हैं, शून्य नहीं।
Short straddle और iron butterfly में क्या फ़र्क़ है?
Iron butterfly एक short straddle है जिसमें साथ में एक out-of-the-money call और put खरीदा जाता है। इन अतिरिक्त ऑप्शन में कुछ premium लगता है, लेकिन ये अधिकतम नुकसान को सीमित करते हैं और आम तौर पर ज़रूरी margin घटाते हैं।
क्या मैं short straddle automate कर सकता हूं?
हां। Tradetron पर आप entry का समय, strikes, हर leg पर stop-losses, re-entries और exit का समय नियमों के रूप में सेट कर सकते हैं, उनका backtest कर सकते हैं, और broker जोड़ने से पहले स्ट्रैटेजी को Live Offline में चला सकते हैं।