NIFTY ઓપ્શન Hedging સ્ટ્રેટેજી: Protective Put, Collar અને વધુ
આ લેખ અંગ્રેજીમાંથી અનુવાદિત છે. મૂળ લેખ અંગ્રેજીમાં વાંચો
NIFTY ઓપ્શન hedging સ્ટ્રેટેજી માં NIFTY ઓપ્શન, મોટાભાગે ખરીદેલો put, વાપરવામાં આવે છે જેથી index તમારી વિરુદ્ધ જાય ત્યારે તમારી હાલની પોઝિશનનું નુકસાન સરભર થાય. NIFTY વધે ત્યારે તમારો પોર્ટફોલિયો વધતો હોય, તો તમે NIFTY put ખરીદો છો: index ઘટે ત્યારે put વધે છે અને નુકસાનનો આંચકો ઓછો કરે છે. તેનો ખર્ચ premium છે, જે ઘટાડો આવે કે ન આવે, ચૂકવવો પડે છે.
NIFTY ઓપ્શનથી hedging એટલે શું?
Hedging એટલે તમારી હાલની પોઝિશનથી ઊલટી દિશામાં ચાલતી બીજી પોઝિશન લેવી, જેથી એકનું નુકસાન બીજાના ફાયદાથી થોડું સરભર થાય. સામાન્ય પરિચય માટે જુઓ hedging શું છે અને તેને કેવી રીતે ઓટોમેટ કરવું.
NIFTY ઓપ્શન hedge ના ત્રણ ભાગ છે:
| ભાગ | તે શું છે | ઉદાહરણ |
|---|---|---|
| Exposure | તમે જેનું રક્ષણ કરો છો | NIFTY ને અનુસરતો શેર પોર્ટફોલિયો, long NIFTY futures પોઝિશન, અથવા ખરીદેલો call |
| Hedge | Exposure ગુમાવે ત્યારે જે ઓપ્શન કમાય | હાલના લેવલથી નીચે ખરીદેલો NIFTY put |
| ખર્ચ | રક્ષણ માટે તમે જે ચૂકવો | Put નું premium × lot size |
NIFTY ઓપ્શન European-style અને cash-settled છે: in-the-money ઓપ્શન expiry પર રોકડમાં settle થાય છે, કોઈ ડિલિવરી નથી અને વહેલો exercise નથી.
તમને કેટલા lot જોઈએ?
Beta માપે છે કે NIFTY માં 1% ની હલચલ પર તમારો પોર્ટફોલિયો કેટલો હલે છે. વિવિધતાવાળો large-cap પોર્ટફોલિયો ઘણીવાર 1 ની નજીક હોય છે; high-beta midcap નો પોર્ટફોલિયો તેનાથી ઘણો ઉપર હોઈ શકે છે.
- ₹16,25,000 પોર્ટફોલિયો મૂલ્ય (beta 1)
- 25,000 × 65 = NIFTY ના એક lot દીઠ ₹16,25,000 નું exposure
- 1 lot તેને hedge કરવા જોઈએ
એ જ પોર્ટફોલિયોનો beta 1.3 હોય, તો તમારે 16,25,000 × 1.3 ÷ 16,25,000 = 1.3 lot જોઈએ, જેને 1 (થોડું ઓછું hedge) અથવા 2 (વધારે hedge) માં ફેરવવું પડે. January 2026 સિરીઝથી NIFTY નો lot size 65 છે; સાઇઝ નક્કી કરતા પહેલાં હાલનો આંકડો તપાસો.
ઉદાહરણ સાથે NIFTY ઓપ્શન hedging સ્ટ્રેટેજી
સમજૂતી માટેનું ઉદાહરણ. આંકડા ફક્ત સમજાવવા માટે છે, લાઇવ બજાર ભાવ કે ભલામણ નથી.
એક ટ્રેડર પાસે ₹16,25,000 નો પોર્ટફોલિયો છે જે લગભગ NIFTY 50 ની જેમ જ ચાલે છે (beta ≈ 1). NIFTY 25,000 પર છે. ટ્રેડર NIFTY 24,700 put નો 1 lot (spot થી 300 પોઇન્ટ, લગભગ 1.2%, નીચે), expiry માં ત્રણ અઠવાડિયા બાકી, ₹110 માં ખરીદે છે.
- ₹7,150 hedge નો ખર્ચ (₹110 × 65)
- 24,700 લેવલ જેની નીચે put પૈસા આપવાનું શરૂ કરે
- 24,590 લેવલ જ્યાં put પોતાનો ખર્ચ પાછો વસૂલ કરે (24,700 − 110)
| Expiry પર NIFTY | પોર્ટફોલિયો | Put | ચોખ્ખું પરિણામ | Hedge વગર |
|---|---|---|---|---|
| 24,000 (−4%) | −₹65,000 | +₹45,500 − ₹7,150 = +₹38,350 | −₹26,650 | −₹65,000 |
| 24,700 (−1.2%) | −₹19,500 | −₹7,150 | −₹26,650 | −₹19,500 |
| 25,200 (+0.8%) | +₹13,000 | −₹7,150 | +₹5,850 | +₹13,000 |
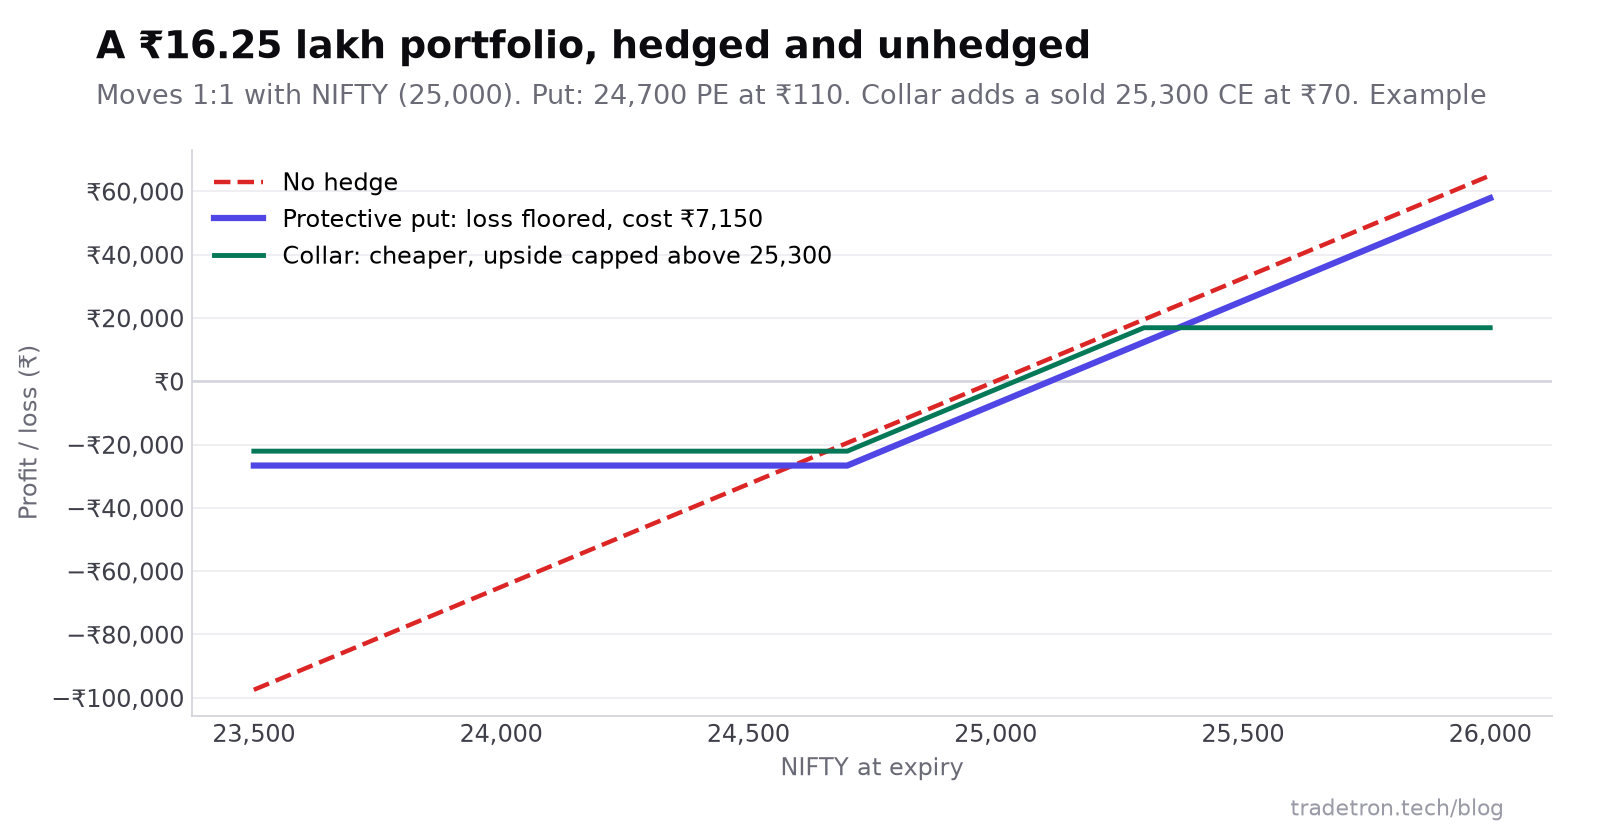 Put નુકસાનની નીચે તળિયું મૂકે છે; collar તળિયું ઊંચું કરે છે અને છત નીચી કરે છે
ધ્યાન આપવા જેવી ત્રણ વાત:
- નુકસાનનું તળિયું નક્કી છે. NIFTY ગમે તેટલું ઘટે, expiry પર hedge કરેલું નુકસાન લગભગ ₹26,650 પર જ રહે છે: ઘટાડાના પહેલા 300 પોઇન્ટ વત્તા premium.
- નાના ઘટાડા કવર થતા નથી. 25,000 અને 24,700 વચ્ચે put expiry પર કંઈ આપતો નથી; તમે પોર્ટફોલિયો પર અને premium પર ગુમાવો છો.
- NIFTY વધે, તો તમે ન વાપરેલા વીમાના પૈસા ચૂકવો છો. દરેક hedge માં આ જ સમાધાન છે.
આ આંકડા ખર્ચ પહેલાંના છે. Brokerage, એક્સચેન્જ ચાર્જ, GST, stamp duty અને STT બધું લાગુ પડે છે, અને expiry પર in the money settle થતા ઓપ્શન પરનો STT સૌથી વધુ ભુલાઈ જાય છે. હાલના દર તમારા broker પાસેથી તપાસો.
Hedge ને સસ્તું બનાવવું
Collar
એ જ exposure સામે out-of-the-money call વેચો અને તેના premium થી put નો ખર્ચ કાઢો. ઉદાહરણમાં, 25,300 call ₹70 પર વેચવાથી ₹4,550 આવે છે, જે hedge નો ચોખ્ખો ખર્ચ ₹7,150 થી ઘટાડીને ₹2,600 કરે છે. સૌથી ખરાબ સ્થિતિ સુધરીને લગભગ −₹22,100 થાય છે, પણ 25,300 ઉપરનો ફાયદો છોડવો પડે છે: સૌથી સારી સ્થિતિ લગભગ +₹16,900 છે.
Put spread
24,700 put ખરીદો અને તેનાથી વધુ દૂરનો OTM put વેચો, ધારો કે 24,200. વેચેલો put ખર્ચ ઘટાડે છે, પણ 24,200 ની નીચે રક્ષણ બંધ થઈ જાય છે. આ મોટા કડાકા કરતાં મધ્યમ ઘટાડા સામેના hedge માટે યોગ્ય છે.
વધુ દૂરના કે લાંબી મુદતના put
Spot થી વધુ દૂરનો put ઓછો મોંઘો હોય છે પણ મોડો પૈસા આપવાનું શરૂ કરે છે. લાંબી expiry વધુ મોંઘી હોય છે પણ ઓછી વાર roll કરવી પડે છે અને દરરોજ ધીમે ઘટે છે.
સામાન્ય NIFTY ઓપ્શન hedging સ્ટ્રેટેજી
| સ્ટ્રેટેજી | રચના | કોના માટે શ્રેષ્ઠ |
|---|---|---|
| Protective put | Long exposure સામે OTM NIFTY put ખરીદો | પોર્ટફોલિયો કે long પોઝિશન પર downside મર્યાદિત કરવા |
| Collar | OTM put ખરીદો + OTM call વેચો | મર્યાદિત upside સ્વીકારો ત્યારે સસ્તું રક્ષણ |
| Put spread hedge | OTM put ખરીદો + વધુ દૂરનો OTM put વેચો | મર્યાદિત ઘટાડા માટે સસ્તું hedge |
| Futures hedge | Long futures સામે put ખરીદો (અથવા short futures સામે call) | Leverage વાળી futures પોઝિશન પર નુકસાન મર્યાદિત કરવા |
| Covered call | Long પોઝિશન સામે OTM call વેચો | હોલ્ડિંગ ખર્ચ સરભર કરવા premium કમાવું; downside રક્ષણ નથી |
| Hedged ઓપ્શન selling | Short ઓપ્શન સામે wings ખરીદો | Short straddle અને strangle ને iron butterfly અને condor માં ફેરવવા |
તમે ઓપ્શન વેચતા હો, તો wings ખરીદવી એ સૌથી મહત્વનું hedge છે: જુઓ iron condor ગાઇડ અને short straddle ગાઇડ.
NIFTY hedge ના ખર્ચને શું અસર કરે છે
- Strike નું અંતર. Spot ની નજીકનો put વધુ મોંઘો હોય છે પણ વહેલો પૈસા આપે છે.
- Expiry સુધીનો સમય. લાંબી મુદતના put કુલ મળીને વધુ મોંઘા હોય છે, પણ દરરોજના હિસાબે ઓછા.
- Implied volatility. બજાર તણાવમાં હોય ત્યારે IV વધે છે અને hedge મોંઘા થાય છે, અને બરાબર ત્યારે જ લોકોને તે જોઈએ છે. IV શાંત હોય ત્યારે hedge કરવું સસ્તું પડે છે.
- Time decay. OTM put આખો time value જ છે. જે દિવસે તેની જરૂર ન પડે, તે થોડું ગુમાવે છે. આ વીમાનો ખર્ચ છે, hedge નિષ્ફળ ગયું તેની નિશાની નથી. જુઓ ઓપ્શન premium કેવી રીતે ગણાય.
Hedging માટે NIFTY vs BANK NIFTY
| NIFTY ઓપ્શન | BANK NIFTY ઓપ્શન | |
|---|---|---|
| Underlying | NIFTY 50: આખું બજાર | NIFTY Bank: બેંકિંગ અને ફાઇનાન્શિયલ શેર |
| Lot size (Jan 2026 થી) | 65 | 30 |
| Expiry | Weekly અને monthly | ફક્ત monthly |
| Hedging માટે ઉપયોગ | વિવિધતાવાળા પોર્ટફોલિયો | બેંક શેરમાં કેન્દ્રિત પોર્ટફોલિયો |
BANK NIFTY put વિવિધતાવાળા પોર્ટફોલિયોને સારી રીતે hedge નહીં કરે, અને NIFTY put બેંક શેરથી ભરેલા પોર્ટફોલિયોને ચોક્કસ રીતે hedge નહીં કરે. તમારી પાસે જે છે તે મુજબ hedge પસંદ કરો.
જોખમ વ્યવસ્થાપન અને સામાન્ય ભૂલો
- Hedge ની સાઇઝ ખરેખરના exposure મુજબ રાખો, lot ફોર્મ્યુલા અને beta વાપરીને, ગોળ આંકડા પરથી નહીં.
- Hedge ની expiry ને જોખમના સમયગાળા સાથે મેળવો. ઇવેન્ટ પહેલાં expire થતો put તમને રક્ષણ વગર છોડે છે.
- Decay માટે બજેટ રાખો. રક્ષણ પર દર મહિને કેટલું premium ખર્ચવા તૈયાર છો તે પહેલેથી નક્કી કરો.
- Roll નિયમથી કરો, અંદાજથી નહીં. સમાચારની આસપાસ હાથે hedge ફરી ખરીદવાથી timing નું જોખમ વધે છે.
- Hedge ને ટ્રેડ ન બનાવો. "બજાર બરાબર લાગે છે" એમ માનીને put વહેલો વેચી દેવાથી ખરી જરૂરના સમયે તમે hedge વગર રહો છો.
વારંવાર પૂછાતા પ્રશ્નો
NIFTY ઓપ્શન hedging સ્ટ્રેટેજી શું છે?
Index ઘટે તો હાલની પોઝિશનના સંભવિત નુકસાનને સરભર કરવા NIFTY ઓપ્શન, સામાન્ય રીતે ખરીદેલો put, વાપરવો. તમે premium ચૂકવો છો અને બદલામાં તમારા નુકસાનની નીચે તળિયું મળે છે.
NIFTY ઓપ્શનથી hedging નું સૌથી સરળ ઉદાહરણ કયું છે?
Long પોર્ટફોલિયો કે long NIFTY futures પોઝિશન સામે out-of-the-money NIFTY put ખરીદવો. આને protective put કહે છે.
મારા પોર્ટફોલિયોને hedge કરવા કેટલા NIFTY lot જોઈએ?
તમારા પોર્ટફોલિયો મૂલ્યને તેના beta થી ગુણો, પછી NIFTY ના લેવલ ગુણ્યા lot size (65) થી ભાગો. NIFTY 25,000 પર હોય ત્યારે beta 1 વાળા ₹16.25 લાખના પોર્ટફોલિયોને એક lot જોઈએ.
શું NIFTY ઓપ્શનથી hedging બધું જોખમ દૂર કરે છે?
ના. Hedge સંભવિત નુકસાનનું કદ ઘટાડે છે પણ તેને દૂર કરતું નથી. Out-of-the-money put ઘટાડાના પહેલા ભાગને રક્ષણ વગર છોડે છે, premium એક ખર્ચ છે, અને જે પોર્ટફોલિયો NIFTY ને નજીકથી અનુસરતો નથી તે પૂરેપૂરો hedge નહીં થાય.
Collar શું છે, અને તે put hedge થી કેવી રીતે અલગ છે?
Collar માં protective put સાથે out-of-the-money call વેચવામાં આવે છે. Call નું premium put નો ખર્ચ ઘટાડે છે કે આવરી લે છે, પણ call ના strike ઉપરનો તમારો ફાયદો મર્યાદિત થઈ જાય છે.
Weekly કે monthly NIFTY ઓપ્શનથી hedge કરવું વધુ સારું છે?
Weekly put કોન્ટ્રાક્ટ દીઠ ઓછા મોંઘા છે પણ ઝડપથી ઘટે છે અને વારંવાર roll કરવા પડે છે. Monthly કે લાંબી મુદતના put શરૂઆતમાં વધુ મોંઘા છે પણ દરરોજ ધીમે ઘટે છે અને લાંબા જોખમ સમયગાળાને આવરે છે. સાચી પસંદગી તમને કેટલો સમય રક્ષણ જોઈએ છે તેના પર આધાર રાખે છે.
શું NIFTY ઓપ્શન hedge ઓટોમેટ થઈ શકે?
હા. Strike પસંદગી, lot ની સાઇઝ અને roll નો સમય Tradetron પર નિયમો તરીકે બનાવી શકાય છે, ઐતિહાસિક ડેટા પર backtest કરી શકાય છે, અને લાઇવ જતા પહેલાં Live Offline ચલાવી શકાય છે.