

Algorithmic ટ્રેડિંગ સ્ટ્રેટેજીના performance નું મૂલ્યાંકન કેવી રીતે કરવું
આ લેખ અંગ્રેજીમાંથી અનુવાદિત છે. મૂળ લેખ અંગ્રેજીમાં વાંચો
Algorithmic ટ્રેડિંગ સ્ટ્રેટેજીનું મૂલ્યાંકન કરવા માટે, કુલ નફાથી આગળ જઈને જુઓ કે તે કેવી રીતે કમાયો: maximum drawdown (ટોચથી સૌથી ખરાબ ઘટાડો), risk-adjusted return (Sharpe કે Calmar ratio), દરેક ટ્રેડ પર profit factor અને expectancy, અને win rate જીત અને હારના કદ સાથે બંધબેસે છે કે નહીં. પછી તપાસો કે પરિણામ અલગ-અલગ સમયગાળામાં અને ખર્ચ પછી પણ ટકી રહે છે કે નહીં.
કુલ નફાથી શરૂઆત કરવી કેમ ખોટી છે
કલ્પના કરો કે બે સ્ટ્રેટેજીએ ₹5,00,000 ની મૂડી પર એક વર્ષમાં દરેકે ₹1,00,000 કમાયા. Strategy A ક્યારેય ટોચથી ₹20,000 થી વધુ નીચે ગઈ નહીં. Strategy B એક સમયે ₹1,50,000 નીચે ગઈ અને પછી પાછી આવી. બંનેનું વળતર સરખું છે, પણ B એ રસ્તામાં એકાઉન્ટનો લગભગ ત્રીજો ભાગ ગુમાવ્યો, અને મોટાભાગના લોકોએ તે પાછી આવે તે પહેલાં જ તેને બંધ કરી દીધી હોત.
મુખ્ય metrics, એક નજરમાં
| Metric | તે શું માપે છે | ફોર્મ્યુલા | શું જોવું |
|---|---|---|---|
| Maximum drawdown | ટોચથી નીચા સ્તર સુધીનો સૌથી ખરાબ ઘટાડો | (Peak − Trough) ÷ Peak | એટલો નાનો કે તમે તે દરમિયાન ટ્રેડિંગ ચાલુ રાખો |
| Sharpe ratio | Volatility ના દરેક એકમ દીઠ વળતર | (વળતર − risk-free rate) ÷ વળતરનું standard deviation | વધુ હોય તે સારું; સરખી વસ્તુઓની સરખામણી કરો |
| Sortino ratio | Sharpe જેવું, પણ ફક્ત નીચેની volatility ગણે છે | (વળતર − risk-free rate) ÷ downside deviation | વધુ હોય તે સારું |
| Calmar ratio | Drawdown ના દરેક એકમ દીઠ વાર્ષિક વળતર | વાર્ષિક વળતર ÷ maximum drawdown | વધુ હોય તે સારું |
| Win rate | જીતેલા ટ્રેડ (કે દિવસો) નો હિસ્સો | જીત ÷ કુલ ટ્રેડ | જીત/હારના કદ સાથે જ અર્થપૂર્ણ |
| Payoff ratio | હારની સરખામણીમાં જીતનું કદ | સરેરાશ જીત ÷ સરેરાશ હાર | Win rate સાથે વાંચો |
| Profit factor | Gross loss ના દરેક રૂપિયા દીઠ gross profit | Gross profit ÷ gross loss | પૈસા કમાવા માટે 1 થી વધુ; વધુ હોય તે સારું |
| Expectancy | દરેક ટ્રેડનું સરેરાશ પરિણામ | Win rate × સરેરાશ જીત − loss rate × સરેરાશ હાર | ખર્ચ પછી positive |
ગણતરી સાથેનું ઉદાહરણ (કાલ્પનિક ટ્રેડ)
એક કાલ્પનિક સ્ટ્રેટેજીના દસ ટ્રેડ આ રહ્યા:
| ટ્રેડ | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
|---|---|---|---|---|---|---|---|---|---|---|
| P&L (₹) | +3,000 | −1,000 | −1,000 | +2,500 | −1,200 | −800 | +4,000 | −1,000 | +1,500 | −1,000 |
| ચાલુ કુલ (₹) | 3,000 | 2,000 | 1,000 | 3,500 | 2,300 | 1,500 | 5,500 | 4,500 | 6,000 | 5,000 |
- 40% win rate (10 માંથી 4 જીત)
- 2.75 payoff ratio (₹2,750 સરેરાશ જીત ÷ ₹1,000 સરેરાશ હાર)
- 1.83 profit factor (₹11,000 gross profit ÷ ₹6,000 gross loss)
- ₹500 દરેક ટ્રેડ પર expectancy
Expectancy બે રીતે સાચી સાબિત થાય છે: 0.4 × ₹2,750 − 0.6 × ₹1,000 = ₹500, અને ₹5,000 કુલ ÷ 10 ટ્રેડ = ₹500. Maximum drawdown ₹2,000 છે: ચાલુ કુલ ₹3,000 થી ₹1,000 સુધી ઘટ્યું, અને પછી ₹3,500 થી ₹1,500 સુધી.
દસમાંથી છ હાર, તેમાંથી પસાર થતી વખતે ખરાબ લાગે છે. આંકડા કહે છે કે સ્ટ્રેટેજી મજબૂત છે, કારણ કે દરેક જીત દરેક હાર કરતાં લગભગ ત્રણ ગણી છે. એટલે જ તમે win rate અને payoff ને સાથે વાંચો છો.
Win rate: સૌથી વધુ ખોટી રીતે સમજાતો આંકડો
ઊંચો win rate આશ્વાસન આપતો લાગે છે, પણ મહત્વનું એ છે કે જીત હારનો ખર્ચ ભરી આપે છે કે નહીં. Break-even win rate ફક્ત payoff ratio પર આધાર રાખે છે:
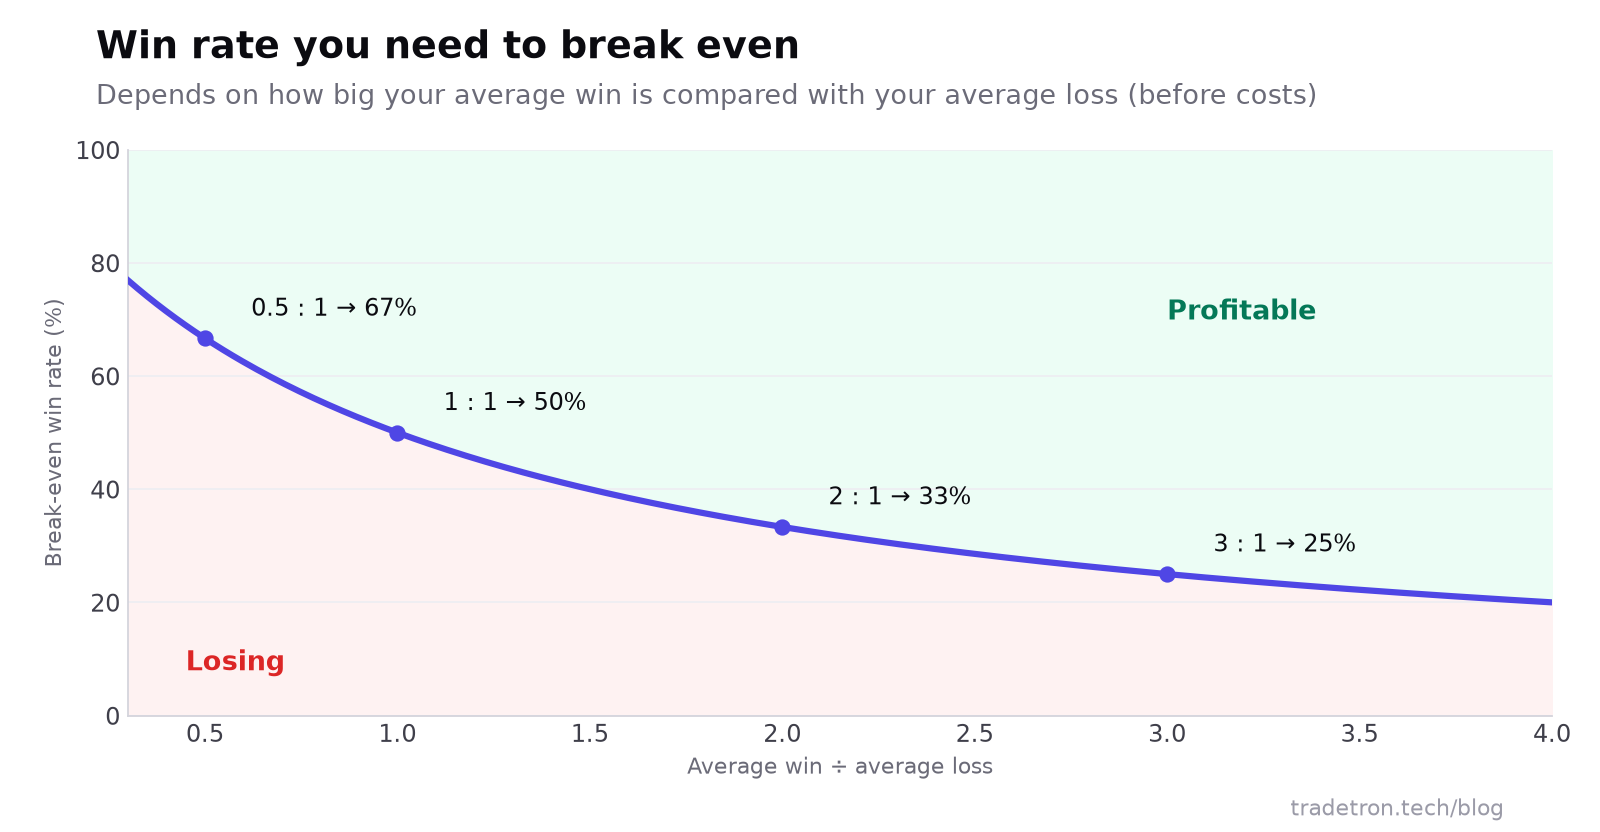 Break-even win rate = 1 ÷ (1 + payoff ratio), ખર્ચ પહેલાં
Maximum drawdown: તમે સ્ટ્રેટેજી સાથે ટકશો કે નહીં તે નક્કી કરતો આંકડો
Maximum drawdown એટલે તમારી equity ના ઊંચા બિંદુથી પછીના નીચા બિંદુ સુધીનો સૌથી મોટો ઘટાડો, નવી ટોચ આવે તે પહેલાં. તેની સાથે બે વસ્તુઓ જુઓ:
- તમે જે size પર ટ્રેડ કરશો તેના પર રૂપિયામાં તેનું કદ. ₹10,00,000 પર 15% drawdown એટલે ₹1,50,000. એ નુકસાન તમારી સ્ક્રીન પર કલ્પો.
- તે કેટલો સમય ચાલ્યો. જે drawdown માંથી બહાર આવતાં આઠ મહિના લાગ્યા, તે ત્રણ અઠવાડિયામાં પાછા આવેલા વધુ ઊંડા drawdown કરતાં સહન કરવો વધુ અઘરો છે.
Backtest બતાવે તેના કરતાં ખરાબ સ્થિતિ માટે તૈયારી રાખો. ઇતિહાસમાં ફક્ત એ જ drawdowns છે જે થયા, એ નહીં જે થઈ શક્યા હોત. Drawdown ઘટાડવા વિશેની અમારી પોસ્ટ તેને કેવી રીતે નિયંત્રિત કરવો તે સમજાવે છે.
Risk-adjusted return: Sharpe, Sortino અને Calmar
આ ratios જવાબ આપે છે: જોખમના દરેક એકમ માટે મને કેટલું વળતર મળ્યું?
- Sharpe ratio વધારાના વળતરને વળતરની volatility થી ભાગે છે. Volatility ઉપર અને નીચે બંને ઉતાર-ચઢાવ ગણે છે. તે કેવી રીતે ગણાય છે અને તેની મર્યાદાઓ માટે Sharpe ratio ની સમજ વાંચો.
- Sortino ratio ફક્ત નીચેની volatility ગણે છે, એટલે મોટા ઉછાળાવાળા દિવસો ધરાવતી સ્ટ્રેટેજીને તેના માટે સજા મળતી નથી.
- Calmar ratio વાર્ષિક વળતરને maximum drawdown થી ભાગે છે. ટ્રેડર્સ માટે તે સૌથી સહેલાઈથી સમજાય તેવું છે: વર્ષે 18% વળતર અને 12% maximum drawdown વાળી સ્ટ્રેટેજીનો Calmar 1.5 છે (કાલ્પનિક આંકડા).
સાતત્ય અને મજબૂતીની તપાસ
ઉપરના દરેક metric પર સ્ટ્રેટેજી ફક્ત એક નસીબદાર સમયગાળાને કારણે સારો સ્કોર કરી શકે છે. તેના પર વિશ્વાસ કરતાં પહેલાં તપાસો:
- મહિના-દર-મહિના P&L. નફો ઘણા મહિનાઓમાં ફેલાયેલો છે, કે બે મહિનાએ જ બધું કમાવ્યું?
- અલગ માર્કેટ સ્થિતિઓ. તીવ્ર ઘટાડા, sideways સમયગાળા અને મજબૂત trend માં તેણે કેવું કર્યું?
- ટ્રેડની સંખ્યા. ત્રીસ ટ્રેડ નાનો નમૂનો છે; થોડાક સો ટ્રેડ તમને ઘણું વધુ કહે છે.
- નજીકના settings. જો 25% stop કામ કરે પણ 20% અને 30% ન કરે, તો edge નાજુક છે.
- ખર્ચ પછીના પરિણામો. Brokerage અને slippage લાગુ કરો. High-frequency સ્ટ્રેટેજી સૌથી વધુ સંવેદનશીલ છે.
- Backtest vs live. એકવાર live ચાલે, પછી એ જ સમયગાળા માટે live પરિણામોની backtest સાથે સરખામણી કરો. વધતો તફાવત બતાવે છે કે test માં કંઈક અવાસ્તવિક હતું. Backtests અને live ટ્રેડિંગ કેમ અલગ પડે છે જુઓ.
સ્ટ્રેટેજી live થયા પછી કયા metrics પર નજર રાખવી?
| તપાસ | કેટલી વાર | ચેતવણીનો સંકેત |
|---|---|---|
| હાલનો drawdown vs backtest maximum | દર અઠવાડિયે | Testing માંના કોઈ પણ કરતાં ઊંડો |
| Win rate અને payoff ratio | દર મહિને | બંને સાથે નીચે સરકી રહ્યા છે |
| દરેક ટ્રેડ પર slippage | દર મહિને | Fills સતત અપેક્ષા કરતાં ખરાબ |
| એ જ સમયગાળા માટે live vs backtest P&L | દર મહિને | તફાવત વધી રહ્યો છે |
| ટ્રેડની સંખ્યા | દર અઠવાડિયે | સામાન્ય કરતાં ઘણા વધુ કે ઓછા ટ્રેડ (ઘણીવાર logic કે data ની સમસ્યા) |
જ્યારે પહેલાં કામ કરતી સ્ટ્રેટેજી કામ કરવાનું બંધ કરે, ત્યારે તેને બદલતા પહેલાં strategy fatigue વાંચો.
વારંવાર પૂછાતા પ્રશ્નો
ટ્રેડિંગ સ્ટ્રેટેજીનું મૂલ્યાંકન કરવા માટે સૌથી મહત્વના metrics કયા છે?
Maximum drawdown, Sharpe કે Calmar ratio જેવું risk-adjusted return નું માપ, profit factor, અને ખર્ચ પછી દરેક ટ્રેડ પર expectancy. Win rate ફક્ત સરેરાશ જીત અને સરેરાશ હાર સાથે જ ઉપયોગી છે.
Algo સ્ટ્રેટેજી માટે સારો Sharpe ratio કેટલો ગણાય?
વધુ હોય તે સારું, અને ખર્ચ પછી 1 થી વધુ ratio સામાન્ય રીતે સ્ટ્રેટેજી માટે ઠીકઠાક ગણાય છે. પણ Sharpe ratios કેવી રીતે ગણાય છે અને કયો સમયગાળો test થયો છે તેના પર આધાર રાખે છે, એટલે તેમની સરખામણી એક જ report કે tool ની અંદર કરો, અને ટૂંકા backtests માંથી આવતા ખૂબ ઊંચા આંકડા પર શંકા રાખો.
સારો profit factor કેટલો ગણાય?
1 થી વધુ એટલે gross profits gross losses કરતાં વધુ હતા. ઘણા ટ્રેડર્સ ખર્ચ પછી 1 થી આરામથી વધુ આંકડો શોધે છે, કારણ કે 1 ની નજીકનો profit factor થોડા વધારાના slippage થી negative થઈ શકે છે.
શું ઊંચો win rate સારો છે?
પોતે નહીં. મહત્વનું છે win rate અને payoff ratio સાથે. જો ભાગ્યે જ થતી હાર વારંવાર થતી જીત કરતાં ઘણી મોટી હોય, તો 90% win rate પણ પૈસા ગુમાવે છે; જો જીત હાર કરતાં લગભગ બમણાથી વધુ હોય, તો 35% win rate પણ પૈસા કમાય છે.
Maximum drawdown કેવી રીતે ગણવો?
તમારી ચાલુ equity પર નજર રાખો. દરેક બિંદુએ, અત્યાર સુધીના સૌથી ઊંચા મૂલ્યથી થયેલો ઘટાડો માપો. આવો સૌથી મોટો ઘટાડો maximum drawdown છે: (peak − trough) ÷ peak, ટકાવારીમાં.
સ્ટ્રેટેજીનું મૂલ્યાંકન કરવા માટે મને કેટલા ટ્રેડ જોઈએ?
અલગ-અલગ માર્કેટ સ્થિતિઓમાં જેટલા મળી શકે તેટલા. થોડા ડઝન ટ્રેડ નસીબ હોઈ શકે; ઘણા વર્ષોમાં થોડાક સો ટ્રેડ ઘણું વધુ ભરોસાપાત્ર ચિત્ર આપે છે.


