

Algorithmic trading உத்திகளின் செயல்திறனை எப்படி மதிப்பிடுவது
இந்தக் கட்டுரை ஆங்கிலத்திலிருந்து மொழிபெயர்க்கப்பட்டது. மூலக் கட்டுரையை ஆங்கிலத்தில் படியுங்கள்
ஒரு algorithmic trading உத்தியை மதிப்பிட, மொத்த லாபத்தைத் தாண்டி அது எப்படிச் சம்பாதிக்கப்பட்டது என்று பாருங்கள்: அதிகபட்ச drawdown (ஒரு உச்சத்திலிருந்து மிக மோசமான வீழ்ச்சி), ரிஸ்க்-சரிசெய்த வருமானம் (Sharpe அல்லது Calmar ratio), ஒவ்வொரு trade-க்கும் profit factor மற்றும் expectancy, மேலும் win rate வெற்றி, நஷ்டங்களின் அளவுக்குப் பொருந்துகிறதா என்று. பிறகு, வெவ்வேறு காலங்களிலும் செலவுகளுக்குப் பிறகும் முடிவு நிலைக்கிறதா என்று சரிபாருங்கள்.
மொத்த லாபம் ஏன் தொடங்குவதற்குத் தவறான இடம்
₹5,00,000 மூலதனத்தில் ஒரு வருடத்தில் தலா ₹1,00,000 சம்பாதித்த இரண்டு உத்திகளைக் கற்பனை செய்யுங்கள். Strategy A ஒரு உச்சத்திலிருந்து ₹20,000-க்கு மேல் ஒருபோதும் விழவில்லை. Strategy B ஒரு கட்டத்தில் ₹1,50,000 விழுந்து பிறகு மீண்டது. இரண்டுக்கும் ஒரே வருமானம், ஆனால் B வழியில் கிட்டத்தட்ட கணக்கின் மூன்றில் ஒரு பங்கை இழந்தது, பெரும்பாலானோர் அது மீள்வதற்கு முன்பே அதை நிறுத்தியிருப்பார்கள்.
முக்கிய அளவீடுகள், ஒரே பார்வையில்
| அளவீடு | எதை அளக்கிறது | சூத்திரம் | எதைப் பார்க்க வேண்டும் |
|---|---|---|---|
| அதிகபட்ச drawdown | ஒரு உச்சத்திலிருந்து ஒரு தாழ்வு வரையிலான மிக மோசமான வீழ்ச்சி | (Peak − Trough) ÷ Peak | அதையும் தாண்டி நீங்கள் trade செய்துகொண்டிருக்கும் அளவுக்குச் சிறியது |
| Sharpe ratio | Volatility-ன் ஒவ்வொரு அலகுக்குமான வருமானம் | (வருமானம் − risk-free rate) ÷ வருமானங்களின் standard deviation | அதிகமானது சிறந்தது; ஒத்தவற்றோடு ஒப்பிடுங்கள் |
| Sortino ratio | Sharpe போலவே, ஆனால் கீழ்நோக்கிய volatility-ஐ மட்டும் கணக்கிடுகிறது | (வருமானம் − risk-free rate) ÷ downside deviation | அதிகமானது சிறந்தது |
| Calmar ratio | Drawdown-ன் ஒவ்வொரு அலகுக்குமான ஆண்டு வருமானம் | ஆண்டு வருமானம் ÷ அதிகபட்ச drawdown | அதிகமானது சிறந்தது |
| Win rate | வெற்றிகரமான trades-ன் (அல்லது நாட்களின்) பங்கு | வெற்றிகள் ÷ மொத்த trades | வெற்றி/நஷ்ட அளவோடு சேர்த்துப் பார்த்தால் மட்டுமே அர்த்தமுள்ளது |
| Payoff ratio | நஷ்டங்களோடு ஒப்பிடும்போது வெற்றிகளின் அளவு | சராசரி வெற்றி ÷ சராசரி நஷ்டம் | Win rate-உடன் சேர்த்துப் படியுங்கள் |
| Profit factor | மொத்த நஷ்டத்தின் ஒவ்வொரு ரூபாய்க்குமான மொத்த லாபம் | மொத்த லாபம் ÷ மொத்த நஷ்டம் | பணம் சம்பாதிக்க 1-க்கு மேல்; அதிகமானது சிறந்தது |
| Expectancy | ஒவ்வொரு trade-க்குமான சராசரி முடிவு | Win rate × சராசரி வெற்றி − loss rate × சராசரி நஷ்டம் | செலவுகளுக்குப் பிறகு positive |
ஒரு செய்முறை உதாரணம் (கற்பனையான trades)
ஒரு கற்பனை உத்தியிலிருந்து பத்து trades இங்கே:
| Trade | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
|---|---|---|---|---|---|---|---|---|---|---|
| P&L (₹) | +3,000 | −1,000 | −1,000 | +2,500 | −1,200 | −800 | +4,000 | −1,000 | +1,500 | −1,000 |
| தொடர் மொத்தம் (₹) | 3,000 | 2,000 | 1,000 | 3,500 | 2,300 | 1,500 | 5,500 | 4,500 | 6,000 | 5,000 |
- 40% win rate (10-ல் 4 வெற்றிகள்)
- 2.75 payoff ratio (₹2,750 சராசரி வெற்றி ÷ ₹1,000 சராசரி நஷ்டம்)
- 1.83 profit factor (₹11,000 மொத்த லாபம் ÷ ₹6,000 மொத்த நஷ்டம்)
- ₹500 ஒவ்வொரு trade-க்குமான expectancy
Expectancy இரண்டு வழிகளில் சரியாக வருகிறது: 0.4 × ₹2,750 − 0.6 × ₹1,000 = ₹500, மற்றும் ₹5,000 மொத்தம் ÷ 10 trades = ₹500. அதிகபட்ச drawdown ₹2,000: தொடர் மொத்தம் ₹3,000-லிருந்து ₹1,000-க்கு விழுந்தது, பிறகு ₹3,500-லிருந்து ₹1,500-க்கு.
பத்தில் ஆறு நஷ்டங்கள், அதை அனுபவிக்கும்போது மோசமாக உணர்வீர்கள். ஆனால் உத்தி உறுதியானது என்று எண்கள் சொல்கின்றன, ஏனெனில் ஒவ்வொரு வெற்றியும் ஒவ்வொரு நஷ்டத்தையும் விட கிட்டத்தட்ட மூன்று மடங்கு. அதனால்தான் win rate-ஐயும் payoff-ஐயும் சேர்த்துப் படிக்கிறீர்கள்.
Win rate: மிகவும் தவறாகப் புரிந்துகொள்ளப்படும் எண்
அதிக win rate நம்பிக்கை தருவது போலத் தோன்றும், ஆனால் முக்கியமானது வெற்றிகள் நஷ்டங்களை ஈடுகட்டுகின்றனவா என்பதுதான். Break-even win rate, payoff ratio-வை மட்டுமே பொறுத்தது:
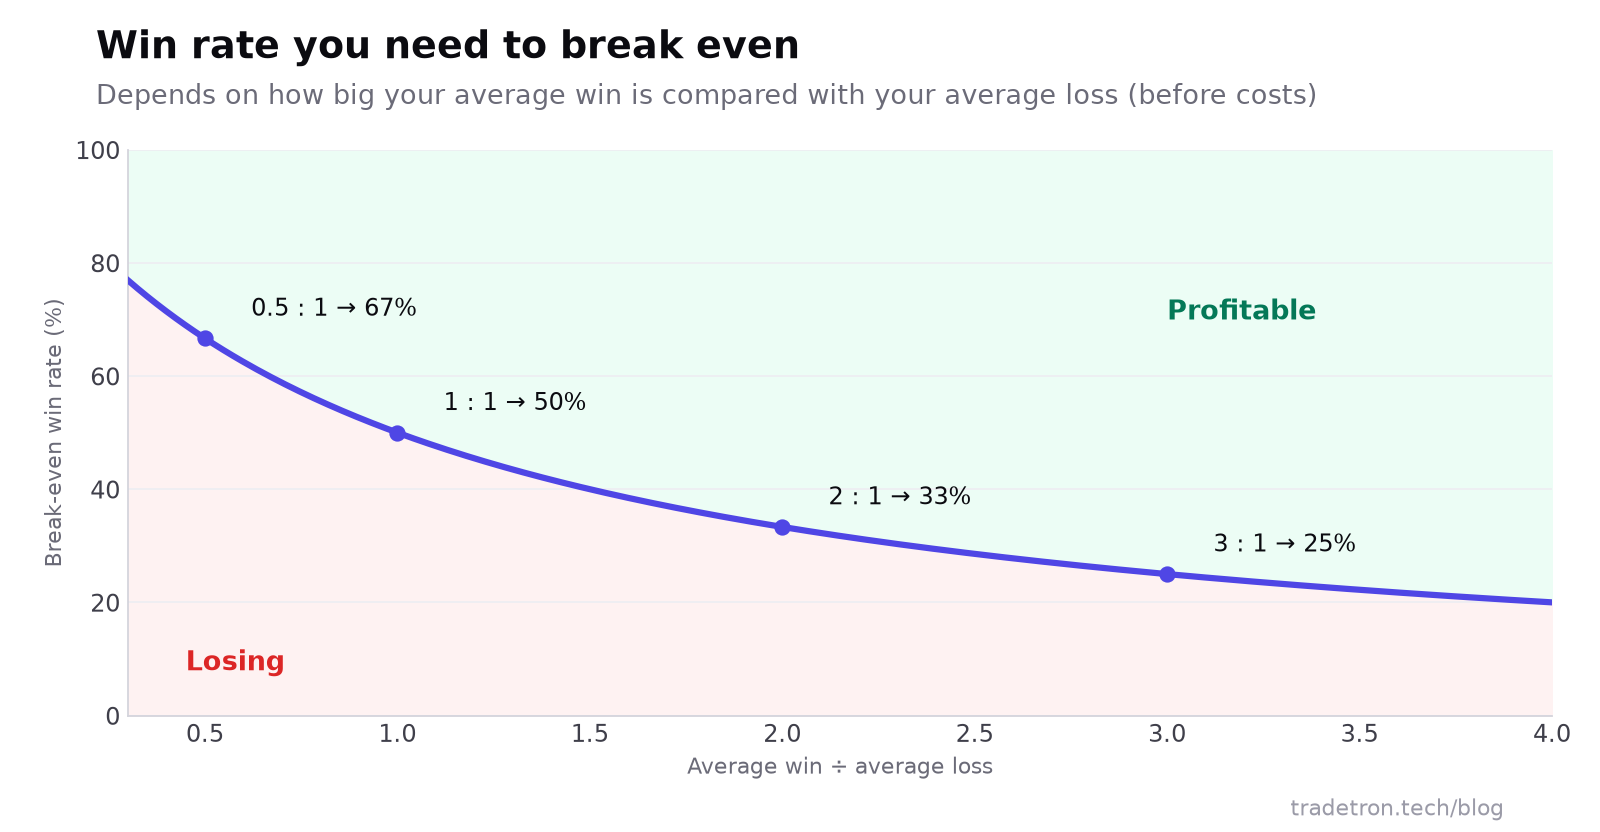 Break-even win rate = 1 ÷ (1 + payoff ratio), செலவுகளுக்கு முன்
அதிகபட்ச drawdown: நீங்கள் அதோடு நிலைத்திருப்பீர்களா என்பதைத் தீர்மானிக்கும் எண்
அதிகபட்ச drawdown என்பது, ஒரு புதிய உச்சத்துக்கு முன், உங்கள் equity-ன் ஒரு உயர் புள்ளியிலிருந்து பிந்தைய தாழ்வு வரையிலான மிகப் பெரிய வீழ்ச்சி. அதோடு இரண்டு விஷயங்களைப் பாருங்கள்:
- நீங்கள் trade செய்யும் அளவில் ரூபாயில் அதன் அளவு. ₹10,00,000-ல் 15% drawdown என்பது ₹1,50,000. அந்த நஷ்டம் உங்கள் திரையில் தெரிவதைக் கற்பனை செய்யுங்கள்.
- அது எவ்வளவு காலம் நீடித்தது. மீள எட்டு மாதங்கள் எடுத்த drawdown-ஐத் தாங்குவது, மூன்று வாரங்களில் மீண்ட ஆழமான drawdown-ஐ விடக் கடினம்.
Backtest காட்டுவதை விட மோசமானதற்குத் திட்டமிடுங்கள். வரலாற்றில் நடந்த drawdowns மட்டுமே உள்ளன, நடந்திருக்கக்கூடியவை அல்ல. அதை எப்படிக் கட்டுப்படுத்துவது என்பதை drawdown-ஐக் குறைப்பது பற்றிய எங்கள் பதிவு விளக்குகிறது.
ரிஸ்க்-சரிசெய்த வருமானம்: Sharpe, Sortino மற்றும் Calmar
இந்த ratios பதில் சொல்கின்றன: ரிஸ்க்கின் ஒவ்வொரு அலகுக்கும் எனக்கு எவ்வளவு வருமானம் கிடைத்தது?
- Sharpe ratio கூடுதல் வருமானத்தை வருமானங்களின் volatility-ஆல் வகுக்கிறது. Volatility மேல், கீழ் இரண்டு ஊசலாட்டங்களையும் கணக்கிடுகிறது. அது எப்படிக் கணக்கிடப்படுகிறது, அதன் வரம்புகள் என்ன என்பதற்கு Sharpe ratio விளக்கம் படியுங்கள்.
- Sortino ratio கீழ்நோக்கிய volatility-ஐ மட்டுமே கணக்கிடுகிறது, அதனால் பெரிய ஏற்ற நாட்கள் உள்ள உத்தி அவற்றுக்காகத் தண்டிக்கப்படுவதில்லை.
- Calmar ratio ஆண்டு வருமானத்தை அதிகபட்ச drawdown-ஆல் வகுக்கிறது. Traders-க்கு இது மிக எளிதில் புரிவது: 12% அதிகபட்ச drawdown உடன் ஆண்டுக்கு 18% வருமானம் தரும் உத்தியின் Calmar 1.5 (கற்பனையான எண்கள்).
நிலைத்தன்மை மற்றும் உறுதித்தன்மை சோதனைகள்
ஒரு அதிர்ஷ்டமான காலத்தால் மட்டுமே ஒரு உத்தி மேலே உள்ள ஒவ்வொரு அளவீட்டிலும் நல்ல மதிப்பெண் பெறலாம். அதை நம்புவதற்கு முன், சரிபாருங்கள்:
- மாதா மாதம் P&L. லாபம் பல மாதங்களில் பரவியுள்ளதா, அல்லது இரண்டு மாதங்களே அனைத்தையும் சம்பாதித்தனவா?
- வெவ்வேறு சந்தை நிலைகள். ஒரு கூர்மையான வீழ்ச்சி, ஒரு பக்கவாட்டு காலம், ஒரு வலுவான trend ஆகியவற்றில் அது எப்படிச் செயல்பட்டது?
- Trades-ன் எண்ணிக்கை. முப்பது trades ஒரு சிறிய மாதிரி; சில நூறு trades மிக அதிகமாகச் சொல்லும்.
- அருகிலுள்ள settings. 25% stop வேலை செய்து, 20% மற்றும் 30% வேலை செய்யவில்லை என்றால், அந்த edge உடையக்கூடியது.
- செலவுகளுக்குப் பிறகு முடிவுகள். Brokerage மற்றும் slippage-ஐச் சேருங்கள். High-frequency உத்திகளே மிக அதிகம் பாதிக்கப்படுபவை.
- Backtest vs live. அது live-ல் இயங்கத் தொடங்கியதும், அதே காலத்துக்கான backtest-உடன் live முடிவுகளை ஒப்பிடுங்கள். வளரும் இடைவெளி என்றால் சோதனையில் ஏதோ ஒன்று யதார்த்தமற்றதாக இருந்தது. Backtests-ம் live trading-ம் ஏன் வேறுபடுகின்றன பாருங்கள்.
ஒரு உத்தி live ஆன பிறகு எந்த அளவீடுகளைக் கண்காணிக்க வேண்டும்?
| சோதனை | எத்தனை முறை | எச்சரிக்கை அறிகுறி |
|---|---|---|
| தற்போதைய drawdown vs backtest அதிகபட்சம் | வாரந்தோறும் | சோதனையில் இருந்த எதையும் விட ஆழமானது |
| Win rate மற்றும் payoff ratio | மாதந்தோறும் | இரண்டும் சேர்ந்து கீழ்நோக்கி நகர்வது |
| ஒவ்வொரு trade-க்குமான slippage | மாதந்தோறும் | Fills தொடர்ந்து எதிர்பார்த்ததை விட மோசமாக இருப்பது |
| அதே காலத்துக்கான live vs backtest P&L | மாதந்தோறும் | இடைவெளி அகலமாவது |
| Trade எண்ணிக்கை | வாரந்தோறும் | வழக்கத்தை விட மிக அதிகமான அல்லது குறைவான trades (பெரும்பாலும் logic அல்லது data பிரச்சனை) |
முன்பு வேலை செய்த ஒரு உத்தி வேலை செய்வதை நிறுத்தும்போது, அதை மாற்றுவதற்கு முன் strategy fatigue படியுங்கள்.
அடிக்கடி கேட்கப்படும் கேள்விகள்
ஒரு trading உத்தியை மதிப்பிட மிக முக்கியமான அளவீடுகள் எவை?
அதிகபட்ச drawdown, Sharpe அல்லது Calmar ratio போன்ற ஒரு ரிஸ்க்-சரிசெய்த வருமான அளவீடு, profit factor, செலவுகளுக்குப் பிறகு ஒவ்வொரு trade-க்குமான expectancy. சராசரி வெற்றி மற்றும் சராசரி நஷ்டத்தோடு சேர்த்துப் பார்த்தால் மட்டுமே win rate பயனுள்ளது.
ஒரு algo உத்திக்கு நல்ல Sharpe ratio எது?
அதிகமானது சிறந்தது, செலவுகளுக்குப் பிறகு 1-க்கு மேலான ratio பொதுவாக நியாயமானதாகக் கருதப்படுகிறது. ஆனால் Sharpe ratios அவை எப்படிக் கணக்கிடப்படுகின்றன, எந்தக் காலம் சோதிக்கப்பட்டது என்பதைப் பொறுத்தவை, அதனால் அவற்றை ஒரே report அல்லது கருவிக்குள் ஒப்பிடுங்கள், குறுகிய backtests-லிருந்து வரும் மிக அதிக மதிப்புகளைச் சந்தேகத்துடன் பாருங்கள்.
நல்ல profit factor எது?
1-க்கு மேல் என்றால் மொத்த லாபங்கள் மொத்த நஷ்டங்களைத் தாண்டின. பல traders செலவுகளுக்குப் பிறகு 1-க்கு வசதியாக மேலே இருப்பதைத் தேடுகிறார்கள், ஏனெனில் 1-க்கு அருகிலுள்ள profit factor கொஞ்சம் கூடுதல் slippage-ஆல் negative ஆகலாம்.
அதிக win rate நல்லதா?
தனியாக இல்லை. முக்கியமானது payoff ratio-வுடன் சேர்ந்த win rate. அரிதான நஷ்டங்கள் அடிக்கடி வரும் வெற்றிகளை விட மிகப் பெரியதாக இருந்தால் 90% win rate பணத்தை இழக்கிறது; வெற்றிகள் நஷ்டங்களை விட சுமார் இரண்டு மடங்குக்கு மேல் இருந்தால் 35% win rate பணம் சம்பாதிக்கிறது.
அதிகபட்ச drawdown-ஐ எப்படிக் கணக்கிடுவது?
உங்கள் தொடர் equity-ஐக் கண்காணியுங்கள். ஒவ்வொரு புள்ளியிலும், இதுவரையிலான மிக உயர்ந்த மதிப்பிலிருந்து வீழ்ச்சியை அளவிடுங்கள். அப்படிப்பட்ட மிகப் பெரிய வீழ்ச்சியே அதிகபட்ச drawdown: (peak − trough) ÷ peak, சதவீதமாக.
ஒரு உத்தியை மதிப்பிட எத்தனை trades தேவை?
வெவ்வேறு சந்தை நிலைகள் முழுவதும் உங்களால் பெற முடிந்த அளவு அதிகம். சில டஜன் trades அதிர்ஷ்டமாக இருக்கலாம்; பல வருடங்களில் சில நூறு trades மிக நம்பகமான படத்தைத் தருகின்றன.


