

algorithmic ट्रेडिंग स्ट्रॅटेजीजच्या कामगिरीचे मूल्यमापन कसे करायचे
हा लेख इंग्रजीतून अनुवादित केला आहे. मूळ लेख इंग्रजीत वाचा
एखाद्या algorithmic ट्रेडिंग स्ट्रॅटेजीचे मूल्यमापन करण्यासाठी, एकूण नफ्याच्या पलीकडे जाऊन तो कसा कमावला ते पहा: maximum drawdown (शिखरापासूनची सगळ्यात वाईट घसरण), रिस्क-ॲडजस्टेड रिटर्न (Sharpe किंवा Calmar ratio), प्रति ट्रेड profit factor आणि expectancy, आणि win rate नफा व तोट्याच्या आकाराशी जुळतो का. मग निकाल वेगवेगळ्या काळांत आणि खर्चानंतरही टिकतो का ते तपासा.
एकूण नफ्यापासून सुरुवात करणे का चुकीचे आहे
कल्पना करा की दोन स्ट्रॅटेजीजनी ₹5,00,000 भांडवलावर एका वर्षात प्रत्येकी ₹1,00,000 कमावले. स्ट्रॅटेजी A कधीच शिखरापासून ₹20,000 पेक्षा जास्त खाली गेली नाही. स्ट्रॅटेजी B एका वेळी सावरण्याआधी ₹1,50,000 ने खाली गेली. दोघांचा रिटर्न सारखाच आहे, पण B ने वाटेत अकाउंटचा जवळपास एक तृतीयांश भाग गमावला होता, आणि ती सावरण्याआधीच बहुतेक लोकांनी ती बंद केली असती.
महत्त्वाचे मेट्रिक्स, एका नजरेत
| मेट्रिक | ते काय मोजते | सूत्र | काय पहायचे |
|---|---|---|---|
| Maximum drawdown | शिखरापासून तळापर्यंतची सगळ्यात वाईट घसरण | (Peak − Trough) ÷ Peak | इतका लहान की त्यातूनही तुम्ही ट्रेडिंग चालू ठेवाल |
| Sharpe ratio | volatility च्या प्रत्येक युनिटमागे रिटर्न | (Return − risk-free rate) ÷ रिटर्न्सचे standard deviation | जितका जास्त तितका चांगला; सारख्याची सारख्याशी तुलना करा |
| Sortino ratio | Sharpe सारखाच, पण फक्त खालच्या बाजूची volatility मोजतो | (Return − risk-free rate) ÷ downside deviation | जितका जास्त तितका चांगला |
| Calmar ratio | drawdown च्या प्रत्येक युनिटमागे वार्षिक रिटर्न | वार्षिक रिटर्न ÷ maximum drawdown | जितका जास्त तितका चांगला |
| Win rate | फायदेशीर ट्रेड्सचा (किंवा दिवसांचा) वाटा | Wins ÷ एकूण ट्रेड्स | फक्त नफा/तोट्याच्या आकाराशेजारीच अर्थपूर्ण |
| Payoff ratio | तोट्याच्या तुलनेत नफ्याचा आकार | सरासरी नफा ÷ सरासरी तोटा | win rate सोबत वाचा |
| Profit factor | एकूण तोट्याच्या प्रत्येक रुपयामागे एकूण नफा | Gross profit ÷ gross loss | पैसे कमावण्यासाठी 1 पेक्षा जास्त; जितका जास्त तितका चांगला |
| Expectancy | प्रति ट्रेड सरासरी निकाल | Win rate × सरासरी नफा − loss rate × सरासरी तोटा | खर्चानंतर सकारात्मक |
एक सोडवलेले उदाहरण (काल्पनिक ट्रेड्स)
एका काल्पनिक स्ट्रॅटेजीचे हे दहा ट्रेड्स आहेत:
| ट्रेड | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
|---|---|---|---|---|---|---|---|---|---|---|
| P&L (₹) | +3,000 | −1,000 | −1,000 | +2,500 | −1,200 | −800 | +4,000 | −1,000 | +1,500 | −1,000 |
| चालू बेरीज (₹) | 3,000 | 2,000 | 1,000 | 3,500 | 2,300 | 1,500 | 5,500 | 4,500 | 6,000 | 5,000 |
- 40% win rate (10 पैकी 4 नफ्यात)
- 2.75 payoff ratio (₹2,750 सरासरी नफा ÷ ₹1,000 सरासरी तोटा)
- 1.83 profit factor (₹11,000 एकूण नफा ÷ ₹6,000 एकूण तोटा)
- ₹500 प्रति ट्रेड expectancy
expectancy दोन प्रकारे पडताळता येते: 0.4 × ₹2,750 − 0.6 × ₹1,000 = ₹500, आणि ₹5,000 एकूण ÷ 10 ट्रेड्स = ₹500. maximum drawdown ₹2,000 आहे: चालू बेरीज ₹3,000 वरून ₹1,000 वर आली, आणि नंतर ₹3,500 वरून ₹1,500 वर.
दहापैकी सहा तोटे अनुभवताना वाईट वाटते. पण आकडे सांगतात की स्ट्रॅटेजी योग्य आहे, कारण प्रत्येक नफा प्रत्येक तोट्याच्या जवळपास तिप्पट आहे. म्हणूनच win rate आणि payoff एकत्र वाचायचे असतात.
Win rate: सगळ्यात जास्त चुकीचा वाचला जाणारा आकडा
जास्त win rate दिलासादायक वाटतो, पण महत्त्वाचे हे आहे की नफा तोट्यांची भरपाई करतो का. breakeven win rate फक्त payoff ratio वर अवलंबून असतो:
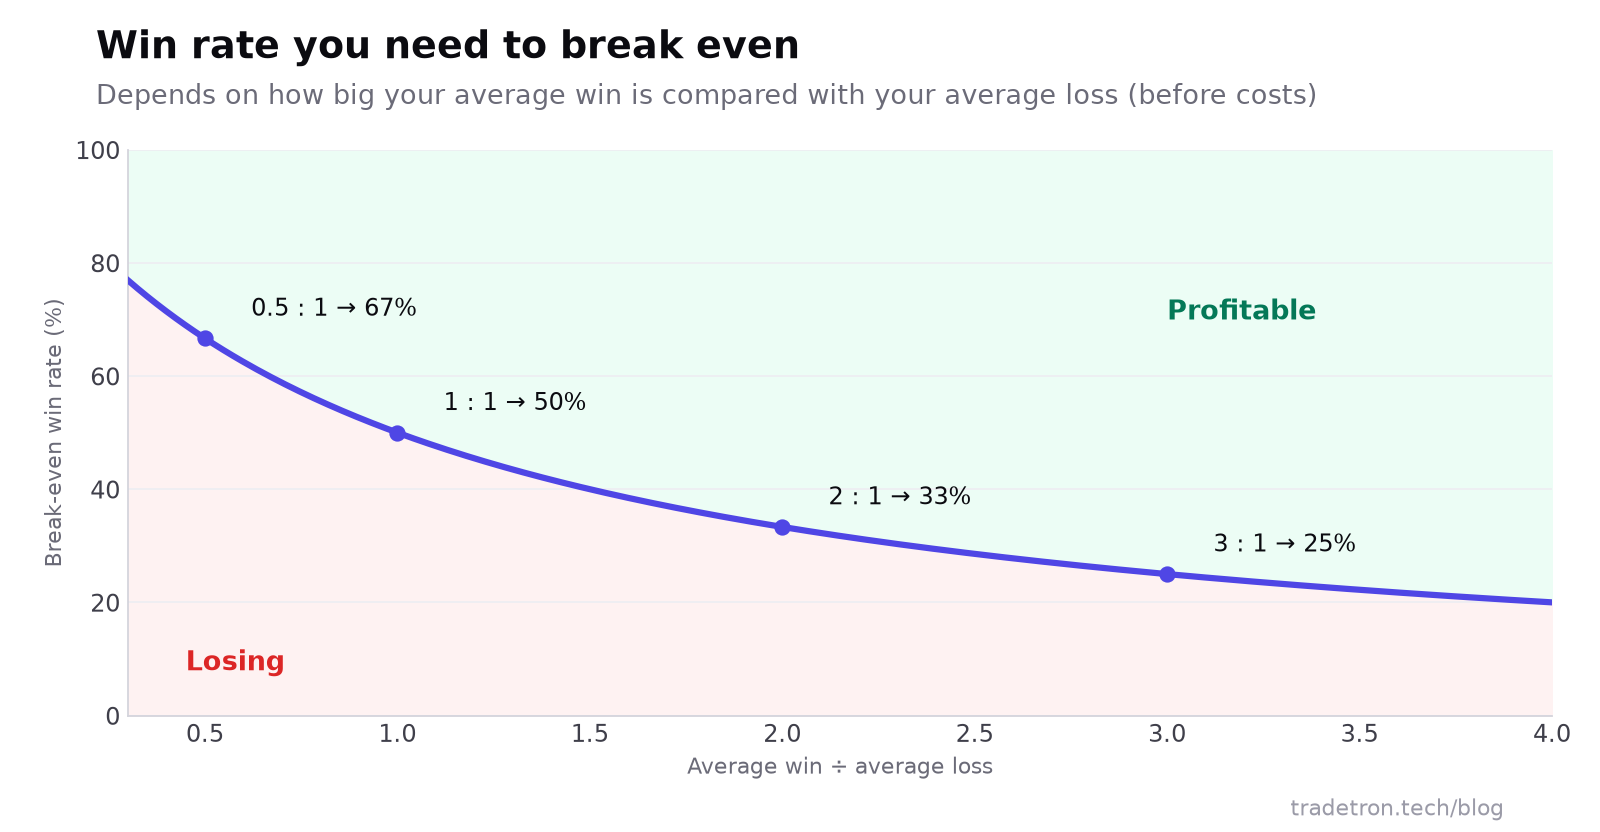 Breakeven win rate = 1 ÷ (1 + payoff ratio), खर्चाआधी
Maximum drawdown: तुम्ही स्ट्रॅटेजी चालू ठेवाल की नाही, हे ठरवणारा आकडा
maximum drawdown म्हणजे तुमच्या इक्विटीच्या उच्च बिंदूपासून नवा उच्चांक येण्याआधीच्या नंतरच्या तळापर्यंतची सगळ्यात मोठी घसरण. त्यासोबत दोन गोष्टी पहा:
- तुम्ही ज्या आकारात ट्रेड कराल त्या आकारात रुपयांमध्ये त्याचा आकार. ₹10,00,000 वर 15% drawdown म्हणजे ₹1,50,000. तो तोटा तुमच्या स्क्रीनवर दिसतोय अशी कल्पना करा.
- तो किती काळ टिकला. ज्या drawdown मधून सावरायला आठ महिने लागले, तो तीन आठवड्यांत सावरलेल्या अधिक खोल drawdown पेक्षा सहन करायला कठीण असतो.
backtest दाखवते त्यापेक्षा वाईट परिस्थितीसाठी नियोजन करा. इतिहासात फक्त झालेले drawdowns असतात, होऊ शकले असते ते नाहीत. तो कसा नियंत्रित करायचा ते आमच्या drawdown कमी करणे वरील पोस्टमध्ये सांगितले आहे.
रिस्क-ॲडजस्टेड रिटर्न: Sharpe, Sortino आणि Calmar
हे ratios या प्रश्नाचे उत्तर देतात: धोक्याच्या प्रत्येक युनिटमागे मला किती रिटर्न मिळाला?
- Sharpe ratio जास्तीच्या रिटर्नला रिटर्न्सच्या volatility ने भागतो. volatility मध्ये वर आणि खाली दोन्ही चढउतार मोजले जातात. तो कसा मोजला जातो आणि त्याच्या मर्यादा काय आहेत ते Sharpe ratio समजावून मध्ये वाचा.
- Sortino ratio फक्त खालच्या बाजूची volatility मोजतो, त्यामुळे मोठे वाढीचे दिवस असलेल्या स्ट्रॅटेजीला त्यांच्यासाठी शिक्षा होत नाही.
- Calmar ratio वार्षिक रिटर्नला maximum drawdown ने भागतो. ट्रेडर्ससाठी तो सगळ्यात सहज समजणारा आहे: वर्षाला 18% रिटर्न देणाऱ्या आणि 12% maximum drawdown असलेल्या स्ट्रॅटेजीचा Calmar 1.5 असतो (काल्पनिक आकडे).
सातत्य आणि मजबुतीच्या तपासण्या
एखाद्या नशीबवान काळामुळे स्ट्रॅटेजी वरील प्रत्येक मेट्रिकवर चांगली दिसू शकते. तिच्यावर विश्वास ठेवण्याआधी हे तपासा:
- महिन्यानुसार P&L. नफा अनेक महिन्यांत पसरलेला आहे, की दोनच महिन्यांनी सगळा कमावला?
- वेगवेगळ्या मार्केट परिस्थिती. तीव्र घसरण, बाजूला फिरणारा काळ आणि मजबूत ट्रेंड यांत तिने कशी कामगिरी केली?
- ट्रेड्सची संख्या. तीस ट्रेड्स हा लहान नमुना आहे; काहीशे ट्रेड्स तुम्हाला खूप जास्त सांगतात.
- जवळपासच्या सेटिंग्ज. 25% stop चालतो पण 20% आणि 30% चालत नाहीत, तर तो फायदा नाजूक आहे.
- खर्चानंतरचे निकाल. brokerage आणि slippage लावा. high-frequency स्ट्रॅटेजीज सगळ्यात जास्त संवेदनशील असतात.
- Backtest विरुद्ध लाइव्ह. ती लाइव्ह चालू लागल्यावर, त्याच काळासाठी लाइव्ह निकालांची backtest शी तुलना करा. वाढते अंतर म्हणजे टेस्टमधले काहीतरी अवास्तव होते. backtests आणि लाइव्ह ट्रेडिंग वेगळे का असतात पहा.
स्ट्रॅटेजी लाइव्ह झाल्यावर कोणते मेट्रिक्स पाहत राहावे?
| तपासणी | किती वेळा | धोक्याची खूण |
|---|---|---|
| सध्याचा drawdown विरुद्ध backtest मधील कमाल | साप्ताहिक | टेस्टिंगमधील कोणत्याही drawdown पेक्षा खोल |
| Win rate आणि payoff ratio | मासिक | दोन्ही एकत्र खाली घसरत आहेत |
| प्रति ट्रेड slippage | मासिक | fills सातत्याने अपेक्षेपेक्षा वाईट |
| त्याच काळासाठी लाइव्ह विरुद्ध backtest P&L | मासिक | अंतर वाढत आहे |
| ट्रेड्सची संख्या | साप्ताहिक | नेहमीपेक्षा खूप जास्त किंवा खूप कमी ट्रेड्स (बहुतेक वेळा लॉजिक किंवा डेटाची अडचण) |
आधी चालणारी स्ट्रॅटेजी चालेनाशी झाली, तर ती बदलण्याआधी strategy fatigue वाचा.
वारंवार विचारले जाणारे प्रश्न
ट्रेडिंग स्ट्रॅटेजीचे मूल्यमापन करण्यासाठी सगळ्यात महत्त्वाचे मेट्रिक्स कोणते?
maximum drawdown, Sharpe किंवा Calmar ratio सारखे रिस्क-ॲडजस्टेड रिटर्नचे माप, profit factor, आणि खर्चानंतर प्रति ट्रेड expectancy. win rate फक्त सरासरी नफा आणि सरासरी तोट्यासोबतच उपयोगी आहे.
algo स्ट्रॅटेजीसाठी चांगला Sharpe ratio किती?
जितका जास्त तितका चांगला, आणि खर्चानंतर 1 पेक्षा जास्त ratio सहसा बरा मानला जातो. पण Sharpe ratios ते कसे मोजले जातात आणि कोणत्या काळाची टेस्ट केली यावर अवलंबून असतात, त्यामुळे त्यांची तुलना एकाच रिपोर्ट किंवा टूलमध्ये करा, आणि छोट्या backtests मधून आलेल्या खूप जास्त आकड्यांबद्दल शंका बाळगा.
चांगला profit factor किती?
1 पेक्षा जास्त म्हणजे एकूण नफा एकूण तोट्यापेक्षा जास्त होता. बरेच ट्रेडर खर्चानंतर 1 पेक्षा बऱ्यापैकी जास्त profit factor शोधतात, कारण 1 च्या जवळचा profit factor थोड्याशा जास्तीच्या slippage ने नकारात्मक होऊ शकतो.
जास्त win rate चांगला असतो का?
स्वतःहून नाही. महत्त्वाचे म्हणजे payoff ratio सोबत win rate. क्वचित होणारे तोटे वारंवार होणाऱ्या नफ्यांपेक्षा खूप मोठे असतील, तर 90% win rate मध्येही पैसे जातात; नफा तोट्याच्या सुमारे दुपटीपेक्षा जास्त असेल, तर 35% win rate मध्येही पैसे मिळतात.
maximum drawdown कसा काढायचा?
तुमची चालू इक्विटी ट्रॅक करा. प्रत्येक बिंदूवर, आतापर्यंतच्या सगळ्यात उच्च मूल्यापासूनची घसरण मोजा. अशी सगळ्यात मोठी घसरण म्हणजे maximum drawdown: (peak − trough) ÷ peak, टक्केवारीत.
स्ट्रॅटेजीचे मूल्यमापन करण्यासाठी मला किती ट्रेड्स लागतील?
वेगवेगळ्या मार्केट परिस्थितींमध्ये जितके मिळतील तितके. काही डझन ट्रेड्स नशिबाने येऊ शकतात; अनेक वर्षांतील काहीशे ट्रेड्स खूप जास्त विश्वासार्ह चित्र देतात.


