

Algorithmic ट्रेडिंग स्ट्रैटेजी के performance को कैसे परखें
यह लेख अंग्रेज़ी से अनुवाद किया गया है। मूल लेख अंग्रेज़ी में पढ़ें
किसी algorithmic ट्रेडिंग स्ट्रैटेजी को परखने के लिए कुल मुनाफ़े से आगे देखें कि वह मुनाफ़ा कैसे कमाया गया: maximum drawdown (किसी ऊंचाई से सबसे बुरी गिरावट), risk-adjusted return (Sharpe या Calmar ratio), हर trade पर profit factor और expectancy, और क्या win rate जीत और हार के आकार से मेल खाता है। फिर जांचें कि नतीजा अलग-अलग दौर में और costs के बाद भी टिकता है या नहीं।
कुल मुनाफ़े से शुरू करना ग़लत क्यों है
मान लीजिए दो स्ट्रैटेजी हैं, और दोनों में से हर एक ने ₹5,00,000 की पूंजी पर एक साल में ₹1,00,000 कमाए। Strategy A कभी भी किसी ऊंचाई से ₹20,000 से ज़्यादा नहीं गिरी। Strategy B एक समय पर ₹1,50,000 गिरी और फिर उबरी। दोनों का return एक जैसा है, लेकिन B ने रास्ते में अकाउंट का लगभग एक-तिहाई गंवा दिया था, और ज़्यादातर लोग उसके उबरने से पहले ही उसे बंद कर चुके होते।
मुख्य metrics, एक नज़र में
| Metric | यह क्या नापता है | फ़ॉर्मूला | किस चीज़ पर ध्यान दें |
|---|---|---|---|
| Maximum drawdown | किसी ऊंचाई से निचले स्तर तक सबसे बुरी गिरावट | (Peak − Trough) ÷ Peak | इतना छोटा कि आप उसके दौरान भी ट्रेड करते रहें |
| Sharpe ratio | Volatility की हर इकाई पर return | (Return − risk-free rate) ÷ returns का standard deviation | जितना ज़्यादा, उतना बेहतर; एक जैसी चीज़ों की तुलना करें |
| Sortino ratio | Sharpe जैसा, लेकिन सिर्फ़ नीचे की volatility गिनता है | (Return − risk-free rate) ÷ downside deviation | जितना ज़्यादा, उतना बेहतर |
| Calmar ratio | Drawdown की हर इकाई पर सालाना return | सालाना return ÷ maximum drawdown | जितना ज़्यादा, उतना बेहतर |
| Win rate | जीतने वाले trades (या दिनों) का हिस्सा | जीत ÷ कुल trades | सिर्फ़ जीत/हार के आकार के साथ मायने रखता है |
| Payoff ratio | हार की तुलना में जीत का आकार | औसत जीत ÷ औसत हार | Win rate के साथ पढ़ें |
| Profit factor | Gross loss के हर रुपये पर gross profit | Gross profit ÷ gross loss | पैसा बनाने के लिए 1 से ऊपर; जितना ज़्यादा, उतना बेहतर |
| Expectancy | हर trade का औसत नतीजा | Win rate × औसत जीत − loss rate × औसत हार | Costs के बाद positive |
एक हल किया हुआ उदाहरण (काल्पनिक trades)
यहां एक काल्पनिक स्ट्रैटेजी के दस trades हैं:
| Trade | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
|---|---|---|---|---|---|---|---|---|---|---|
| P&L (₹) | +3,000 | −1,000 | −1,000 | +2,500 | −1,200 | −800 | +4,000 | −1,000 | +1,500 | −1,000 |
| चालू कुल (₹) | 3,000 | 2,000 | 1,000 | 3,500 | 2,300 | 1,500 | 5,500 | 4,500 | 6,000 | 5,000 |
- 40% win rate (10 में से 4 जीत)
- 2.75 payoff ratio (₹2,750 औसत जीत ÷ ₹1,000 औसत हार)
- 1.83 profit factor (₹11,000 gross profit ÷ ₹6,000 gross loss)
- ₹500 प्रति trade expectancy
Expectancy दो तरह से सही बैठती है: 0.4 × ₹2,750 − 0.6 × ₹1,000 = ₹500, और ₹5,000 कुल ÷ 10 trades = ₹500। Maximum drawdown ₹2,000 है: चालू कुल ₹3,000 से गिरकर ₹1,000 पर आया, और बाद में ₹3,500 से ₹1,500 पर।
दस में से छह हार, इसे झेलते समय बुरा लगता है। लेकिन संख्याएं कहती हैं कि स्ट्रैटेजी ठीक है, क्योंकि हर जीत हर हार से लगभग तीन गुना है। इसीलिए win rate और payoff को साथ में पढ़ा जाता है।
Win rate: सबसे ज़्यादा ग़लत समझी जाने वाली संख्या
ऊंचा win rate भरोसा देता दिखता है, लेकिन असल बात यह है कि क्या जीत हार की भरपाई करती है। Break-even win rate सिर्फ़ payoff ratio पर निर्भर करता है:
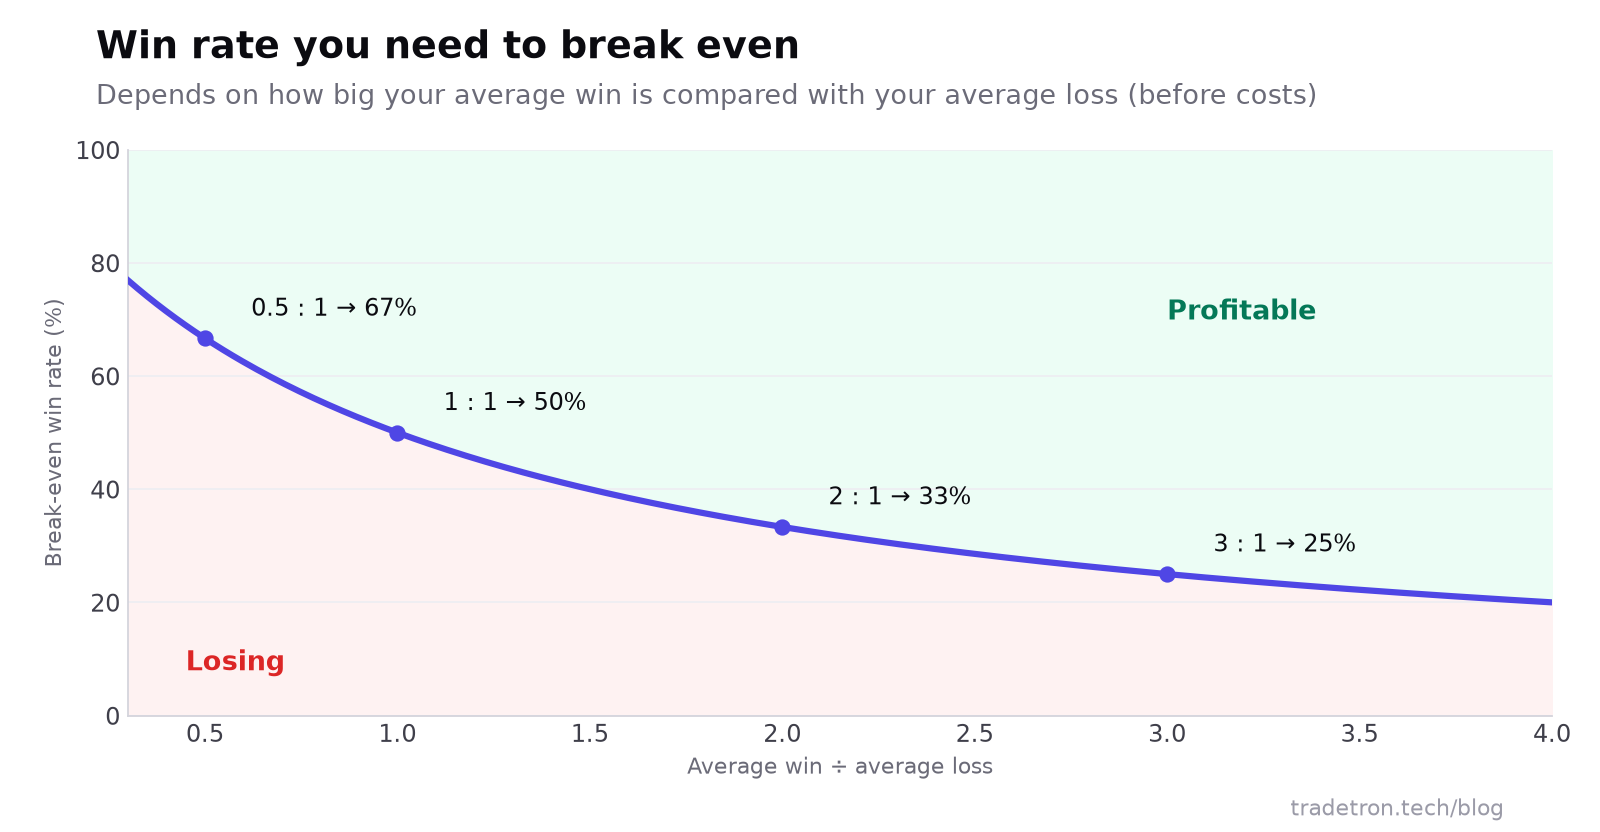 Break-even win rate = 1 ÷ (1 + payoff ratio), costs से पहले
Maximum drawdown: वह संख्या जो तय करती है कि आप टिके रहेंगे या नहीं
Maximum drawdown आपकी equity के किसी ऊंचे बिंदु से बाद के निचले स्तर तक, नई ऊंचाई बनने से पहले, सबसे बड़ी गिरावट है। इसके साथ दो चीज़ें देखें:
- जिस size पर आप ट्रेड करेंगे, उस पर रुपयों में इसका आकार. ₹10,00,000 पर 15% drawdown ₹1,50,000 है। उस नुकसान को अपनी स्क्रीन पर सोचकर देखें।
- यह कितना लंबा चला. जिस drawdown से उबरने में आठ महीने लगे, उसे झेलना उस गहरे drawdown से ज़्यादा मुश्किल है जो तीन हफ़्ते में उबर गया।
Backtest जो दिखाता है, उससे बुरे के लिए तैयारी रखें। इतिहास में सिर्फ़ वे drawdowns हैं जो हुए, वे नहीं जो हो सकते थे। हमारी पोस्ट drawdown कम करना बताती है कि इसे कैसे कंट्रोल करें।
Risk-adjusted return: Sharpe, Sortino और Calmar
ये ratios इस सवाल का जवाब देते हैं: जोखिम की हर इकाई पर मुझे कितना return मिला?
- Sharpe ratio excess return को returns की volatility से भाग देता है। Volatility ऊपर और नीचे, दोनों तरह के उतार-चढ़ाव गिनती है। यह कैसे calculate होता है और इसकी सीमाएं क्या हैं, इसके लिए Sharpe ratio की पूरी जानकारी पढ़ें।
- Sortino ratio सिर्फ़ नीचे की volatility गिनता है, इसलिए बड़े उछाल वाले दिनों वाली स्ट्रैटेजी को उनके लिए सज़ा नहीं मिलती।
- Calmar ratio सालाना return को maximum drawdown से भाग देता है। ट्रेडर्स के लिए यह सबसे आसानी से समझ आने वाला है: जो स्ट्रैटेजी 12% maximum drawdown के साथ साल में 18% return देती है, उसका Calmar 1.5 है (काल्पनिक आंकड़े)।
निरंतरता और मज़बूती की जांच
कोई स्ट्रैटेजी किसी एक क़िस्मत वाले दौर की वजह से ऊपर के हर metric पर अच्छा स्कोर कर सकती है। भरोसा करने से पहले जांचें:
- महीने-दर-महीने P&L. क्या मुनाफ़ा कई महीनों में फैला है, या दो महीनों ने ही सब कमाया?
- मार्केट की अलग-अलग स्थितियां. तेज़ गिरावट, sideways दौर और मज़बूत trend में इसने कैसा किया?
- Trades की संख्या. तीस trades छोटा सैंपल है; कुछ सौ trades कहीं ज़्यादा बताते हैं।
- आस-पास की settings. अगर 25% stop काम करता है लेकिन 20% और 30% नहीं, तो edge कमज़ोर है।
- Costs के बाद नतीजे. Brokerage और slippage लगाएं। High-frequency स्ट्रैटेजी इस पर सबसे ज़्यादा असर दिखाती हैं।
- Backtest बनाम live. Live चलने के बाद, उसी दौर के live नतीजों की तुलना backtest से करें। बढ़ता फ़र्क़ बताता है कि टेस्ट में कुछ ग़ैर-वास्तविक था। देखें backtest और live ट्रेडिंग में फ़र्क़ क्यों होता है।
स्ट्रैटेजी live होने के बाद किन metrics पर नज़र रखें?
| जांच | कितनी बार | चेतावनी का संकेत |
|---|---|---|
| मौजूदा drawdown बनाम backtest का maximum | हर हफ़्ते | टेस्टिंग में देखे गए किसी भी drawdown से गहरा |
| Win rate और payoff ratio | हर महीने | दोनों साथ-साथ नीचे खिसक रहे हों |
| हर trade पर slippage | हर महीने | Fills लगातार उम्मीद से बुरे |
| उसी दौर का live बनाम backtest P&L | हर महीने | फ़र्क़ बढ़ता हुआ |
| Trades की संख्या | हर हफ़्ते | आम से बहुत ज़्यादा या बहुत कम trades (अक्सर logic या डेटा की दिक्कत) |
जब पहले काम करने वाली स्ट्रैटेजी काम करना बंद कर दे, तो उसे बदलने से पहले strategy fatigue पढ़ें।
अक्सर पूछे जाने वाले सवाल
ट्रेडिंग स्ट्रैटेजी परखने के लिए सबसे ज़रूरी metrics कौन से हैं?
Maximum drawdown, Sharpe या Calmar ratio जैसा कोई risk-adjusted return का पैमाना, profit factor, और costs के बाद प्रति trade expectancy। Win rate तभी काम का है जब उसे औसत जीत और औसत हार के साथ देखा जाए।
Algo स्ट्रैटेजी के लिए अच्छा Sharpe ratio कितना है?
जितना ज़्यादा, उतना बेहतर, और costs के बाद 1 से ऊपर का ratio आम तौर पर ठीक-ठाक माना जाता है। लेकिन Sharpe ratio इस पर निर्भर करता है कि उसे कैसे calculate किया गया और कौन सा दौर टेस्ट हुआ, इसलिए उनकी तुलना एक ही report या टूल के अंदर करें, और छोटे backtests से आई बहुत ऊंची values पर शक करें।
अच्छा profit factor कितना है?
1 से ऊपर का मतलब है कि gross profit, gross loss से ज़्यादा रहा। कई ट्रेडर costs के बाद 1 से अच्छा-ख़ासा ऊपर देखना चाहते हैं, क्योंकि 1 के क़रीब का profit factor थोड़ी सी अतिरिक्त slippage से negative हो सकता है।
क्या ऊंचा win rate अच्छा है?
अपने आप में नहीं। असल बात है win rate के साथ payoff ratio। अगर कभी-कभार की हार अक्सर होने वाली जीत से बहुत बड़ी हो, तो 90% win rate में भी पैसा जाता है; अगर जीत हार के लगभग दोगुने से ज़्यादा हो, तो 35% win rate में भी पैसा बनता है।
Maximum drawdown कैसे calculate करें?
अपनी चालू equity पर नज़र रखें। हर बिंदु पर, अब तक की सबसे ऊंची value से गिरावट नापें। ऐसी सबसे बड़ी गिरावट maximum drawdown है: (peak − trough) ÷ peak, प्रतिशत में।
स्ट्रैटेजी परखने के लिए कितने trades चाहिए?
मार्केट की अलग-अलग स्थितियों में जितने ज़्यादा मिल सकें। कुछ दर्जन trades क़िस्मत हो सकते हैं; कई सालों में कुछ सौ trades कहीं ज़्यादा भरोसेमंद तस्वीर देते हैं।


