

Sharpe Ratio સમજો: Formula, ઉદાહરણો અને મર્યાદાઓ
આ લેખ અંગ્રેજીમાંથી અનુવાદિત છે. મૂળ લેખ અંગ્રેજીમાં વાંચો
Sharpe ratio માપે છે કે કોઈ રોકાણ કે strategy એ તેણે ઉઠાવેલી volatility ના દરેક એકમ માટે risk-free rate થી ઉપર કેટલું return કમાયું. Formula છે (return − risk-free rate) ÷ returns નું standard deviation. વધુ Sharpe ratio એટલે વધુ સારું risk-adjusted return; costs પછી કોઈ strategy માટે લગભગ 1 કે તેથી વધુની value ને સામાન્ય રીતે સારી ગણાય છે.
Sharpe ratio શું છે?
Sharpe ratio નોબેલ પુરસ્કાર વિજેતા William F. Sharpe એ વિકસાવ્યો હતો. તે એક પ્રશ્નનો જવાબ આપે છે: શું return મેળવવા માટે લીધેલા ઉતાર-ચઢાવ લાયક હતા?
તેને ત્રણ આંકડા જોઈએ:
| Input | તે શું છે | ઉદાહરણ |
|---|---|---|
| Return | કોઈ સમયગાળામાં strategy નું સરેરાશ return, સામાન્ય રીતે annualised | વર્ષે 14% |
| Risk-free rate | લગભગ કોઈ જોખમ વગર તમે જે કમાઈ શકો, જેમ કે સરકારી treasury bills | વર્ષે 6% (ઉદાહરણનો દર) |
| Standard deviation | Returns તેમની સરેરાશની આસપાસ કેટલા ઉપર-નીચે થાય છે: strategy ની volatility | વર્ષે 10% |
ઉપરના આંકડા સાથે: (14% − 6%) ÷ 10% = 0.80. Volatility ના દરેક 1% માટે, strategy એ risk-free rate થી 0.8% વધુ કમાયું.
બે strategies ની સરખામણી
Sharpe ratio અલગ અલગ સ્તરનું જોખમ લેતા વિકલ્પોની સરખામણી માટે સૌથી ઉપયોગી છે:
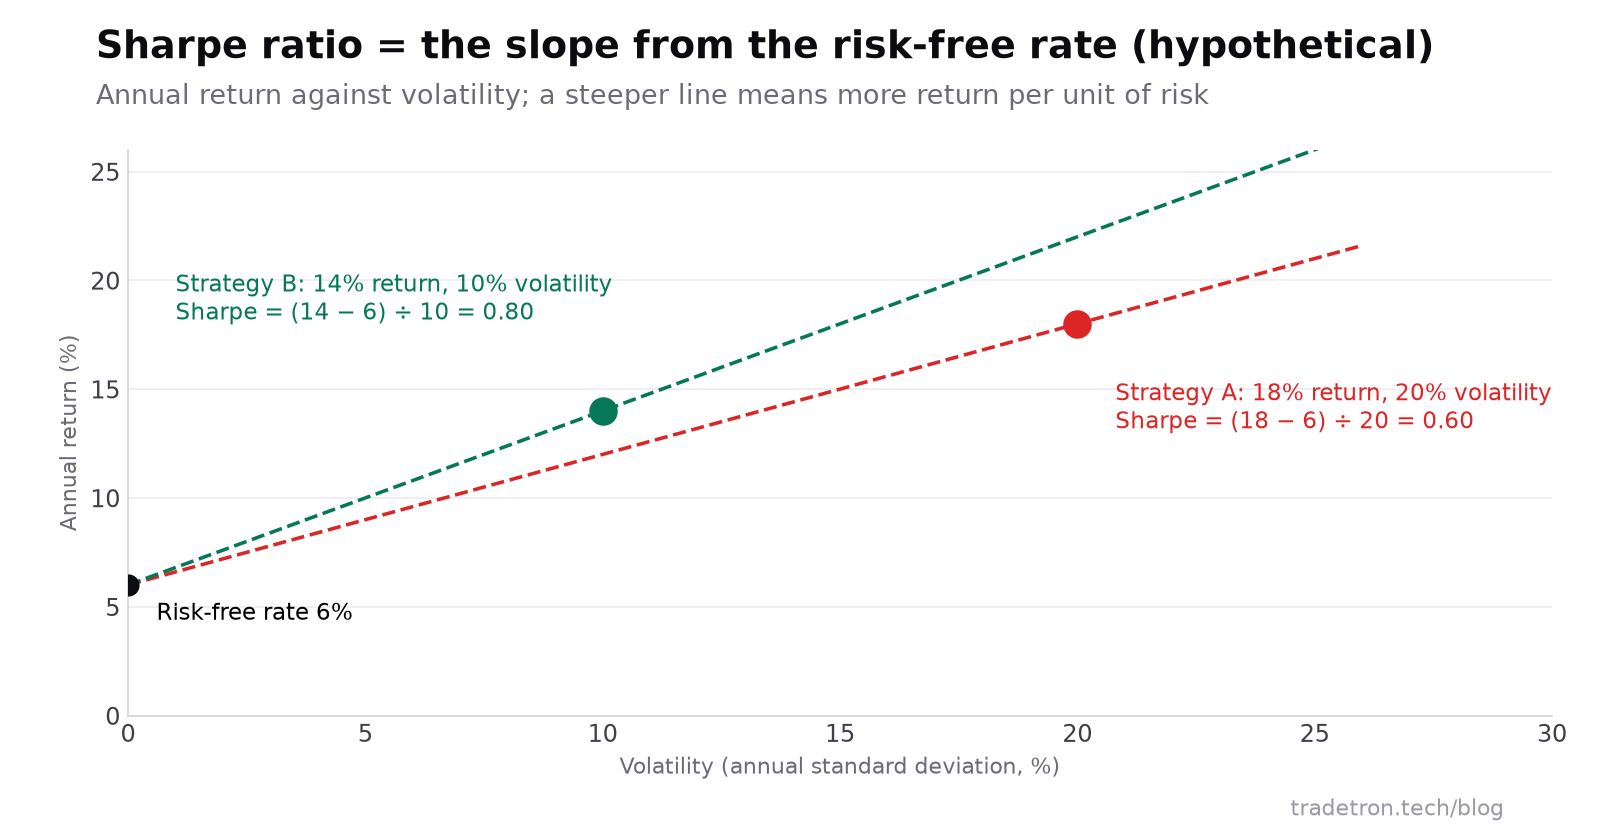 કાલ્પનિક ઉદાહરણ આંકડા. B કુલ ઓછું કમાય છે પણ જોખમના દરેક એકમ પર ઘણું વધુ
આ છેલ્લો મુદ્દો એક ઉપયોગી ગુણ બતાવે છે: position size બદલવાથી excess return અને volatility બંને એક સાથે બદલાય છે, એટલે Sharpe ratio લગભગ એટલો જ રહે છે. એટલે તે strategy ના returns ની ગુણવત્તાનું માપ છે, અને એટલે જ ફક્ત Sharpe તમને એ કહી શકતો નથી કે strategy ની સાઇઝ તમારા એકાઉન્ટ માટે વધુ પડતી મોટી છે કે નહીં.
Algo strategy માટે Sharpe ratio કેવી રીતે ગણવો
Strategies સામાન્ય રીતે daily P&L આપે છે, એટલે તમે daily returns પર ગણતરી કરો છો અને પછી annualise કરો છો:
- Daily P&L ને વપરાયેલી મૂડી પરના daily returns માં ફેરવો: ₹5,00,000 પર ₹1,200 એટલે 0.24%.
- Daily returns ની સરેરાશ કાઢો અને તેમનું standard deviation ગણો.
- Daily risk-free rate (વાર્ષિક દર ÷ 252) સરેરાશમાંથી બાદ કરો.
- Daily Sharpe મેળવવા standard deviation થી ભાગો.
- Annualise કરો: વર્ષના લગભગ 252 ટ્રેડિંગ દિવસ ગણીને, √252, એટલે લગભગ 15.9 થી ગુણો.
ધ્યાન રાખો કે volatility સમયના વર્ગમૂળ સાથે વધે છે, સમય સાથે સીધી નહીં. એટલે જ તમે daily Sharpe ને 252 થી નહીં પણ √252 થી ગુણો છો.
સારો Sharpe ratio કેટલો ગણાય?
| Sharpe ratio | સામાન્ય અર્થ |
|---|---|
| 0 થી નીચે | Risk-free rate કરતાં ખરાબ પ્રદર્શન |
| 0 થી 1 | પોઝિટિવ, પણ લીધેલા જોખમની સરખામણીમાં સાધારણ |
| લગભગ 1 થી 2 | સામાન્ય રીતે સારો ગણાય |
| 2 થી ઉપર | બહુ મજબૂત; તેને ધ્યાનથી તપાસો, ખાસ કરીને ટૂંકા backtests માં |
આ મર્યાદાઓ અનુભવના નિયમો છે, ધોરણો નથી. ટૂંકા backtest માંથી આવેલો બહુ ઊંચો Sharpe ઘણી વાર કોઈ અસાધારણ strategy કરતાં overfitting કે શાંત ટેસ્ટ સમયગાળાનો સંકેત હોય છે. જુઓ backtesting માં ટાળવા જેવી ભૂલો.
Sharpe ratio ની મર્યાદાઓ
- તે નફા અને નુકસાનને એકસરખા ગણે છે. મોટો તેજીનો દિવસ volatility વધારે છે અને Sharpe ઘટાડે છે, ભલે તમે તેને આવકારતા હો.
- તે માની લે છે કે returns લગભગ normal છે. ટ્રેડિંગના returns માં ઘણી વાર fat tails હોય છે: ભાગ્યે જ થતા, મોટા moves જેને standard deviation ઓછા આંકે છે.
- તે સમયગાળા પર આધાર રાખે છે. એ જ strategy અલગ અલગ વર્ષોમાં બહુ અલગ Sharpe ratios બતાવી શકે છે.
- તે કેવી રીતે ગણાયો છે તેના પર આધાર રાખે છે: daily કે monthly ડેટા, annualised કે નહીં, કયો risk-free rate.
સંબંધિત ratios: Sortino અને Calmar
| Ratio | Formula | શું સુધારે છે |
|---|---|---|
| Sharpe | (Return − risk-free) ÷ કુલ volatility | મૂળભૂત risk-adjusted return |
| Sortino | (Return − risk-free) ÷ ફક્ત downside volatility | મોટા તેજીના દિવસો માટે દંડ નથી કરતો |
| Calmar | વાર્ષિક return ÷ મહત્તમ drawdown | Peak થી સૌથી ખરાબ ઘટાડા પર ધ્યાન આપે છે, જે ટ્રેડર્સ સૌથી વધુ અનુભવે છે |
ત્રણેય, વત્તા મહત્તમ drawdown વાપરવાથી, ફક્ત Sharpe કરતાં ઘણું વધુ પૂરું ચિત્ર મળે છે. Strategy ના performance નું મૂલ્યાંકન કેવી રીતે કરવું માં બાકીના metrics આવરી લેવાયા છે.
વારંવાર પૂછાતા પ્રશ્નો
Sharpe ratio તમને શું કહે છે?
તે તમને કહે છે કે કોઈ રોકાણ કે strategy એ volatility ના દરેક એકમ માટે risk-free rate થી ઉપર કેટલું return કમાયું. અલગ અલગ પ્રમાણમાં જોખમ લેતા રોકાણોની સરખામણી માટે તેનો ઉપયોગ થાય છે.
Sharpe ratio કેવી રીતે ગણાય?
Return માંથી risk-free rate બાદ કરો, પછી returns ના standard deviation થી ભાગો. ઉદાહરણ તરીકે, 14% return, 6% risk-free rate અને 10% volatility થી (14 − 6) ÷ 10 = 0.8 મળે.
સારો Sharpe ratio કેટલો છે?
લગભગ 1 કે તેથી વધુનો Sharpe ratio સામાન્ય રીતે સારો ગણાય છે, અને 2 થી ઉપરનો બહુ મજબૂત. Values ની સરખામણી ત્યારે જ કરો જ્યારે તે એક જ રીતે ગણાઈ હોય, અને ટૂંકા backtests માંથી આવેલા બહુ ઊંચા ratios થી સાવધ રહો.
Daily Sharpe ratio ને annualise કેવી રીતે કરવો?
Daily Sharpe ratio ને વર્ષના ટ્રેડિંગ દિવસોની સંખ્યાના વર્ગમૂળથી ગુણો, લગભગ √252 ≈ 15.9.
Sharpe અને Sortino ratios વચ્ચે શું તફાવત છે?
Sharpe ratio કુલ volatility થી ભાગે છે, ઉપર અને નીચે બંને. Sortino ratio ફક્ત downside volatility થી ભાગે છે, એટલે તે મોટા નફા માટે strategy ને દંડ કરતો નથી.
શું Sharpe ratio negative હોઈ શકે?
હા. તેનો અર્થ છે કે એ સમયગાળામાં strategy એ risk-free rate કરતાં ઓછું return આપ્યું, એટલે લીધેલા જોખમનું વળતર ન મળ્યું.


