Live જતાં પહેલાં: Paper Trading તમારી Algo Strategy ને કેમ બચાવી શકે છે
આ લેખ અંગ્રેજીમાંથી અનુવાદિત છે. મૂળ લેખ અંગ્રેજીમાં વાંચો

Paper trading તમારી algo strategy ને બચાવી શકે છે, કારણ કે પૈસા દાવ પર લાગે તે પહેલાં તમારા બરાબર એ જ નિયમોને આજના live માર્કેટ પર ચલાવતો આ એકમાત્ર ટેસ્ટ છે. Backtest કહે છે કે આઇડિયા જૂના ડેટા પર કામ કર્યું કે નહીં; live simulated run કહે છે કે તમે બનાવેલી strategy ખરેખર એ જ કરે છે કે નહીં જે તમે ઇચ્છતા હતા. Tradetron પર આ test mode ને Live Offline કહે છે: strategy ચાલે છે અને દરેક ટ્રેડ નોંધે છે, પણ exchange પર કંઈ મોકલાતું નથી.
Backtest, Live Offline, પછી live: દરેક તબક્કો શું સાબિત કરે છે
દરેક તબક્કો અલગ સવાલનો જવાબ આપે છે, અને એક તબક્કો છોડવાથી એ સવાલનો જવાબ અસલી પૈસાએ આપવો પડે છે.
| તબક્કો | તે કયા સવાલનો જવાબ આપે છે | તે શું કહી શકતો નથી |
|---|---|---|
| Backtest | શું આ નિયમોએ જૂના ડેટા પર કામ કર્યું હોત? | તમારી strategy live ડેટા પર એ જ રીતે વર્તે છે કે નહીં; પાછળથી જોવાનો પક્ષપાત (hindsight bias) |
| Live Offline (paper trading) | મેં બનાવેલી strategy આજના માર્કેટ પર એ જ કરે છે જે મેં ઇચ્છ્યું હતું? | અસલી fills, slippage, broker અને margin ની સમસ્યાઓ |
| નાનું live run | શું તે અસલી orders અને અસલી ખર્ચ સાથે કામ કરે છે? | મોટા કદ પર પરિણામો ટકે છે કે નહીં |
Backtest ચૂકી જાય પણ live ટેસ્ટ પકડે તેવી પાંચ સમસ્યાઓ
1. બનાવટમાં logic ની ભૂલો (bugs)
Strategy એ conditions નો સમૂહ છે, અને conditions એકબીજા પર અસર કરે છે. Live run માં તમે દરેક ટ્રેડને થતો જ જુઓ છો, time stamp અને કારણ સાથે. આ શોધો:
- બેવડી entries: entry condition સાચી જ રહે છે, અને strategy આગલા check પર ફરી entry લે છે.
- ચૂકી ગયેલા exits: એવી exit condition જે ક્યારેય સાચી બની જ ન શકે, એટલે positions ફક્ત દિવસના અંતના exit થી જ બંધ થાય છે.
- ક્યારેય સક્રિય ન થતા stops: ખોટા reference ભાવ સાથે જોડાયેલો stop loss, એટલે તે ક્યારેય trigger થતો નથી.
- ખોટા instruments: તમે ઇચ્છ્યું હતું તેનાથી અલગ પસંદ થયેલો strike કે expiry, ખાસ કરીને expiry ના દિવસોની આસપાસ.
2. સમય (timing)
Time conditions, entry ના સમયગાળા અને નક્કી સમયે થતા exits, માર્કેટ gap સાથે ખૂલે ત્યારે અથવા ખાસ session વાળા દિવસોએ અલગ રીતે વર્તે છે. Live run તમને બતાવે છે કે તમારા ટ્રેડ ખરેખર ક્યારે થાય છે.
3. Candle ની અંદર શું થાય છે
Backtests સામાન્ય રીતે bars પર કામ કરે છે, જેમ કે એક મિનિટની candles. ભાવ એ જ મિનિટની અંદર તમારો stop પાર કરીને પાછો આવી શકે છે, અને ફક્ત દરેક bar નો open અને close વાંચતો ટેસ્ટ તેને ક્યારેય જોતો નથી. Live માં stop લાગી જાય છે. એ જ દિવસો માટે Live Offline ટ્રેડને backtest સાથે સરખાવવાથી ખબર પડે છે કે તમારી strategy માટે આ મહત્વનું છે કે નહીં. Backtests live trading સાથે કેમ મેળ નથી ખાતા પરનો અમારો લેખ આવા બીજા તફાવતો આવરી લે છે.
4. ટ્રેડની સંખ્યા
Backtest માં વર્ષે 80 ટ્રેડ આપતો નિયમ, condition ને ગણવાની રીતમાં નાના તફાવતને કારણે live ડેટા પર ઘણી વધુ વાર trigger થઈ શકે છે. Sideways માર્કેટમાં વધુ પડતું trading એક સામાન્ય આશ્ચર્ય છે.
5. તમારું પોતાનું વર્તન
Strategy ને સતત ચાર વાર હારતી જોવી, ભલે simulated પૈસા સાથે, તમને કહે છે કે પૈસા અસલી હશે ત્યારે તમે તેને ચાલવા દેશો કે નહીં. જો તમને તેને બંધ કરવાનું મન થાય, તો તે હમણાં જ જાણી લો.
Algo strategy ને કેટલો સમય paper trade કરવી જોઈએ?
સાચો જવાબ છે "પૂરતા ટ્રેડ થાય ત્યાં સુધી", "બે થી ચાર અઠવાડિયા" નહીં. ટ્રેડની સંખ્યા મહત્વની છે કારણ કે નાનો નમૂનો સાચા win rate વિશે બહુ ઓછું કહે છે.
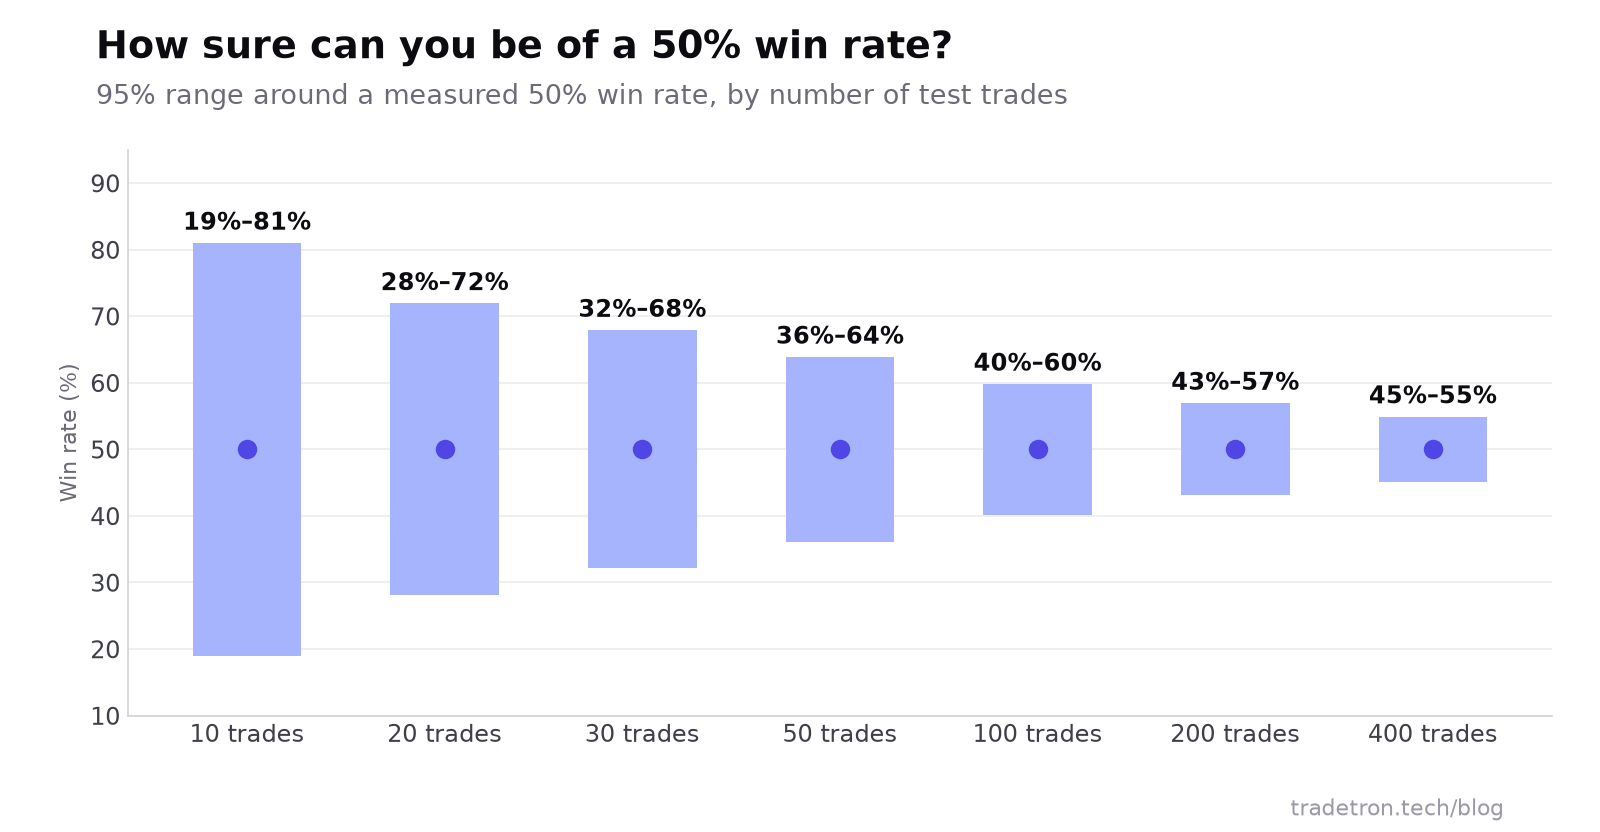 જેટલા ઓછા ટ્રેડ, તેટલો માપેલો win rate ઓછો અર્થપૂર્ણ
20 ટ્રેડ પછી, 50% win rate બતાવતી strategy નો સાચો win rate લગભગ 28% થી 72% વચ્ચે ગમે ત્યાં હોઈ શકે. એ આખી range છે, નુકસાન કરતી system થી લઈને ખૂબ સારી system સુધી. 100 ટ્રેડ પછી range 40% થી 60% છે.
એટલે:
- દિવસમાં એક વાર ટ્રેડ કરતી intraday strategy ચાર અઠવાડિયામાં લગભગ 20 ટ્રેડ આપે છે: બનાવટ ચેક કરવા પૂરતા, edge નો ન્યાય કરવા પૂરતા નહીં. તેના માટે backtest પર આધાર રાખો.
- Positional strategy મહિનામાં થોડી વાર જ ટ્રેડ કરી શકે. Live Offline run નો ઉપયોગ વર્તન ચેક કરવા કરો, પરિણામો નહીં.
- પરિણામોનો ન્યાય backtest અને live run બંનેને સાથે રાખીને કરો, અને ચેક કરો કે બંને સહમત છે.
એક કાલ્પનિક ઉદાહરણ: test run શું બતાવી શકે
ધારો કે તમે NIFTY futures પર moving-average crossover બનાવ્યો છે, અને backtest સારો દેખાય છે. તમે તેને એક મહિના માટે Live Offline deploy કરો છો અને log વાંચો છો. તમને આવું કંઈક મળી શકે:
આમાંની દરેક વાત live માં શોધવા માટે અસલી પૈસા ખર્ચાયા હોત. Live Offline માં તેમની કિંમત ફક્ત સમય છે.
તમારી Live Offline checklist
- વાસ્તવિક મૂડી અને કદ સાથે deploy કરો. એ જ lots જે તમે live ટ્રેડ કરવાનું વિચારો છો.
- પહેલા અઠવાડિયે દરરોજ trade log વાંચો. દરેક entry અને exit એવા નિયમ સાથે મેળ ખાવી જોઈએ જે તમે બતાવી શકો.
- એ જ દિવસોના backtest સાથે સરખાવો. એ જ ટ્રેડ? લગભગ એ જ ભાવ? દરેક તફાવતનું કારણ શોધો.
- ખર્ચ પછીનો P&L ટ્રેક કરો. દરેક order પર charges અને slippage માટેની રકમ બાદ કરો.
- એક સમયે એક જ વસ્તુ બદલો. જો તમે bug સુધારો, તો તારીખ નોંધો, ફરી backtest કરો, અને સરખામણી ફરી શરૂ કરો.
- શરૂ કરતાં પહેલાં live જવાના માપદંડ લખી રાખો. ઉદાહરણ તરીકે: બે અઠવાડિયા સુધી કોઈ સમજાવી ન શકાય તેવો ટ્રેડ નહીં, અને પરિણામો backtest સૂચવે તે range માં.
Live Offline શું ટેસ્ટ નથી કરી શકતું
Simulation ક્યારેય exchange સુધી પહોંચતું નથી, એટલે કેટલીક સમસ્યાઓ ફક્ત અસલી orders સાથે જ દેખાય છે:
- Slippage અને partial fills, ખાસ કરીને market orders, દૂરના strikes અને ઝડપી હિલચાલમાં.
- Broker તરફથી rejections, જેમ કે અપૂરતું margin કે એવું instrument જેના માટે તમારું account enabled નથી.
- Volatile દિવસોએ margin માં ફેરફાર, જે તમે ખરેખર કેટલા lots રાખી શકો તેના પર અસર કરે છે.
- તમારા broker અને platform વચ્ચે connection ની સમસ્યાઓ.
એટલે જ આગળનું પગલું નાનું live run છે, પૂરું કદ નહીં.
કંઈ બદલ્યા વગર live જવું
જ્યારે તમારા માપદંડ પૂરા થાય, ત્યારે એ જ નિયમો સાથે live જાઓ: ફક્ત execution type બદલો અને, જો કંઈ બદલવું હોય તો, કદ ઘટાડો. અગાઉથી નક્કી કરો કે કેટલા નુકસાને તમે pause કરીને સમીક્ષા કરશો. સ્વિચ કરતાં પહેલાં ચેક કરો કે SEBI ના algo-ID mandate નો તમારા setup માટે શું અર્થ છે, અને drawdown ઘટાડવાની સાત રીતો વાંચો.
Testing platforms ની પૂરી સરખામણી અને એક કેવી રીતે પસંદ કરવું તે માટે, ભારતમાં શ્રેષ્ઠ paper trading platform વાંચો.
વારંવાર પૂછાતા પ્રશ્નો
શું paper trading અને backtesting એક જ છે?
ના. Backtesting તમારા નિયમોને historical data પર ચલાવે છે. Paper trading તેમને અસલી પૈસા વગર આજના live ભાવ પર ચલાવે છે. Tradetron પર આ Live Offline છે: strategy ચાલે છે અને દરેક ટ્રેડ નોંધે છે, પણ exchange પર કંઈ મોકલાતું નથી.
Live જતાં પહેલાં algo strategy ને કેટલો સમય paper trade કરવી જોઈએ?
જ્યાં સુધી તમે જે જુઓ છો તેના પર ભરોસો કરવા પૂરતા ટ્રેડ ન થાય અને trade log માં કોઈ સમજાવી ન શકાય તેવી entries કે exits ન રહે. રોજની intraday strategy માટે, બનાવટ ચેક કરવા થોડા અઠવાડિયા પૂરતા છે; edge નો ન્યાય કરવા backtest અને મોટો નમૂનો જોઈએ.
શું paper trading slippage બતાવી શકે?
ભરોસાપાત્ર રીતે નહીં. Simulated fills સામાન્ય રીતે trigger કે છેલ્લા traded ભાવે થાય છે. પરિણામોનો ન્યાય કરતી વખતે દરેક order પર slippage માટેની રકમ ઉમેરો, અને નાના live run થી ખાતરી કરો.
શું હું paper trades ને પૂરી રીતે automate કરી શકું?
હા. Tradetron પર Live Offline deploy થયેલી strategy પોતાના નિયમો પોતાની જાતે ચલાવે છે, બરાબર Live Auto ની જેમ, ફક્ત exchange પર કોઈ order મોકલાતો નથી.
મારા paper trading પરિણામો મારા backtest થી કેમ અલગ છે?
સામાન્ય કારણો છે: bar આધારિત backtest ડેટા candle ની અંદરની હિલચાલ ચૂકી જાય, conditions અલગ ક્ષણે ગણાય, opening પર gaps, અને live ડેટા પર strike કે expiry ની પસંદગી. કારણ શોધવા માટે ટ્રેડ દીઠ સરખામણી કરો.