

అల్గారిథమిక్ ట్రేడింగ్ స్ట్రాటజీల పనితీరును ఎలా అంచనా వేయాలి
ఈ వ్యాసం ఇంగ్లీష్ నుండి అనువదించబడింది. అసలు వ్యాసాన్ని ఇంగ్లీష్లో చదవండి
ఒక అల్గారిథమిక్ ట్రేడింగ్ స్ట్రాటజీని అంచనా వేయడానికి, మొత్తం లాభాన్ని దాటి అది ఎలా సంపాదించిందో చూడండి: maximum drawdown (ఒక శిఖరం నుండి అత్యంత చెడ్డ పతనం), రిస్క్-సర్దుబాటు చేసిన రాబడి (Sharpe లేదా Calmar ratio), ఒక్కో ట్రేడ్కు profit factor మరియు expectancy, ఇంకా win rate గెలుపులు, ఓటముల పరిమాణానికి సరిపోతుందా లేదా. తర్వాత ఆ ఫలితం వేర్వేరు కాలాల్లో, ఖర్చుల తర్వాత కూడా నిలబడుతుందో చెక్ చేయండి.
మొత్తం లాభంతో మొదలుపెట్టడం ఎందుకు తప్పు
₹5,00,000 capital పై ఒక సంవత్సరంలో ఒక్కొక్కటీ ₹1,00,000 సంపాదించిన రెండు స్ట్రాటజీలను ఊహించుకోండి. Strategy A ఎప్పుడూ ఒక శిఖరం నుండి ₹20,000 కంటే ఎక్కువ పడలేదు. Strategy B కోలుకునే ముందు ఒక దశలో ₹1,50,000 పడిపోయింది. రెండింటి రాబడి ఒకటే, కానీ B దారిలో దాదాపు అకౌంట్లో మూడో వంతు పోగొట్టుకుంది, అది కోలుకునే ముందే చాలా మంది దాన్ని ఆపేసి ఉండేవారు.
ముఖ్యమైన మెట్రిక్స్, ఒక్క చూపులో
| మెట్రిక్ | ఇది ఏం కొలుస్తుంది | ఫార్ములా | దేని కోసం చూడాలి |
|---|---|---|---|
| Maximum drawdown | ఒక శిఖరం నుండి కనిష్ఠ స్థాయికి అత్యంత చెడ్డ పతనం | (Peak − Trough) ÷ Peak | దాని గుండా మీరు ట్రేడింగ్ కొనసాగించేంత చిన్నదిగా |
| Sharpe ratio | Volatility లో ఒక్కో యూనిట్కు రాబడి | (Return − risk-free rate) ÷ రాబడుల standard deviation | ఎక్కువ ఉంటే మంచిది; ఒకే రకమైన వాటిని పోల్చండి |
| Sortino ratio | Sharpe లాంటిదే, కానీ కిందికి వెళ్లే volatility నే లెక్కిస్తుంది | (Return − risk-free rate) ÷ downside deviation | ఎక్కువ ఉంటే మంచిది |
| Calmar ratio | Drawdown లో ఒక్కో యూనిట్కు వార్షిక రాబడి | వార్షిక రాబడి ÷ maximum drawdown | ఎక్కువ ఉంటే మంచిది |
| Win rate | గెలిచిన ట్రేడ్ల (లేదా రోజుల) వాటా | గెలుపులు ÷ మొత్తం ట్రేడ్లు | గెలుపు/ఓటమి పరిమాణం పక్కనే అర్థవంతం |
| Payoff ratio | ఓటములతో పోలిస్తే గెలుపుల పరిమాణం | సగటు గెలుపు ÷ సగటు ఓటమి | Win rate తో కలిపి చదవండి |
| Profit factor | స్థూల నష్టంలో ఒక్కో రూపాయికి స్థూల లాభం | స్థూల లాభం ÷ స్థూల నష్టం | డబ్బు రావాలంటే 1 కంటే ఎక్కువ; ఇంకా ఎక్కువ అయితే మంచిది |
| Expectancy | ఒక్కో ట్రేడ్కు సగటు ఫలితం | Win rate × సగటు గెలుపు − loss rate × సగటు ఓటమి | ఖర్చుల తర్వాత పాజిటివ్ |
ఒక పని చేసిన ఉదాహరణ (ఊహాజనిత ట్రేడ్లు)
ఒక ఊహాత్మక స్ట్రాటజీ నుండి పది ట్రేడ్లు ఇవి:
| ట్రేడ్ | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
|---|---|---|---|---|---|---|---|---|---|---|
| P&L (₹) | +3,000 | −1,000 | −1,000 | +2,500 | −1,200 | −800 | +4,000 | −1,000 | +1,500 | −1,000 |
| నడుస్తున్న మొత్తం (₹) | 3,000 | 2,000 | 1,000 | 3,500 | 2,300 | 1,500 | 5,500 | 4,500 | 6,000 | 5,000 |
- 40% win rate (10 లో 4 గెలుపులు)
- 2.75 payoff ratio (₹2,750 సగటు గెలుపు ÷ ₹1,000 సగటు ఓటమి)
- 1.83 profit factor (₹11,000 స్థూల లాభం ÷ ₹6,000 స్థూల నష్టం)
- ₹500 ఒక్కో ట్రేడ్కు expectancy
Expectancy రెండు విధాలుగా సరిపోతుంది: 0.4 × ₹2,750 − 0.6 × ₹1,000 = ₹500, మరియు ₹5,000 మొత్తం ÷ 10 ట్రేడ్లు = ₹500. Maximum drawdown ₹2,000: నడుస్తున్న మొత్తం ₹3,000 నుండి ₹1,000 కి పడింది, తర్వాత ₹3,500 నుండి ₹1,500 కి పడింది.
పదింటిలో ఆరు ఓటములు, అవి జరుగుతున్నప్పుడు బాధగా అనిపిస్తుంది. కానీ స్ట్రాటజీ బాగుందని సంఖ్యలు చెబుతున్నాయి, ఎందుకంటే ప్రతి గెలుపు ప్రతి ఓటమికి దాదాపు మూడు రెట్లు. అందుకే win rate ని, payoff ని కలిపి చదవాలి.
Win rate: అత్యంత తప్పుగా అర్థం చేసుకునే సంఖ్య
ఎక్కువ win rate ధైర్యం ఇస్తున్నట్లు కనిపిస్తుంది, కానీ ముఖ్యమైనది గెలుపులు ఓటములను భర్తీ చేస్తాయా లేదా అనేది. Break-even win rate కేవలం payoff ratio పై ఆధారపడి ఉంటుంది:
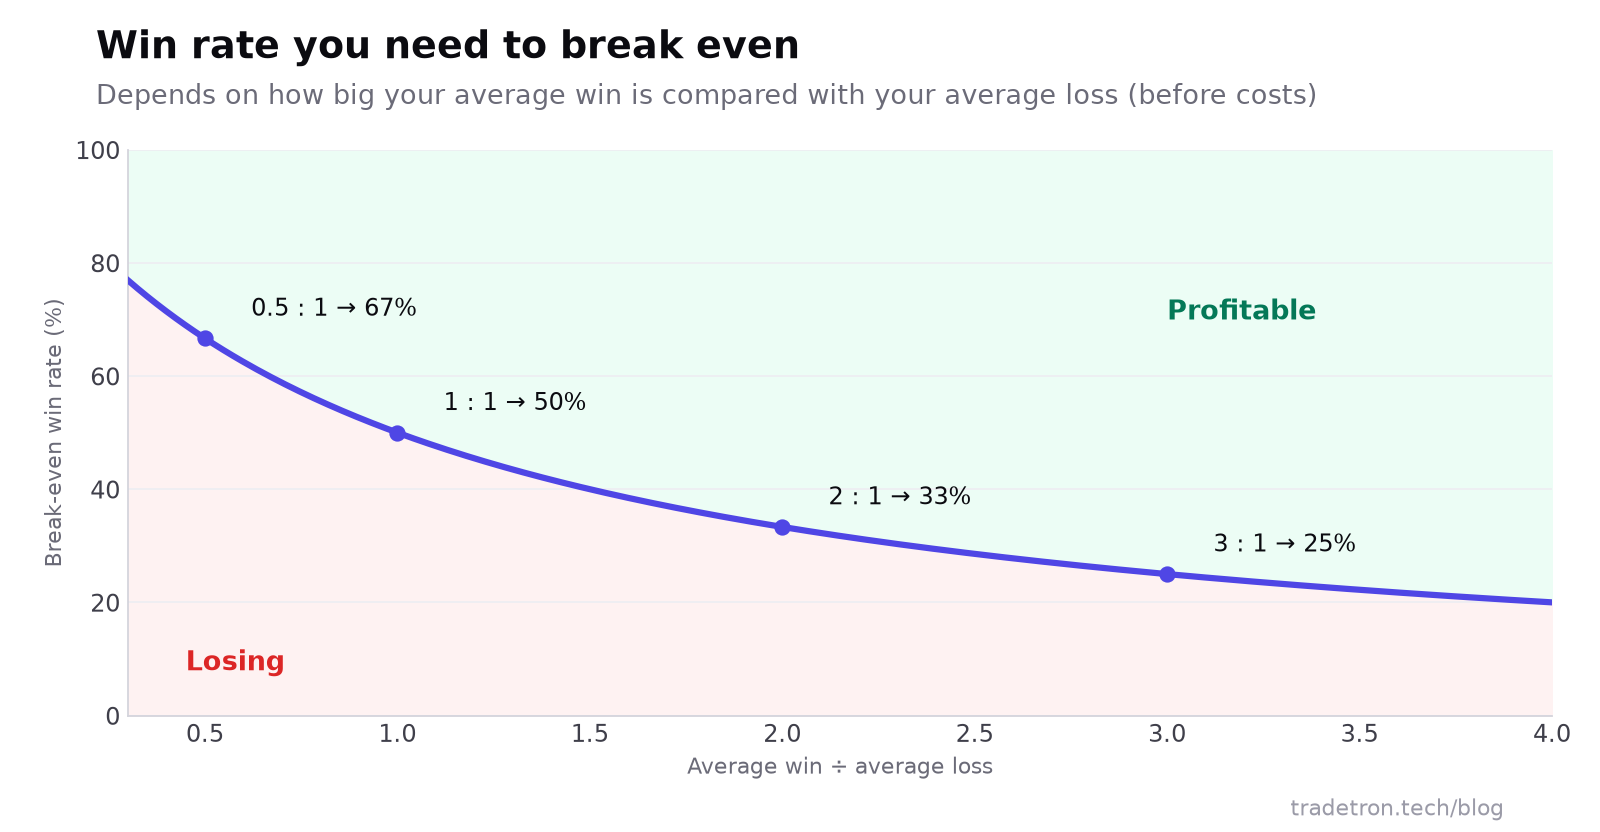 Break-even win rate = 1 ÷ (1 + payoff ratio), ఖర్చులకు ముందు
Maximum drawdown: మీరు దాన్ని కొనసాగిస్తారా లేదా అని నిర్ణయించే సంఖ్య
Maximum drawdown అంటే, కొత్త గరిష్ఠ స్థాయి రాకముందు, మీ equity యొక్క ఒక గరిష్ఠ స్థాయి నుండి తర్వాతి కనిష్ఠ స్థాయికి వచ్చే అతిపెద్ద పతనం. దానితో పాటు రెండు విషయాలు చూడండి:
- మీరు ట్రేడ్ చేసే size లో రూపాయల్లో దాని పరిమాణం. ₹10,00,000 పై 15% drawdown అంటే ₹1,50,000. ఆ నష్టాన్ని మీ స్క్రీన్పై ఊహించుకోండి.
- అది ఎంత కాలం ఉంది. కోలుకోవడానికి ఎనిమిది నెలలు పట్టిన drawdown ని తట్టుకోవడం, మూడు వారాల్లో కోలుకున్న ఇంకా లోతైన దాని కంటే కష్టం.
Backtest చూపించే దాని కంటే చెడ్డదానికి ప్లాన్ చేయండి. చరిత్రలో జరిగిన drawdowns మాత్రమే ఉంటాయి, జరగగలిగేవి ఉండవు. దాన్ని ఎలా నియంత్రించాలో మా drawdown తగ్గించడం పోస్ట్ వివరిస్తుంది.
రిస్క్-సర్దుబాటు చేసిన రాబడి: Sharpe, Sortino మరియు Calmar
ఈ ratios సమాధానం చెప్పే ప్రశ్న: ఒక్కో యూనిట్ రిస్క్కి నాకు ఎంత రాబడి వచ్చింది?
- Sharpe ratio అదనపు రాబడిని రాబడుల volatility తో భాగిస్తుంది. Volatility పైకి, కిందికి వెళ్లే ఊగిసలాటలు రెండింటినీ లెక్కిస్తుంది. ఇది ఎలా లెక్కిస్తారో, దాని పరిమితుల కోసం Sharpe ratio వివరణ చదవండి.
- Sortino ratio కిందికి వెళ్లే volatility నే లెక్కిస్తుంది, కాబట్టి పెద్ద పై రోజులు ఉన్న స్ట్రాటజీకి వాటి వల్ల శిక్ష పడదు.
- Calmar ratio వార్షిక రాబడిని maximum drawdown తో భాగిస్తుంది. ట్రేడర్లకు ఇది అత్యంత సహజంగా అర్థమవుతుంది: సంవత్సరానికి 18% రాబడి, 12% maximum drawdown ఉన్న స్ట్రాటజీ Calmar 1.5 (ఊహాజనిత అంకెలు).
నిలకడ, దృఢత్వం చెక్లు
ఒక అదృష్ట కాలం వల్ల ఒక స్ట్రాటజీ పైన చెప్పిన ప్రతి మెట్రిక్లోనూ బాగా స్కోర్ చేయవచ్చు. దాన్ని నమ్మే ముందు, ఇవి చెక్ చేయండి:
- నెల వారీ P&L. లాభం చాలా నెలల్లో విస్తరించి ఉందా, లేక రెండు నెలలే మొత్తం సంపాదించాయా?
- వేర్వేరు మార్కెట్ పరిస్థితులు. పదునైన పతనంలో, పక్కకి కదిలే కాలంలో, బలమైన ట్రెండ్లో ఇది ఎలా చేసింది?
- ట్రేడ్ల సంఖ్య. ముప్పై ట్రేడ్లు చిన్న నమూనా; కొన్ని వందలు చాలా ఎక్కువ చెబుతాయి.
- దగ్గరి settings. 25% stop పనిచేసి, 20% మరియు 30% పనిచేయకపోతే, ఆ edge బలహీనమైనది.
- ఖర్చుల తర్వాత ఫలితాలు. Brokerage మరియు slippage ని వర్తింపజేయండి. High-frequency స్ట్రాటజీలు అత్యంత సున్నితమైనవి.
- Backtest vs లైవ్. లైవ్లో రన్ అయ్యాక, అదే కాలానికి లైవ్ ఫలితాలను backtest తో పోల్చండి. తేడా పెరుగుతుంటే టెస్ట్లో ఏదో వాస్తవానికి దూరంగా ఉందని అర్థం. Backtests, లైవ్ ట్రేడింగ్ ఎందుకు వేరుగా ఉంటాయి చూడండి.
స్ట్రాటజీ లైవ్ అయ్యాక ఏ మెట్రిక్స్ గమనించాలి?
| చెక్ | ఎంత తరచుగా | హెచ్చరిక సంకేతం |
|---|---|---|
| ప్రస్తుత drawdown vs backtest గరిష్ఠం | వారానికోసారి | టెస్టింగ్లో ఉన్న దేని కంటే లోతుగా |
| Win rate మరియు payoff ratio | నెలకోసారి | రెండూ కలిసి కిందికి జారుతున్నాయి |
| ఒక్కో ట్రేడ్కు slippage | నెలకోసారి | Fills నిలకడగా అంచనా కంటే చెడ్డగా |
| అదే కాలానికి లైవ్ vs backtest P&L | నెలకోసారి | తేడా పెరుగుతోంది |
| ట్రేడ్ల సంఖ్య | వారానికోసారి | మామూలు కంటే చాలా ఎక్కువ లేదా తక్కువ ట్రేడ్లు (తరచుగా logic లేదా డేటా సమస్య) |
ఒకప్పుడు పనిచేసిన స్ట్రాటజీ పనిచేయడం ఆగిపోయినప్పుడు, దాన్ని మార్చే ముందు strategy fatigue చదవండి.
తరచుగా అడిగే ప్రశ్నలు
ఒక ట్రేడింగ్ స్ట్రాటజీని అంచనా వేయడానికి అత్యంత ముఖ్యమైన మెట్రిక్స్ ఏవి?
Maximum drawdown, Sharpe లేదా Calmar ratio లాంటి రిస్క్-సర్దుబాటు రాబడి కొలమానం, profit factor, ఖర్చుల తర్వాత ఒక్కో ట్రేడ్కు expectancy. సగటు గెలుపు, సగటు ఓటమితో కలిపినప్పుడే win rate ఉపయోగపడుతుంది.
ఒక algo స్ట్రాటజీకి మంచి Sharpe ratio ఎంత?
ఎక్కువ ఉంటే మంచిది, ఖర్చుల తర్వాత 1 కంటే ఎక్కువ ratio ని సాధారణంగా పర్వాలేదు అని చూస్తారు. కానీ Sharpe ratios అవి ఎలా లెక్కించారు, ఏ కాలం టెస్ట్ చేశారు అనే దానిపై ఆధారపడి ఉంటాయి, కాబట్టి వాటిని ఒకే report లేదా tool లో పోల్చండి, చిన్న backtests నుండి వచ్చే చాలా ఎక్కువ విలువలను అనుమానించండి.
మంచి profit factor ఎంత?
1 కంటే ఎక్కువ అంటే స్థూల లాభాలు స్థూల నష్టాలను మించాయి. చాలా మంది ట్రేడర్లు ఖర్చుల తర్వాత 1 కంటే బాగా ఎక్కువ ఉండాలని చూస్తారు, ఎందుకంటే 1 కి దగ్గరగా ఉన్న profit factor కొంచెం అదనపు slippage తో నెగటివ్గా మారవచ్చు.
ఎక్కువ win rate మంచిదేనా?
తనంతట తానుగా కాదు. ముఖ్యమైనది payoff ratio తో కలిపి win rate. అరుదుగా వచ్చే ఓటములు తరచుగా వచ్చే గెలుపుల కంటే చాలా పెద్దవి అయితే 90% win rate కూడా డబ్బు పోగొడుతుంది; గెలుపులు ఓటములకు దాదాపు రెండు రెట్లు కంటే ఎక్కువ అయితే 35% win rate డబ్బు సంపాదిస్తుంది.
Maximum drawdown ఎలా లెక్కించాలి?
మీ నడుస్తున్న equity ని ట్రాక్ చేయండి. ప్రతి దశలో, అప్పటి వరకు ఉన్న అత్యధిక విలువ నుండి పతనాన్ని కొలవండి. అలాంటి వాటిలో అతిపెద్ద పతనమే maximum drawdown: (peak − trough) ÷ peak, శాతంగా.
ఒక స్ట్రాటజీని అంచనా వేయడానికి ఎన్ని ట్రేడ్లు కావాలి?
వేర్వేరు మార్కెట్ పరిస్థితుల్లో మీకు ఎన్ని దొరికితే అన్ని. కొన్ని డజన్ల ట్రేడ్లు అదృష్టం కావచ్చు; కొన్ని సంవత్సరాల్లో కొన్ని వందల ట్రేడ్లు చాలా ఎక్కువ నమ్మదగిన చిత్రాన్ని ఇస్తాయి.


