Tradetron સાથે Pro ની જેમ તમારી Trading Strategy નું Backtest કેવી રીતે કરવું
આ લેખ અંગ્રેજીમાંથી અનુવાદિત છે. મૂળ લેખ અંગ્રેજીમાં વાંચો

Trading strategy નું backtest pro ની જેમ કરવા માટે તેને એક પ્રયોગ તરીકે જુઓ: નિયમોને ટેસ્ટ થઈ શકે તેવા આઇડિયા તરીકે લખો, એક baseline ચલાવો, એક સમયે એક જ વસ્તુ બદલો, ખર્ચ અને અલગ સમયગાળા સાથે પરિણામને ચકાસો, પસંદ કરેલું version એવા data પર તપાસો જેના પર તમે tuning નથી કર્યું, અને સાચા પૈસા વાપરતાં પહેલાં live પરિસ્થિતિમાં કન્ફર્મ કરો. Tradetron પર દરેક પગલું કોડ વગર થાય છે.
Professionals શું અલગ કરે છે
નવા લોકો પૂછે છે "કયા settings એ સૌથી વધુ પૈસા બનાવ્યા?" Professionals પૂછે છે "શું અહીં ખરેખર કોઈ edge છે, અને જો ન હોય તો મને કેવી રીતે ખબર પડશે?" આ ફરક પ્રક્રિયામાં દેખાય છે:
| નવા લોકોનું backtest | Professional backtest |
|---|---|
| Curve સારો દેખાય ત્યાં સુધી settings બદલતા રહે છે | પહેલાં આઇડિયા લખે છે, પછી ટેસ્ટ કરે છે |
| કુલ નફો વાંચે છે | Drawdown, profit factor, ટ્રેડની સંખ્યા અને મહિનાવાર ફેલાવો વાંચે છે |
| ખર્ચને અવગણે છે | Slippage નું એ લેવલ શોધે છે જ્યાં edge ગાયબ થાય છે |
| સૌથી સારા પરિણામ પર ભરોસો કરે છે | તેને અલગ રાખેલા data અને નજીકના settings પર તપાસે છે |
| પૂરા કદ સાથે live જાય છે | Live Offline ચલાવે છે, પછી નાનાથી શરૂ કરે છે |
ઉદાહરણ strategy
આપણે આ workflow એક સરળ, સામાન્ય intraday options આઇડિયા સાથે સમજીશું. આ પોસ્ટમાં આગળ આવતા આંકડા કાલ્પનિક છે, ફક્ત પદ્ધતિ બતાવવા માટે.
Hypothesis લખી રાખવી મહત્વની છે. તે તમને કહે છે કે પરિણામમાં શું જોવું (શું edge શાંત દિવસોમાં time decay માંથી આવે છે?) અને શું તેને ખોટી સાબિત કરશે (મોટી ચાલવાળા દિવસોમાં ભેગાં થતાં નુકસાન, જેને stop રોકી ન શકે).
પગલું 1: નિયમો પૂરેપૂરા બનાવો
Tradetron ના no-code builder પર ઉદાહરણ આ રીતે બને છે:
- Entry condition: Time ≥ 09:20.
- Positions: NIFTY CE ATM પર sell અને NIFTY PE ATM પર sell, weekly expiry, દરેકનો 1 lot (65 units).
- દરેક leg પર SL trigger: leg નો LTP ≥ તેનો entry price × 1.25, જ્યાં entry price Traded Instrument keyword માંથી લેવાય છે.
- Exit condition: Time ≥ 15:15.
જો કોઈ નિયમમાં નિર્ણય શક્તિ જોઈએ ("નબળું લાગે તો exit"), તો તેને ટેસ્ટ ન કરી શકાય. તેને આંકડામાં ફેરવો કે કાઢી નાખો. Builder માં નવા છો? જુઓ કોડ વગર strategy બનાવવી અને keywords ગાઇડ.
પગલું 2: સાચા settings સાથે baseline backtest ચલાવો
| Setting | આ strategy માટે | કેમ |
|---|---|---|
| Date range | થોડા વર્ષ | શાંત અને ઊથલપાથલવાળા બંને માર્કેટ આવી જાય |
| Candle frequency | 1 minute | સમય આધારિત entry અને LTP આધારિત stops |
| Trade price | Open | ટ્રેડ હમણાં જ દેખાયેલા signal પર થાય છે |
| Type | Intraday | બધું એ જ દિવસે બંધ થાય છે |
Report સેવ કરો અને તેને "baseline" તરીકે નોંધો. પછીનો દરેક ફેરફાર આ run સાથે સરખાવાય છે. Backtesting ગાઇડ દરેક setting વિગતે સમજાવે છે.
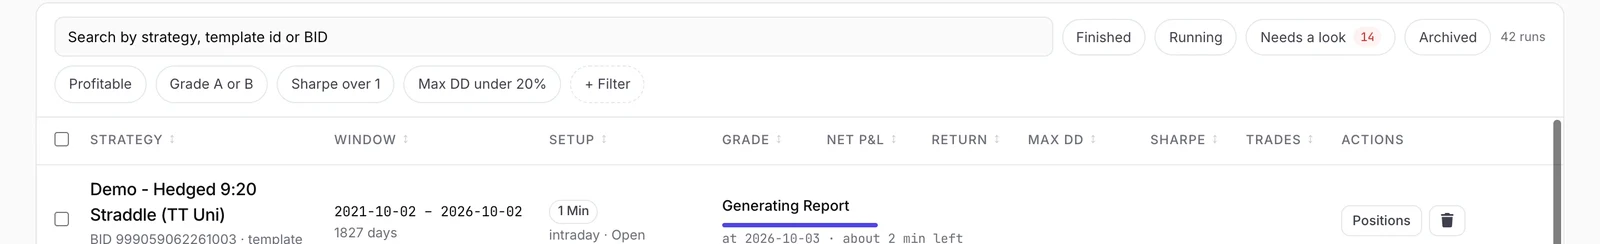 Backtest પેજ: દરેક run તેના grade, return, drawdown અને Sharpe સાથે
પગલું 3: Baseline ને શંકાશીલ નજરે વાંચો
કંઈ પણ બદલતાં પહેલાં પૂછો:
- કેટલા ટ્રેડ? ઘણા મહિનાઓમાં કંઈક અર્થ નીકળે એટલા પૂરતા?
- મહત્તમ drawdown ક્યાં છે, અને એ દિવસોમાં શું થયું?
- શું નફો બધા મહિનાઓમાં ફેલાયેલો છે, કે થોડા મહિનાઓએ જ બધું બનાવ્યું?
- સૌથી ખરાબ દિવસો કેવા દેખાય છે? Short straddle માટે મોટી ચાલવાળા દિવસોનું નુકસાન જ બધું નક્કી કરે છે.
- શું પરિણામ hypothesis સાથે મેળ ખાય છે? જો નફો અણધારી જગ્યાએથી આવ્યો હોય, તો ભરોસો કરતાં પહેલાં કારણ શોધો.
Strategy ના performance નું મૂલ્યાંકન કેવી રીતે કરવું drawdown, profit factor અને expectancy સમજાવે છે.
પગલું 4: એક સમયે એક વસ્તુ બદલો, અને નોંધ રાખો
હવે ફેરફારો ટેસ્ટ કરો: stop 20%, 25% કે 30%; entry 9:20, 9:30 કે 10:00. દરેક run માં એક variable બદલો અને log રાખો:
| Version | Baseline થી ફેરફાર | Max drawdown | Profit factor | નોંધ |
|---|---|---|---|---|
| v1 | Baseline (25% SL, 9:20) | … | … | |
| v2 | SL 20% | … | … | વધુ stop-outs? |
| v3 | SL 30% | … | … | Trend વાળા દિવસોમાં મોટું નુકસાન? |
| v4 | Entry 9:30 | … | … |
Tradetron નો sweep વિકલ્પ strategy ના કોઈ એક આંકડાની અનેક કિંમતો એકસાથે ચલાવે છે અને તેને બાજુ બાજુમાં બતાવે છે, જેથી આ પગલું ઘણું ઝડપી બને છે.
પગલું 5: ખર્ચ અને slippage નું stress-test કરો
Short straddle દિવસમાં ચાર વખત ટ્રેડ કરે છે (બે entries, બે exits). નાનું slippage પણ ભેગું થઈને મોટું થાય છે. Slippage નું એ લેવલ શોધો જ્યાં edge ગાયબ થઈ જાય:
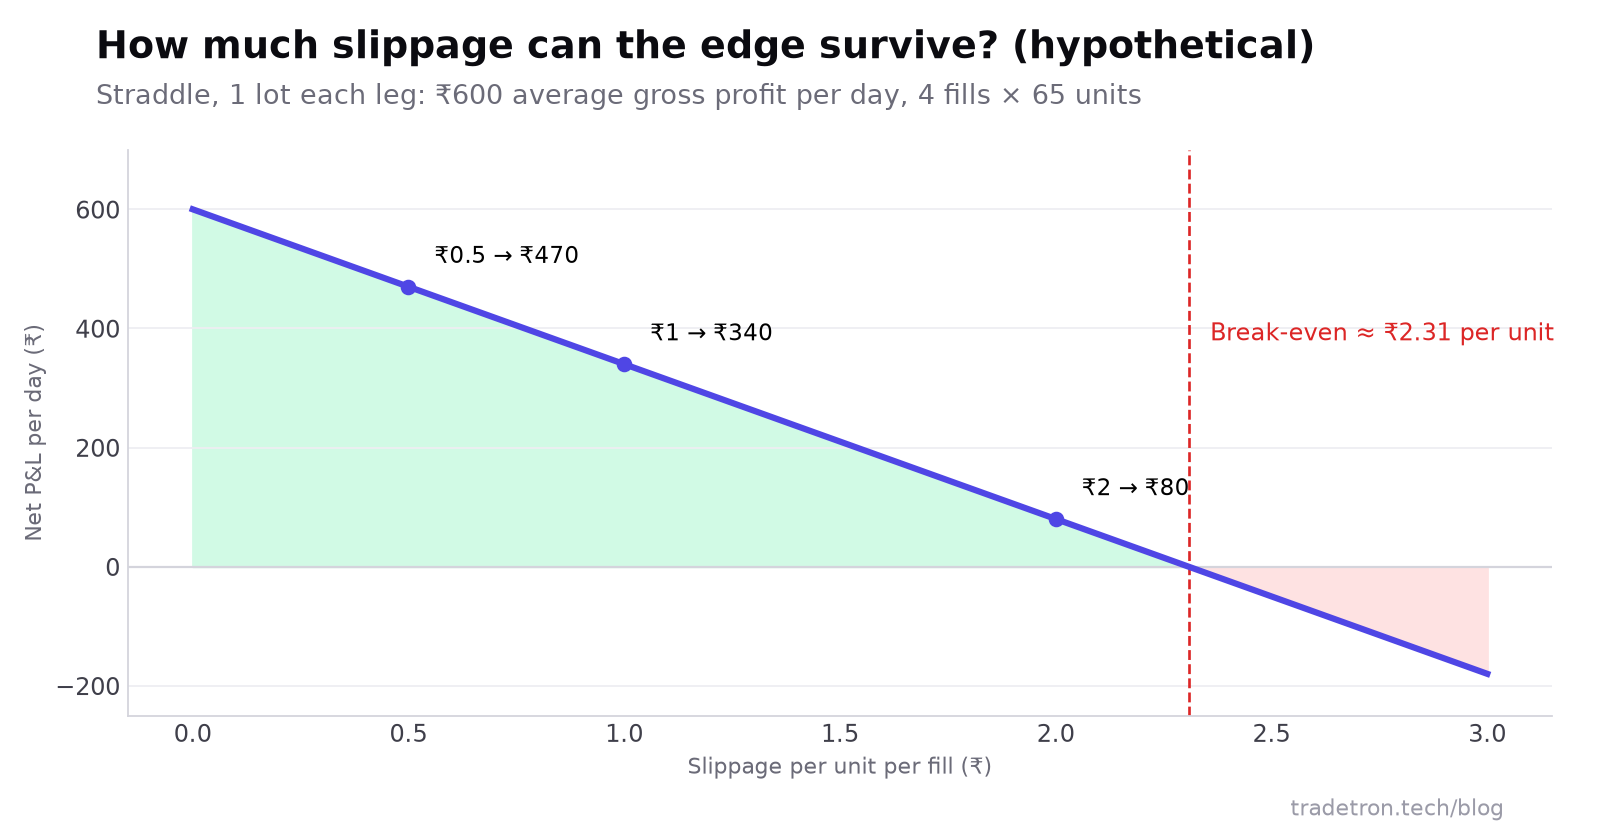 કાલ્પનિક: break-even slippage બતાવે છે કે strategy માં ભૂલ માટે કેટલી જગ્યા છે
Tradetron ના backtest report માં cost વિભાગ છે, જ્યાં તમે ટેસ્ટ ફરી ચલાવ્યા વગર brokerage અને slippage લાગુ કરી શકો. થોડા લેવલ અજમાવો અને જુઓ કે strategy ક્યાં અર્થહીન બને છે. વધુ માટે slippage ને સમજવું.
પગલું 6: તેણે ન જોયેલા data પર તપાસો
અત્યાર સુધી બધું એ જ data પર tune કરાયું હતું. Professional હંમેશા અમુક data અલગ રાખે છે. Sweep સાથે Tradetron સમયગાળાનો અમુક ભાગ અલગ રાખી શકે છે: versions ની સરખામણી શરૂઆતના ભાગ પર થાય છે અને વિજેતાને પછીના ભાગ પર તપાસાય છે. જો પસંદ કરેલું version અલગ રાખેલા data પર ઘણું ખરાબ કરે, તો તે noise પર fit થયેલું હતું.
દરેક વર્ષને અલગથી પણ જુઓ. જે strategy ટેસ્ટના ફક્ત એક વર્ષમાં જ ચાલી, તેની edge કુલ આંકડો બતાવે છે તેના કરતાં સાંકડી હોવાની શક્યતા છે.
પગલું 7: Forward ટેસ્ટ કરો, પછી નાનાથી live જાઓ
- Live Offline deploy કરો. Strategy ચાલે છે અને દરેક ટ્રેડ નોંધે છે, પણ exchange પર કંઈ મોકલાતું નથી. તેને થોડા અઠવાડિયા ચાલવા દો.
- એ જ દિવસોના backtest સાથે સરખાવો. એ જ entries? મળતા આવતા exits? જો નહીં, તો આગળ વધતાં પહેલાં કારણ શોધો.
- તમારા broker પર સૌથી નાના કદ સાથે Live Auto જાઓ, અને fill prices ને signal prices સાથે સરખાવો.
- ધીમે ધીમે કદ વધારો, multiplier વાપરીને, અને ત્યારે જ જ્યારે live પરિણામ ટેસ્ટ જેવા દેખાય.
શરૂ કરતાં પહેલાં backtesting ની દસ સૌથી સામાન્ય ભૂલો વાંચો.
વારંવાર પૂછાતા પ્રશ્નો
Trading માં backtesting નો અર્થ શું છે?
Backtesting એટલે strategy ના નિયમોને historical market data પર ચલાવીને જોવું કે તેણે કેવું પ્રદર્શન કર્યું હોત: તે કયા ટ્રેડ લેત, તેનો નફો અને નુકસાન, અને તેનો સૌથી ખરાબ drawdown.
શું હું કોડ વગર backtest કરી શકું?
હા. Tradetron પર તમે visual builder માં conditions અને positions થી strategy બનાવો છો અને strategy પેજ પરથી backtest ચલાવો છો. કોઈ કોડની જરૂર નથી.
Professionals overfitting કેવી રીતે ટાળે છે?
તેઓ ટેસ્ટ કરતાં પહેલાં આઇડિયા લખે છે, અજમાવેલા versions ની સંખ્યા મર્યાદિત રાખે છે, એક સમયે એક વસ્તુ બદલે છે, એવા settings પસંદ કરે છે જેના પડોશી settings પણ કામ કરે, અને પસંદ કરેલું version એવા data પર તપાસે છે જે તેને પસંદ કરવામાં વપરાયો ન હોય.
Strategy નું backtest કેટલા સમયગાળા માટે કરવું જોઈએ?
એટલું લાંબું કે તેમાં વધતા, ઘટતા અને sideways માર્કેટ આવી જાય, અને ટ્રેડની અર્થપૂર્ણ સંખ્યા મળે. Intraday strategy માટે થોડા વર્ષનો data સમજદારીભર્યું લક્ષ્ય છે.
શું backtesting સચોટ છે?
તે એક simulation છે. તે historical prices વાપરે છે પણ live fills, slippage કે વિલંબને પૂરેપૂરા ફરીથી ઊભા કરી શકતું નથી. એટલે જ professionals live જતાં પહેલાં વાસ્તવિક ખર્ચ લાગુ કરે છે, અલગ રાખેલો data તપાસે છે અને forward ટેસ્ટ કરે છે.
શું Tradetron પર backtest કર્યા પછી strategy ઑટોમેટ કરી શકાય?
હા. જે strategy નું તમે backtest કર્યું, તે જ strategy ફરી બનાવ્યા વગર Live Offline અને પછી તમારા જોડેલા broker પર Live Auto માં deploy કરી શકાય છે.