₹50 Straddle સ્ટ્રેટેજી: Backtesting થી બનાવટ અને Optimisation
આ લેખ અંગ્રેજીમાંથી અનુવાદિત છે. મૂળ લેખ અંગ્રેજીમાં વાંચો
₹50 straddle સ્ટ્રેટેજી at-the-money call અને put ને ત્યારે ટ્રેડ કરે છે જ્યારે તેમનું કુલ premium ₹50 થી નીચે જાય, જે સામાન્ય રીતે expiry નજીક થાય છે. તેની શરૂઆત expiry ના દિવસે મોટી હિલચાલ પર દાવ લગાવતા long straddle તરીકે થઈ, તે backtest માં નિષ્ફળ ગઈ, અને પછી trailing stop અને entry filters સાથેના short straddle માં ફેરવાઈ. આ પોસ્ટ દરેક વર્ઝન અને તેમાં શું બદલાયું તે સમજાવે છે.
આઇડિયા ક્યાંથી આવ્યો
દર થોડા અઠવાડિયે સોશિયલ મીડિયા પર expiry ના દિવસના કોઈ સસ્તા option નો સ્ક્રીનશોટ ફરતો થાય છે જે એક જ બપોરમાં અનેક ગણો થઈ ગયો હોય. સ્વાભાવિક પ્રશ્ન: જો તમે call અને put બંને જ્યારે સસ્તા થાય ત્યારે ખરીદો, તો મોટી હિલચાલ કોઈ પણ દિશામાં જાય, તમે તેને પકડી શકો? એ long straddle છે, અને તેને ટેસ્ટ કરવું સહેલું છે.
₹50 straddle, ખરીદનાર સામે વેચનાર
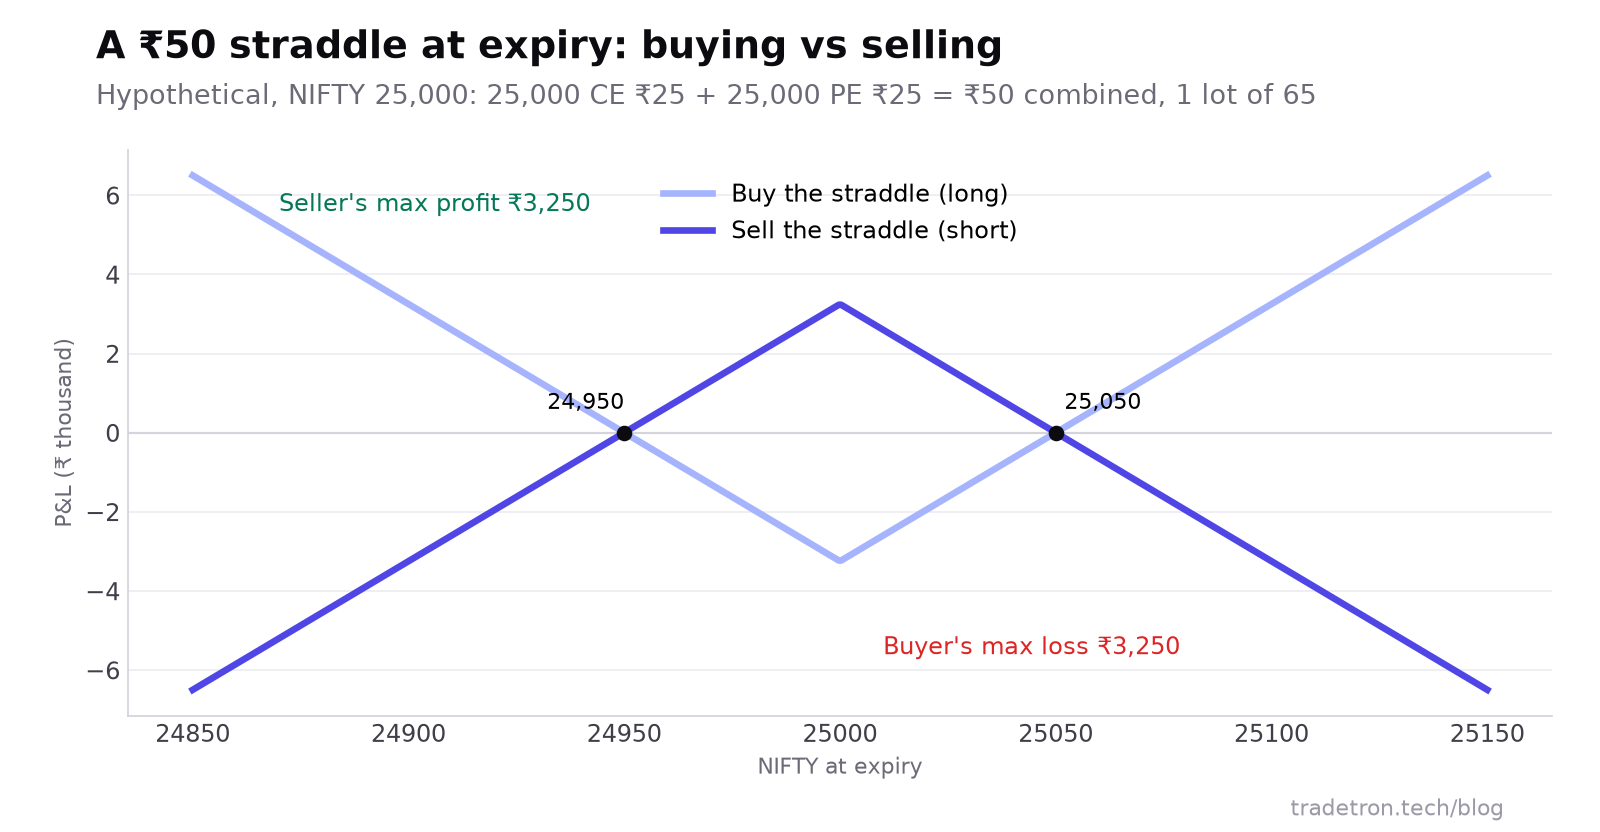 25,000 strike પર કાલ્પનિક ₹50 straddle, 65 નો એક lot
સસ્તો straddle ખરીદનાર માટે ઓછા જોખમનો દાવ લાગે છે: નુકસાન ₹50 સુધી મર્યાદિત છે. પણ premium કોઈ કારણસર સસ્તું છે. ઓછો સમય બાકી હોવાથી, માર્કેટ નાની અપેક્ષિત હિલચાલનો ભાવ ગણે છે, અને મોટાભાગે તે સાચું હોય છે.
Version 1: straddle ખરીદો
1-મિનિટના 30 મહિનાના ડેટા પર backtest કરતાં, પરિણામ સપાટ, આમતેમ ભટકતો equity curve હતો જે મોટાભાગનો સમય શૂન્યથી નીચે રહ્યો. ક્યારેક મોટો નફો આવતો હતો, પણ તેની કિંમત એ દિવસોના ઘણા નાના નુકસાનથી ચૂકવાતી હતી જ્યારે index માંડ હલ્યો.
Version 2: તેને વેચો, trailing stop સાથે
જો સસ્તો straddle ખરીદવાથી મોટાભાગે ધીમે ધીમે નુકસાન થાય, તો તેને વેચવાથી મોટાભાગે ધીમે ધીમે નફો થવો જોઈએ, ક્યારેક તીવ્ર નુકસાન સાથે. તેથી સ્ટ્રેટેજી ઊલટાવી દેવામાં આવી: જ્યારે ATM call અને put નું કુલ premium ₹50 થી નીચે હોય ત્યારે બંને વેચો.
રક્ષણ વગર વેચવાથી સ્ટ્રેટેજી એ જ હિલચાલ સામે ખુલ્લી રહે છે જેની version 1 આશા રાખતું હતું. ઉકેલ હતો સ્ટ્રેટેજીના P&L પર trailing stop loss:
- કુલ premium ₹50 થી નીચે જાય ત્યારે straddle વેચો.
- કુલ P&L પર trailing stop સેટ કરો, જેથી નફો વધે તેમ stop ઉપર ખસે અને પલટો આવે તો નફાના અમુક ભાગ સાથે ટ્રેડ બંધ થાય.
- ઘણી trailing વેલ્યુ ટેસ્ટ કરો. ખૂબ કડક હોય તો સામાન્ય ઉતાર-ચઢાવ તમને બહાર કાઢી દે; ખૂબ ઢીલું હોય તો અચાનક હિલચાલ બધું પાછું લઈ લે.
- આખા સમયગાળામાં કામ કરતી વેલ્યુ પસંદ કરો, માત્ર એક શ્રેષ્ઠ આંકડો નહીં, જે મોટે ભાગે ભૂતકાળ સાથે fit કરેલો હોય છે.
વેચાણ વત્તા trailing stop એ backtest માં curve ને સપાટમાંથી વધતો બનાવ્યો, અને trailing-stop ટેસ્ટમાં વેલ્યુ વચ્ચે સ્પષ્ટ ફરક દેખાયા. Parameter ને optimise કરવાનો મુદ્દો એ જ છે: કોઈ જાદુઈ આંકડો શોધવો નહીં, પણ પરિણામ તેના પ્રત્યે કેટલું સંવેદનશીલ છે તે જોવું.
Version 3: entries મર્યાદિત કરો
છેલ્લા રાઉન્ડમાં બે entry filters ઉમેરાયા:
| Filter | કેમ |
|---|---|
| 3:25 PM પછી કોઈ નવી entry નહીં | પોઝિશન મેનેજ કરવા કે સાફ exit કરવા ખૂબ ઓછો સમય બાકી |
| કુલ premium નક્કી range માં, માત્ર ₹50 થી નીચે નહીં | ₹10 પર ટ્રેડ થતા straddle માં કમાવા જેવું premium ઓછું છે અને gap નું જોખમ એટલું જ છે |
એ જ 30 મહિનામાં મર્યાદિત અને અમર્યાદિત વર્ઝનની સરખામણી કરતાં, મર્યાદિત વર્ઝનમાં નફાના દિવસો થોડા વધુ દેખાયા. નાનો સુધારો, પણ એવો જે સમજાવી શકાય તેવા કારણથી આવે છે, જેથી trial and error થી મળેલા filter કરતાં તે ટકી રહેવાની શક્યતા વધુ છે.
ફાયદા
- એક સ્પષ્ટ trigger: કુલ premium નક્કી મર્યાદાથી નીચે
- Short વર્ઝન expiry નજીકના ઝડપી time decay થી કમાય છે
- Trailing stop શાંત દિવસોમાં નફાનો અમુક ભાગ lock કરે છે
- ટેસ્ટ કરવી અને step by step સુધારવી સરળ
મર્યાદાઓ
- મોટી હિલચાલ પર short straddle નું જોખમ અમર્યાદિત છે
- Expiry નજીકના options stop પ્રતિક્રિયા આપે તેના કરતાં ઝડપથી કૂદી શકે
- પરિણામ પસંદ કરેલી trailing વેલ્યુ પર આધાર રાખે છે
- Index અને expiry ના ફેરફારોને લીધે મૂળ સેટઅપ ફરી ટેસ્ટ કરવો પડે
હવે કયો index વાપરવો
November 2024 થી, weekly index expiry માત્ર NSE પર NIFTY 50 (હવે મંગળવારે) અને BSE પર SENSEX (ગુરુવારે) ની છે. BANK NIFTY, FINNIFTY અને MIDCPNIFTY માત્ર monthly છે. આવી expiry નજીકની સ્ટ્રેટેજી માટે હવે NIFTY અને SENSEX પર weekly તક છે, અને બીજા પર monthly. તમે જે index ટ્રેડ કરવાના હો તેના પર backtest ફરી ચલાવો.
સંબંધિત સ્ટ્રેટેજી: re-entry સાથેનો ₹150 premium strangle, short straddle ગાઇડ અને Tradetron પર trailing stop loss કેવી રીતે કામ કરે છે.
વારંવાર પૂછાતા પ્રશ્નો
₹50 straddle સ્ટ્રેટેજી શું છે?
તે ATM call અને put નું કુલ premium ₹50 થી નીચે જાય ત્યારે બંનેને સાથે ટ્રેડ કરે છે, જે સામાન્ય રીતે expiry નજીક થાય છે. ટેસ્ટિંગમાં ટકી રહેલું વર્ઝન straddle વેચે છે અને તેને trailing stop loss થી મેનેજ કરે છે.
સસ્તો straddle ખરીદવાનું કેમ કામ ન કર્યું?
સસ્તા straddle એટલે સસ્તા હોય છે કારણ કે માર્કેટ નાની હિલચાલની અપેક્ષા રાખે છે. મોટાભાગના દિવસોમાં index strike ની નજીક રહે છે અને બંને options લગભગ શૂન્ય સુધી ઘટી જાય છે. Backtest માં ભાગ્યે જ આવતા મોટા નફાએ વારંવાર થતા નાના નુકસાનની ભરપાઈ ન કરી.
શું expiry નજીક straddle વેચવું જોખમી છે?
હા. મેળવેલું premium નાનું છે, જ્યારે તીવ્ર હિલચાલ અનેક ગણું મોટું નુકસાન કરાવી શકે. Trailing stop, પાક્કો stop loss અને નાની પોઝિશન સાઇઝ અનિવાર્ય છે.
Trailing stop ની વેલ્યુ કેવી રીતે પસંદ કરવી?
ઘણી વેલ્યુ backtest કરો અને એક શ્રેષ્ઠ આંકડાને બદલે એવી range શોધો જ્યાં પરિણામ વાજબી રીતે સ્થિર હોય. જે વેલ્યુ માત્ર એક ચોક્કસ setting પર જ કામ કરે, તે કદાચ ભૂતકાળ સાથે fit કરેલી છે.
આજે મારે આ કયા index પર ચલાવવી જોઈએ?
Weekly વર્ઝન માટે NIFTY (મંગળવારે weekly expiry) કે SENSEX (ગુરુવારે weekly). BANK NIFTY, FINNIFTY અને MIDCPNIFTY ની હવે માત્ર monthly expiry છે.