₹50 Straddle स्ट्रॅटेजी: Backtesting ने निर्मिती आणि Optimisation
हा लेख इंग्रजीतून अनुवादित केला आहे. मूळ लेख इंग्रजीत वाचा
₹50 straddle स्ट्रॅटेजी at-the-money call आणि put यांचा एकत्रित premium ₹50 च्या खाली आला की ते ट्रेड करते, आणि हे सहसा expiry च्या जवळ होते. सुरुवातीला ती expiry च्या दिवशी मोठ्या हालचालीवर दाव लावणारी long straddle होती, backtest मध्ये फेल झाली, आणि मग trailing stop आणि entry फिल्टरसह short straddle मध्ये उलटवली गेली. ही पोस्ट प्रत्येक आवृत्ती आणि त्यात काय बदलले ते समजावते.
ही कल्पना कुठून आली
दर काही आठवड्यांनी सोशल मीडियावर expiry च्या दिवशीच्या एखाद्या स्वस्त option चा screenshot झळकतो, जो एकाच दुपारी अनेक पटींनी वाढलेला असतो. साहजिक प्रश्न: call आणि put दोन्ही स्वस्त झाले की ते दोन्ही खरेदी केले तर, म्हणजे मोठी हालचाल कोणत्याही दिशेने गेली तरी ती पकडता येईल? यालाच long straddle म्हणतात, आणि ती तपासणे सोपे आहे.
₹50 straddle, buyer विरुद्ध seller
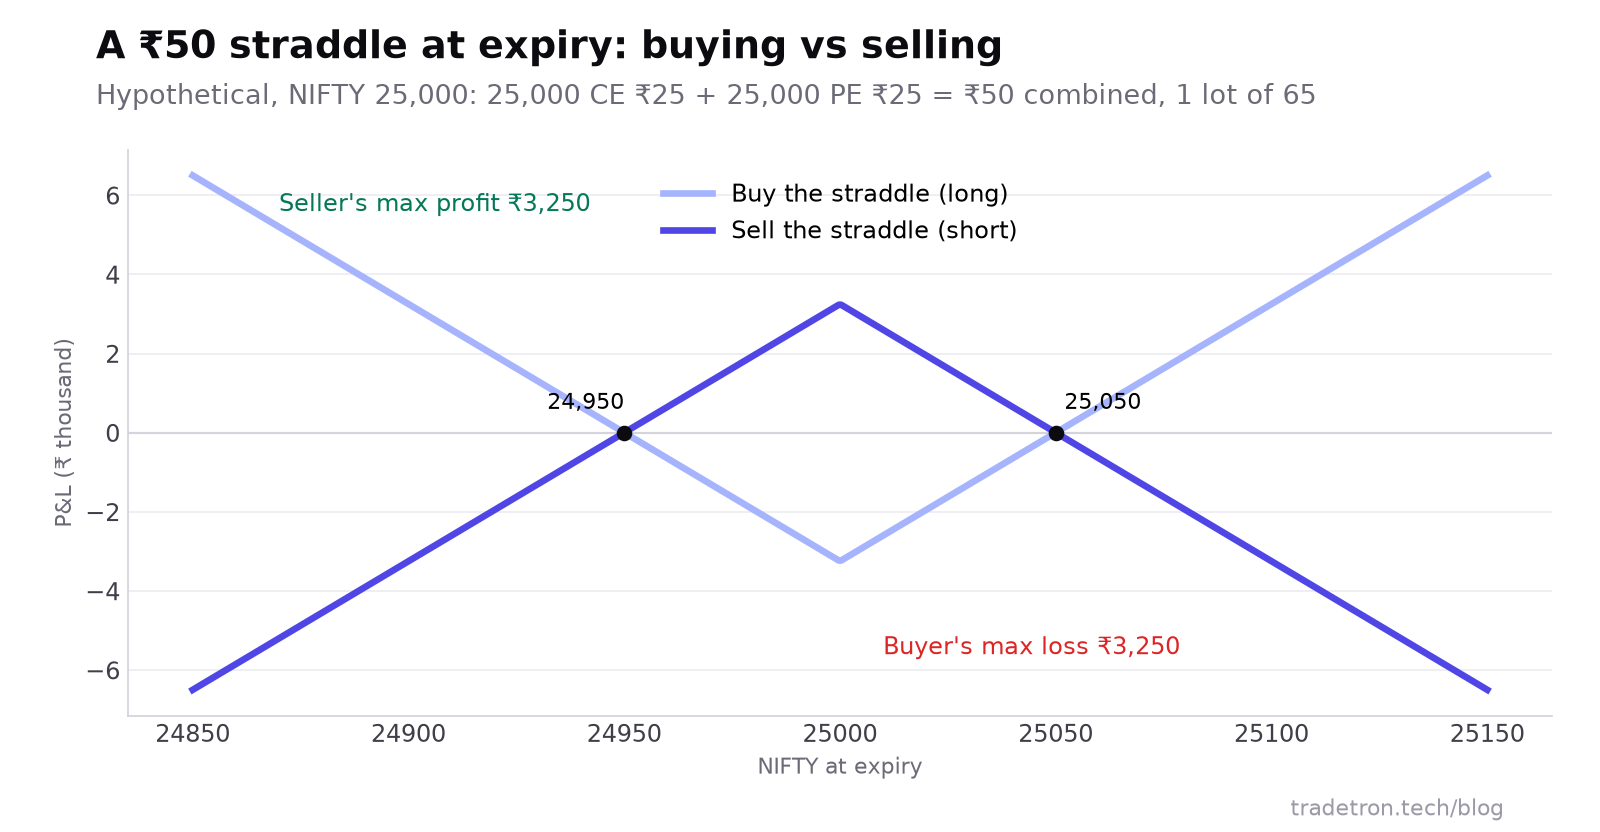 25,000 strike वर काल्पनिक ₹50 straddle, 65 चा एक lot
स्वस्त straddle buyer साठी कमी रिस्कचा दाव वाटतो: तोटा ₹50 पर्यंतच मर्यादित असतो. पण premium स्वस्त असण्यामागे कारण असते. फार कमी वेळ उरलेला असताना मार्केट छोट्या अपेक्षित हालचालीची किंमत लावत असते, आणि बहुतेक वेळा ते बरोबर असते.
आवृत्ती 1: straddle खरेदी करा
30 महिन्यांच्या 1-मिनिट डेटावर backtest केल्यावर निकाल म्हणजे सपाट, इकडे-तिकडे फिरणारा equity curve, जो बहुतेक वेळ शून्याच्या खाली राहिला. कधीतरी मोठा नफा होत होता, पण index जवळजवळ हलला नाही अशा दिवसांतील अनेक छोट्या तोट्यांनी त्याची किंमत मोजली गेली.
आवृत्ती 2: ती विका, trailing stop सह
स्वस्त straddle खरेदी केल्यास बहुतेक वेळा हळूहळू तोटा होत असेल, तर ती विकल्यास बहुतेक वेळा हळूहळू नफा व्हायला हवा, कधीतरी अचानक मोठ्या तोट्यांसह. म्हणून स्ट्रॅटेजी उलटवली गेली: ATM call आणि put यांचा एकत्रित premium ₹50 च्या खाली असताना ते विका.
संरक्षणाशिवाय विकल्यास, आवृत्ती 1 ज्या हालचालीची आशा करत होती, त्याच हालचालीसमोर स्ट्रॅटेजी उघडी पडते. उपाय होता स्ट्रॅटेजीच्या P&L वर trailing stop loss:
- एकत्रित premium ₹50 च्या खाली आला की straddle विका.
- एकूण P&L वर trailing stop लावा, म्हणजे नफा वाढतो तसा stop वर सरकतो आणि उलट हालचाल झाली तर नफ्याचा काही भाग शिल्लक ठेवून ट्रेड बंद होतो.
- अनेक trailing values तपासा. खूप जवळ ठेवला तर नेहमीच्या हेलकाव्यांनी तुम्ही बाहेर पडता; खूप सैल ठेवला तर अचानक हालचाल सगळे परत घेऊन जाते.
- संपूर्ण काळात चालणारी value निवडा, फक्त एकच सर्वोत्तम आकडा नाही, कारण तो बहुधा भूतकाळाला fit केलेला असतो.
विक्री आणि trailing stop मुळे backtest मध्ये curve सपाटपासून वर जाणारा झाला, आणि trailing-stop च्या तपासण्यांमध्ये values मधील स्पष्ट फरक दिसले. Parameter optimise करण्याचा मुद्दा हाच आहे: जादूचा आकडा शोधणे नाही, तर निकाल त्या parameter वर किती अवलंबून आहे हे पाहणे.
आवृत्ती 3: entries वर बंधने घाला
शेवटच्या फेरीत दोन entry फिल्टर जोडले:
| फिल्टर | का |
|---|---|
| 3:25 PM नंतर नवी entry नाही | पोझिशन सांभाळायला किंवा नीट exit करायला खूप कमी वेळ उरतो |
| एकत्रित premium फक्त ₹50 च्या खाली नाही, तर ठरलेल्या range मध्ये | ₹10 ला ट्रेड होणाऱ्या straddle मध्ये कमवायला कमी premium असतो आणि gap ची रिस्क तितकीच असते |
त्याच 30 महिन्यांत बंधने असलेल्या आणि नसलेल्या आवृत्तींची तुलना केल्यावर बंधने असलेल्या आवृत्तीत नफ्याचे दिवस थोडे जास्त दिसले. छोटी सुधारणा, पण ती सांगता येईल अशा कारणातून आलेली आहे, त्यामुळे trial and error ने सापडलेल्या फिल्टरपेक्षा ती टिकण्याची शक्यता जास्त.
फायदे
- एक स्पष्ट trigger: एकत्रित premium ठरलेल्या मर्यादेच्या खाली
- Short आवृत्ती expiry जवळच्या वेगवान time decay मधून कमावते
- शांत दिवसांत trailing stop नफ्याचा काही भाग सुरक्षित करतो
- टप्प्याटप्प्याने तपासायला आणि सुधारायला सोपी
मर्यादा
- मोठ्या हालचालीवर short straddle ची रिस्क अमर्याद असते
- Expiry जवळचे options stop प्रतिक्रिया देऊ शकेल त्यापेक्षा वेगाने उडी मारू शकतात
- निकाल निवडलेल्या trailing value वर अवलंबून असतात
- Index आणि expiry मधील बदलांमुळे मूळ सेटअप पुन्हा तपासावा लागतो
आता कोणता index वापरावा
November 2024 पासून weekly index expiry फक्त NSE वरच्या NIFTY 50 ची (आता मंगळवारी) आणि BSE वरच्या SENSEX ची (गुरुवारी) आहे. BANK NIFTY, FINNIFTY आणि MIDCPNIFTY फक्त monthly आहेत. अशा expiry जवळच्या स्ट्रॅटेजीला आता NIFTY आणि SENSEX वर weekly संधी आहे, आणि इतरांवर monthly. तुम्ही जो index ट्रेड करणार आहात त्यावर backtest पुन्हा चालवा.
संबंधित स्ट्रॅटेजी: re-entry सह ₹150 premium strangle, short straddle गाइड आणि Tradetron वर trailing stop loss कसे चालतात.
वारंवार विचारले जाणारे प्रश्न
₹50 straddle स्ट्रॅटेजी म्हणजे काय?
ATM call आणि put यांचा एकत्रित premium ₹50 च्या खाली आला की ती दोन्ही एकत्र ट्रेड करते, आणि हे सहसा expiry जवळ होते. टेस्टिंगमध्ये टिकलेली आवृत्ती straddle विकते आणि trailing stop loss ने ती सांभाळते.
स्वस्त straddle खरेदी करणे का चालले नाही?
स्वस्त straddles स्वस्त असतात कारण मार्केटला छोट्या हालचालीची अपेक्षा असते. बहुतेक दिवशी index strike जवळच राहतो आणि दोन्ही options जवळजवळ शून्यापर्यंत decay होतात. Backtest मध्ये क्वचित मिळणाऱ्या मोठ्या नफ्यांनी वारंवार होणाऱ्या छोट्या तोट्यांची भरपाई झाली नाही.
Expiry जवळ straddle विकणे धोकादायक आहे का?
हो. गोळा केलेला premium छोटा असतो, तर तीव्र हालचालीमुळे त्याच्या अनेक पट तोटा होऊ शकतो. Trailing stop, कडक stop loss आणि छोटी पोझिशन साइज आवश्यक आहेत.
Trailing stop value कशी निवडावी?
अनेक values चा backtest करा आणि एकच सर्वोत्तम आकडा शोधण्याऐवजी अशी range शोधा जिथे निकाल बऱ्यापैकी स्थिर राहतात. फक्त एकाच नेमक्या setting वर चालणारी value बहुधा भूतकाळाला fit केलेली असते.
आज ही स्ट्रॅटेजी कोणत्या index वर चालवावी?
Weekly आवृत्तीसाठी NIFTY (मंगळवारी weekly expiry) किंवा SENSEX (गुरुवारी weekly). BANK NIFTY, FINNIFTY आणि MIDCPNIFTY ला आता फक्त monthly expiry आहे.