₹50 Straddle Strategy: Backtesting ద్వారా తయారీ, optimisation
ఈ వ్యాసం ఇంగ్లీష్ నుండి అనువదించబడింది. అసలు వ్యాసాన్ని ఇంగ్లీష్లో చదవండి
₹50 straddle strategy, at-the-money call, put రెండింటి కలిపిన premium ₹50 కంటే తగ్గినప్పుడు వాటిని ట్రేడ్ చేస్తుంది, ఇది సాధారణంగా expiry దగ్గరపడినప్పుడు జరుగుతుంది. ఇది expiry రోజు పెద్ద కదలిక మీద పందెం వేసే long straddle గా మొదలైంది, backtest లో ఫెయిల్ అయింది, తర్వాత trailing stop, entry ఫిల్టర్లతో short straddle గా మార్చబడింది. ఈ పోస్ట్ ప్రతి వెర్షన్ను, ఏం మారిందో వివరిస్తుంది.
ఈ ఐడియా ఎక్కడి నుంచి వచ్చింది
ప్రతి కొన్ని వారాలకు, ఒకే మధ్యాహ్నంలో చాలా రెట్లు పెరిగిన చౌకైన expiry రోజు option స్క్రీన్షాట్తో సోషల్ మీడియా హోరెత్తుతుంది. సహజంగా వచ్చే ప్రశ్న: call, put రెండూ చౌకగా అయినప్పుడల్లా రెండింటినీ కొంటే, పెద్ద కదలిక ఏ వైపు వెళ్లినా పట్టుకోవచ్చు కదా? అదే long straddle, దాన్ని టెస్ట్ చేయడం సులువు.
₹50 straddle, కొనేవాళ్లు vs అమ్మేవాళ్లు
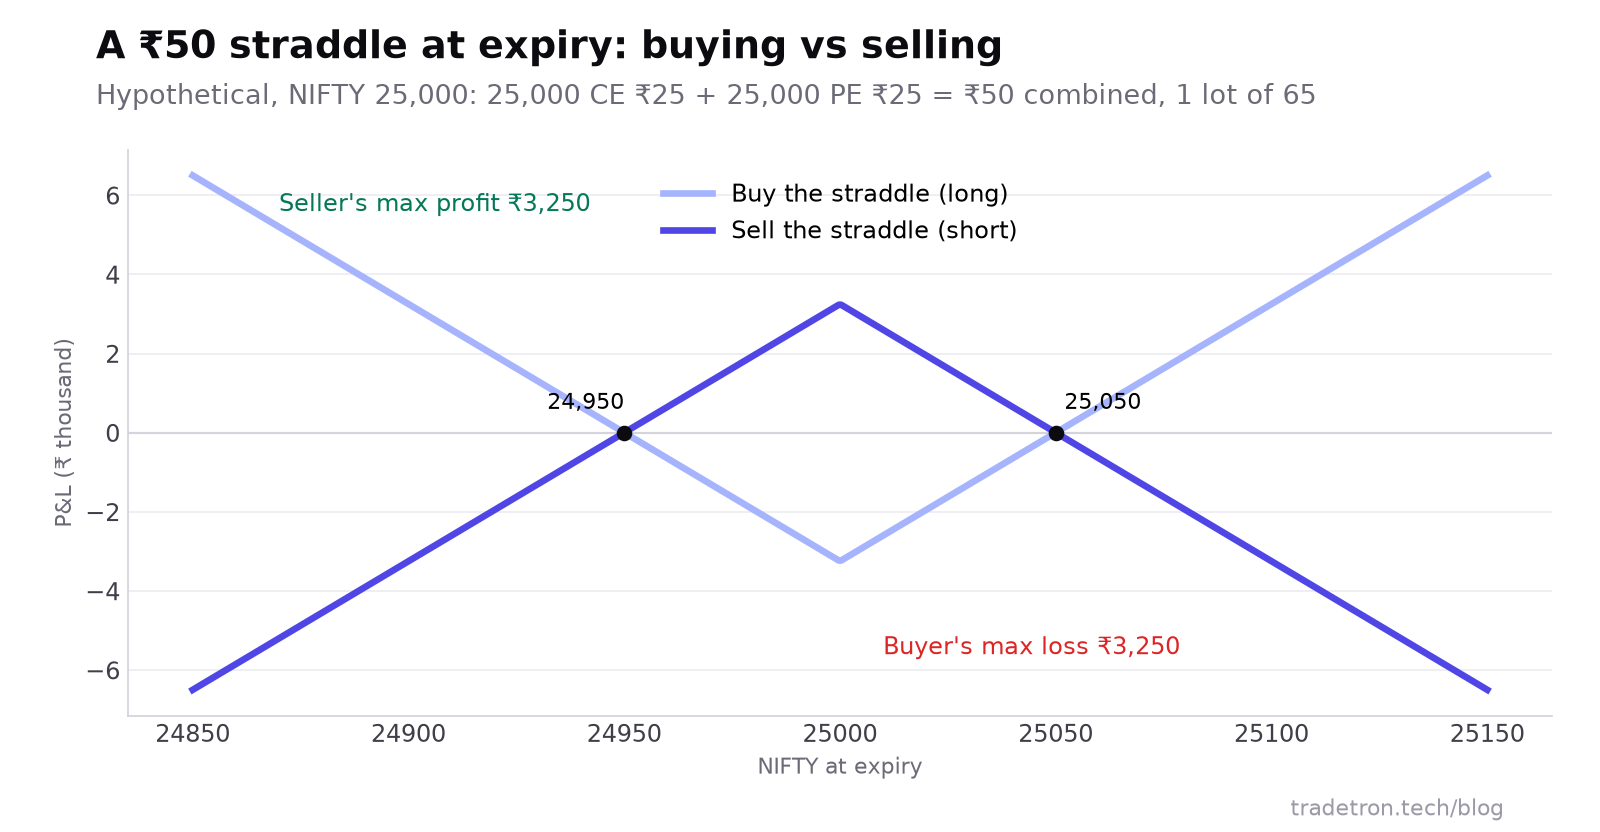 25,000 strike దగ్గర ఊహాజనిత ₹50 straddle, 65 యూనిట్ల ఒక lot
చౌకైన straddle కొనేవాళ్లకు తక్కువ రిస్క్ ఉన్న పందెంలా కనిపిస్తుంది: నష్టం ₹50 కి పరిమితం. కానీ premium చౌకగా ఉండడానికి ఒక కారణం ఉంది. చాలా తక్కువ సమయం మిగిలి ఉన్నప్పుడు, మార్కెట్ చిన్న కదలికనే అంచనా వేస్తోంది, చాలాసార్లు అది నిజమే అవుతుంది.
Version 1: straddle కొనండి
30 నెలల 1-నిమిషం డేటా మీద backtest చేస్తే, ఫలితం ఫ్లాట్గా, అటూ ఇటూ తిరిగే equity curve, అది ఎక్కువ సమయం సున్నా కంటే కిందే ఉంది. అప్పుడప్పుడు భారీ లాభం వచ్చిన ట్రేడ్ ఉంది, కానీ index పెద్దగా కదలని రోజుల్లో వచ్చిన చాలా చిన్న నష్టాలు దానికి మూల్యం చెల్లించాయి.
Version 2: trailing stop తో దాన్ని అమ్మండి
చౌకైన straddle కొనడం చాలాసార్లు నెమ్మదిగా నష్టపోతుంటే, దాన్ని అమ్మడం చాలాసార్లు నెమ్మదిగా గెలవాలి, అప్పుడప్పుడు పదునైన నష్టాలతో. కాబట్టి strategy ని తిరగేశారు: ATM call, put కలిపిన premium ₹50 కంటే తక్కువ ఉన్నప్పుడు వాటిని అమ్మండి.
రక్షణ లేకుండా అమ్మితే, version 1 ఏ కదలిక కోసం ఆశించిందో అదే కదలికకు strategy గురి అవుతుంది. దీనికి పరిష్కారం strategy P&L మీద trailing stop loss:
- కలిపిన premium ₹50 కంటే తగ్గినప్పుడు straddle ను అమ్మండి.
- మొత్తం P&L మీద trailing stop పెట్టండి, అప్పుడు లాభం పెరిగే కొద్దీ stop పైకి జరుగుతుంది, reversal వస్తే లాభంలో కొంత భాగం మిగిలి ఉండగానే ట్రేడ్ క్లోజ్ అవుతుంది.
- చాలా trailing విలువలను టెస్ట్ చేయండి. మరీ దగ్గరగా ఉంటే సాధారణ ఊగిసలాటలే మిమ్మల్ని బయటకు పంపేస్తాయి; మరీ వదులుగా ఉంటే అకస్మాత్తు కదలిక అంతా వెనక్కి తీసుకుంటుంది.
- మొత్తం కాలం మీద పని చేసే విలువను ఎంచుకోండి, ఒక్క బెస్ట్ నంబర్ను మాత్రమే కాదు, అది బహుశా గతానికి fit అయిన నంబర్ అయి ఉంటుంది.
అమ్మడం, దానికి trailing stop కలపడం, backtest లో curve ను ఫ్లాట్ నుంచి పైకి వెళ్లేలా మార్చింది, trailing-stop టెస్ట్లు విలువల మధ్య స్పష్టమైన తేడాలు చూపించాయి. ఒక parameter ను optimise చేయడం ఉద్దేశం అదే: మ్యాజిక్ నంబర్ కనుక్కోవడం కాదు, ఫలితం దాని మీద ఎంత సున్నితంగా ఆధారపడి ఉందో చూడడం.
Version 3: entries ను పరిమితం చేయండి
చివరి రౌండ్ రెండు entry ఫిల్టర్లు కలిపింది:
| ఫిల్టర్ | ఎందుకు |
|---|---|
| 3:25 PM తర్వాత కొత్త entries వద్దు | పొజిషన్ను నిర్వహించడానికి లేదా సరిగ్గా exit అవ్వడానికి సమయం చాలా తక్కువ |
| కలిపిన premium ₹50 కంటే తక్కువ ఉంటే చాలదు, ఒక నిర్ణీత పరిధిలో ఉండాలి | ₹10 కి ట్రేడ్ అయ్యే straddle లో సంపాదించడానికి premium తక్కువ, gap రిస్క్ మాత్రం అంతే |
అవే 30 నెలల మీద పరిమితి ఉన్న, లేని వెర్షన్లను పోలిస్తే, పరిమితి ఉన్నదానిలో లాభం వచ్చిన రోజులు కొంచెం ఎక్కువ. చిన్న మెరుగుదలే, కానీ మీరు వివరించగలిగే కారణం నుంచి వచ్చింది, అందుకే trial and error తో కనుక్కున్న ఫిల్టర్ కంటే ఇది నిలబడే అవకాశం ఎక్కువ.
అనుకూలతలు
- ఒకే స్పష్టమైన trigger: కలిపిన premium ఒక హద్దు కంటే తక్కువ
- Short వెర్షన్ expiry దగ్గర వేగమైన time decay నుంచి సంపాదిస్తుంది
- ప్రశాంతమైన రోజుల్లో trailing stop లాభాలలో కొంత భాగాన్ని లాక్ చేస్తుంది
- టెస్ట్ చేయడం, స్టెప్ బై స్టెప్ మెరుగుపరచడం సులువు
ప్రతికూలతలు
- పెద్ద కదలిక వస్తే short straddle రిస్క్కు హద్దు లేదు
- Expiry దగ్గర options, stop స్పందించే దాని కంటే వేగంగా దూకవచ్చు
- ఫలితాలు ఎంచుకున్న trailing విలువ మీద ఆధారపడి ఉంటాయి
- Index, expiry మార్పుల వల్ల అసలు సెటప్ను మళ్లీ టెస్ట్ చేయాలి
ఇప్పుడు ఏ index వాడాలి
November 2024 నుంచి, weekly index expiries ఉన్నవి NSE లో NIFTY 50 (ఇప్పుడు మంగళవారాలు), BSE లో SENSEX (గురువారాలు) మాత్రమే. BANK NIFTY, FINNIFTY, MIDCPNIFTY monthly మాత్రమే. ఇలాంటి expiry దగ్గరి strategy కి ఇప్పుడు NIFTY, SENSEX మీద weekly అవకాశం, మిగతావాటి మీద monthly అవకాశం ఉంది. మీరు ట్రేడ్ చేయాలనుకుంటున్న index మీద backtest మళ్లీ నడపండి.
సంబంధిత బిల్డ్లు: re-entry తో ₹150 premium strangle, short straddle గైడ్, Tradetronలో trailing stop losses ఎలా పని చేస్తాయి.
తరచుగా అడిగే ప్రశ్నలు
₹50 straddle strategy అంటే ఏమిటి?
ఇది ATM call, put కలిపిన premium ₹50 కంటే తగ్గినప్పుడు వాటిని కలిపి ట్రేడ్ చేస్తుంది, ఇది సాధారణంగా expiry దగ్గర జరుగుతుంది. టెస్టింగ్లో నిలబడిన వెర్షన్ straddle ను అమ్మి, trailing stop loss తో నిర్వహిస్తుంది.
చౌకైన straddle కొనడం ఎందుకు పని చేయలేదు?
మార్కెట్ చిన్న కదలికను అంచనా వేస్తోంది కాబట్టే చౌకైన straddles చౌకగా ఉంటాయి. చాలా రోజుల్లో index strike దగ్గరే ఉంటుంది, రెండు options దాదాపు సున్నాకు decay అవుతాయి. Backtest లో, అరుదుగా వచ్చిన పెద్ద లాభాలు తరచుగా వచ్చిన చిన్న నష్టాలను భర్తీ చేయలేదు.
Expiry దగ్గర straddle అమ్మడం రిస్కీనా?
అవును. వసూలు చేసే premium చిన్నది, కానీ పదునైన కదలిక దాని కంటే చాలా రెట్లు పెద్ద నష్టాలు తేవచ్చు. Trailing stop, కఠినమైన stop loss, చిన్న పొజిషన్ సైజు తప్పనిసరి.
Trailing stop విలువను ఎలా ఎంచుకోవాలి?
చాలా విలువలను backtest చేసి, ఒక్క బెస్ట్ నంబర్ కాకుండా ఫలితాలు సహేతుకంగా నిలకడగా ఉండే పరిధిని చూడండి. ఒకే ఒక ఖచ్చితమైన సెట్టింగ్లో మాత్రమే పని చేసే విలువ బహుశా గతానికి fit అయింది.
ఈ రోజు దీన్ని ఏ index మీద నడపాలి?
Weekly వెర్షన్ కోసం NIFTY (మంగళవారాల్లో weekly expiry) లేదా SENSEX (గురువారాల్లో weekly). BANK NIFTY, FINNIFTY, MIDCPNIFTY కి ఇప్పుడు monthly expiries మాత్రమే ఉన్నాయి.