₹50 straddle स्ट्रैटेजी: बनाना और backtesting से optimise करना
यह लेख अंग्रेज़ी से अनुवाद किया गया है। मूल लेख अंग्रेज़ी में पढ़ें
₹50 straddle स्ट्रैटेजी at-the-money call और put को तब ट्रेड करती है जब उनका मिला हुआ premium ₹50 से नीचे आ जाए, जो आमतौर पर expiry के करीब होता है। इसकी शुरुआत एक long straddle के रूप में हुई जो expiry के दिन बड़ी चाल पर दांव था, यह अपने backtest में फेल हुई, और फिर इसे trailing stop और एंट्री फिल्टर वाले short straddle में बदल दिया गया। यह पोस्ट हर वर्ज़न और उसमें हुए बदलाव को समझाती है।
आइडिया कहां से आया
हर कुछ हफ्तों में सोशल मीडिया पर expiry के दिन के किसी सस्ते option का स्क्रीनशॉट छा जाता है जो एक ही दोपहर में कई गुना हो गया। सीधा सवाल: क्या हो अगर आप call और put दोनों तब खरीदें जब वे सस्ते हो जाएं, ताकि बड़ी चाल किसी भी तरफ जाए, आप उसे पकड़ लें? यह long straddle है, और इसे टेस्ट करना आसान है।
₹50 straddle, खरीदार बनाम बेचने वाला
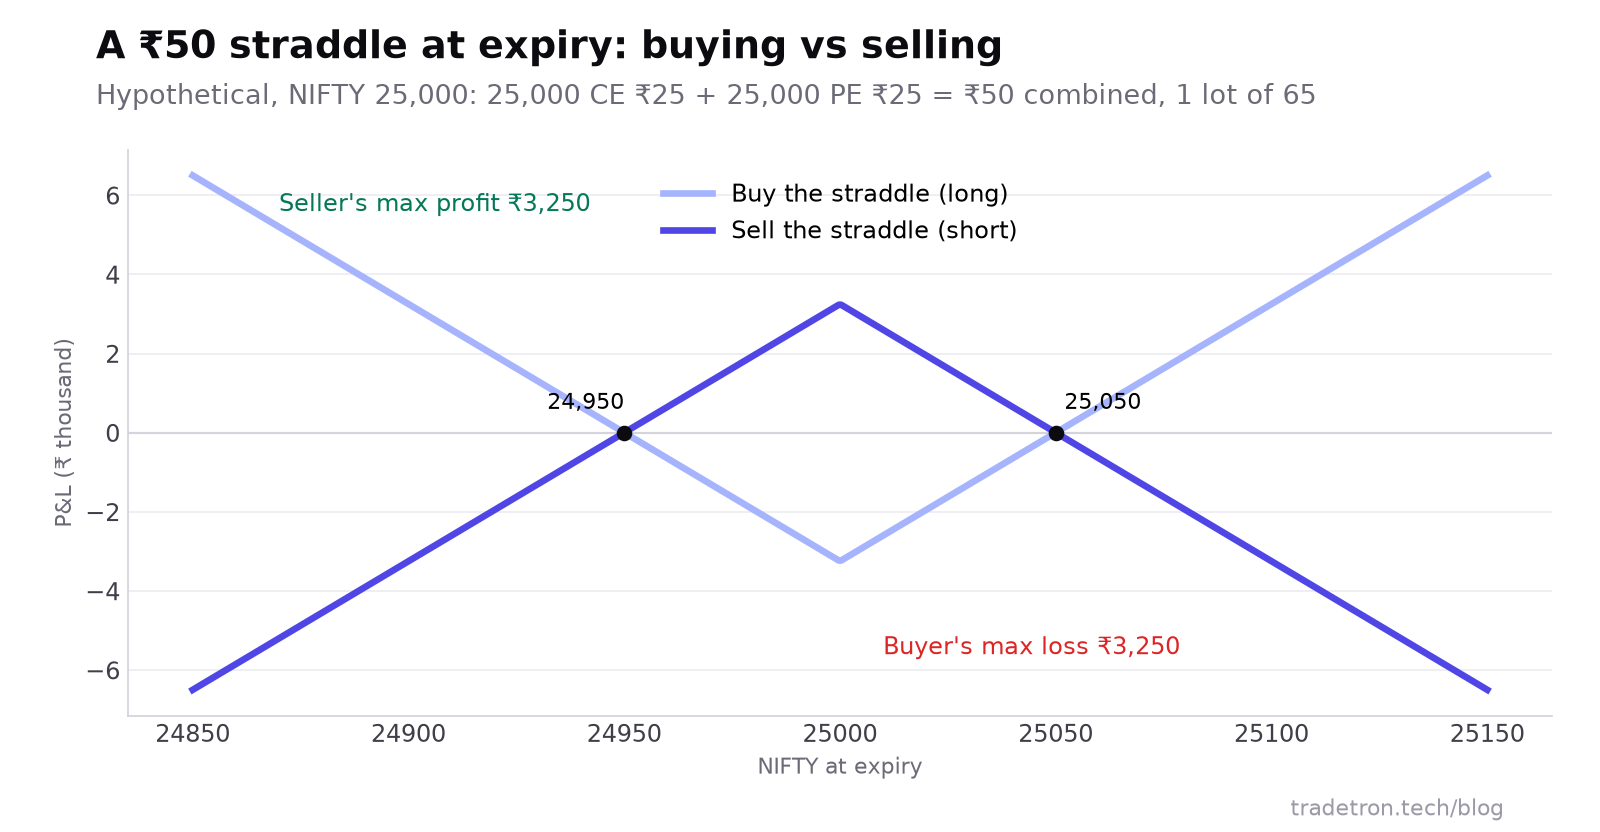 25,000 strike पर काल्पनिक ₹50 straddle, 65 का एक lot
सस्ता straddle खरीदार के लिए कम जोखिम वाला दांव लगता है: नुकसान ₹50 तक सीमित है। लेकिन premium सस्ता किसी वजह से है। कम समय बचा होने पर मार्केट एक छोटी अनुमानित चाल का भाव लगा रहा है, और ज़्यादातर समय वह सही होता है।
वर्ज़न 1: straddle खरीदें
30 महीने के 1-मिनट डेटा पर backtest करने पर नतीजा एक सपाट, भटकती equity curve थी जो ज़्यादातर समय शून्य से नीचे रही। कभी-कभार बहुत बड़ा मुनाफे वाला ट्रेड था, लेकिन उसकी कीमत उन दिनों के कई छोटे नुकसानों ने चुकाई जब इंडेक्स मुश्किल से हिला।
वर्ज़न 2: इसे बेचें, trailing stop के साथ
अगर सस्ता straddle खरीदना ज़्यादातर समय धीरे-धीरे नुकसान करता है, तो इसे बेचना ज़्यादातर समय धीरे-धीरे जीतना चाहिए, कभी-कभार तेज़ नुकसान के साथ। इसलिए स्ट्रैटेजी उलट दी गई: जब ATM call और put का मिला हुआ premium ₹50 से नीचे हो, तब उन्हें बेचें।
बिना सुरक्षा के बेचने पर स्ट्रैटेजी उसी चाल के सामने खुली रह जाती है जिसकी वर्ज़न 1 उम्मीद कर रहा था। इसका हल था स्ट्रैटेजी के P&L पर trailing stop loss:
- जब मिला हुआ premium ₹50 से नीचे जाए तब straddle बेचें।
- कुल P&L पर trailing stop सेट करें, ताकि मुनाफा बढ़ने के साथ स्टॉप ऊपर खिसके और पलटाव होने पर ट्रेड मुनाफे का कुछ हिस्सा बचाकर बंद हो।
- कई trailing वैल्यू टेस्ट करें। बहुत कसा हो तो सामान्य हलचल आपको बाहर कर देती है; बहुत ढीला हो तो अचानक चाल सब कुछ वापस ले लेती है।
- ऐसी वैल्यू चुनें जो पूरे दौर में काम करे, सिर्फ सबसे अच्छी एक संख्या नहीं, जो शायद अतीत में फिट की हुई होगी।
बेचने और trailing stop से backtest में curve सपाट से चढ़ती हुई बन गई, और trailing-stop टेस्ट में वैल्यू के बीच साफ फर्क दिखा। किसी पैरामीटर को optimise करने का मकसद यही है: कोई जादुई संख्या ढूंढना नहीं, बल्कि यह देखना कि नतीजा उस पर कितना निर्भर है।
वर्ज़न 3: एंट्री पर रोक लगाएं
आखिरी दौर में दो एंट्री फिल्टर जोड़े गए:
| फिल्टर | क्यों |
|---|---|
| 3:25 PM के बाद कोई नई एंट्री नहीं | पोज़िशन संभालने या साफ एग्ज़िट के लिए बहुत कम समय बचता है |
| मिला हुआ premium एक तय दायरे में हो, सिर्फ ₹50 से नीचे नहीं | ₹10 पर ट्रेड हो रहे straddle में कमाने लायक premium कम है और गैप का जोखिम उतना ही है |
उन्हीं 30 महीनों में रोक वाले और बिना रोक वाले वर्ज़न की तुलना में, रोक वाले में थोड़े ज़्यादा मुनाफे वाले दिन दिखे। एक छोटा सुधार, लेकिन ऐसी वजह से आया जिसे आप समझा सकते हैं, इसलिए इसके टिके रहने की संभावना trial and error से मिले फिल्टर से ज़्यादा है।
फ़ायदे
- एक साफ ट्रिगर: मिला हुआ premium एक सीमा से नीचे
- Short वर्ज़न expiry के पास तेज़ time decay से कमाता है
- शांत दिनों में trailing stop मुनाफे का कुछ हिस्सा लॉक कर देता है
- चरण-दर-चरण टेस्ट और सुधार करना आसान
कमियां
- बड़ी चाल पर short straddle का जोखिम असीमित है
- Expiry के पास option इतनी तेज़ी से उछल सकते हैं कि स्टॉप प्रतिक्रिया न कर पाए
- नतीजे चुनी गई trailing वैल्यू पर निर्भर हैं
- इंडेक्स और expiry में बदलाव का मतलब है कि मूल सेटअप को फिर से टेस्ट करना होगा
अब कौन सा इंडेक्स इस्तेमाल करें
नवंबर 2024 से, weekly इंडेक्स expiry सिर्फ NSE पर NIFTY 50 (अब मंगलवार को) और BSE पर SENSEX (गुरुवार को) की हैं। BANK NIFTY, FINNIFTY और MIDCPNIFTY सिर्फ monthly हैं। इस तरह की expiry के पास वाली स्ट्रैटेजी के लिए अब NIFTY और SENSEX पर हर हफ्ते मौका है, और बाकियों पर हर महीने। जिस इंडेक्स पर ट्रेड करने वाले हैं, उस पर backtest दोबारा चलाएं।
इससे जुड़े बिल्ड: re-entry वाला ₹150 premium strangle, short straddle गाइड और Tradetron पर trailing stop loss कैसे काम करते हैं।
अक्सर पूछे जाने वाले सवाल
₹50 straddle स्ट्रैटेजी क्या है?
यह ATM call और put को साथ में तब ट्रेड करती है जब उनका मिला हुआ premium ₹50 से नीचे आ जाए, जो आमतौर पर expiry के करीब होता है। टेस्टिंग में जो वर्ज़न टिका, वह straddle बेचता है और उसे trailing stop loss से संभालता है।
सस्ता straddle खरीदना काम क्यों नहीं आया?
सस्ते straddle इसलिए सस्ते होते हैं क्योंकि मार्केट छोटी चाल की उम्मीद करता है। ज़्यादातर दिन इंडेक्स strike के पास रहता है और दोनों option लगभग शून्य तक decay हो जाते हैं। Backtest में कभी-कभार के बड़े मुनाफे बार-बार के छोटे नुकसानों की भरपाई नहीं कर पाए।
क्या expiry के पास straddle बेचना जोखिम भरा है?
हां। मिलने वाला premium छोटा है, जबकि एक तेज़ चाल उससे कई गुना बड़ा नुकसान कर सकती है। Trailing stop, पक्का stop loss और छोटा पोज़िशन साइज़ ज़रूरी हैं।
Trailing stop की वैल्यू कैसे चुनूं?
कई वैल्यू backtest करें और ऐसा दायरा ढूंढें जहां नतीजे काफी हद तक स्थिर हों, सबसे अच्छी एक संख्या नहीं। जो वैल्यू सिर्फ एक सटीक सेटिंग पर काम करे, वह शायद अतीत में फिट की हुई है।
आज इसे किस इंडेक्स पर चलाऊं?
Weekly वर्ज़न के लिए NIFTY (मंगलवार को weekly expiry) या SENSEX (गुरुवार को weekly)। BANK NIFTY, FINNIFTY और MIDCPNIFTY की अब सिर्फ monthly expiry है।