

Sharpe Ratio सोप्या भाषेत: सूत्र, उदाहरणे आणि मर्यादा
हा लेख इंग्रजीतून अनुवादित केला आहे. मूळ लेख इंग्रजीत वाचा
Sharpe ratio हे मोजते की एखाद्या गुंतवणुकीने किंवा स्ट्रॅटेजीने तिने घेतलेल्या प्रत्येक volatility च्या एककामागे risk-free rate पेक्षा किती जास्त परतावा कमवला. सूत्र आहे (परतावा − risk-free rate) ÷ परताव्यांचे standard deviation. जास्त Sharpe ratio म्हणजे जोखमीच्या तुलनेत चांगला परतावा; खर्च वजा करून स्ट्रॅटेजीसाठी साधारण 1 किंवा त्यापेक्षा जास्त value सहसा चांगली मानली जाते.
Sharpe ratio म्हणजे काय?
Sharpe ratio नोबेल पुरस्कार विजेते William F. Sharpe यांनी विकसित केला. तो एकाच प्रश्नाचे उत्तर देतो: परतावा मिळवण्यासाठी सहन केलेल्या चढउतारांच्या तुलनेत तो परतावा योग्य होता का?
त्याला तीन आकडे लागतात:
| इनपुट | हे काय आहे | उदाहरण |
|---|---|---|
| परतावा | एका काळातला स्ट्रॅटेजीचा सरासरी परतावा, सहसा वार्षिक | वर्षाला 14% |
| Risk-free rate | जवळजवळ कोणत्याही जोखमीशिवाय तुम्ही कमवू शकता तो दर, जसे सरकारी treasury bills | वर्षाला 6% (उदाहरणाचा दर) |
| Standard deviation | परतावे त्यांच्या सरासरीभोवती किती हलतात: स्ट्रॅटेजीची volatility | वर्षाला 10% |
वरच्या आकड्यांनी: (14% − 6%) ÷ 10% = 0.80. प्रत्येक 1% volatility मागे, स्ट्रॅटेजीने risk-free rate पेक्षा 0.8% जास्त कमवले.
दोन स्ट्रॅटेजींची तुलना
वेगवेगळ्या पातळीची जोखीम घेणाऱ्या पर्यायांची तुलना करण्यासाठी Sharpe ratio सर्वात उपयोगी आहे:
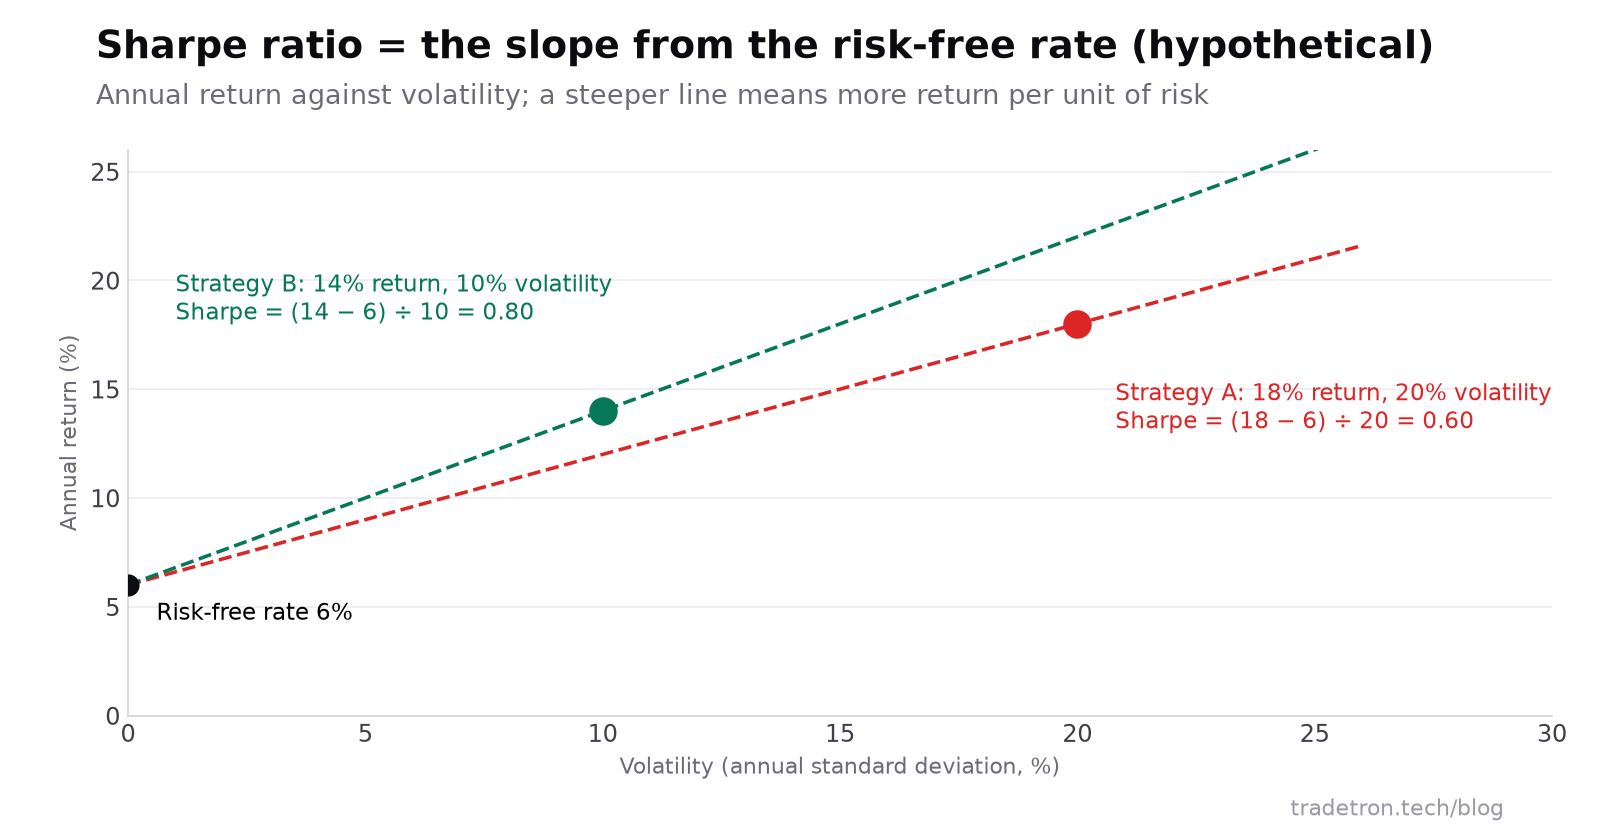 काल्पनिक उदाहरण आकडे. B एकूण कमी कमवते पण प्रत्येक जोखमीच्या एककामागे खूप जास्त
शेवटचा मुद्दा एक उपयोगी गुणधर्म दाखवतो: पोझिशन साइझ बदलली की जास्तीचा परतावा आणि volatility दोन्ही त्याच प्रमाणात बदलतात, त्यामुळे Sharpe ratio साधारण तेवढाच राहतो. म्हणून तो स्ट्रॅटेजीच्या परताव्यांच्या दर्जाचे माप आहे, आणि म्हणूनच फक्त Sharpe वरून स्ट्रॅटेजीची साइझ तुमच्या खात्यासाठी जास्त आहे का हे कळू शकत नाही.
algo स्ट्रॅटेजीसाठी Sharpe ratio कसा मोजायचा
स्ट्रॅटेजी सहसा दैनिक P&L देतात, म्हणून दैनिक परताव्यांवर मोजा आणि मग वार्षिक करा:
- दैनिक P&L चे दैनिक परताव्यात रूपांतर करा वापरलेल्या भांडवलावर: ₹5,00,000 वर ₹1,200 म्हणजे 0.24%.
- दैनिक परताव्यांची सरासरी काढा आणि त्यांचे standard deviation मोजा.
- सरासरीतून दैनिक risk-free rate वजा करा (वार्षिक दर ÷ 252).
- standard deviation ने भागा म्हणजे दैनिक Sharpe मिळेल.
- वार्षिक करा: वर्षाचे साधारण 252 ट्रेडिंग दिवस धरून, √252 ने, म्हणजे साधारण 15.9 ने गुणा.
लक्षात घ्या की volatility वेळेच्या वर्गमूळाच्या प्रमाणात वाढते, वेळेच्या प्रमाणात नाही. म्हणूनच दैनिक Sharpe ला 252 ने नाही तर √252 ने गुणतात.
चांगला Sharpe ratio कोणता?
| Sharpe ratio | सहसा लावला जाणारा अर्थ |
|---|---|
| 0 पेक्षा कमी | risk-free rate पेक्षा वाईट कामगिरी |
| 0 ते 1 | सकारात्मक, पण घेतलेल्या जोखमीच्या तुलनेत माफक |
| साधारण 1 ते 2 | सहसा चांगला मानला जातो |
| 2 पेक्षा जास्त | खूप मजबूत; काळजीपूर्वक तपासा, खासकरून छोट्या backtests वर |
हे टप्पे अनुभवावर आधारित ढोबळ नियम आहेत, मानके नाहीत. छोट्या backtest मधून आलेला खूप जास्त Sharpe हा अपवादात्मक स्ट्रॅटेजीपेक्षा overfitting चे किंवा शांत टेस्ट काळाचे लक्षण जास्त वेळा असतो. पहा backtesting मध्ये टाळायच्या चुका.
Sharpe ratio च्या मर्यादा
- ते नफा आणि तोटा सारखेच मानते. मोठ्या तेजीचा दिवस volatility वाढवतो आणि Sharpe कमी करतो, जरी तो तुम्हाला हवासा वाटला तरी.
- ते परतावे साधारण normal असल्याचे गृहीत धरते. ट्रेडिंगच्या परताव्यांमध्ये अनेकदा fat tails असतात: क्वचित येणाऱ्या, मोठ्या हालचाली ज्यांना standard deviation कमी लेखते.
- ते काळावर अवलंबून असते. तीच स्ट्रॅटेजी वेगवेगळ्या वर्षांत खूप वेगवेगळे Sharpe ratios दाखवू शकते.
- ते कसे मोजले यावर अवलंबून असते: दैनिक की मासिक डेटा, वार्षिक केले की नाही, कोणता risk-free rate.
संबंधित ratios: Sortino आणि Calmar
| Ratio | सूत्र | काय सुधारते |
|---|---|---|
| Sharpe | (परतावा − risk-free) ÷ एकूण volatility | जोखमीच्या तुलनेत परताव्याचा मूळ आधार |
| Sortino | (परतावा − risk-free) ÷ फक्त घसरणीची volatility | मोठ्या तेजीच्या दिवसांना शिक्षा देत नाही |
| Calmar | वार्षिक परतावा ÷ कमाल drawdown | शिखरावरून सर्वात वाईट घसरणीवर लक्ष, जी ट्रेडर्सना सर्वात जास्त जाणवते |
तिन्ही, आणि सोबत कमाल drawdown वापरल्याने फक्त Sharpe पेक्षा खूप पूर्ण चित्र मिळते. स्ट्रॅटेजीच्या कामगिरीचे मूल्यमापन कसे करायचे मध्ये बाकीचे metrics दिले आहेत.
वारंवार विचारले जाणारे प्रश्न
Sharpe ratio काय सांगतो?
एखाद्या गुंतवणुकीने किंवा स्ट्रॅटेजीने प्रत्येक volatility च्या एककामागे risk-free rate पेक्षा किती जास्त परतावा कमवला ते तो सांगतो. वेगवेगळ्या प्रमाणात जोखीम घेणाऱ्या गुंतवणुकींची तुलना करण्यासाठी तो वापरला जातो.
Sharpe ratio कसा मोजतात?
परताव्यातून risk-free rate वजा करा, मग परताव्यांच्या standard deviation ने भागा. उदाहरणार्थ, 14% परतावा, 6% risk-free rate आणि 10% volatility असेल तर (14 − 6) ÷ 10 = 0.8 येतो.
चांगला Sharpe ratio कोणता?
साधारण 1 किंवा त्यापेक्षा जास्त Sharpe ratio सहसा चांगला मानला जातो, आणि 2 पेक्षा जास्त खूप मजबूत. values ची तुलना फक्त त्या एकाच पद्धतीने मोजलेल्या असतील तेव्हाच करा, आणि छोट्या backtests मधून आलेल्या खूप जास्त ratios बद्दल सावध राहा.
दैनिक Sharpe ratio वार्षिक कसा करायचा?
दैनिक Sharpe ratio ला वर्षातल्या ट्रेडिंग दिवसांच्या संख्येच्या वर्गमूळाने गुणा, म्हणजे साधारण √252 ≈ 15.9.
Sharpe आणि Sortino ratios मध्ये फरक काय?
Sharpe ratio एकूण volatility ने भागतो, वर आणि खाली दोन्ही. Sortino ratio फक्त घसरणीच्या volatility ने भागतो, त्यामुळे मोठ्या नफ्यासाठी तो स्ट्रॅटेजीला शिक्षा देत नाही.
Sharpe ratio नकारात्मक असू शकतो का?
हो. याचा अर्थ त्या काळात स्ट्रॅटेजीने risk-free rate पेक्षा कमी परतावा दिला, म्हणजे घेतलेल्या जोखमीचे बक्षीस मिळाले नाही.


