Tradetron सह तुमच्या Trading Strategy चा Backtest Pro सारखा कसा करायचा
हा लेख इंग्रजीतून अनुवादित केला आहे. मूळ लेख इंग्रजीत वाचा

Trading strategy चा backtest pro सारखा करायचा असेल, तर त्याला एक प्रयोग समजा: नियम तपासता येईल अशा कल्पनेच्या रूपात लिहा, एक baseline चालवा, एका वेळी एकच गोष्ट बदला, खर्च आणि वेगवेगळ्या कालावधींनी निकालाची कसोटी घ्या, निवडलेली version ज्या data वर tune केली नाही त्यावर तपासा, आणि खरे पैसे वापरण्याआधी live परिस्थितीत तिची खात्री करा. Tradetron वर प्रत्येक टप्पा code शिवाय होतो.
Professionals वेगळे काय करतात
नवखे विचारतात "कोणत्या settings ने सर्वात जास्त पैसे कमावले?" Professionals विचारतात "इथे खरी edge आहे का, आणि ती नसेल तर मला कसे कळेल?" हा फरक process मध्ये दिसतो:
| नवख्याचा backtest | Professional backtest |
|---|---|
| Curve चांगली दिसेपर्यंत settings बदलत राहतो | आधी कल्पना मांडतो, मग ती तपासतो |
| फक्त एकूण नफा वाचतो | Drawdown, profit factor, ट्रेड्सची संख्या आणि महिनावार वाटणी वाचतो |
| खर्चाकडे दुर्लक्ष करतो | कोणत्या slippage पातळीवर edge संपते ते शोधतो |
| सर्वोत्तम निकालावर विश्वास ठेवतो | तो बाजूला ठेवलेल्या data वर आणि जवळच्या settings वर तपासतो |
| पूर्ण size ने live जातो | Live Offline चालवतो, मग छोट्या size ने सुरू करतो |
उदाहरणाची strategy
आपण एका सोप्या, सामान्य intraday options कल्पनेसह हा workflow पाहू. या लेखात पुढे दिलेले आकडे काल्पनिक आहेत, फक्त पद्धत दाखवण्यासाठी.
Hypothesis लिहून ठेवणे महत्त्वाचे आहे. निकालांमध्ये काय पाहायचे ते त्यातून कळते (edge शांत दिवसांतील time decay मधून येते का?) आणि ती कशाने खोटी ठरेल ते सुद्धा (stop थोपवू शकत नाही अशा मोठ्या हालचालींच्या दिवसांत नुकसान एकवटणे).
Step 1: नियम पूर्णपणे तयार करा
Tradetron च्या no-code builder मध्ये हे उदाहरण असे होते:
- Entry condition: Time ≥ 09:20.
- Positions: NIFTY CE ATM वर sell आणि NIFTY PE ATM वर sell, weekly expiry, प्रत्येकी 1 lot (65 units).
- प्रत्येक leg वर SL trigger: leg चा LTP ≥ त्याचा entry price × 1.25, entry price Traded Instrument keyword मधून घेतलेला.
- Exit condition: Time ≥ 15:15.
एखाद्या नियमात अंदाज लागत असेल ("कमकुवत वाटले तर exit करा"), तर तो तपासता येत नाही. त्याला आकड्यात बदला किंवा काढून टाका. Builder नवीन आहे? पाहा coding शिवाय strategy तयार करणे आणि keywords गाइड.
Step 2: योग्य settings सह baseline backtest चालवा
| Setting | या strategy साठी | का |
|---|---|---|
| Date range | काही वर्षे | शांत आणि volatile दोन्ही मार्केट येतात |
| Candle frequency | 1 minute | वेळेवर आधारित entry आणि LTP वर आधारित stops |
| Trade price | Open | नुकताच आलेल्या signal वर ट्रेड होतो |
| Type | Intraday | सगळे त्याच दिवशी बंद होते |
Report save करा आणि त्याची "baseline" म्हणून नोंद करा. पुढचा प्रत्येक बदल या run शी तुलना करून पाहिला जातो. Backtesting गाइड प्रत्येक setting सविस्तर समजावते.
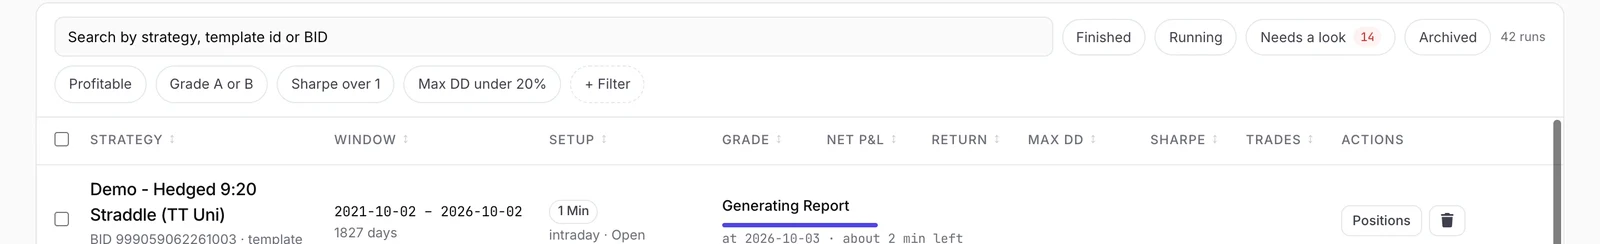 Backtest page: प्रत्येक run त्याच्या grade, return, drawdown आणि Sharpe सह
Step 3: Baseline शंकेखोर नजरेने वाचा
काहीही बदलण्याआधी विचारा:
- किती ट्रेड झाले? अनेक महिन्यांमध्ये काही अर्थ निघेल इतके?
- जास्तीत जास्त drawdown कुठे आहे, आणि त्या दिवशी काय झाले?
- नफा महिन्यांमध्ये पसरलेला आहे का, की काही महिन्यांनीच सगळा कमावला?
- सर्वात वाईट दिवस कसे दिसतात? Short straddle साठी मोठ्या हालचालींच्या दिवसांचे नुकसानच सगळे ठरवते.
- निकाल hypothesis शी जुळतो का? नफा अनपेक्षित ठिकाणाहून आला असेल, तर त्यावर विश्वास ठेवण्याआधी का ते शोधा.
Strategy च्या performance चे मूल्यमापन कसे करायचे हे drawdown, profit factor आणि expectancy समजावते.
Step 4: एका वेळी एकच गोष्ट बदला, आणि नोंद ठेवा
आता variations तपासा: stop 20%, 25% किंवा 30% वर; entry 9:20, 9:30 किंवा 10:00 ला. प्रत्येक run मध्ये एकच variable बदला आणि log ठेवा:
| Version | Baseline पेक्षा बदल | Max drawdown | Profit factor | नोंदी |
|---|---|---|---|---|
| v1 | Baseline (25% SL, 9:20) | … | … | |
| v2 | SL 20% | … | … | जास्त stop-outs? |
| v3 | SL 30% | … | … | Trend च्या दिवशी मोठे नुकसान? |
| v4 | Entry 9:30 | … | … |
Tradetron चा sweep पर्याय strategy मधील एका आकड्याच्या अनेक values एकाच वेळी चालवतो आणि त्या शेजारी शेजारी दाखवतो, त्यामुळे हा टप्पा खूप वेगाने होतो.
Step 5: खर्च आणि slippage ची कसोटी घ्या
Short straddle दिवसातून चार वेळा ट्रेड करते (दोन entries, दोन exits). छोटी slippage सुद्धा वाढत जाते. कोणत्या slippage पातळीवर edge संपते ते शोधा:
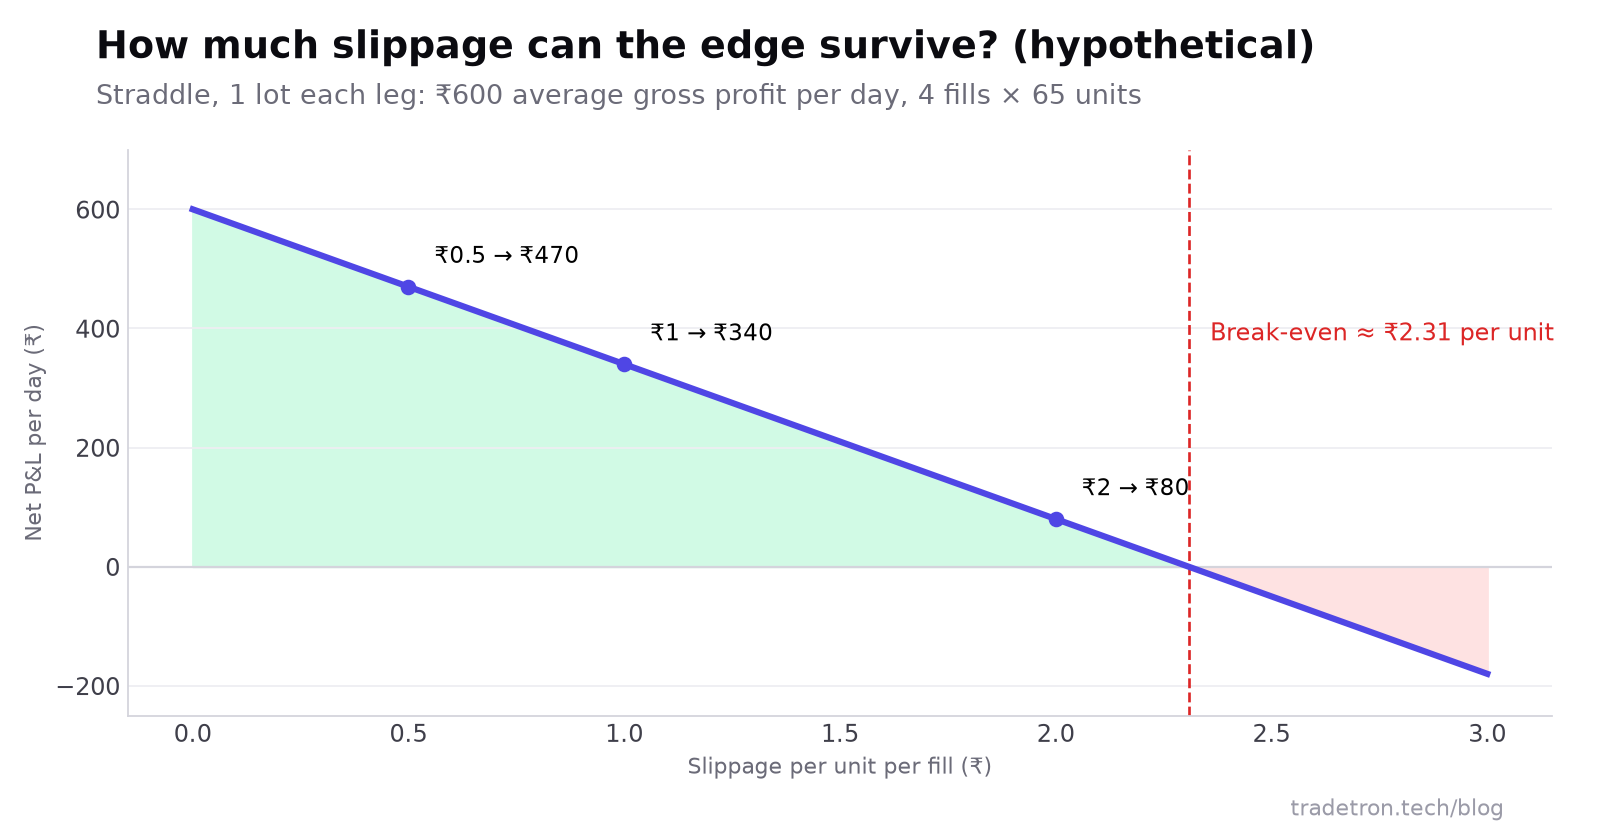 काल्पनिक: break-even slippage सांगते की strategy मध्ये चुकीसाठी किती जागा आहे
Tradetron च्या backtest report मध्ये एक cost section आहे, जिथे test पुन्हा न चालवता brokerage आणि slippage लावता येतात. काही पातळ्या वापरून पाहा आणि strategy कुठे निरर्थक होते ते पाहा. अधिक माहिती slippage समजून घेणे मध्ये.
Step 6: तिने न पाहिलेल्या data वर तपासा
आतापर्यंत सगळे एकाच data वर tune केले होते. Professional नेहमी काही data बाजूला ठेवतो. Sweep सह Tradetron कालावधीचा काही भाग बाजूला ठेवू शकतो: versions ची तुलना आधीच्या भागावर होते आणि विजेती version नंतरच्या भागावर तपासली जाते. बाजूला ठेवलेल्या data वर निवडलेली version खूप वाईट कामगिरी करत असेल, तर ती noise ला fit केली गेली होती.
प्रत्येक वर्ष स्वतंत्रपणे सुद्धा पाहा. जी strategy test मधील फक्त एका वर्षात चालली, तिची edge एकूण आकडा सुचवतो त्यापेक्षा बहुधा कमी आहे.
Step 7: पुढे जाऊन तपासा, मग छोट्या size ने live जा
- Live Offline deploy करा. Strategy चालते आणि प्रत्येक ट्रेड नोंदवते, पण exchange ला काहीही पाठवले जात नाही. ती काही आठवडे चालू द्या.
- त्याच दिवसांच्या backtest शी तुलना करा. त्याच entries? सारख्या exits? नसतील, तर पुढे जाण्याआधी का ते शोधा.
- तुमच्या broker वर सर्वात छोट्या size ने Live Auto सुरू करा, आणि fill prices ची signal prices शी तुलना करा.
- हळूहळू size वाढवा multiplier वापरून, पण live निकाल test सारखे दिसल्यानंतरच.
सुरुवात करण्याआधी वाचा backtesting मधील दहा सर्वात सामान्य चुका.
वारंवार विचारले जाणारे प्रश्न
Trading मध्ये backtesting म्हणजे काय?
Backtesting म्हणजे strategy चे नियम historical market data वर चालवून ती कशी चालली असती हे पाहणे: तिने कोणते ट्रेड घेतले असते, तिचा नफा-तोटा, आणि तिचा सर्वात वाईट drawdown.
Coding शिवाय backtest करता येतो का?
हो. Tradetron वर तुम्ही visual builder मध्ये conditions आणि positions मधून strategy तयार करता आणि strategy page वरून backtest चालवता. कोणताही code लागत नाही.
Professionals overfitting कसे टाळतात?
ते तपासण्याआधी कल्पना मांडतात, किती versions वापरून पाहायच्या ते मर्यादित ठेवतात, एका वेळी एकच गोष्ट बदलतात, ज्यांच्या जवळच्या settings सुद्धा चालतात अशा settings निवडतात, आणि निवडलेली version ज्या data वरून निवडली नाही त्यावर तिला तपासतात.
Strategy चा backtest किती कालावधीसाठी करावा?
वाढणारे, पडणारे आणि sideways मार्केट येतील इतका, आणि अर्थपूर्ण संख्येने ट्रेड होतील इतका. Intraday strategy साठी काही वर्षांचा data हे योग्य लक्ष्य आहे.
Backtesting अचूक असते का?
ते एक simulation आहे. ते historical prices वापरते, पण live fills, slippage किंवा delays पूर्णपणे पुन्हा निर्माण करू शकत नाही. म्हणूनच professionals वास्तववादी खर्च लावतात, बाजूला ठेवलेला data तपासतात आणि live जाण्याआधी पुढे जाऊन तपासतात.
Tradetron वर backtest केल्यानंतर strategy automate करता येते का?
हो. तुम्ही ज्या strategy चा backtest केला, तीच पुन्हा तयार न करता Live Offline आणि मग तुमच्या जोडलेल्या broker वर Live Auto मध्ये deploy करता येते.