Live जाण्याआधी: Paper trading तुमची algo strategy का वाचवू शकते
हा लेख इंग्रजीतून अनुवादित केला आहे. मूळ लेख इंग्रजीत वाचा

Paper trading तुमची algo strategy वाचवू शकते, कारण पैसे पणाला लागण्याआधी तुमचे नेमके नियम आजच्या live market वर चालवणारी ही एकमेव test आहे. Backtest सांगतो की कल्पना जुन्या data वर चालली का; live simulated run सांगतो की तुम्ही बनवलेली strategy तुम्हाला जे अपेक्षित होते तेच प्रत्यक्षात करते का. Tradetron वर या test mode ला Live Offline म्हणतात: strategy चालते आणि प्रत्येक trade नोंदवते, पण exchange ला काहीच पाठवले जात नाही.
Backtest, Live Offline, मग live: प्रत्येक टप्पा काय सिद्ध करतो
प्रत्येक टप्पा वेगळ्या प्रश्नाचे उत्तर देतो, आणि एखादा टप्पा वगळला तर त्या प्रश्नाचे उत्तर खऱ्या पैशांना द्यावे लागते.
| टप्पा | तो कोणत्या प्रश्नाचे उत्तर देतो | तो काय सांगू शकत नाही |
|---|---|---|
| Backtest | हे नियम जुन्या data वर चालले असते का? | Live data वर तुमची strategy तशीच वागते का; hindsight bias |
| Live Offline (paper trading) | मी बनवलेली strategy आजच्या market वर मला अपेक्षित तेच करते का? | खरे fills, slippage, broker आणि margin च्या अडचणी |
| लहान live run | खऱ्या orders आणि खऱ्या खर्चासह ती चालते का? | मोठ्या आकारावर निकाल टिकतील का |
Backtest मध्ये न दिसणारे पण live test मध्ये पकडले जाणारे पाच प्रश्न
1. बांधणीतले logic bugs
Strategy म्हणजे conditions चा संच, आणि conditions एकमेकांवर परिणाम करतात. Live run मध्ये तुम्हाला प्रत्येक trade घडताना, वेळ आणि कारणासह दिसतो. हे शोधा:
- दुहेरी entries: entry condition खरीच राहते, आणि पुढच्या तपासणीत strategy पुन्हा entry घेते.
- चुकलेले exits: कधीच खरी न होऊ शकणारी exit condition, त्यामुळे positions फक्त दिवसाअखेरच्या exit नेच बंद होतात.
- कधीच सक्रिय न होणारे stops: चुकीच्या संदर्भ किमतीशी जोडलेला stop loss, त्यामुळे तो कधीच trigger होत नाही.
- चुकीचे instruments: तुम्हाला हवे होते त्यापेक्षा वेगळा निवडलेला strike किंवा expiry, खासकरून expiry दिवसांच्या आसपास.
2. वेळ
Market gap ने उघडल्यावर किंवा विशेष session असलेल्या दिवशी, time conditions, entry windows आणि ठरलेल्या वेळेचे exits वेगळे वागतात. Live run तुम्हाला दाखवतो की तुमचे trades प्रत्यक्षात कधी होतात.
3. Candle च्या आत काय घडते
Backtests सहसा bars वर चालतात, जसे की 1 मिनिटाच्या candles. किंमत त्याच मिनिटात तुमचा stop ओलांडून परत येऊ शकते, आणि फक्त प्रत्येक bar चा open आणि close वाचणाऱ्या test ला ते कधीच दिसत नाही. Live मध्ये stop लागतो. त्याच दिवसांसाठी Live Offline trades ची backtest शी तुलना केली की तुमच्या strategy साठी हे महत्त्वाचे आहे का ते कळते. Backtests live trading शी का जुळत नाहीत या आमच्या लेखात असे आणखी फरक दिले आहेत.
4. Trades ची वारंवारता
Backtest मध्ये वर्षाला 80 trades देणारा नियम, condition कशी तपासली जाते यातल्या छोट्याशा फरकामुळे live data वर खूप जास्त वेळा trigger होऊ शकतो. Sideways markets मध्ये जास्त trading होणे हे एक सामान्य आश्चर्य आहे.
5. तुमचे स्वतःचे वागणे
Strategy सलग चार वेळा तोट्यात जाताना पाहणे, simulated पैशांनी का असेना, हे सांगते की पैसे खरे असताना तुम्ही तिला चालू द्याल का. जर तुम्हाला ती बंद करण्याचा मोह होत असेल, तर ते आताच कळू द्या.
Algo strategy किती काळ paper trade करावी?
प्रामाणिक उत्तर आहे "पुरेसे trades होईपर्यंत", "दोन ते चार आठवडे" नाही. Trades ची संख्या महत्त्वाची आहे कारण लहान नमुना खऱ्या win rate बद्दल फार थोडे सांगतो.
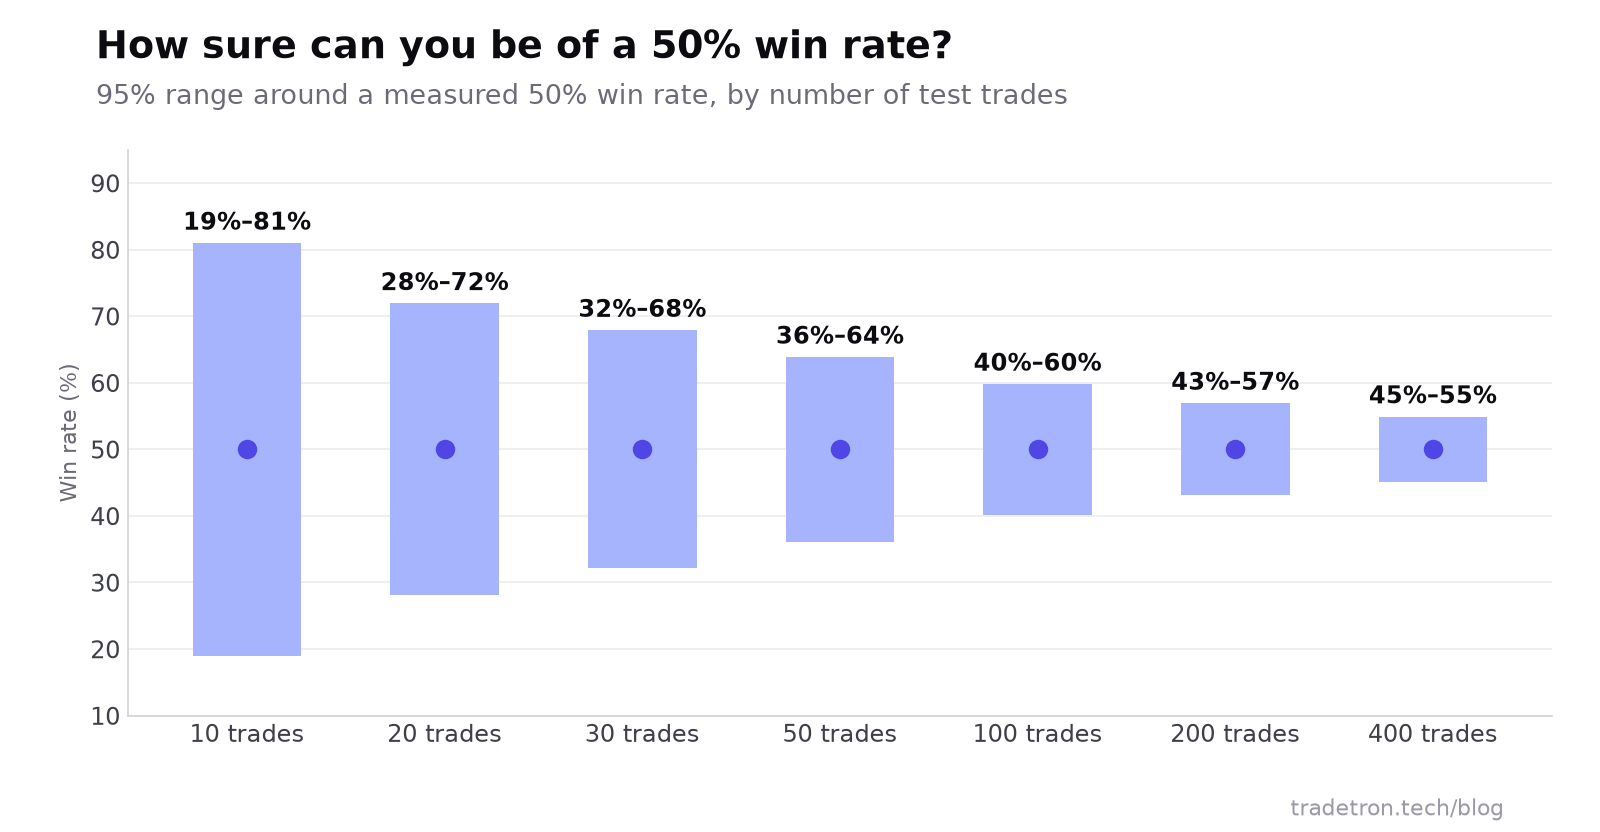 Trades जितके कमी, मोजलेल्या win rate चा अर्थ तितका कमी
20 trades नंतर 50% win rate दाखवणाऱ्या strategy चा खरा win rate साधारण 28% ते 72% मध्ये कुठेही असू शकतो. ही संपूर्ण range तोट्याच्या system पासून खूप चांगल्या system पर्यंतची आहे. 100 trades नंतर range 40% ते 60% असते.
म्हणून:
- दिवसातून एकदा trade करणारी intraday strategy चार आठवड्यांत साधारण 20 trades देते: बांधणी तपासायला पुरेसे, पण edge ठरवायला पुरेसे नाही. त्यासाठी backtest वर अवलंबून राहा.
- Positional strategy महिन्यातून काही वेळाच trade करू शकते. Live Offline run चा वापर वागणे तपासण्यासाठी करा, निकालांसाठी नाही.
- निकाल backtest आणि live run दोन्ही एकत्र पाहून ठरवा, आणि ते जुळतात का ते तपासा.
एक काल्पनिक उदाहरण: test run काय दाखवू शकतो
समजा तुम्ही NIFTY futures वर moving-average crossover बनवला आहे, आणि backtest चांगला दिसतो. तुम्ही तो एक महिना Live Offline deploy करता आणि log वाचता. तुम्हाला असे काहीतरी दिसू शकते:
यापैकी प्रत्येक गोष्ट live मध्ये शोधायला खरे पैसे मोजावे लागले असते. Live Offline मध्ये त्यासाठी फक्त वेळ लागतो.
तुमची Live Offline checklist
- वास्तववादी भांडवल आणि आकाराने deploy करा. जितके lots तुम्ही live मध्ये trade करणार आहात तितकेच.
- पहिल्या आठवड्यात दररोज trade log वाचा. प्रत्येक entry आणि exit तुम्ही दाखवू शकाल अशा नियमाशी जुळली पाहिजे.
- त्याच दिवसांच्या backtest शी तुलना करा. तेच trades? साधारण त्याच किमती? प्रत्येक फरकाचे कारण शोधा.
- खर्चानंतरचा P&L मोजा. प्रत्येक order वरचे charges आणि slippage ची तरतूद वजा करा.
- एका वेळी एकच गोष्ट बदला. Bug दुरुस्त केला तर तारीख नोंदवा, पुन्हा backtest करा, आणि तुलना पुन्हा सुरू करा.
- सुरुवात करण्याआधी live जाण्याचे निकष लिहून ठेवा. उदाहरणार्थ: दोन आठवडे कोणताही न समजलेला trade नाही, आणि निकाल backtest सुचवते त्या range मध्ये.
Live Offline काय test करू शकत नाही
Simulation कधीच exchange पर्यंत पोहोचत नाही, त्यामुळे काही प्रश्न फक्त खऱ्या orders सोबतच दिसतात:
- Slippage आणि partial fills, खासकरून market orders, लांबचे strikes आणि वेगवान हालचालींमध्ये.
- Broker कडून rejections, जसे की अपुरा margin किंवा तुमच्या account वर enable नसलेले instrument.
- Volatile दिवशी margin मधले बदल, ज्यामुळे तुम्ही प्रत्यक्षात किती lots ठेवू शकता यावर परिणाम होतो.
- तुमचा broker आणि platform मधल्या connection च्या अडचणी.
म्हणूनच पुढची पायरी पूर्ण आकार नाही, तर लहान live run आहे.
काहीही न बदलता live जाणे
तुमचे निकष पूर्ण झाले की तेच नियम घेऊन live जा: फक्त execution type बदला आणि बदलायचेच असेल तर आकार कमी करा. कोणत्या तोट्यावर तुम्ही थांबून आढावा घ्याल ते आधीच ठरवा. Switch करण्याआधी, SEBI च्या algo-ID mandate चा तुमच्या setup साठी काय अर्थ आहे ते तपासा, आणि drawdown कमी करण्याचे सात मार्ग वाचा.
Testing platforms ची संपूर्ण तुलना आणि एक कसा निवडायचा यासाठी भारतातील सर्वोत्तम paper trading platform वाचा.
वारंवार विचारले जाणारे प्रश्न
Paper trading आणि backtesting एकच आहे का?
नाही. Backtesting तुमचे नियम historical data वर चालवते. Paper trading ते खऱ्या पैशांशिवाय आजच्या live किमतींवर चालवते. Tradetron वर याला Live Offline म्हणतात: strategy चालते आणि प्रत्येक trade नोंदवते, पण exchange ला काहीच पाठवले जात नाही.
Live जाण्याआधी algo strategy किती काळ paper trade करावी?
तुम्हाला जे दिसते त्यावर विश्वास ठेवता येईल इतके trades होईपर्यंत, आणि trade log मध्ये कोणतीही न समजलेली entry किंवा exit नसेपर्यंत. दररोजच्या intraday strategy साठी बांधणी तपासायला काही आठवडे पुरेसे आहेत; edge ठरवायला backtest आणि मोठा नमुना लागतो.
Paper trading slippage दाखवू शकते का?
विश्वासार्हपणे नाही. Simulated fills सहसा trigger किंवा last traded price वर होतात. निकाल पाहताना प्रत्येक order साठी slippage ची तरतूद जोडा, आणि लहान live run ने खात्री करा.
Paper trades पूर्णपणे automate करता येतात का?
हो. Tradetron वर Live Offline deploy केलेली strategy तिचे नियम स्वतःच चालवते, अगदी Live Auto प्रमाणेच, फक्त exchange ला कोणतीही order पाठवली जात नाही.
माझे paper trading निकाल backtest पेक्षा वेगळे का येतात?
नेहमीची कारणे म्हणजे bar वर आधारित backtest data मध्ये candle च्या आतल्या हालचाली न दिसणे, conditions वेगवेगळ्या क्षणी तपासल्या जाणे, open ला gaps, आणि live data वर strike किंवा expiry ची निवड. कारण शोधण्यासाठी trade-by-trade तुलना करा.