

Tradetron में Backtest की पूरी जानकारी: एक विस्तृत गाइड
यह लेख अंग्रेज़ी से अनुवाद किया गया है। मूल लेख अंग्रेज़ी में पढ़ें
Backtest आपकी trading strategy के ठीक वही rules पिछले market data पर चलाता है और दिखाता है कि वो कैसे चलते: हर entry, exit और stop, दिन-ब-दिन। Tradetron पर आप अपनी बनाई किसी भी strategy का backtest बिना code के कर सकते हैं, और असली पैसा लगाने से पहले P&L, drawdown और सारे trades की पूरी list वाली report पा सकते हैं।
Tradetron backtest को ईमानदार बनाने वाली settings, और result कैसे पढ़ें, 3 मिनट में।
Backtesting क्या है?
Backtesting का मतलब है किसी trading idea को historical data पर test करना। आप rules लिखते हैं ("9:20 पर NIFTY straddle sell करो, 3:15 पर exit करो या अगर combined premium 25% बढ़ जाए तो"), और backtest engine market को मिनट-दर-मिनट दोबारा चलाता है, उन rules को ऐसे लागू करते हुए जैसे आपने सच में वो trades किए हों।
यह उन सवालों के जवाब देता है जो chart देखकर नहीं मिलते:
- Rules असल में कितनी बार trigger हुए?
- सबसे बुरा losing streak कौन सा था, और account अपने peak से कितना नीचे गिरा?
- Profit कुछ किस्मत वाले दिनों से आया या लगातार अच्छे results से?
- जो stop या target सुनने में समझदारी भरा लगता है, क्या वो सच में मदद करता है?
Backtest results और live results में फर्क होगा। Live trades में slippage और charges लगते हैं, fills हमेशा उस price पर नहीं होते जिसकी आप उम्मीद करते हैं, और market बदलता रहता है। हम इन फर्कों को आपका backtest live trading से मेल क्यों नहीं खाता, इसके नौ कारण में विस्तार से देखते हैं।
Tradetron पर backtest कैसे चलाएं
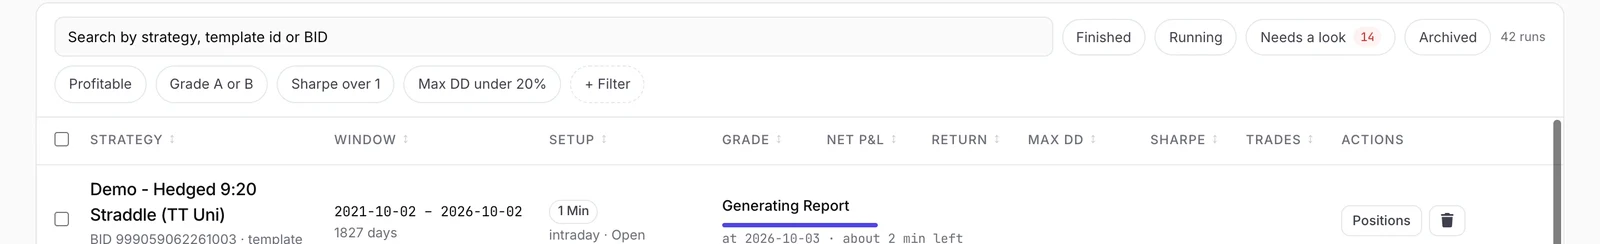 Backtest page: हर run अपने grade, return, drawdown और Sharpe के साथ
- Strategy builder में strategy बनाएं या खोलें (या कोई template चुनें जिसे आपने copy किया हो)।
- Strategy पर Backtest पर click करें। Backtest form खुल जाता है।
- नीचे बताई गई settings भरें: date range, candle frequency, trade price, type और expiry।
- Submit करें। Tradetron पहले strategy को check करता है और बताता है कि उसमें कुछ ऐसा है जिसका backtest नहीं हो सकता, या आपकी date range data शुरू होने से पहले की है।
- Report का इंतज़ार करें। समय date range, candle frequency और strategy कितनी complex है, इस पर निर्भर करता है। Report तैयार होने पर आपको उसका link मिलता है, और वो आपके Backtest page पर रहती है।
Backtest settings, आसान भाषा में
| Setting | इसका मतलब | कैसे चुनें |
|---|---|---|
| Date range | History का वो समय जिस पर test करना है | इतना लंबा कि अलग-अलग market आ जाएं: trending, sideways और volatile |
| Candle frequency | Engine आपकी conditions कितनी बार check करता है (1 मिनट से लेकर 1 दिन तक) | आपकी strategy जो सबसे छोटा timeframe use करती है, वही लें। Time conditions या LTP use करते हैं तो 1 मिनट लें |
| Trade price | Candle के किस price पर trades fill होते हैं: Open या Close | Indicator और crossover signals के लिए Open; price action या LTP वाले rules के लिए Close |
| Type | Intraday या Positional | अगर हर position उसी दिन बंद होती है तो intraday; अगर कुछ भी overnight carry होता है तो positional |
| Expiry (positional) | None, Weekly या Monthly | Stocks के लिए None; आप जो options या futures trade करते हैं उसके हिसाब से Weekly या Monthly |
Date range
आम तौर पर लंबा बेहतर है, बशर्ते rules पूरे समय में समझ में आते हों। जो strategy सिर्फ एक शांत, बढ़ते साल में test हुई हो, उसने कभी crash देखा ही नहीं। Index F&O data 2020 से उपलब्ध है; कुछ instruments बाद में शुरू होते हैं (जैसे single-stock option data 2024 के बीच से शुरू होता है), और अगर आपकी range बहुत पहले से शुरू होती है तो form आपको बता देगा।
Candle frequency
Engine हर candle पर एक बार आपकी conditions check करता है। जो strategy 15-मिनट और 1-घंटे के indicators use करती है, उसे 15 मिनट या उससे कम की frequency चाहिए। जिस strategy में 9:20 की entry या LTP वाला stop है, उसे 1 मिनट चाहिए, वरना checks गलत समय पर होंगे।
छोटी candles का मतलब ज़्यादा checks, इसलिए run में ज़्यादा समय लगता है। यह accuracy की कीमत है, और ज़्यादातर strategies के लिए यह कीमत चुकाने लायक है।
Trade price: Open या Close
यह वो price है जिस पर backtest हर candle में आपके trades fill करता है। अगर आपका rule crossover या indicator signal पर fire होता है, तो Open live में होने वाली चीज़ के ज़्यादा करीब है, क्योंकि असल में आप signal दिखने के बाद ही कदम उठा सकते हैं। अगर आपके rules price action या LTP पर चलते हैं, तो Close चुनें। Backtest settings explained में उदाहरणों की एक table है।
Type: intraday या positional
एक साथ कई values test करना: sweeps
पक्का नहीं है कि आपका stop loss 20%, 25% या 30% होना चाहिए? Backtest form का sweep option उसी strategy को उसके किसी एक नंबर की कई values पर चलाता है, और results साथ-साथ दिखाता है।
दो सावधानियां:
- Setting सही कारण से चुनें। पिछले data पर जो value सबसे अच्छी दिखती है, वो अक्सर वही होती है जो पिछले noise पर सबसे अच्छी fit हुई। ऐसी value चुनें जिसके आस-पास की values ने भी ठीक-ठाक किया हो।
- Hold-back का इस्तेमाल करें। Sweep period का कुछ हिस्सा अलग रख सकता है (walk-forward testing): values की तुलना पहले हिस्से पर होती है, फिर उन्हें ऐसे data पर check किया जाता है जो उन्होंने देखा नहीं। जो setting held-back data पर बिखर जाए, वो शायद overfitted थी।
Overfitting के बारे में ज़्यादा गहराई से हमारी guide trading algorithm को optimise करना में है।
Backtest report कैसे पढ़ें
Report एक page के रूप में खुलती है जिस पर आप अपने Backtest page से वापस आ सकते हैं, और अपने analysis के लिए trades download कर सकते हैं। ये नंबर सबसे पहले देखें:
| Metric | यह क्या बताता है |
|---|---|
| P&L curve | समय के साथ profit और loss कैसे बने। Smooth और ऊपर जाती curve, उछल-कूद वाली से बेहतर है |
| Total P&L और ROI | कुल result, और capital के प्रतिशत के रूप में |
| Drawdown | Peak से low तक की सबसे बड़ी गिरावट। इसी नंबर को उससे मिलाएं जितना आप झेल सकते हैं |
| Win days / loss days | कितने दिन पैसा बना या गया |
| Profit वाले दिनों का औसत profit बनाम loss वाले दिनों का औसत loss | क्या आपकी जीत इतनी बड़ी है कि आपके नुकसान की भरपाई कर दे |
| एक दिन में max profit और max loss | आपके सबसे अच्छे और सबसे बुरे एक-एक दिन |
| Sharpe ratio | Volatility की हर इकाई पर return; जितना ज़्यादा, उतना बेहतर |
| Month-wise P&L | Results महीनों में फैले हैं या कुछ महीनों से ही आए हैं |
| Trades / positions | हर entry और exit, समय, price और quantity के साथ |
हर metric को पूरा समझने के लिए पढ़ें algo strategy की performance कैसे परखें और Sharpe ratio आसान भाषा में।
Costs: brokerage और slippage
Brokerage और slippage run के बाद, report के cost section में लगाए जाते हैं, ताकि आप backtest दोबारा चलाए बिना अलग-अलग अनुमान आज़मा सकें। हमेशा costs के बाद का result देखें। जो strategy दिन में कई बार trade करती है, वो realistic slippage जोड़ते ही profit से loss में जा सकती है। ज़्यादा पढ़ें slippage को समझना में।
Backtest क्या नहीं देख सकता
Engine market को simulate करता है, और कुछ चीज़ें हूबहू नहीं आतीं:
- Candle के अंदर की चाल। Conditions candle data पर check होती हैं, इसलिए मिनट के अंदर ही पलट जाने वाला तेज़ spike test में छूट सकता है, जबकि live trading उसे देख लेती।
- असली fills। Live orders को order book, partial fills और तेज़ markets का सामना करना पड़ता है।
- Execution settings। Live trading के लिए आप जो advanced order handling सेट करते हैं (price revisions, tranching), वो backtest fill जैसा नहीं है।
- असली घड़ी के seconds पर निर्भर कोई भी चीज़। Backtest का समय उसकी candles से आता है, इसलिए current second वाली condition के पास पढ़ने को कुछ नहीं होता।
Submit करते समय Tradetron का check उन keywords या instruments को flag करता है जिनका backtest नहीं हो सकता, ताकि आपको run के पहले पता चले, बाद में नहीं।
Backtest से पहले की checklist
- पहले logic test करें। Strategy को कुछ दिन Live Offline चलाएं, जहां वो चलती है और हर trade record करती है लेकिन exchange पर कुछ नहीं भेजा जाता, ताकि पक्का हो जाए कि entries और exits तब होते हैं जब आप उम्मीद करते हैं।
- अपने exits check करें। हर set में बाहर निकलने का रास्ता होना चाहिए: exit condition, stop, या universal exit।
- Type और expiry को strategy के असली trade करने के तरीके से मिलाएं।
- सबसे छोटे timeframe और किसी भी time-based rule के लिए सही candle frequency चुनें।
- Backtest चलते समय strategy edit न करें। बदलाव आज़माने हों तो copy बना लें।
- कोई भी नतीजा निकालने से पहले costs के बाद का result पढ़ें।
अपनी Backtest ID कैसे ढूंढें
हर run की एक Backtest ID (BID) होती है। यह आपको अपने Backtest page पर उस run के सामने मिलेगी। किसी खास run के बारे में support से बात करते समय इसे बताएं।
Backtest credits
Backtests में credits लगते हैं। Submit करने से पहले backtest form दिखाता है कि run में कितने credits लगेंगे, और अगर कोई run valid result नहीं दे पाता, तो credit अपने आप refund हो जाता है।
अक्सर पूछे जाने वाले सवाल
Trading में backtest क्या है?
Backtest एक simulation है जो strategy के rules को historical market data पर लागू करके देखता है कि उसने कैसा perform किया होता: वो कब entry और exit करती, कितना कमाती या गंवाती, और उसका सबसे बुरा losing दौर कितना गहरा था।
Tradetron पर strategy का backtest कैसे करूं?
Strategy खोलें, Backtest पर click करें, date range, candle frequency, trade price, type (intraday या positional) और expiry चुनें, और submit करें। Run खत्म होने पर आपको report का link मिलता है, जो आपके Backtest page पर भी रहती है।
कौन सी candle frequency चुनूं?
ऐसी frequency चुनें जो आपकी strategy के सबसे छोटे timeframe के बराबर या उससे छोटी हो। अगर strategy में time-based entries या exits हैं, या वो LTP use करती है, तो 1 मिनट चुनें।
Trade price में Open चुनूं या Close?
अगर आपके trades crossovers या indicators जैसे signals से trigger होते हैं तो Open चुनें, क्योंकि live trades signal के बाद ही हो सकते हैं। अगर आपके rules price action या LTP पर चलते हैं तो Close चुनें।
मेरे backtest results live trading से मेल क्यों नहीं खाते?
Live trading में slippage और charges लगते हैं, fills हमेशा candle price पर नहीं होते, मिनट के अंदर की तेज़ चालें live में दिखती हैं पर test में हमेशा नहीं, और markets बदलते हैं। Report में realistic costs लगाएं और असली पैसे से trade करने से पहले strategy को Live Offline चलाएं।
कितना backtesting काफी है?
इतना कि अलग-अलग market conditions आ जाएं: कम से कम एक तेज़ गिरावट, एक sideways दौर और एक trending period। Intraday strategies के लिए इसका मतलब आम तौर पर दो-एक साल का data है। लंबाई से ज़्यादा ज़रूरी यह है कि result छोटे-छोटे periods में और आस-पास की settings पर भी टिका रहे।
क्या अच्छे backtest का मतलब है कि strategy पैसा बनाएगी?
नहीं। Backtest दिखाता है कि rules ने पिछले data पर कैसा व्यवहार किया। यह बुरे ideas को छानने का तरीका है, भविष्यवाणी नहीं। Strategy को Live Offline test करें और live जाते समय छोटे से शुरू करें।


