Algo Trading-இல் Risk Management: உத்திகள் மற்றும் சிறந்த நடைமுறைகள்
இந்தக் கட்டுரை ஆங்கிலத்திலிருந்து மொழிபெயர்க்கப்பட்டது. மூலக் கட்டுரையை ஆங்கிலத்தில் படியுங்கள்
Algo trading-இல் risk management என்றால், நீங்கள் எவ்வளவு இழக்கலாம் என்பதை (ஒரு டிரேடுக்கு, ஒரு நாளுக்கு, ஒரு strategy-க்கு, மொத்தமாக) முன்கூட்டியே முடிவு செய்து, அந்த வரம்புகளை strategy-க்குள்ளேயே கட்டமைப்பது, அதனால் அவை தானாகவே அமல்படுத்தப்படும். இது மார்க்கெட் ரிஸ்க், execution ரிஸ்க், strategy-யின் logic-இல் உள்ள குறைகள், தொழில்நுட்பக் கோளாறுகள், உங்கள் சொந்த நடத்தை ஆகியவற்றை உள்ளடக்கியது; automation-இல் இது இன்னும் முக்கியம், ஏனென்றால் ஒரு தவறு ஒவ்வொரு டிரேடிலும் திரும்பத் திரும்ப நடக்கும்.
Algo trading-இல் risk management ஏன் இன்னும் முக்கியம்
தவறு செய்யும் ஒரு மேனுவல் டிரேடர் அதை ஒரு முறைதான் செய்கிறார். தவறு உள்ள ஒரு algorithm, யாராவது கவனிக்கும் வரை, ஒவ்வொரு signal-இலும், முழு வேகத்தில் அதைச் செய்யும். நல்ல விதிகளுக்கும் இது பொருந்தும்: strategy-யில் எழுதப்பட்ட stop loss ஒவ்வொரு முறையும் மதிக்கப்படும், இதை வெகு சில மேனுவல் டிரேடர்களே செய்கிறார்கள்.
நோக்கம் நஷ்டங்களைத் தவிர்ப்பது அல்ல; ஒவ்வொரு strategy-க்கும் நஷ்டம் உண்டு. எந்த ஒரு நஷ்டமும், நாளும், drawdown-உம், நீங்கள் தொடர்ந்து டிரேட் செய்யும் அளவுக்கும், strategy-யின் edge வெளிப்பட நேரம் கிடைக்கும் அளவுக்கும் சிறியதாக இருக்க வைப்பதுதான் நோக்கம்.
Algo trading-இல் ஐந்து வகை ரிஸ்க்குகள்
| ரிஸ்க் | அது எப்படித் தெரியும் | முக்கியக் கட்டுப்பாடுகள் |
|---|---|---|
| மார்க்கெட் ரிஸ்க் | விலைகள் உங்கள் பொசிஷனுக்கு எதிராக நகர்கின்றன; இரவு நேரத்தில் அல்லது செய்தியால் gap | Position அளவு, stop loss-கள், hedge-கள், தினசரி நஷ்ட வரம்பு |
| Execution ரிஸ்க் | Slippage, partial fill-கள், வேகமான மார்க்கெட்டில் fill ஆகாத ஆர்டர்கள் | Liquid instrument-கள், ஆர்டர் pricing setting-கள், சிறிய ஆர்டர்கள் |
| Model ரிஸ்க் | Strategy-யின் logic தவறு, overfit ஆனது, அல்லது வேலை செய்வதை நிறுத்துகிறது | நேர்மையான backtest-கள், ஒதுக்கி வைத்த டேட்டா, Live Offline டெஸ்டிங், மறுஆய்வுகள் |
| தொழில்நுட்ப மற்றும் செயல்பாட்டு ரிஸ்க் | Broker session காலாவதி, connectivity பிரச்சனைகள், தவறான setting-கள், அவசரத்தில் செய்த தவறான edit | மார்க்கெட்டுக்கு முந்தைய சரிபார்ப்புகள், கண்காணிப்பு, சரியான default-கள், மாற்றக் கட்டுப்பாடு |
| நடத்தை ரிஸ்க் | Strategy-யை மீறுவது, வெற்றிக்குப் பிறகு அளவை அதிகமாக்குவது, drawdown-இல் ஆஃப் செய்வது | எழுதப்பட்ட திட்டம், முன்கூட்டியே முடிவு செய்த மறுஆய்வு விதிகள், journal |
அடுக்கடுக்கான risk கட்டமைப்பு
நல்ல risk management ஒரே நேரத்தில் பல நிலைகளில் வேலை செய்கிறது, அதனால் ஒரு நிலையில் தோல்வி அடுத்த நிலையில் பிடிபடும்.
Layer 1: ஒவ்வொரு டிரேடும்
- ரிஸ்க் அடிப்படையில் position அளவு. Stop hit ஆனால் நீங்கள் ஏற்றுக்கொள்ளும் ரூபாய் நஷ்டத்தை முடிவு செய்து (உதாரணமாக capital-இன் 1%), அதற்கு ஏற்ப டிரேடின் அளவை வையுங்கள்.
- ஒவ்வொரு பொசிஷனிலும் ஒரு stop. விலை அடிப்படையிலோ, சதவீத அடிப்படையிலோ, ATR அடிப்படையிலோ, நேர அடிப்படையிலோ, ஆனால் எப்போதும் இருக்க வேண்டும்.
- Strategy-யின் logic கேட்கும் இடத்தில் ஒரு target அல்லது trailing stop.
Layer 2: ஒவ்வொரு strategy-யும்
- Strategy-க்கு ஒரு அதிகபட்ச நஷ்டம், அது எல்லாவற்றையும் மூடும் (ஒரு universal exit), உதாரணமாக அன்றைய நாளுக்கு ஒரு நிலையான ரூபாய் நஷ்டம்.
- வரம்பில்லாத ரிஸ்க்குக்கு hedge-கள். ஒரு short straddle வரம்பில்லாமல் நஷ்டப்படலாம்; wing-களைச் சேர்த்தால் அதற்கு வரம்பு வரும்.
- நல்ல நாளின் லாபத்தைப் பாதுகாக்க மொத்த P&L மீது ஒரு trailing stop.
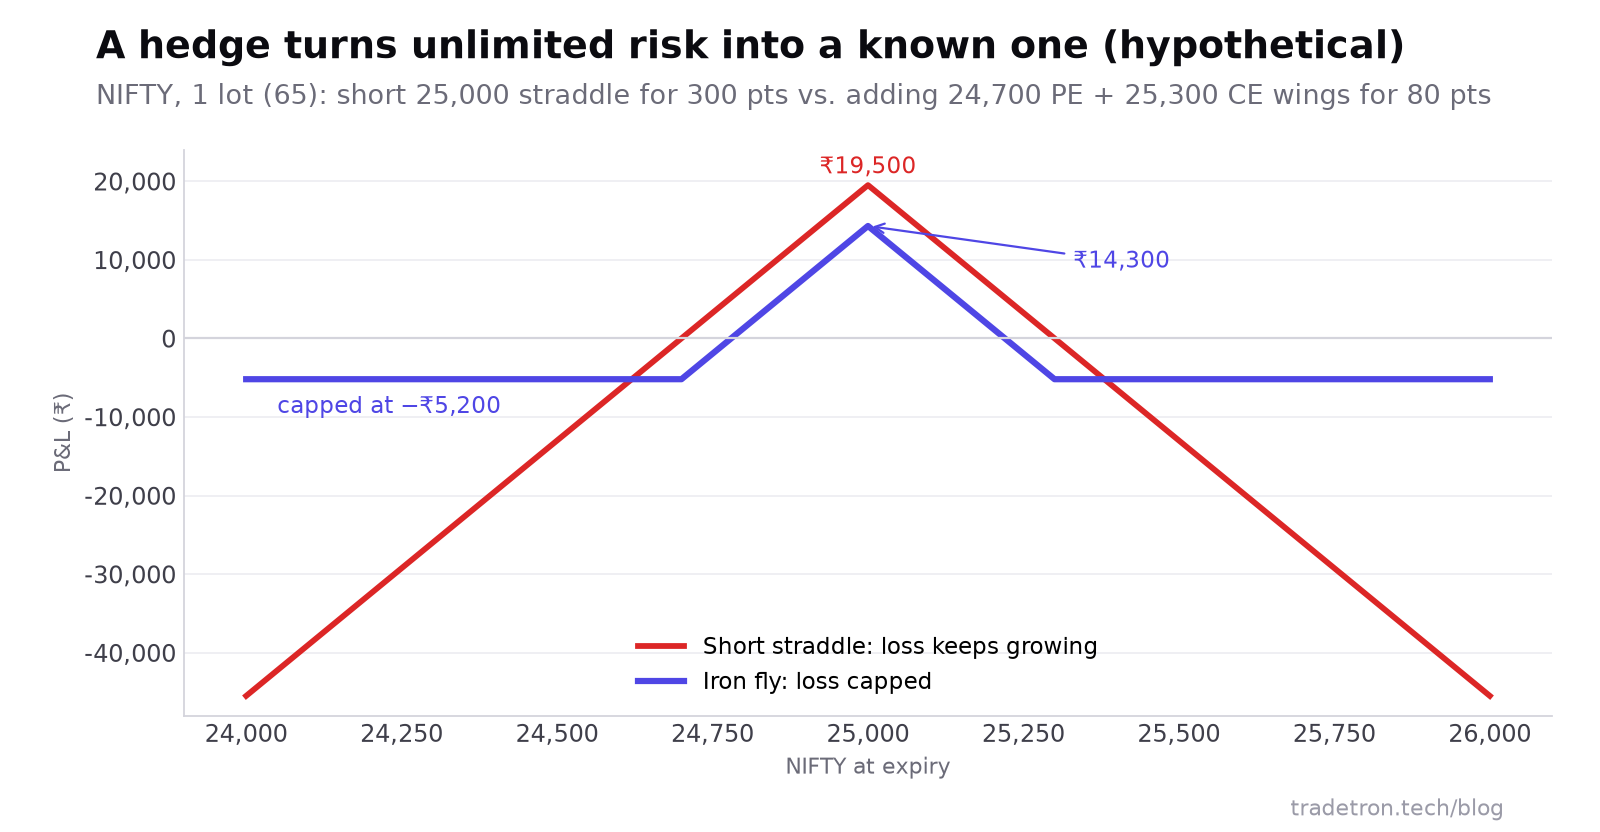 கற்பனை premium-கள். Hedge-க்கு அதிகபட்ச லாபத்தில் ₹5,200 செலவாகிறது, வரம்பில்லாத நஷ்டம் நீங்குகிறது
Hedge-க்கு ஒரு விலை உண்டு: இந்த உதாரணத்தில், அதிகபட்ச லாபம் ₹19,500-இலிருந்து ₹14,300-க்குக் குறைகிறது. அதற்குப் பதிலாக, மோசமான நிலை "வரம்பே இல்லை" என்பதிலிருந்து ₹5,200-க்கு இறங்குகிறது. பெரும்பாலான கணக்குகளுக்கு இது நல்ல பரிமாற்றம். Hedging என்றால் என்ன, அதை எப்படி automate செய்வது என்பதில் மேலும் படியுங்கள்.
Layer 3: ஒவ்வொரு நாளும்
- எல்லா strategy-களுக்கும் சேர்த்து ஒரு தினசரி நஷ்ட வரம்பு: அன்றைய மொத்த நஷ்டம் ஒரு குறிப்பிட்ட லெவலை எட்டினால், நிறுத்தி மறுஆய்வு செய்யுங்கள்.
- ஒரு நாளுக்கு டிரேடுகளின் எண்ணிக்கைக்கு வரம்பு, அதனால் ஏறி இறங்கும் மார்க்கெட் இருபது entry-களைத் தூண்ட முடியாது.
- Close-க்கு முன் strategy-யால் நிர்வகிக்க முடியாது என்றால், நாளின் கடைசியில் புதிய entry-கள் வேண்டாம்.
Layer 4: முழு கணக்கு
- வெவ்வேறு நேரங்களில் நஷ்டப்படும் பாணிகளில் diversify செய்யுங்கள் (option selling-உடன் trend following, intraday-உடன் positional).
- பயன்படுத்தும் மொத்த margin-க்கு வரம்பு வையுங்கள், அதனால் ஒரு volatile நாளோ margin உயர்வோ exit-களைக் கட்டாயப்படுத்தாது.
- ஒவ்வொரு strategy-க்கும் ஒரு drawdown விதி: உதாரணமாக, அதன் drawdown டெஸ்டிங்கில் பார்த்த மோசமான அளவை விட 1.5 மடங்கைத் தாண்டினால், நிறுத்தி மறுஆய்வு செய்யுங்கள்.
Layer 5: இடையில் உள்ள system-கள்
- மார்க்கெட் திறப்பதற்கு முன் உங்கள் broker connection-ஐச் சரிபாருங்கள்; session காலாவதியானால் ஆர்டர்கள் போகாது.
- ஆர்டர்கள் எப்படி price செய்யப்படுகின்றன, fill ஆகாவிட்டால் என்ன ஆகும் என்பது உட்பட உங்கள் execution setting-களைத் தெரிந்துகொள்ளுங்கள்.
- Strategy-களைக் கவனமாக மாற்றுங்கள். மாற்றத்தை டெஸ்ட் செய்யாமல், session நடுவில் லைவ் strategy-யை ஒருபோதும் edit செய்யாதீர்கள்.
- Log-களைக் கவனியுங்கள். டிரேடுகள் நடக்க வேண்டிய நேரத்தில் நடக்கின்றனவா என்று சரிபார்த்து, எதிர்பாராத எதையும் ஆராயுங்கள்.
ரிஸ்க்கை அளத்தல்: தெரிந்துகொள்ள வேண்டிய சில எண்கள்
| அளவீடு | அது என்ன சொல்கிறது | உதாரணம் (கற்பனை) |
|---|---|---|
| ஒரு டிரேடுக்கு ரிஸ்க் | ஒரு stop hit ஆனால் நஷ்டம் | ₹5,000 = ₹5,00,000-இன் 1% |
| அதிகபட்ச drawdown | டெஸ்டிங்கில் ஒரு உச்சத்திலிருந்து மோசமான வீழ்ச்சி | Backtest-இல் 12%; இதை விட மோசத்துக்குத் திட்டமிடுங்கள் |
| தினசரி value at risk (VaR) | சில நாட்களில் மட்டுமே தாண்டும் என்று எதிர்பார்க்கும் நஷ்ட லெவல் | தினசரி P&L-இன் standard deviation ₹4,000 என்றால், தோராயமான 95% ஒரு நாள் VaR = 1.65 × ₹4,000 ≈ ₹6,600 |
| பயன்படுத்திய margin | முடங்கியிருக்கும் capital-இன் பங்கு | Margin மாற்றங்களுக்கு ஒரு buffer வையுங்கள் |
தவிர்க்க வேண்டிய risk management தவறுகள்
- பழைய டேட்டாவில் சரியாகத் தெரியும் வரை risk setting-களை over-optimize செய்வது.
- "Strategy மீண்டு வரும்" என்பதால் stop இல்லாமல் இருப்பது. ஒவ்வொரு strategy-யும், மீளாத அந்த நாள் வரும் வரை மீண்டு வரும்.
- மோசமான drawdown-க்குப் பதிலாக சிறந்த மாதத்தை வைத்து அளவை நிர்ணயிப்பது.
- அதே பந்தயத்தில் diversify செய்வது: மூன்று NIFTY short-premium strategy-கள் என்பது ஒரே பொசிஷன்தான்.
- நஷ்டத்தின் நடுவில் வரம்புகளை மாற்றுவது. அமைதியான மறுஆய்வுக்கும் டெஸ்டிங்கிற்கும் பிறகே வரம்புகள் நகர வேண்டும்.
- Forward testing-ஐத் தவிர்ப்பது: backtest-இலிருந்து நேராக முழு அளவுக்குப் போவது.
Tradetron-இல் இதை உருவாக்குதல்
| கட்டுப்பாடு | Tradetron-இல் எப்படி அமைப்பது |
|---|---|
| ஒவ்வொரு பொசிஷனுக்கும் stop loss | ஒவ்வொரு பொசிஷனிலும் ஒரு SL trigger, உதாரணமாக விற்ற option-க்கு LTP ≥ entry price × 1.3, entry price-ஐ Traded Instrument keyword-இலிருந்து எடுத்து |
| ஒவ்வொரு பொசிஷனுக்கும் target | பொசிஷனில் ஒரு Target trigger |
| Strategy முழுவதற்குமான நஷ்ட வரம்பு | Strategy-யின் PNL மீது ஒரு Universal Exit condition (உதாரணமாக PNL ≤ −5,000), இது எல்லா பொசிஷன்களையும் மூடும் |
| லாபத்தைப் பாதுகாத்தல் | Advanced Settings-இல் ஒரு trailing stop loss, அல்லது Universal Exit TSL keyword |
| ஒரு leg ஆபத்தில் இருக்கும்போது adjustment-கள் | Repair condition-கள்; Repair Once மற்றும் Repair Continuous பாருங்கள் |
| Execution ரிஸ்க் | Advanced Settings-இல் ஆர்டர் pricing, revision-கள், timeout-கள் மற்றும் tranching |
| Model ரிஸ்க் | Backtest, பிறகு Live Auto-க்கு முன் Live Offline |
| அளவு | ஒவ்வொரு பொசிஷனுக்கும் lot-கள், deploy செய்யும்போது multiplier |
Drawdown-ஐக் குறைக்க ஏழு வழிகள் மற்றும் algorithmic trading-இன் உளவியல் மூலம் இன்னும் ஆழமாகப் படியுங்கள்.
அடிக்கடி கேட்கப்படும் கேள்விகள்
Algorithmic trading-இல் risk management என்றால் என்ன?
ஒரு டிரேடுக்கு, ஒரு strategy-க்கு, ஒரு நாளுக்கு, மொத்தமாக எவ்வளவு இழக்கலாம் என்பதற்கு வரம்புகள் வைத்து, அவை தானாகப் பயன்படுத்தப்படும்படி strategy-க்குள் அந்த வரம்புகளைக் கட்டமைக்கும் நடைமுறை இது. Strategy-யைச் சுற்றியுள்ள execution, தொழில்நுட்ப, நடத்தை ரிஸ்க்குகளையும் இது உள்ளடக்கியது.
Algo trading-இல் risk management ஏன் முக்கியம்?
ஏனென்றால் automation குறையுள்ளவை உட்பட ஒவ்வொரு விதியையும் வேகமாகத் திரும்பச் செய்யும். உள்ளே கட்டமைத்த வரம்புகள் இல்லாவிட்டால், ஒரு மோசமான நாளோ ஒரு logic தவறோ யாரும் கவனிப்பதற்கு முன்பே பெரிய சேதத்தை ஏற்படுத்தலாம். வரம்புகள் இருந்தால், நஷ்டங்கள் நீங்கள் திட்டமிட்ட எல்லைக்குள் இருக்கும்.
Algo trading-இல் முக்கிய risk management உத்திகள் என்ன?
ரிஸ்க் அடிப்படையில் position sizing, ஒவ்வொரு பொசிஷனிலும் stop loss, strategy முழுவதற்கும் அல்லது தினசரி நஷ்ட வரம்பு, வரம்பில்லாத ரிஸ்க் உள்ள பொசிஷன்களை hedge செய்வது, தொடர்பில்லாத strategy-களில் diversify செய்வது, லைவ் போவதற்கு முன் பழைய டேட்டாவிலும் ஒரு test mode-இலும் நேர்மையாக டெஸ்ட் செய்வது.
ஒரு டிரேடுக்கு எவ்வளவு ரிஸ்க் எடுக்க வேண்டும்?
பல டிரேடர்கள் ஒரு டிரேடுக்கு capital-இன் 0.5% முதல் 2% வரை ரிஸ்க் எடுக்கிறார்கள். நீண்ட தொடர் நஷ்டத்தை நீங்கள் தாங்கக்கூடியதாக வைக்கும் எண்தான் சரியான எண்: ஒரு டிரேடுக்கு 1% என்றால், தொடர்ந்து பத்து நஷ்டங்கள் கணக்கில் சுமார் 10% செலவாகும்.
Tradetron-இல் தினசரி நஷ்ட வரம்பை எப்படி அமைப்பது?
Strategy-யின் PNL அடிப்படையில் ஒரு Universal Exit condition-ஐச் சேருங்கள், உதாரணமாக "PNL ≤ −5,000". அது பூர்த்தியானால், strategy-யின் எல்லா திறந்த பொசிஷன்களும் மூடப்படும்.
என் risk setting-களை எவ்வளவு அடிக்கடி மறுஆய்வு செய்ய வேண்டும்?
ஒவ்வொரு வாரமும் லைவ் முடிவுகளை backtest-உடன் ஒப்பிட்டுப் பாருங்கள், ஒவ்வொரு மாதமும் அல்லது காலாண்டும் வரம்புகளை மறுஆய்வு செய்யுங்கள். டெஸ்ட் செய்த பிறகே அவற்றை மாற்றுங்கள், நஷ்டத் தொடரின் நடுவில் ஒருபோதும் வேண்டாம்.