algo trading में risk management: तकनीकें और बेहतरीन तरीके
यह लेख अंग्रेज़ी से अनुवाद किया गया है। मूल लेख अंग्रेज़ी में पढ़ें
algo trading में risk management का मतलब है पहले से तय करना कि आप कितना गँवा सकते हैं (हर trade पर, हर दिन, हर strategy पर और कुल मिलाकर), और इन सीमाओं को strategy के अंदर डालना ताकि ये अपने आप लागू हों। इसमें बाज़ार का risk, execution का risk, strategy के लॉजिक की गड़बड़ियाँ, तकनीकी खराबियाँ और आपका अपना व्यवहार, सब आता है। automation में यह और ज़्यादा मायने रखता है क्योंकि एक गलती हर trade पर दोहराई जाती है।
algo trading में risk management ज़्यादा मायने क्यों रखता है
manual trader गलती करता है तो एक बार करता है। जिस algorithm में गलती हो, वह हर signal पर, पूरी स्पीड से, तब तक वही गलती करता है जब तक कोई ध्यान न दे। अच्छे नियमों के साथ भी यही बात है: strategy में लिखा stop loss हर बार माना जाता है, जो बहुत कम manual traders कर पाते हैं।
लक्ष्य loss से बचना नहीं है; हर strategy में loss होते हैं। लक्ष्य है किसी भी एक loss, दिन या drawdown को इतना छोटा रखना कि आप trading जारी रख सकें और strategy की बढ़त को दिखने का समय मिले।
algo trading में पाँच तरह के risk
| risk | कैसा दिखता है | मुख्य controls |
|---|---|---|
| बाज़ार का risk | कीमतें आपकी position के खिलाफ़ जाती हैं; रात में या खबरों पर gap | position साइज़, stop loss, hedges, रोज़ की loss सीमा |
| execution का risk | slippage, अधूरे fills, तेज़ बाज़ार में fill न होने वाले orders | liquid instruments, order pricing सेटिंग्स, छोटे orders |
| मॉडल का risk | strategy का लॉजिक गलत है, overfitted है, या काम करना बंद कर देता है | ईमानदार backtests, अलग रखा डेटा, Live Offline टेस्टिंग, समीक्षा |
| तकनीकी और ऑपरेशनल risk | broker सेशन expire हो गया, कनेक्टिविटी की दिक्कत, गलत सेटिंग्स, हड़बड़ी में किया गया गलत बदलाव | बाज़ार खुलने से पहले की जाँच, मॉनिटरिंग, समझदार डिफ़ॉल्ट, बदलावों पर नियंत्रण |
| व्यवहार का risk | strategy को बीच में ओवरराइड करना, जीत के बाद साइज़ बढ़ा देना, drawdown में बंद कर देना | लिखा हुआ प्लान, पहले से तय समीक्षा के नियम, जर्नल |
परत-दर-परत risk ढाँचा
अच्छा risk management एक साथ कई लेवल पर काम करता है, ताकि एक लेवल पर चूक हो तो अगला लेवल उसे पकड़ ले।
परत 1: हर trade
- risk के हिसाब से position साइज़। तय करें कि stop हिट होने पर आप कितने रुपये का loss मानेंगे (जैसे पूँजी का 1%) और trade का साइज़ उसी हिसाब से रखें।
- हर position पर stop। कीमत पर आधारित, प्रतिशत पर आधारित, ATR पर आधारित या समय पर आधारित, पर हमेशा होना चाहिए।
- target या trailing stop जहाँ strategy के लॉजिक में इसकी ज़रूरत हो।
परत 2: हर strategy
- strategy का अधिकतम loss जो सब कुछ बंद कर दे (universal exit), जैसे दिन में रुपये में एक तय loss।
- खुले risk के लिए hedges। short straddle में loss की कोई सीमा नहीं होती; wings जोड़ने से इसकी सीमा बँध जाती है।
- कुल P&L पर trailing stop ताकि अच्छे दिन का मुनाफा बचा रहे।
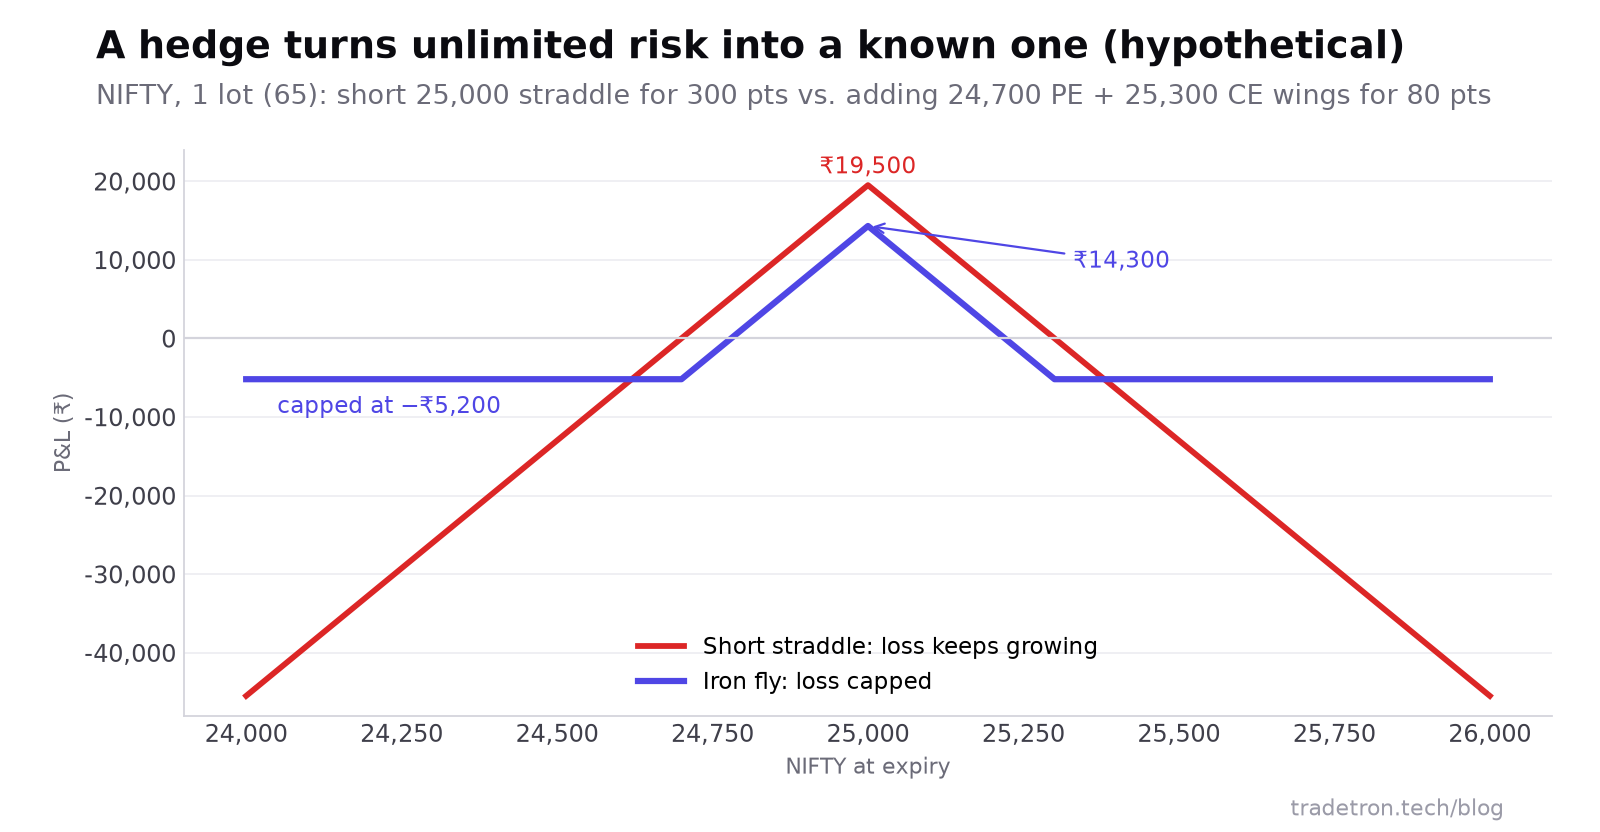 काल्पनिक premiums। hedge की कीमत ₹5,200 का अधिकतम मुनाफा है, और यह बिना सीमा वाला loss हटा देता है
hedge की एक कीमत है: इस उदाहरण में अधिकतम मुनाफा ₹19,500 से घटकर ₹14,300 हो जाता है। बदले में सबसे बुरा हाल "कोई सीमा नहीं" से घटकर ₹5,200 हो जाता है। ज़्यादातर accounts के लिए यह अच्छा सौदा है। और पढ़ें: hedging क्या है और इसे automate कैसे करें।
परत 3: हर दिन
- सारी strategies पर मिलाकर रोज़ की loss सीमा: अगर दिन का कुल loss एक तय लेवल तक पहुँचे, तो रुकें और समीक्षा करें।
- हर दिन के trades की सीमा ताकि उतार-चढ़ाव वाला बाज़ार बीस entries न करवा दे।
- दिन के आखिर में नई entry नहीं, अगर strategy उन्हें बाज़ार बंद होने से पहले संभाल नहीं सकती।
परत 4: पूरा account
- अलग-अलग स्टाइल में diversify करें जो अलग-अलग समय पर loss करते हैं (option selling के साथ trend following, intraday के साथ positional)।
- कुल इस्तेमाल होने वाले margin की सीमा रखें, ताकि उथल-पुथल वाला दिन या margin में बढ़ोतरी exit के लिए मजबूर न करे।
- हर strategy के लिए drawdown नियम: जैसे, अगर उसका drawdown टेस्टिंग में देखे गए सबसे बुरे से 1.5 गुना पार कर जाए, तो रोकें और समीक्षा करें।
परत 5: बीच के सिस्टम
- बाज़ार खुलने से पहले broker कनेक्शन चेक करें; सेशन expire हो गया तो कोई order नहीं जाएगा।
- अपनी execution सेटिंग्स समझें, जिसमें यह भी शामिल है कि orders की कीमत कैसे तय होती है और fill न होने पर क्या होता है।
- strategies सोच-समझकर बदलें। live strategy को सेशन के बीच में बिना बदलाव टेस्ट किए कभी एडिट न करें।
- logs देखें। चेक करें कि trades तब हो रहे हैं जब होने चाहिए, और कोई भी अचानक बात हो तो उसकी जाँच करें।
risk मापना: कुछ नंबर जो जानने लायक हैं
| पैमाना | यह क्या बताता है | उदाहरण (काल्पनिक) |
|---|---|---|
| हर trade पर risk | एक stop हिट होने पर loss | ₹5,000 = ₹5,00,000 का 1% |
| अधिकतम drawdown | टेस्टिंग में किसी पीक से सबसे बुरी गिरावट | backtest में 12%; इससे बुरे के लिए तैयारी रखें |
| रोज़ का value at risk (VaR) | loss का एक लेवल जो आपकी उम्मीद में सिर्फ़ कुछ ही दिनों में पार होगा | अगर रोज़ के P&L का standard deviation ₹4,000 है, तो मोटे तौर पर 95% एक-दिन का VaR है 1.65 × ₹4,000 ≈ ₹6,600 |
| इस्तेमाल हुआ margin | पूँजी का कितना हिस्सा फँसा है | margin में बदलाव के लिए बफ़र रखें |
risk management की गलतियाँ जिनसे बचें
- पुराने डेटा पर risk सेटिंग्स को तब तक ज़्यादा ऑप्टिमाइज़ करना जब तक वे परफ़ेक्ट न दिखें।
- "strategy वापस संभल जाती है" कहकर stop न रखना। हर strategy संभलती है, उस दिन तक जब वह नहीं संभलती।
- सबसे बुरे drawdown की बजाय सबसे अच्छे महीने के हिसाब से साइज़ तय करना।
- एक ही दाँव में diversify करना: तीन NIFTY short-premium strategies असल में एक ही position हैं।
- loss के दौरान सीमाएँ बदलना। सीमाएँ सिर्फ़ शांत समीक्षा और टेस्टिंग के बाद बदलें।
- forward testing छोड़ देना: backtest से सीधे पूरे साइज़ पर चले जाना।
Tradetron पर इसे बनाना
| control | Tradetron पर इसे कैसे सेट करें |
|---|---|
| हर position का stop loss | हर position पर एक SL trigger, जैसे बेचे गए option के लिए LTP ≥ entry price × 1.3, जिसमें entry price Traded Instrument keyword से आता है |
| हर position का target | position पर एक Target trigger |
| पूरी strategy की loss सीमा | strategy के PNL पर एक Universal Exit condition (जैसे PNL ≤ −5,000), जो सारी positions बंद कर देती है |
| मुनाफा बचाना | Advanced Settings में trailing stop loss, या Universal Exit TSL keyword |
| किसी leg पर खतरा हो तो adjustments | Repair conditions; देखें Repair Once और Repair Continuous |
| execution का risk | Advanced Settings में order pricing, revisions, timeouts और tranching |
| मॉडल का risk | Backtest, फिर Live Auto से पहले Live Offline |
| साइज़ | हर position के lots, और deploy करते समय multiplier |
और गहराई में जाएँ: drawdown कम करने के सात तरीके और algorithmic trading का मनोविज्ञान।
अक्सर पूछे जाने वाले सवाल
algorithmic trading में risk management क्या है?
यह हर trade, हर strategy, हर दिन और कुल मिलाकर कितना गँवाया जा सकता है, इसकी सीमाएँ तय करने और इन सीमाओं को strategy में डालने का तरीका है, ताकि ये अपने आप लागू हों। इसमें strategy से जुड़े execution, तकनीकी और व्यवहार के risk भी आते हैं।
algo trading में risk management ज़रूरी क्यों है?
क्योंकि automation हर नियम को, गलत नियमों को भी, तेज़ी से दोहराता है। बिना अंदर डाली गई सीमाओं के, एक बुरा दिन या लॉजिक की एक गलती किसी के ध्यान देने से पहले ही भारी नुकसान कर सकती है। सीमाएँ हों तो loss उसी दायरे में रहते हैं जिसकी आपने योजना बनाई थी।
algo trading में risk management की मुख्य तकनीकें क्या हैं?
risk के हिसाब से position sizing, हर position पर stop loss, पूरी strategy या रोज़ की loss सीमा, बिना सीमा वाले risk वाली positions को hedge करना, आपस में न जुड़ी strategies में diversify करना, और live जाने से पहले इतिहास पर और टेस्ट मोड में ईमानदारी से टेस्ट करना।
हर trade पर कितना risk लेना चाहिए?
कई traders हर trade पर पूँजी का 0.5% से 2% तक risk लेते हैं। सही नंबर वह है जिससे लगातार loss का लंबा दौर भी आप झेल सकें: हर trade पर 1% हो, तो लगातार दस loss में account का लगभग 10% जाता है।
Tradetron पर रोज़ की loss सीमा कैसे सेट करें?
strategy के PNL पर आधारित एक Universal Exit condition जोड़ें, जैसे "PNL ≤ −5,000"। जब यह पूरी होती है, तो strategy की सारी खुली positions बंद हो जाती हैं।
अपनी risk सेटिंग्स की समीक्षा कितनी बार करें?
हर हफ़्ते live नतीजों को backtest से मिलाएँ, और हर महीने या तिमाही में सीमाओं की समीक्षा करें। इन्हें सिर्फ़ टेस्टिंग के बाद बदलें, loss के दौर के बीच में कभी नहीं।