

Sharpe Ratio आसान भाषा में: Formula, उदाहरण और सीमाएं
यह लेख अंग्रेज़ी से अनुवाद किया गया है। मूल लेख अंग्रेज़ी में पढ़ें
Sharpe ratio यह नापता है कि किसी निवेश या strategy ने अपने उठाए हर unit volatility के बदले risk-free rate से ऊपर कितना return कमाया। Formula है (return − risk-free rate) ÷ returns का standard deviation। ज़्यादा Sharpe ratio का मतलब है बेहतर risk-adjusted return; costs के बाद किसी strategy के लिए लगभग 1 या उससे ऊपर की वैल्यू को आमतौर पर अच्छा माना जाता है।
Sharpe ratio क्या है?
Sharpe ratio Nobel पुरस्कार विजेता William F. Sharpe ने बनाया था। यह एक सवाल का जवाब देता है: क्या return उन उतार-चढ़ावों के लायक था जो उसे पाने में झेलने पड़े?
इसके लिए तीन आंकड़े चाहिए:
| Input | यह क्या है | उदाहरण |
|---|---|---|
| Return | किसी दौर में strategy का औसत return, आमतौर पर annualised | 14% सालाना |
| Risk-free rate | लगभग बिना risk के आप कितना कमा सकते थे, जैसे government treasury bills | 6% सालाना (उदाहरण rate) |
| Standard deviation | Returns अपने औसत के आसपास कितना ऊपर-नीचे होते हैं: strategy की volatility | 10% सालाना |
ऊपर के आंकड़ों के साथ: (14% − 6%) ÷ 10% = 0.80। हर 1% volatility के बदले strategy ने risk-free rate से 0.8% ज़्यादा कमाया।
दो strategies की तुलना
Sharpe ratio अलग-अलग स्तर का risk लेने वाले विकल्पों की तुलना में सबसे काम आता है:
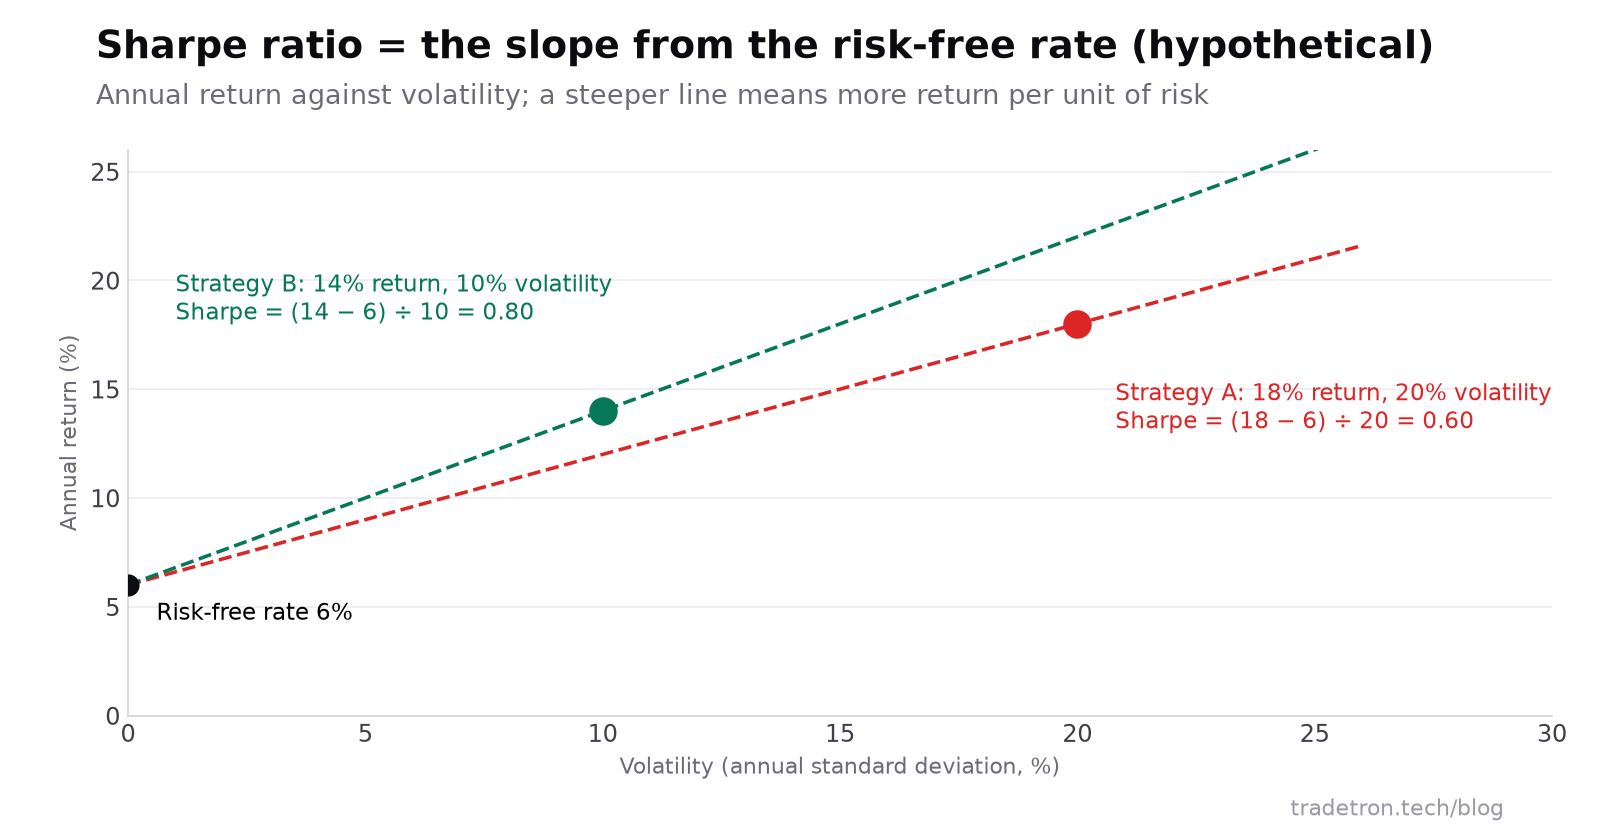 काल्पनिक उदाहरण आंकड़े। B कुल मिलाकर कम कमाती है लेकिन हर unit risk पर कहीं ज़्यादा
यह आख़िरी बात एक काम की ख़ूबी दिखाती है: position size बदलने से excess return और volatility दोनों बदलते हैं, इसलिए Sharpe ratio लगभग वैसा ही रहता है। इसी वजह से यह strategy के returns की quality का पैमाना है, और इसी वजह से सिर्फ़ Sharpe यह नहीं बता सकता कि strategy आपके account के लिए बहुत बड़े साइज़ पर तो नहीं चल रही।
Algo strategy का Sharpe ratio कैसे निकालें
Strategies आमतौर पर daily P&L देती हैं, इसलिए आप daily returns पर गणना करते हैं और फिर annualise करते हैं:
- Daily P&L को daily returns में बदलें, लगाए गए capital के हिसाब से: ₹5,00,000 पर ₹1,200 का मतलब 0.24% है।
- Daily returns का औसत निकालें और उनका standard deviation निकालें.
- औसत में से daily risk-free rate घटाएं (सालाना rate ÷ 252)।
- Standard deviation से भाग दें, इससे daily Sharpe मिलता है।
- Annualise करें: साल में लगभग 252 trading days मानकर √252, यानी लगभग 15.9, से गुणा करें।
ध्यान दें कि volatility समय के square root के हिसाब से बढ़ती है, सीधे समय के हिसाब से नहीं। इसीलिए आप daily Sharpe को 252 से नहीं, बल्कि √252 से गुणा करते हैं।
अच्छा Sharpe ratio कितना है?
| Sharpe ratio | आमतौर पर इसका मतलब |
|---|---|
| 0 से नीचे | Risk-free rate से भी खराब किया |
| 0 से 1 | Positive, लेकिन उठाए गए risk के हिसाब से मामूली |
| लगभग 1 से 2 | आमतौर पर अच्छा माना जाता है |
| 2 से ऊपर | बहुत मज़बूत; ध्यान से जांचें, ख़ासकर छोटे backtests पर |
ये दायरे अंदाज़े के नियम हैं, मानक नहीं। छोटे backtest से आया बहुत ऊंचा Sharpe किसी असाधारण strategy से ज़्यादा अक्सर overfitting या शांत टेस्ट दौर का संकेत होता है। देखें backtesting में किन गलतियों से बचें।
Sharpe ratio की सीमाएं
- यह मुनाफ़े और नुकसान को एक जैसा मानता है. एक बड़ा तेज़ी वाला दिन volatility बढ़ाता है और Sharpe घटाता है, जबकि आप उसका स्वागत करेंगे।
- यह मानता है कि returns लगभग normal हैं. Trading returns में अक्सर fat tails होते हैं: कभी-कभार होने वाले बड़े moves जिन्हें standard deviation कम करके आंकता है।
- यह दौर पर निर्भर करता है. एक ही strategy अलग-अलग सालों में बहुत अलग Sharpe ratios दिखा सकती है।
- यह इस पर निर्भर करता है कि इसे कैसे निकाला गया: daily या monthly डेटा, annualised या नहीं, कौन सा risk-free rate।
इससे जुड़े ratios: Sortino और Calmar
| Ratio | Formula | क्या सुधारता है |
|---|---|---|
| Sharpe | (Return − risk-free) ÷ कुल volatility | बुनियादी risk-adjusted return |
| Sortino | (Return − risk-free) ÷ सिर्फ़ नीचे की volatility | बड़े तेज़ी वाले दिनों की सज़ा नहीं देता |
| Calmar | सालाना return ÷ maximum drawdown | Peak से सबसे बड़ी गिरावट पर ध्यान, जो ट्रेडरों को सबसे ज़्यादा चुभती है |
तीनों को, साथ में maximum drawdown को, इस्तेमाल करने से सिर्फ़ Sharpe के मुकाबले कहीं पूरी तस्वीर मिलती है। किसी strategy की performance का मूल्यांकन कैसे करें में बाकी metrics हैं।
अक्सर पूछे जाने वाले सवाल
Sharpe ratio क्या बताता है?
यह बताता है कि किसी निवेश या strategy ने हर unit volatility के बदले risk-free rate से ऊपर कितना return कमाया। इसका इस्तेमाल अलग-अलग मात्रा में risk लेने वाले निवेशों की तुलना के लिए होता है।
Sharpe ratio कैसे निकालते हैं?
Return में से risk-free rate घटाएं, फिर returns के standard deviation से भाग दें। जैसे, 14% return, 6% risk-free rate और 10% volatility से (14 − 6) ÷ 10 = 0.8 आता है।
अच्छा Sharpe ratio कितना होता है?
लगभग 1 या उससे ऊपर के Sharpe ratio को आमतौर पर अच्छा, और 2 से ऊपर को बहुत मज़बूत माना जाता है। वैल्यू की तुलना तभी करें जब वे एक ही तरीके से निकाली गई हों, और छोटे backtests से आए बहुत ऊंचे ratios से सावधान रहें।
Daily Sharpe ratio को annualise कैसे करें?
Daily Sharpe ratio को साल के trading days की संख्या के square root से गुणा करें, जो लगभग √252 ≈ 15.9 है।
Sharpe और Sortino ratios में क्या फ़र्क है?
Sharpe ratio कुल volatility से भाग देता है, ऊपर और नीचे दोनों। Sortino ratio सिर्फ़ नीचे की volatility से भाग देता है, इसलिए यह बड़े मुनाफ़े के लिए strategy को सज़ा नहीं देता।
क्या Sharpe ratio negative हो सकता है?
हां। इसका मतलब है कि उस दौर में strategy ने risk-free rate से कम return दिया, यानी उठाए गए risk का इनाम नहीं मिला।


