Tradetron के साथ अपनी Trading Strategy को Pro की तरह Backtest कैसे करें
यह लेख अंग्रेज़ी से अनुवाद किया गया है। मूल लेख अंग्रेज़ी में पढ़ें

किसी trading strategy को pro की तरह backtest करने के लिए उसे एक प्रयोग की तरह लें: rules को ऐसे idea के रूप में लिखें जिसे test किया जा सके, एक baseline चलाएं, एक बार में एक ही चीज़ बदलें, नतीजे को costs और अलग-अलग periods के साथ परखें, चुने हुए version को ऐसे data पर चेक करें जिस पर आपने उसे tune नहीं किया, और असली पैसा लगाने से पहले live हालात में उसे पक्का करें। Tradetron पर हर step बिना code के होता है।
Professionals क्या अलग करते हैं
नए लोग पूछते हैं "किन settings से सबसे ज़्यादा पैसा बना?" Professionals पूछते हैं "क्या यहाँ कोई असली edge है, और अगर नहीं है तो मुझे कैसे पता चलेगा?" यह फर्क process में दिखता है:
| नौसिखिए का backtest | Professional का backtest |
|---|---|
| Curve अच्छा दिखने तक settings बदलता रहता है | पहले idea बताता है, फिर उसे test करता है |
| कुल profit पढ़ता है | Drawdown, profit factor, trades की संख्या और महीनेवार फैलाव पढ़ता है |
| Costs को नज़रअंदाज़ करता है | Slippage का वह level ढूंढता है जिस पर edge खत्म हो जाती है |
| सबसे अच्छे नतीजे पर भरोसा करता है | उसे अलग रखे data और आसपास की settings पर चेक करता है |
| पूरे size के साथ live जाता है | Live Offline चलाता है, फिर छोटे से शुरू करता है |
उदाहरण वाली strategy
हम एक आसान और आम intraday options idea के साथ यह workflow समझेंगे। इस post में आगे के आंकड़े काल्पनिक हैं, सिर्फ तरीका दिखाने के लिए।
Hypothesis लिखना ज़रूरी है। इससे पता चलता है कि नतीजों में क्या ढूंढना है (क्या edge शांत दिनों में time decay से आ रही है?) और कौन सी बात इसे गलत साबित करेगी (बड़े move वाले दिनों में नुकसान इकट्ठा होना, जिन्हें stop नहीं रोक पाता)।
Step 1: Rules पूरे बनाएं
Tradetron के no-code builder पर यह उदाहरण ऐसा बनता है:
- Entry condition: Time ≥ 09:20।
- Positions: NIFTY CE ATM पर बेचें और NIFTY PE ATM पर बेचें, weekly expiry, हर एक का 1 lot (65 units)।
- हर leg पर SL trigger: leg का LTP ≥ उसका entry price × 1.25, जहाँ entry price Traded Instrument keyword से लिया जाता है।
- Exit condition: Time ≥ 15:15।
अगर किसी rule में अपनी समझ लगानी पड़े ("कमज़ोर दिखे तो exit"), तो उसे test नहीं किया जा सकता। उसे एक number में बदलें या हटा दें। Builder में नए हैं? देखें बिना coding के strategy बनाना और keywords गाइड।
Step 2: सही settings के साथ baseline backtest चलाएं
| Setting | इस strategy के लिए | क्यों |
|---|---|---|
| Date range | कुछ साल | शांत और volatile दोनों तरह के market शामिल होते हैं |
| Candle frequency | 1 minute | समय पर आधारित entry और LTP पर आधारित stops |
| Trade price | Open | Trade अभी-अभी आए signal पर काम करता है |
| Type | Intraday | सब कुछ उसी दिन बंद होता है |
Report save करें और उसे "baseline" नाम दें। आगे का हर बदलाव इसी run से मिलाया जाएगा। Backtesting गाइड हर setting को विस्तार से समझाती है।
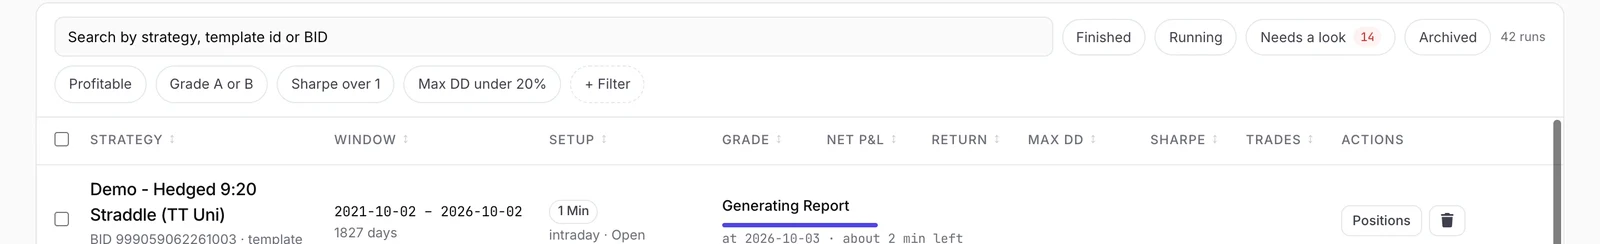 Backtest page: हर run अपने grade, return, drawdown और Sharpe के साथ
Step 3: Baseline को शक की नज़र से पढ़ें
कुछ भी बदलने से पहले पूछें:
- कितने trades? क्या कई महीनों में इतने हैं कि कुछ मतलब निकले?
- Maximum drawdown कहाँ है, और उन दिनों क्या हुआ?
- क्या profit महीनों में फैला है, या कुछ ही महीनों ने सारा कमाया?
- सबसे बुरे दिन कैसे दिखते हैं? Short straddle में बड़े move वाले दिनों का नुकसान ही सब कुछ तय करता है।
- क्या नतीजा hypothesis से मेल खाता है? अगर profit किसी अनचाही जगह से आया, तो भरोसा करने से पहले पता करें क्यों।
किसी strategy की performance कैसे परखें में drawdown, profit factor और expectancy समझाए गए हैं।
Step 4: एक बार में एक चीज़ बदलें, और उसे log करें
अब variations test करें: stop 20%, 25% या 30% पर; entry 9:20, 9:30 या 10:00 पर। हर run में एक variable बदलें और एक log रखें:
| Version | Baseline से बदलाव | Max drawdown | Profit factor | Notes |
|---|---|---|---|---|
| v1 | Baseline (25% SL, 9:20) | … | … | |
| v2 | SL 20% | … | … | ज़्यादा stop-outs? |
| v3 | SL 30% | … | … | Trend वाले दिनों में बड़ा नुकसान? |
| v4 | Entry 9:30 | … | … |
Tradetron का sweep option strategy के किसी एक number की कई values एक साथ चलाता है और उन्हें साथ-साथ दिखाता है, जिससे यह step काफी तेज़ हो जाता है।
Step 5: Costs और slippage का stress-test करें
Short straddle दिन में चार बार trade करता है (दो entries, दो exits)। थोड़ा सा slippage भी जुड़ता जाता है। Slippage का वह level ढूंढें जिस पर edge खत्म हो जाती है:
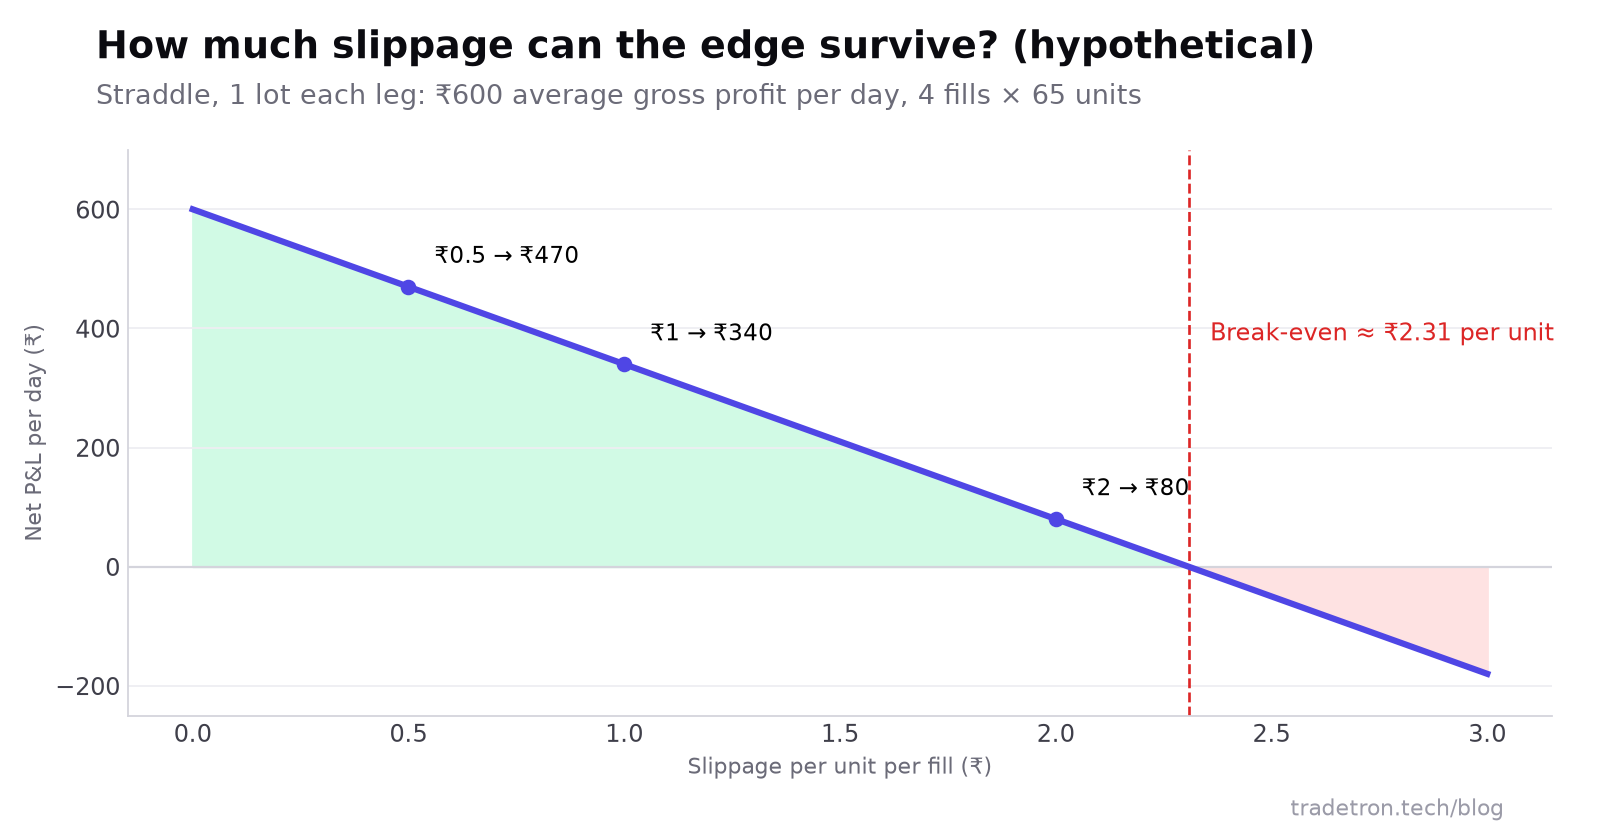 काल्पनिक: break-even slippage बताता है कि strategy में गलती की कितनी गुंजाइश है
Tradetron की backtest report में एक cost section है, जहाँ आप test दोबारा चलाए बिना brokerage और slippage लगा सकते हैं। कुछ levels आज़माएं और देखें कि strategy कहाँ बेमानी हो जाती है। ज़्यादा जानकारी slippage को समझना में।
Step 6: ऐसे data पर चेक करें जो उसने नहीं देखा
अब तक सब कुछ एक ही data पर tune किया गया। Professional हमेशा कुछ data अलग रखता है। Sweep के साथ Tradetron period का कुछ हिस्सा अलग रख सकता है: versions को शुरू वाले हिस्से पर मिलाया जाता है और जीतने वाले को बाद वाले हिस्से पर चेक किया जाता है। अगर चुना हुआ version अलग रखे data पर काफी खराब करता है, तो वह noise पर fit किया गया था।
हर साल को अलग से भी देखें। जो strategy test के सिर्फ एक साल में चली, उसकी edge शायद कुल नतीजे से दिखने वाली edge से कम है।
Step 7: आगे test करें, फिर छोटे size से live जाएं
- Live Offline deploy करें। Strategy चलती है और हर trade रिकॉर्ड करती है, पर exchange पर कुछ नहीं भेजा जाता। इसे कुछ हफ्ते चलने दें।
- उन्हीं दिनों के backtest से मिलाएं। वही entries? मिलते-जुलते exits? अगर नहीं, तो आगे बढ़ने से पहले पता करें क्यों।
- अपने broker पर सबसे छोटे size के साथ Live Auto पर जाएं, और fill prices को signal prices से मिलाएं।
- Multiplier से धीरे-धीरे size बढ़ाएं, सिर्फ तब जब live नतीजे test जैसे दिखें।
शुरू करने से पहले backtesting की दस सबसे आम गलतियां पढ़ें।
अक्सर पूछे जाने वाले सवाल
Trading में backtesting का क्या मतलब है?
Backtesting का मतलब है strategy के rules को historical market data पर चलाकर देखना कि उसने कैसा प्रदर्शन किया होता: कौन से trades लिए होते, उसका profit और loss, और उसका सबसे बुरा drawdown।
क्या मैं बिना coding के backtest कर सकता हूँ?
हाँ। Tradetron पर आप visual builder में conditions और positions से strategy बनाते हैं और strategy page से backtest चलाते हैं। कोई code नहीं चाहिए।
Professionals overfitting से कैसे बचते हैं?
वे test करने से पहले idea बताते हैं, आज़माए जाने वाले versions की संख्या सीमित रखते हैं, एक बार में एक चीज़ बदलते हैं, ऐसी settings पसंद करते हैं जिनके आसपास की settings भी काम करें, और चुने हुए version को ऐसे data पर चेक करते हैं जिसका इस्तेमाल उसे चुनने में नहीं हुआ।
किसी strategy को कितने समय के लिए backtest करना चाहिए?
इतने लंबे समय तक कि उसमें बढ़ते, गिरते और sideways market शामिल हों, और trades की ठीक-ठाक संख्या बने। Intraday strategy के लिए कुछ साल का data एक समझदार लक्ष्य है।
क्या backtesting सटीक होती है?
यह एक simulation है। यह historical prices इस्तेमाल करती है, पर live fills, slippage या देरी को पूरी तरह दोहरा नहीं सकती। इसीलिए professionals असली जैसी costs लगाते हैं, अलग रखा data चेक करते हैं और live जाने से पहले आगे test करते हैं।
क्या Tradetron पर backtest करने के बाद strategy को automate कर सकते हैं?
हाँ। जिस strategy को आपने backtest किया, उसी को दोबारा बनाए बिना Live Offline और फिर आपके जुड़े broker पर Live Auto में deploy किया जा सकता है।