

Sharpe Ratio వివరణ: Formula, ఉదాహరణలు, పరిమితులు
ఈ వ్యాసం ఇంగ్లీష్ నుండి అనువదించబడింది. అసలు వ్యాసాన్ని ఇంగ్లీష్లో చదవండి
Sharpe ratio ఒక పెట్టుబడి లేదా strategy తాను మోసిన ప్రతి unit volatility కి risk-free rate కంటే ఎంత ఎక్కువ return సంపాదించిందో కొలుస్తుంది. Formula: (return − risk-free rate) ÷ returns యొక్క standard deviation. ఎక్కువ Sharpe ratio అంటే మెరుగైన risk-adjusted return; ఖర్చుల తర్వాత ఒక strategy కి సుమారు 1 లేదా అంతకంటే ఎక్కువ విలువను సాధారణంగా మంచిదిగా పరిగణిస్తారు.
Sharpe ratio అంటే ఏమిటి?
Sharpe ratio ని Nobel బహుమతి గ్రహీత William F. Sharpe అభివృద్ధి చేశారు. ఇది ఒక్క ప్రశ్నకు సమాధానం ఇస్తుంది: ఆ return పొందడానికి పడిన ఎగుడుదిగుడులకు అది విలువైనదా?
దీనికి మూడు సంఖ్యలు కావాలి:
| Input | ఇది ఏమిటి | ఉదాహరణ |
|---|---|---|
| Return | ఒక కాలంలో strategy సగటు return, సాధారణంగా సంవత్సరానికి మార్చినది | సంవత్సరానికి 14% |
| Risk-free rate | Government treasury bills లాంటి వాటితో దాదాపు risk లేకుండా మీరు సంపాదించగలిగేది | సంవత్సరానికి 6% (ఉదాహరణ rate) |
| Standard deviation | Returns తమ సగటు చుట్టూ ఎంత ఊగిసలాడతాయి: strategy volatility | సంవత్సరానికి 10% |
పై సంఖ్యలతో: (14% − 6%) ÷ 10% = 0.80. ప్రతి 1% volatility కి, strategy risk-free rate కంటే 0.8% ఎక్కువ సంపాదించింది.
రెండు strategies ని పోల్చడం
వేర్వేరు స్థాయిల్లో risk తీసుకునే ఎంపికలను పోల్చడానికి Sharpe ratio అత్యంత ఉపయోగకరం:
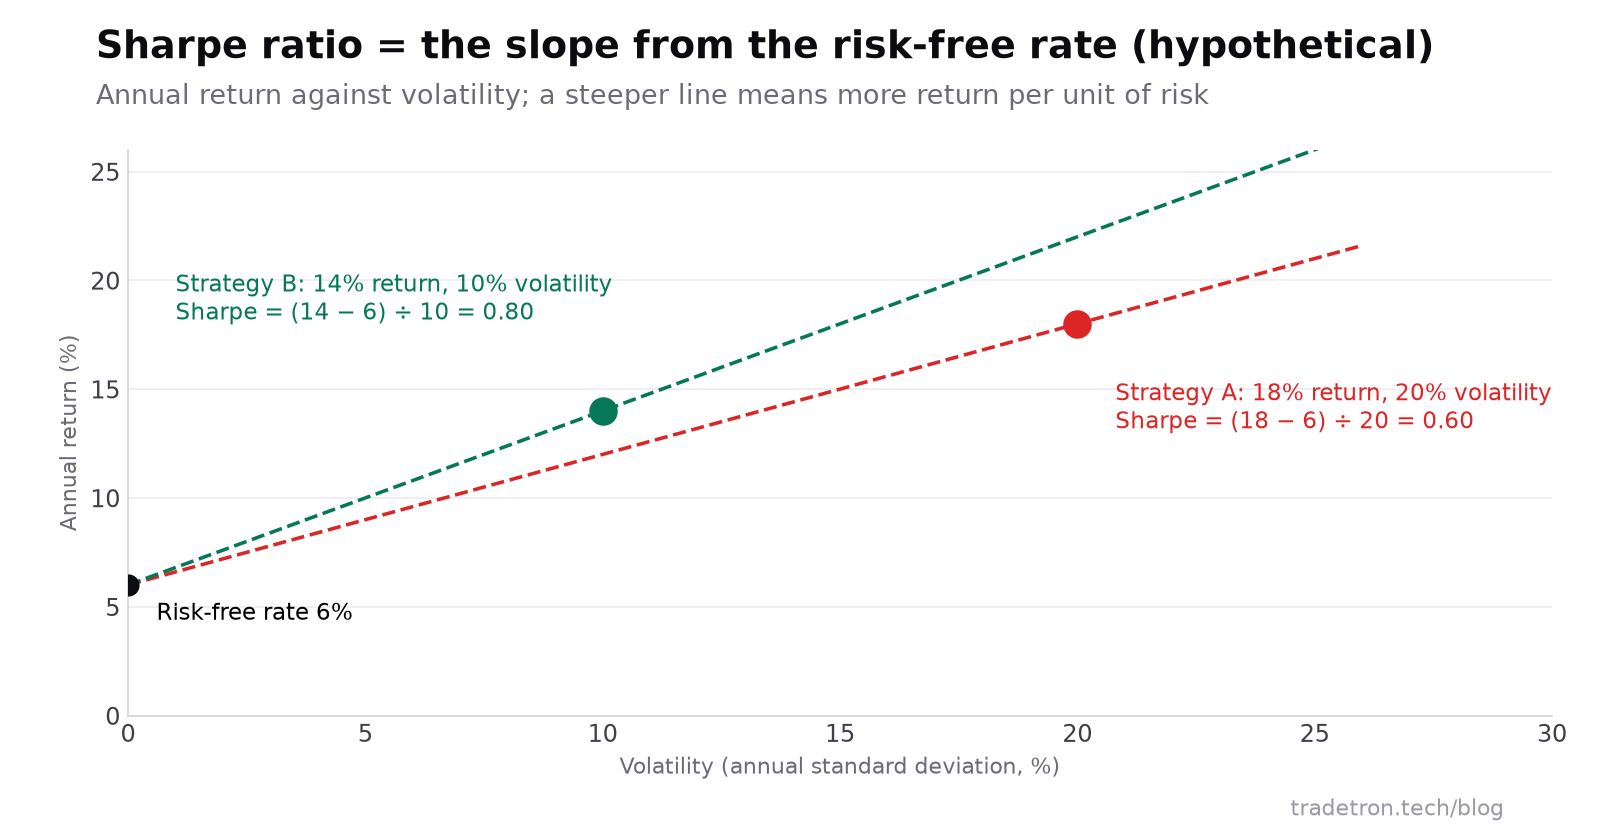 ఊహాజనిత ఉదాహరణ అంకెలు. B మొత్తంగా తక్కువ సంపాదిస్తుంది కానీ ప్రతి unit risk కి చాలా ఎక్కువ
ఆ చివరి విషయం ఒక ఉపయోగకరమైన లక్షణాన్ని చూపిస్తుంది: position size మార్చడం excess return ని, volatility ని రెండింటినీ అదే నిష్పత్తిలో మారుస్తుంది, కాబట్టి Sharpe ratio సుమారుగా అలాగే ఉంటుంది. అందుకే ఇది strategy returns నాణ్యతకు కొలమానం, అందుకే Sharpe ఒక్కటే ఒక strategy మీ account కి మరీ పెద్ద size లో ఉందో లేదో చెప్పలేదు.
Algo strategy కి Sharpe ratio ఎలా లెక్కించాలి
Strategies సాధారణంగా daily P&L ఇస్తాయి, కాబట్టి daily returns మీద లెక్కించి, తర్వాత సంవత్సరానికి మారుస్తారు:
- Daily P&L ని వాడిన capital మీద daily returns గా మార్చండి: ₹5,00,000 మీద ₹1,200 అంటే 0.24%.
- Daily returns సగటు తీయండి, వాటి standard deviation లెక్కించండి.
- సగటు నుంచి daily risk-free rate ని (సంవత్సర rate ÷ 252) తీసివేయండి.
- Daily Sharpe పొందడానికి standard deviation తో భాగించండి.
- సంవత్సరానికి మార్చండి: సంవత్సరానికి సుమారు 252 trading రోజులు తీసుకుని, √252 తో, అంటే సుమారు 15.9 తో గుణించండి.
Volatility సమయంతో కాదు, సమయం యొక్క square root తో పెరుగుతుందని గమనించండి. అందుకే daily Sharpe ని 252 తో కాకుండా √252 తో గుణిస్తారు.
మంచి Sharpe ratio ఎంత?
| Sharpe ratio | సాధారణ అర్థం |
|---|---|
| 0 కంటే తక్కువ | Risk-free rate కంటే తక్కువ చేసింది |
| 0 నుంచి 1 | Positive, కానీ తీసుకున్న risk కి మితమైనది |
| సుమారు 1 నుంచి 2 | సాధారణంగా మంచిదిగా పరిగణిస్తారు |
| 2 కంటే ఎక్కువ | చాలా బలమైనది; జాగ్రత్తగా check చేయండి, ముఖ్యంగా చిన్న backtests లో |
ఈ పరిధులు అనుభవ నియమాలు, ప్రమాణాలు కాదు. చిన్న backtest నుంచి వచ్చిన చాలా ఎక్కువ Sharpe, అసాధారణ strategy కంటే ఎక్కువగా overfitting కి లేదా ప్రశాంతమైన test కాలానికి సంకేతం. తప్పించాల్సిన backtesting తప్పులు చూడండి.
Sharpe ratio పరిమితులు
- ఇది లాభాలను, నష్టాలను ఒకేలా చూస్తుంది. పెద్దగా పెరిగిన రోజు volatility ని పెంచి Sharpe ని తగ్గిస్తుంది, మీరు దాన్ని స్వాగతించినా.
- Returns సుమారు normal గా ఉంటాయని ఊహిస్తుంది. Trading returns కి తరచుగా fat tails ఉంటాయి: standard deviation తక్కువగా చూపించే అరుదైన, పెద్ద కదలికలు.
- ఇది కాలం మీద ఆధారపడుతుంది. అదే strategy వేర్వేరు సంవత్సరాల్లో చాలా వేర్వేరు Sharpe ratios చూపించవచ్చు.
- ఇది ఎలా లెక్కించారనే దానిపై ఆధారపడుతుంది: daily లేదా monthly డేటా, సంవత్సరానికి మార్చారా లేదా, ఏ risk-free rate.
సంబంధిత ratios: Sortino, Calmar
| Ratio | Formula | ఏం సరిచేస్తుంది |
|---|---|---|
| Sharpe | (Return − risk-free) ÷ మొత్తం volatility | ప్రాథమిక risk-adjusted return |
| Sortino | (Return − risk-free) ÷ downside volatility మాత్రమే | పెద్దగా పెరిగిన రోజులకు శిక్ష వేయదు |
| Calmar | సంవత్సర return ÷ గరిష్ఠ drawdown | Peak నుంచి అత్యంత దారుణమైన పతనం మీద దృష్టి పెడుతుంది, traders కి అదే ఎక్కువగా తెలుస్తుంది |
మూడింటినీ, గరిష్ఠ drawdown తో కలిపి వాడితే, Sharpe ఒక్కటి కంటే చాలా పూర్తి చిత్రం వస్తుంది. మిగతా metrics ని strategy performance ని ఎలా అంచనా వేయాలి వివరిస్తుంది.
తరచుగా అడిగే ప్రశ్నలు
Sharpe ratio మనకు ఏం చెబుతుంది?
ఒక పెట్టుబడి లేదా strategy ప్రతి unit volatility కి risk-free rate పైన ఎంత return సంపాదించిందో చెబుతుంది. వేర్వేరు మొత్తాల్లో risk తీసుకునే పెట్టుబడులను పోల్చడానికి దీన్ని వాడతారు.
Sharpe ratio ఎలా లెక్కిస్తారు?
Return నుంచి risk-free rate ని తీసివేసి, తర్వాత returns standard deviation తో భాగించండి. ఉదాహరణకు, 14% return, 6% risk-free rate, 10% volatility అయితే (14 − 6) ÷ 10 = 0.8 వస్తుంది.
మంచి Sharpe ratio ఎంత?
సుమారు 1 లేదా అంతకంటే ఎక్కువ Sharpe ratio ని సాధారణంగా మంచిదిగా, 2 కంటే ఎక్కువను చాలా బలమైనదిగా పరిగణిస్తారు. ఒకే పద్ధతిలో లెక్కించినప్పుడు మాత్రమే విలువలను పోల్చండి, చిన్న backtests నుంచి వచ్చే చాలా ఎక్కువ ratios పట్ల జాగ్రత్తగా ఉండండి.
Daily Sharpe ratio ని సంవత్సరానికి ఎలా మార్చాలి?
Daily Sharpe ratio ని సంవత్సరంలోని trading రోజుల సంఖ్య square root తో, అంటే సుమారు √252 ≈ 15.9 తో గుణించండి.
Sharpe, Sortino ratios మధ్య తేడా ఏమిటి?
Sharpe ratio పైకి, కిందికి రెండు వైపులా ఉన్న మొత్తం volatility తో భాగిస్తుంది. Sortino ratio downside volatility తో మాత్రమే భాగిస్తుంది, కాబట్టి పెద్ద లాభాలకు strategy కి శిక్ష వేయదు.
Sharpe ratio negative కావచ్చా?
అవును. అంటే ఆ కాలంలో strategy risk-free rate కంటే తక్కువ return ఇచ్చింది, కాబట్టి తీసుకున్న risk కి ప్రతిఫలం దక్కలేదు.


