

backtesting: महंगी ट्रेडिंग ग़लतियों से बचने का समझदार तरीका
यह लेख अंग्रेज़ी से अनुवाद किया गया है। मूल लेख अंग्रेज़ी में पढ़ें
backtesting आपको महंगी ट्रेडिंग ग़लतियों से बचाती है, क्योंकि पैसा लगाने से पहले ही यह आपकी strategy के नियमों को ऐतिहासिक डेटा पर चला देती है, ताकि कमज़ोर आइडिया आपके अकाउंट में नहीं, पुराने डेटा पर फेल हों। यह तभी काम करती है जब टेस्ट ईमानदार हो: असल जैसी लागत, काफ़ी डेटा, भविष्य में झांकना नहीं, और नियमों को तब तक ट्यून नहीं करना जब तक वे बीते समय पर एकदम फ़िट न हो जाएं।
backtesting आपका पैसा क्यों बचाती है
बिना टेस्टिंग के, strategy काम करती है या नहीं, यह आपको उसे ट्रेड करके ही पता चलता है, और हर सबक़ की क़ीमत असली रुपयों में चुकानी पड़ती है। backtest सालों की ट्रेडिंग को कुछ मिनटों में समेट देता है:
- यह सबसे बुरी स्थिति दिखाता है। सबसे गहरा ड्रॉडाउन और हार की सबसे लंबी लकीर आप उन्हें झेलने से पहले ही देख लेते हैं।
- यह जांचता है कि आपके नियम वही करते हैं जो आप सोचते हैं। जो स्टॉप कभी ट्रिगर नहीं होता, या जो entry दिन में बीस बार चलती है, वह तुरंत सामने आ जाती है।
- यह वर्ज़न की तुलना निष्पक्ष तरीके से करता है। stop loss के दो लेवल, entry के दो समय, एक ही डेटा।
- यह नियमों पर टिके रहने का भरोसा देता है। जब आपने टेस्टिंग में strategy को बुरे दौर से उबरते देखा हो, तो अगले बुरे दौर में आप उसे छोड़ने की कम संभावना रखते हैं।
ट्रेडिंग strategy का backtest कैसे करें, स्टेप बाय स्टेप
- नियम पूरे लिखें। entry, exit, stop loss, target, पोज़ीशन साइज़ और टाइमिंग। अगर किसी नियम में अपनी समझ लगानी पड़े, तो उसे टेस्ट नहीं किया जा सकता।
- वही मार्केट और टाइमफ़्रेम चुनें जिसमें आप असल में ट्रेड करेंगे।
- ऐसी तारीख़ों की रेंज चुनें जिसमें अलग-अलग हालात हों: एक तेज़ गिरावट, एक साइडवेज़ दौर, एक ट्रेंड।
- टेस्ट चलाएं, ऐसी सेटिंग के साथ जो आपके ट्रेड करने के तरीके से मेल खाए (कैंडल फ्रीक्वेंसी, इंट्राडे या पोज़ीशनल)।
- नतीजे लागत के बाद पढ़ें: सिर्फ़ कुल प्रॉफ़िट नहीं, बल्कि ड्रॉडाउन, प्रॉफ़िट फ़ैक्टर, ट्रेड की संख्या और महीने-दर-महीने का P&L।
- एक बार में एक ही चीज़ बदलें, और आज़माए गए हर वर्ज़न का नोट रखें।
- आगे टेस्ट करें: live जाने से पहले चुने गए वर्ज़न को Live Offline चलाएं।
backtesting गाइड सेटिंग-दर-सेटिंग बताती है कि Tradetron पर यह ठीक कैसे करना है।
backtesting की 10 सबसे आम ग़लतियां
1. ओवरफ़िटिंग: तब तक ट्यून करना जब तक बीता समय परफ़ेक्ट न दिखे
अगर आप सेटिंग के काफ़ी सारे कॉम्बिनेशन आज़माएं, तो उनमें से कोई एक सिर्फ़ संयोग से पुराने डेटा पर शानदार दिखेगा। नीचे का सिम्युलेशन दिखाता है कि यह असर कितना ताक़तवर है। हर "strategy" रैंडम है, उसमें कोई असली एज बिल्कुल नहीं। एक साल के डेटा पर 50 में से सबसे अच्छी चुनें, तो वह शानदार Sharpe रेशियो दिखाती है; वही strategy अगले साल पर चलाएं, तो वह वापस शून्य पर आ जाती है।
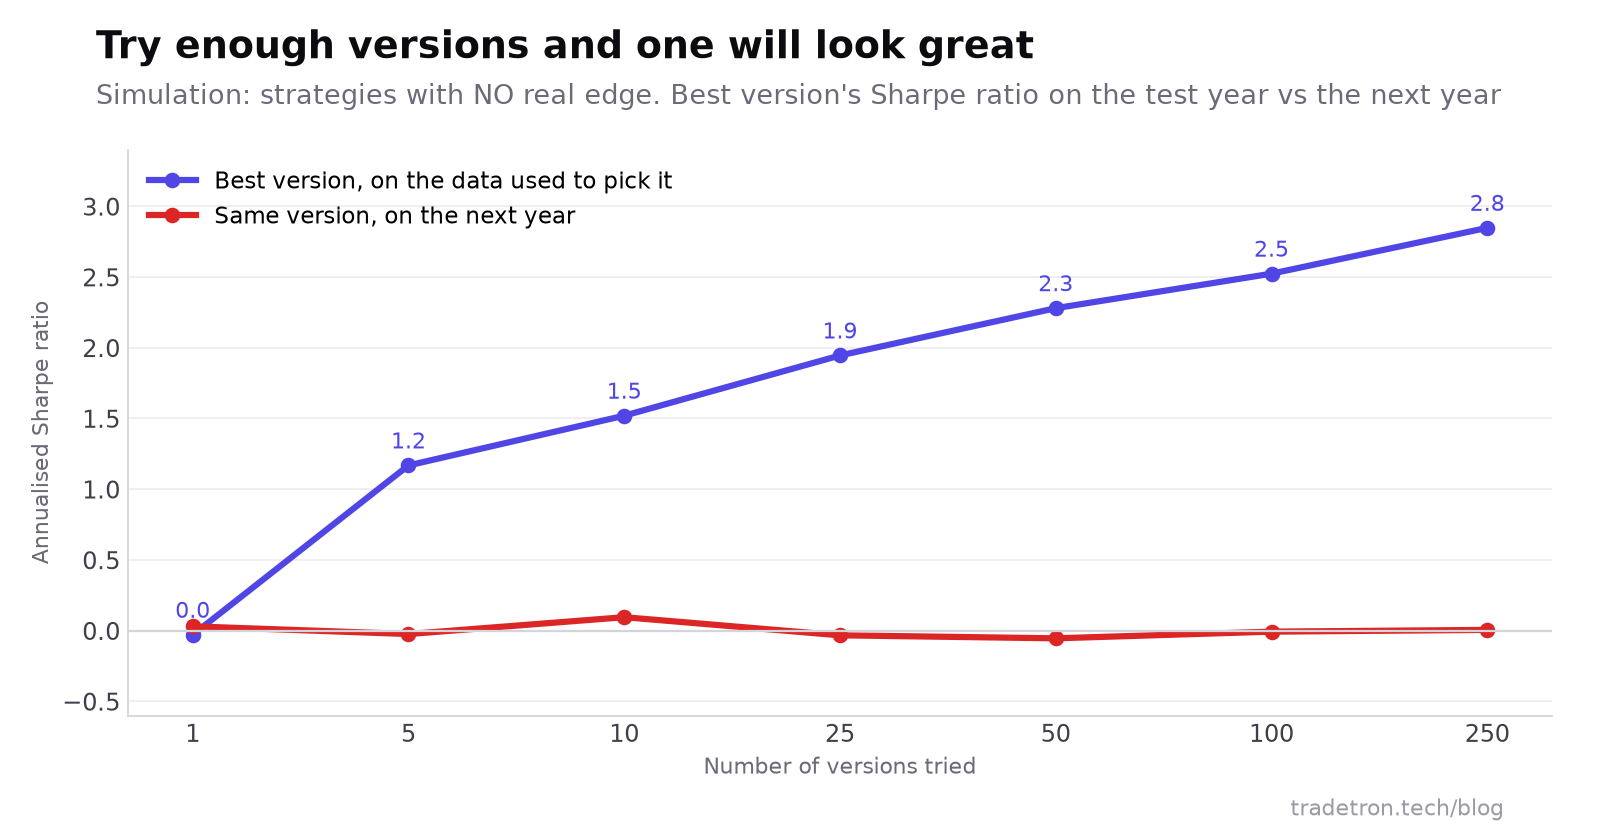 सिम्युलेटेड: आप जितने ज़्यादा वर्ज़न आज़माते हैं, सबसे अच्छा वाला उतना बेहतर दिखता है, और इसमें से कुछ भी आगे नहीं जाता
इससे कैसे बचें: नियम सरल रखें, आज़माए जाने वाले वर्ज़न की संख्या सीमित रखें, ऐसी सेटिंग पसंद करें जिनके आसपास की वैल्यू भी काम करती हों, और चुने गए वर्ज़न को हमेशा उस डेटा पर जांचें जिसे आपने चुनने में इस्तेमाल नहीं किया।
2. लागत और स्लिपेज को नज़रअंदाज़ करना
ब्रोकरेज, टैक्स और स्लिपेज हर ट्रेड से कटते हैं। लागत से पहले हर ट्रेड पर ₹300 कमाने वाली strategy, अगर हर राउंड ट्रिप में ₹150 चार्ज और ₹200 स्लिपेज देती है, तो लागत के बाद पैसा गंवा सकती है। किसी भी नतीजे को आंकने से पहले स्लिपेज की समझ पढ़ें और असल जैसी लागत लगाएं।
3. लुक-अहेड बायस
ऐसी जानकारी का इस्तेमाल करना जो ट्रेड लेते समय मौजूद नहीं थी। एक क्लासिक उदाहरण: एक नियम जो 9:20 पर खरीदता है अगर "आज का क्लोज़" कल वाले से ऊपर है। 9:20 पर आज का क्लोज़ पता नहीं होता। पक्का करें कि हर कंडीशन सिर्फ़ उसी डेटा का इस्तेमाल करे जो ट्रेड के समय मौजूद था, जैसे पिछली कैंडल का क्लोज़, मौजूदा कैंडल का नहीं।
4. बहुत कम ट्रेड
बीस ट्रेड हुनर और क़िस्मत में फ़र्क नहीं बता सकते। बीस बार उछाला गया सिक्का आसानी से चौदह बार हेड दे सकता है। इतने ट्रेड, इतने महीनों में लक्ष्य रखें कि एक-दो अलग हटकर आए नतीजे पूरा नतीजा तय न करें।
5. सिर्फ़ एक तरह के मार्केट में टेस्ट करना
सिर्फ़ शांत महीनों में टेस्ट की गई शॉर्ट-straddle strategy ने कभी 3% का गैप नहीं देखा। सिर्फ़ रैली में टेस्ट की गई ट्रेंड strategy कभी साइडवेज़ मार्केट में कटी-पिटी नहीं। तारीख़ों की रेंज में अलग-अलग हालात शामिल करें, और देखें कि हर साल अपने आप में कैसा रहा।
6. मार्केट कैसे बदला है, इसे नज़रअंदाज़ करना
कॉन्ट्रैक्ट बदलते हैं। NIFTY का lot साइज़ अब 65 है और BANK NIFTY का 30। NSE पर वीकली इंडेक्स expiry अब सिर्फ़ NIFTY की है, मंगलवार को; BANK NIFTY, FINNIFTY और MIDCPNIFTY की अब सिर्फ़ मंथली expiry हैं। वीकली Bank Nifty option पर बनी strategy पुराने डेटा पर अच्छी टेस्ट हुई हो सकती है, लेकिन आज उसे उसी तरह ट्रेड नहीं किया जा सकता।
7. strategy के लिए ग़लत सेटिंग
पोज़ीशनल strategy को इंट्राडे की तरह चलाने से हर पोज़ीशन दिन के आख़िर में बंद हो जाती है, और हर नंबर ग़लत हो जाता है। 9:20 की entry या LTP पर आधारित स्टॉप वाली strategy के लिए 15-मिनट की कैंडल इस्तेमाल करने से जांच ग़लत पलों पर होती है। सेटिंग को उसी से मिलाएं जैसे strategy असल में ट्रेड करती है।
8. सिर्फ़ कुल प्रॉफ़िट से आंकना
एक जैसे प्रॉफ़िट वाली दो strategy के ड्रॉडाउन बहुत अलग हो सकते हैं। मैक्सिमम ड्रॉडाउन, प्रॉफ़िट फ़ैक्टर, औसत जीत बनाम औसत लॉस, और महीनों में नतीजे कैसे बंटे हैं, यह देखें। strategy का प्रदर्शन आंकने पर हमारी गाइड इनमें से हर एक को समझाती है।
9. कन्फ़र्मेशन बायस
तारीख़ों की रेंज तब तक बदलते रहना जब तक नतीजा अच्छा न दिखे, या बुरे महीनों को "असामान्य" कहकर टाल देना, टेस्ट को सेल्स पिच बना देता है। टेस्ट चलाने से पहले तारीख़ों की रेंज और पास होने की शर्तें तय करें, और आज़माया गया हर वर्ज़न लिखें, फेल हुए वर्ज़न भी।
10. backtest से सीधे पूरे साइज़ पर जाना
ध्यान से किया गया backtest भी live फ़िल, सिग्नल और ऑर्डर के बीच की देरी, या ऐसी लॉजिक ग़लती नहीं देख सकता जो सिर्फ़ रियल टाइम में दिखती है। पहले strategy को Live Offline चलाएं, फिर छोटे साइज़ में ट्रेड करें, और उन्हीं दिनों के live नतीजों की backtest से तुलना करें।
उड़ान से पहले की एक छोटी चेकलिस्ट
| जांच | क्यों |
|---|---|
| नियम पूरे हैं और उनमें अपनी समझ नहीं लगानी पड़ती | सिर्फ़ लिखे हुए नियम ही टेस्ट हो सकते हैं |
| हर कंडीशन सिर्फ़ पुराने डेटा का इस्तेमाल करती है | लुक-अहेड बायस से बचाता है |
| तारीख़ों की रेंज में एक गिरावट, एक रेंज और एक ट्रेंड है | दिखाता है कि यह अलग-अलग मार्केट को कैसे संभालती है |
| नतीजे के मायने होने लायक काफ़ी ट्रेड | हुनर को क़िस्मत से अलग करता है |
| लागत और स्लिपेज लगाए गए | वह नतीजा दिखाता है जो असल में आपके पास रहेगा |
| चुनी गई सेटिंग अलग रखे गए डेटा पर काम करती है | ओवरफ़िटिंग से बचाता है |
| सेटिंग strategy से मेल खाती है (टाइप, कैंडल फ्रीक्वेंसी) | एकदम ग़लत नतीजों से बचाता है |
| live जाने से पहले Live Offline टेस्ट किया | वह पकड़ता है जो इतिहास नहीं पकड़ सकता |
जब live strategy और उसका backtest मेल न खाएं, तो आपका backtest live ट्रेडिंग से मेल क्यों नहीं खाता, इसके नौ कारण पढ़ें।
अक्सर पूछे जाने वाले सवाल
क्या मैं backtesting के नतीजों पर भरोसा कर सकता हूं?
उन पर एक छलनी की तरह भरोसा करें, भविष्यवाणी की तरह नहीं। असल जैसी लागत, काफ़ी डेटा और बिना ओवरफ़िटिंग के किया गया backtest बताता है कि strategy में बीते समय में एज था। यह भविष्य का वादा नहीं कर सकता, इसलिए असली पैसे से ट्रेड करने से पहले आगे टेस्ट करें।
backtesting के लिए कितना ऐतिहासिक डेटा काफ़ी है?
इतना कि उसमें अलग-अलग मार्केट हालात और ट्रेड की ठीक-ठाक संख्या आ जाए। इंट्राडे strategy के लिए दो-एक साल ठीक-ठाक न्यूनतम है; पोज़ीशनल के लिए उससे लंबा। ज़्यादा डेटा तभी मदद करता है जब नियम और कॉन्ट्रैक्ट उस पर अब भी लागू होते हों।
backtesting में ओवरफ़िटिंग क्या है?
ओवरफ़िटिंग का मतलब है strategy की सेटिंग को तब तक ट्यून करना जब तक वे पुराने डेटा पर एकदम फ़िट न हो जाएं, जिससे नतीजा किसी असली पैटर्न के बजाय पुराने शोर को दिखाता है। ओवरफ़िट strategy नए डेटा पर अक्सर बिखर जाती हैं।
अगर मेरी strategy backtest में अच्छा करे लेकिन live में फेल हो जाए तो?
पहले लागत और स्लिपेज जांचें, फिर यह कि backtest की सेटिंग strategy से मेल खाती थी या नहीं, फिर यह कि मार्केट बदला है या नहीं। live जाने से पहले strategy को Live Offline चलाने से इनमें से कई समस्याएं पकड़ में आ जाती हैं।
क्या शुरुआती लोग backtesting कर सकते हैं?
हां। Tradetron जैसे नो-कोड प्लेटफ़ॉर्म आपको कंडीशन और पोज़ीशन से strategy बनाने और बिना प्रोग्रामिंग के उसका backtest करने देते हैं। टूल से ज़्यादा अनुशासन मायने रखता है: असल जैसी लागत, काफ़ी डेटा और आपने जो आज़माया उसका ईमानदार रिकॉर्ड।
क्या मैं Tradetron पर क्रिप्टो strategy का backtest कर सकता हूं?
Tradetron का backtesting इंजन NSE, BSE, MCX और US मार्केट के साथ-साथ क्रिप्टो (BTC और ETH) समेत कई मार्केट कवर करता है।


