

Sharpe Ratio விளக்கம்: Formula, உதாரணங்கள், வரம்புகள்
இந்தக் கட்டுரை ஆங்கிலத்திலிருந்து மொழிபெயர்க்கப்பட்டது. மூலக் கட்டுரையை ஆங்கிலத்தில் படியுங்கள்
Sharpe ratio என்பது ஒரு முதலீடு அல்லது strategy, தான் சுமந்த ஒவ்வொரு யூனிட் volatility-க்கும், risk-free rate-ஐ விட எவ்வளவு அதிக return சம்பாதித்தது என்பதை அளவிடுகிறது. Formula: (return − risk-free rate) ÷ return-களின் standard deviation. அதிக Sharpe ratio என்றால் சிறந்த risk-adjusted return; செலவுகளுக்குப் பிறகு ஒரு strategy-க்கு சுமார் 1 அல்லது அதற்கு மேலான மதிப்பு பொதுவாக நல்லதாகக் கருதப்படுகிறது.
Sharpe ratio என்றால் என்ன?
Sharpe ratio-வை உருவாக்கியவர் நோபல் பரிசு பெற்ற William F. Sharpe. அது ஒரே ஒரு கேள்விக்குப் பதில் சொல்கிறது: அந்த return-ஐப் பெறுவதற்காகச் சந்தித்த ஏற்ற இறக்கங்களுக்கு அது தகுதியானதா?
அதற்கு மூன்று எண்கள் தேவை:
| உள்ளீடு | அது என்ன | உதாரணம் |
|---|---|---|
| Return | ஒரு காலகட்டத்தில் strategy-ன் சராசரி return, பொதுவாக வருடாந்திரமாக்கப்பட்டது | வருடத்துக்கு 14% |
| Risk-free rate | அரசு treasury bills போல, கிட்டத்தட்ட ரிஸ்க் இல்லாமல் நீங்கள் சம்பாதிக்கக்கூடியது | வருடத்துக்கு 6% (உதாரண விகிதம்) |
| Standard deviation | Return-கள் அவற்றின் சராசரியைச் சுற்றி எவ்வளவு ஆடுகின்றன: strategy-ன் volatility | வருடத்துக்கு 10% |
மேலே உள்ள எண்களுடன்: (14% − 6%) ÷ 10% = 0.80. ஒவ்வொரு 1% volatility-க்கும், strategy risk-free rate-ஐ விட 0.8% அதிகம் சம்பாதித்தது.
இரண்டு strategy-களை ஒப்பிடுவது
வெவ்வேறு அளவு ரிஸ்க் எடுக்கும் தேர்வுகளை ஒப்பிடுவதற்குத்தான் Sharpe ratio மிகவும் பயனுள்ளது:
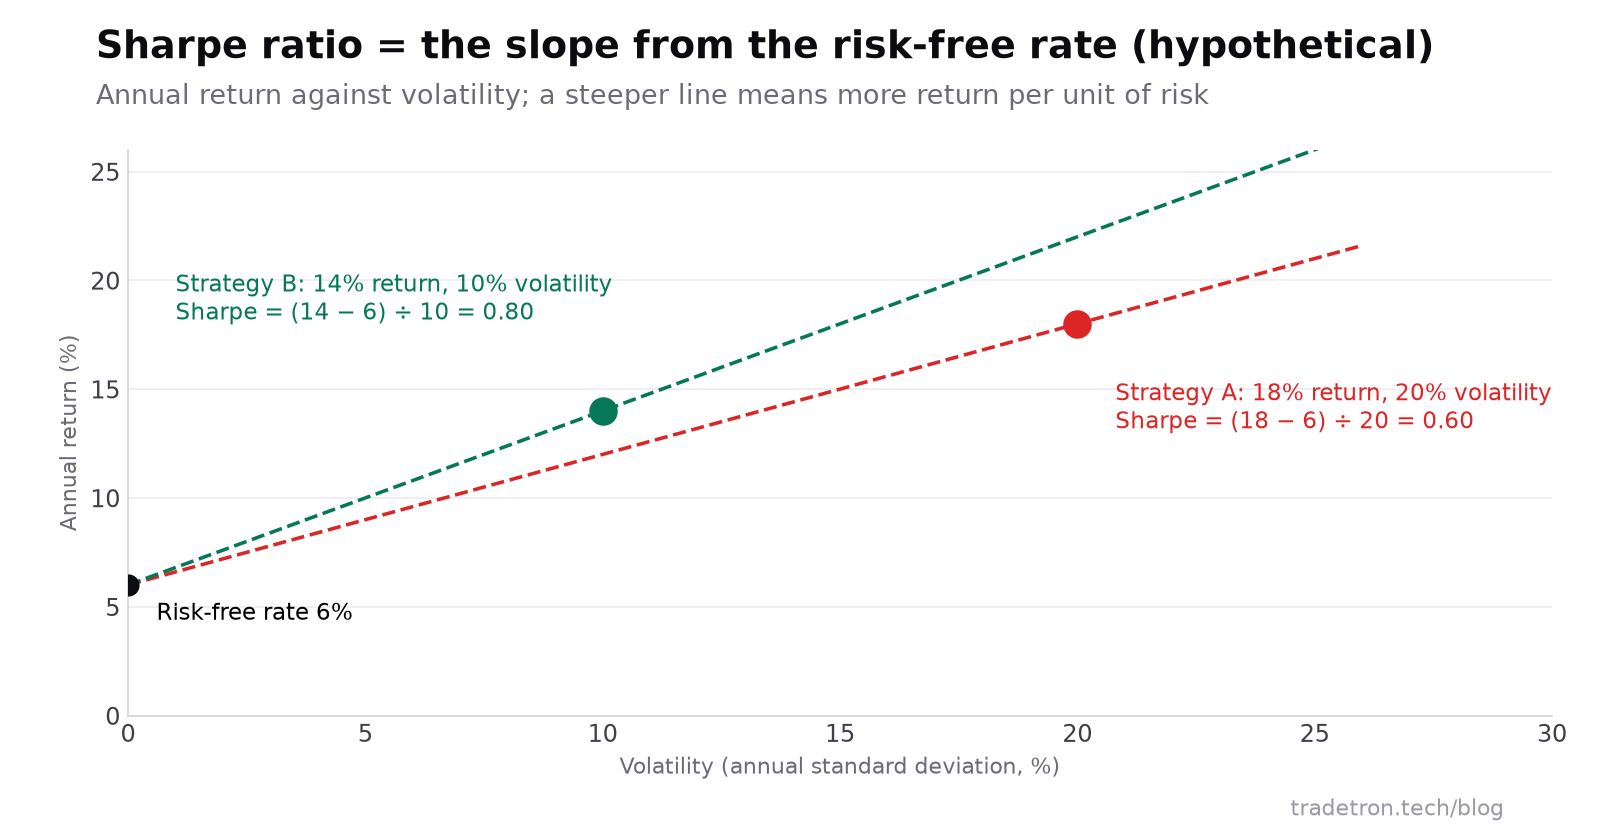 கற்பனையான உதாரணம் எண்கள். B மொத்தத்தில் குறைவாகச் சம்பாதிக்கிறது, ஆனால் ஒரு யூனிட் ரிஸ்க்குக்கு மிக அதிகம் சம்பாதிக்கிறது
அந்தக் கடைசிக் குறிப்பு ஒரு பயனுள்ள தன்மையைக் காட்டுகிறது: position அளவை மாற்றினால் excess return, volatility இரண்டும் சேர்ந்தே மாறுகின்றன, ஆகவே Sharpe ratio கிட்டத்தட்ட அதே அளவில் இருக்கிறது. அதனால் இது ஒரு strategy-ன் return-களின் தரத்துக்கான அளவுகோல். அதே காரணத்தால்தான், ஒரு strategy உங்கள் அக்கவுண்டுக்கு மிகப் பெரிய அளவில் வைக்கப்பட்டிருக்கிறதா என்பதை Sharpe மட்டும் சொல்ல முடியாது.
ஒரு algo strategy-க்கு Sharpe ratio-வைக் கணக்கிடுவது எப்படி
Strategy-கள் பொதுவாகத் தினசரி P&L தருகின்றன, ஆகவே தினசரி return-களில் கணக்கிட்டு, பிறகு வருடாந்திரமாக்குகிறீர்கள்:
- தினசரி P&L-ஐப் பயன்படுத்திய மூலதனத்தின் மேல் தினசரி return-களாக மாற்றுங்கள்: ₹5,00,000-ல் ₹1,200 என்பது 0.24%.
- தினசரி return-களின் சராசரியைக் கணக்கிடுங்கள், அவற்றின் standard deviation-ஐயும் கணக்கிடுங்கள்.
- சராசரியிலிருந்து தினசரி risk-free rate-ஐக் கழியுங்கள் (வருடாந்திர விகிதம் ÷ 252).
- Standard deviation-ஆல் வகுத்து தினசரி Sharpe-ஐப் பெறுங்கள்.
- வருடாந்திரமாக்குங்கள்: வருடத்துக்குத் தோராயமாக 252 டிரேடிங் நாட்கள் என்று எடுத்து, √252, அதாவது சுமார் 15.9-ஆல் பெருக்குங்கள்.
Volatility நேரத்தோடு அல்ல, நேரத்தின் square root-ஓடு அதிகரிக்கிறது என்பதைக் கவனியுங்கள். அதனால்தான் தினசரி Sharpe-ஐ 252-ஆல் அல்ல, √252-ஆல் பெருக்குகிறீர்கள்.
நல்ல Sharpe ratio என்பது எது?
| Sharpe ratio | பொதுவான புரிதல் |
|---|---|
| 0-க்குக் கீழ் | Risk-free rate-ஐ விட மோசமாகச் செய்தது |
| 0 முதல் 1 வரை | நேர்மறை, ஆனால் எடுத்த ரிஸ்க்குக்குச் சுமாரானது |
| சுமார் 1 முதல் 2 வரை | பொதுவாக நல்லதாகக் கருதப்படுகிறது |
| 2-க்கு மேல் | மிக வலுவானது; கவனமாகச் சரிபாருங்கள், குறிப்பாகக் குறுகிய backtest-களில் |
இந்த வரம்புகள் அனுபவ விதிகள், தரநிலைகள் அல்ல. குறுகிய backtest-லிருந்து வரும் மிக அதிக Sharpe, ஒரு அசாதாரணமான strategy-ஐ விட பெரும்பாலும் overfitting-ன் அல்லது அமைதியான சோதனைக் காலத்தின் அறிகுறி. தவிர்க்க வேண்டிய backtesting தவறுகள் பாருங்கள்.
Sharpe ratio-வின் வரம்புகள்
- இது லாபங்களையும் நஷ்டங்களையும் ஒரே மாதிரி நடத்துகிறது. ஒரு பெரிய ஏற்ற நாள் volatility-ஐக் கூட்டி Sharpe-ஐக் குறைக்கிறது, நீங்கள் அதை வரவேற்பீர்கள் என்றாலும்.
- Return-கள் தோராயமாக normal என்று இது கருதுகிறது. டிரேடிங் return-களுக்குப் பெரும்பாலும் fat tails இருக்கின்றன: standard deviation குறைத்துக் காட்டும் அரிதான, பெரிய நகர்வுகள்.
- இது காலகட்டத்தைச் சார்ந்தது. ஒரே strategy வெவ்வேறு வருடங்களில் மிக வேறுபட்ட Sharpe ratio-க்களைக் காட்டலாம்.
- இது கணக்கிடப்படும் முறையைச் சார்ந்தது: தினசரி அல்லது மாதாந்திர டேட்டா, வருடாந்திரமாக்கப்பட்டதா இல்லையா, எந்த risk-free rate.
தொடர்புடைய ratio-க்கள்: Sortino, Calmar
| Ratio | Formula | சரிசெய்வது |
|---|---|---|
| Sharpe | (Return − risk-free) ÷ மொத்த volatility | அடிப்படை risk-adjusted return |
| Sortino | (Return − risk-free) ÷ கீழ்நோக்கிய volatility மட்டும் | பெரிய ஏற்ற நாட்களுக்குத் தண்டனை தருவதில்லை |
| Calmar | வருடாந்திர return ÷ அதிகபட்ச drawdown | உச்சத்திலிருந்து வரும் மிக மோசமான சரிவில் கவனம் செலுத்துகிறது, டிரேடர்கள் அதிகம் உணர்வது அதைத்தான் |
மூன்றையும், அதோடு அதிகபட்ச drawdown-ஐயும் பயன்படுத்தினால், Sharpe மட்டும் தருவதை விட மிக முழுமையான படம் கிடைக்கிறது. மீதமுள்ள metrics-ஐ ஒரு strategy-ன் performance-ஐ மதிப்பிடுவது எப்படி விளக்குகிறது.
அடிக்கடி கேட்கப்படும் கேள்விகள்
Sharpe ratio என்ன சொல்கிறது?
ஒரு முதலீடு அல்லது strategy, ஒவ்வொரு யூனிட் volatility-க்கும், risk-free rate-க்கு மேல் எவ்வளவு return சம்பாதித்தது என்று சொல்கிறது. வெவ்வேறு அளவு ரிஸ்க் எடுக்கும் முதலீடுகளை ஒப்பிட இது பயன்படுகிறது.
Sharpe ratio-வை எப்படிக் கணக்கிடுவது?
Return-லிருந்து risk-free rate-ஐக் கழித்து, பிறகு return-களின் standard deviation-ஆல் வகுங்கள். உதாரணமாக, 14% return, 6% risk-free rate, 10% volatility என்றால் (14 − 6) ÷ 10 = 0.8.
நல்ல Sharpe ratio என்பது எது?
சுமார் 1 அல்லது அதற்கு மேலான Sharpe ratio பொதுவாக நல்லதாகவும், 2-க்கு மேல் மிக வலுவானதாகவும் கருதப்படுகிறது. ஒரே முறையில் கணக்கிடப்பட்டிருந்தால் மட்டுமே மதிப்புகளை ஒப்பிடுங்கள், குறுகிய backtest-களிலிருந்து வரும் மிக அதிக ratio-க்களில் எச்சரிக்கையாக இருங்கள்.
தினசரி Sharpe ratio-வை எப்படி வருடாந்திரமாக்குவது?
தினசரி Sharpe ratio-வை ஒரு வருடத்தின் டிரேடிங் நாட்களின் எண்ணிக்கையின் square root-ஆல் பெருக்குங்கள், சுமார் √252 ≈ 15.9.
Sharpe ratio-க்கும் Sortino ratio-க்கும் என்ன வித்தியாசம்?
Sharpe ratio மேலும் கீழுமான மொத்த volatility-ஆல் வகுக்கிறது. Sortino ratio கீழ்நோக்கிய volatility-ஆல் மட்டுமே வகுக்கிறது, ஆகவே பெரிய லாபங்களுக்காக ஒரு strategy-க்குத் தண்டனை தருவதில்லை.
Sharpe ratio எதிர்மறையாக இருக்க முடியுமா?
ஆம். அந்தக் காலகட்டத்தில் strategy risk-free rate-ஐ விடக் குறைவான return தந்தது என்று அர்த்தம், ஆகவே எடுத்த ரிஸ்க்குக்குப் பலன் கிடைக்கவில்லை.


