Option Premium ని ఎలా లెక్కించాలి: Formula మరియు ఉదాహరణలు
ఈ వ్యాసం ఇంగ్లీష్ నుండి అనువదించబడింది. అసలు వ్యాసాన్ని ఇంగ్లీష్లో చదవండి
Option premium ని లెక్కించడానికి, దాని రెండు భాగాలను కలపండి: intrinsic value (option ఎంత in the money లో ఉందో) మరియు time value (expiry కి ముందు పెద్ద కదలిక వచ్చే అవకాశం కోసం buyers చెల్లించేది). Call కి intrinsic value = spot మైనస్ strike; put కి strike మైనస్ spot; ఇది ఎప్పుడూ సున్నా కంటే తక్కువ కాదు. Market ధర దీనిపైన ఎంత కలుపుతుందో అదే time value.
ఒక option premium intrinsic value, time value గా ఎలా విడిపోతుందో, NIFTY ఉదాహరణతో, 3 నిమిషాల్లో. हिन्दी में देखें: Option premium कैसे calculate करें, 3 मिनट में
Option premium అంటే ఏమిటి?
Option premium అంటే ఒక option contract ధర: expiry రోజున లేదా అంతకు ముందు underlying ని strike ధర వద్ద కొనే లేదా అమ్మే హక్కు (బాధ్యత కాదు) కోసం buyer చెల్లించేది, seller అందుకునేది.
Premiums ని underlying లోని ఒక్కో unit కి కోట్ చేస్తారు. నిజంగా చేతులు మారే డబ్బు తెలియాలంటే, దాన్ని lot size తో గుణించండి.
- ₹120 ఒక NIFTY option యొక్క కోట్ చేసిన premium (ఉదాహరణ)
- 65 NIFTY lot size
- ₹7,800 ఒక lot కి buyer కి అయ్యే ఖర్చు (₹120 × 65)
Buyer కి గరిష్ట నష్టం ఆ premium మాత్రమే. Option విలువ లేకుండా expire అయితే seller ఆ premium ని ఉంచుకుంటారు, కానీ తనకు వ్యతిరేకంగా పెద్ద కదలిక వచ్చే risk ని ఆయన తీసుకుంటారు.
Formula: intrinsic value + time value
Intrinsic value
Option ఇప్పుడే expire అయితే దాని విలువ ఎంత ఉంటుందో అదే intrinsic value.
| Option | Intrinsic value | ఎప్పుడు in the money |
|---|---|---|
| Call (CE) | Spot − Strike, negative అయితే 0 | Spot, strike కంటే పైన ఉన్నప్పుడు |
| Put (PE) | Strike − Spot, negative అయితే 0 | Spot, strike కంటే కింద ఉన్నప్పుడు |
అంటే NIFTY 25,000 వద్ద ఉంటే:
- 24,800 call కి ₹200 intrinsic value ఉంటుంది (25,000 − 24,800).
- 25,200 call కి ఏమీ ఉండదు: అది out of the money.
- 25,200 put కి ₹200 intrinsic value ఉంటుంది (25,200 − 25,000).
Time value (extrinsic value)
Premium లో మిగిలినదే time value:
Expiry కి ముందు option విలువ పెరిగే అవకాశం కోసం buyer చెల్లించేది ఇదే. ఇది మిగిలిన సమయం, underlying ఎంత volatile గా ఉంటుందని అంచనా, కొంచెం మేరకు వడ్డీ రేట్ల మీద ఆధారపడుతుంది. Expiry రోజున time value సున్నా, premium intrinsic value కి సమానం అవుతుంది.
Option premium ని దశలవారీగా ఎలా లెక్కించాలి
- Moneyness కనుక్కోండి. Strike ని ప్రస్తుత spot తో పోల్చండి (index options కి traders తరచుగా futures ధరతో కూడా పోలుస్తారు).
- Intrinsic value లెక్కించండి. Call: spot − strike. Put: strike − spot. జవాబు negative అయితే intrinsic value 0.
- Option chain నుంచి market premium చదవండి.
- తీసివేసి time value పొందండి. Time value = premium − intrinsic value.
- Lot size తో గుణించండి, ఒక్కో lot కి ఎంత డబ్బు అవుతుందో చూడటానికి.
కింది chart వేర్వేరు strikes లో ఈ విభజన ఎలా మారుతుందో చూపిస్తుంది. Deep in-the-money calls లో ఎక్కువ భాగం intrinsic value. At-the-money calls లో time value అత్యధికంగా ఉంటుంది. బాగా out-of-the-money calls చౌకగా ఉంటాయి, వాటి ధర మొత్తం time value.
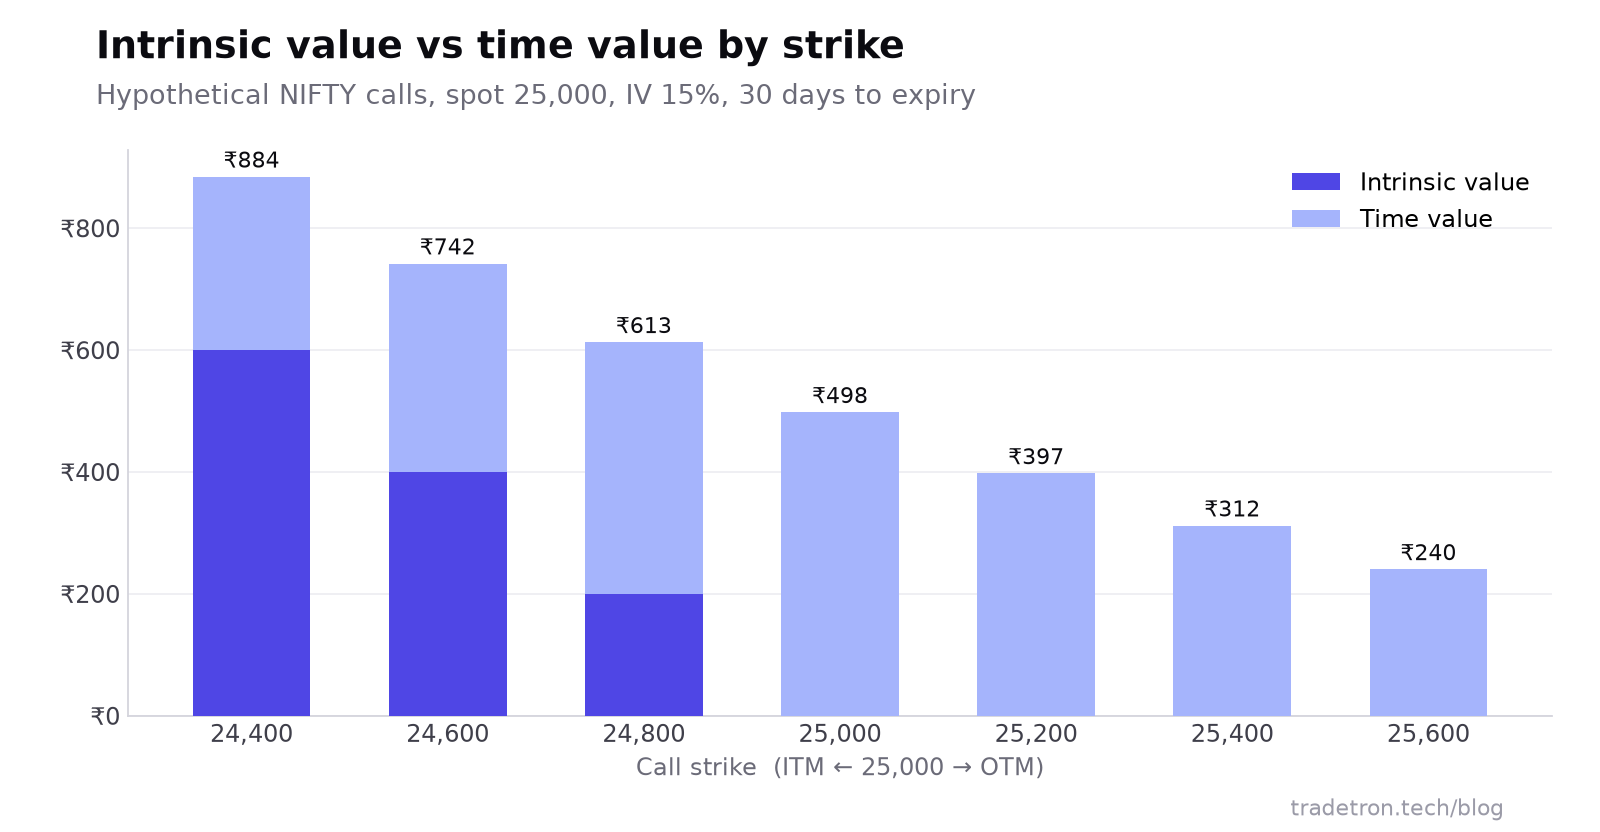 వేర్వేరు strikes వద్ద NIFTY calls యొక్క intrinsic, time value (model ధరలు, ఊహాజనిత inputs)
Option premium ని కదిలించే ఐదు అంశాలు
| అంశం | Call premium మీద ప్రభావం | Put premium మీద ప్రభావం |
|---|---|---|
| Underlying ధర పెరిగితే | పెరుగుతుంది | తగ్గుతుంది |
| Expiry కి ఎక్కువ సమయం | పెరుగుతుంది | పెరుగుతుంది |
| ఎక్కువ implied volatility | పెరుగుతుంది | పెరుగుతుంది |
| ఎక్కువ వడ్డీ రేట్లు | కొంచెం పెరుగుతుంది | కొంచెం తగ్గుతుంది |
| Expiry కి ముందు dividend అంచనా (stocks) | తగ్గుతుంది | పెరుగుతుంది |
1. Underlying ధర మరియు strike
ఇది intrinsic value ని నిర్ణయిస్తుంది. Underlying తో పాటు premium ఎంత వేగంగా మారుతుందో delta కొలుస్తుంది: at-the-money option కి delta దాదాపు 0.5, కాబట్టి underlying లో ప్రతి ₹1 కదలికకు అది సుమారు ₹0.50 కదులుతుంది.
2. Expiry కి మిగిలిన సమయం
ఎక్కువ సమయం అంటే పెద్ద కదలికకు ఎక్కువ అవకాశం, కాబట్టి దూరపు expiry options ఎక్కువ ఖరీదు. Expiry దగ్గర పడే కొద్దీ time value తగ్గుతుంది, చివర్లో ఇంకా వేగంగా తగ్గుతుంది. ఇదే theta, లేదా time decay.
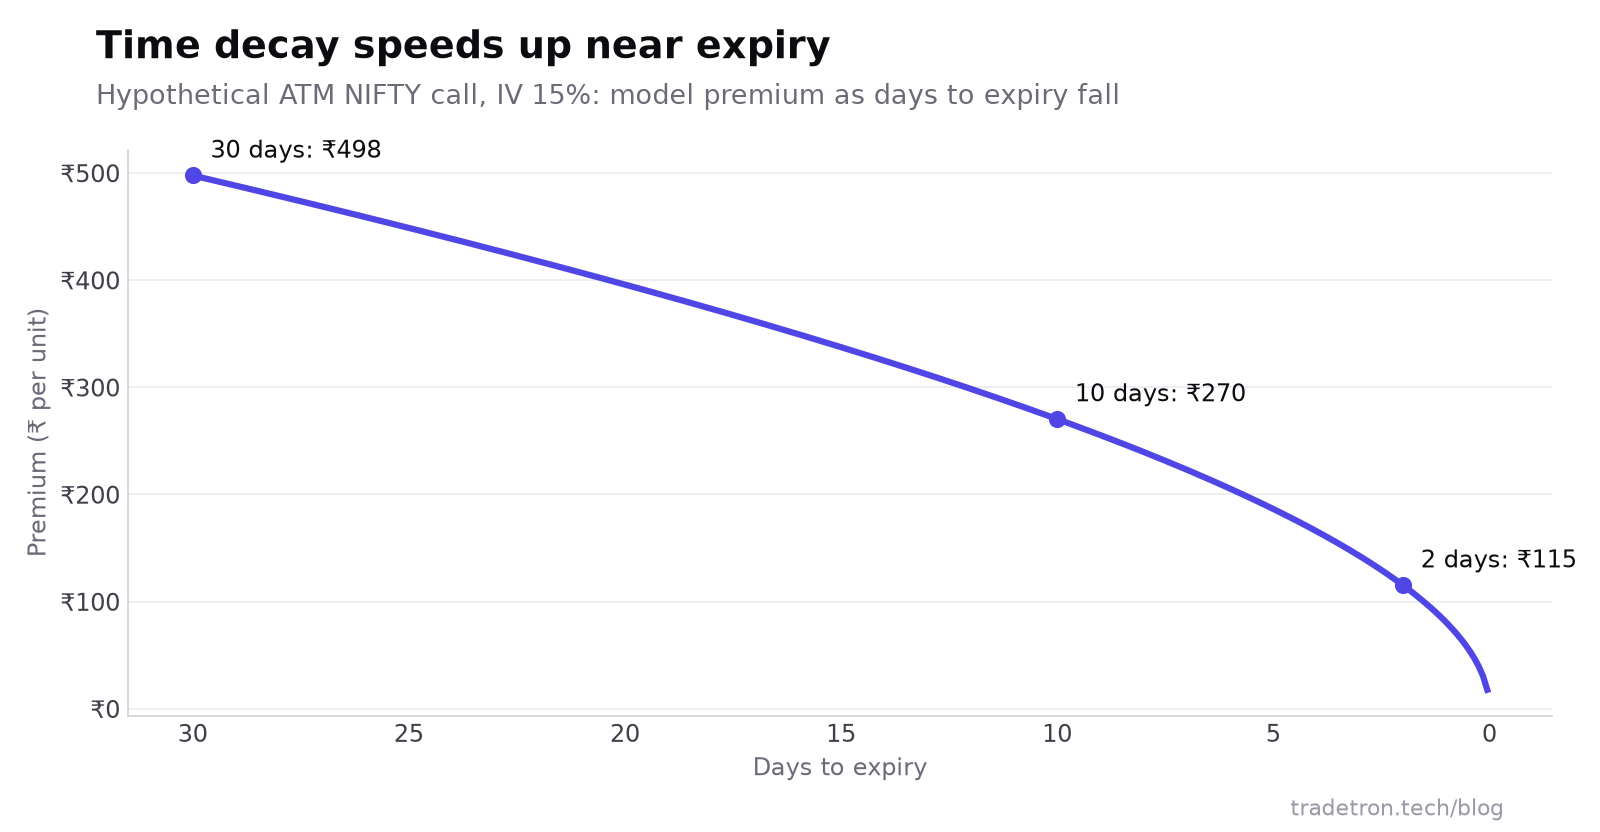 At-the-money option యొక్క time decay: మొదట నెమ్మదిగా, expiry దగ్గర వేగంగా (model ధరలు)
3. Implied volatility
Implied volatility (IV) అంటే underlying ఎంత కదులుతుందో market వేసే అంచనా. IV ఎక్కువ అయితే calls, puts రెండింటికీ premium ఎక్కువ. IV కి ఉండే sensitivity ని vega అంటారు. Events (results, budget, policy meetings) ముందు IV తరచుగా పెరుగుతుంది, వెంటనే తర్వాత తగ్గుతుంది; దీని వల్ల underlying buyer అనుకున్న దిశలోనే కదిలినా premiums తగ్గిపోవచ్చు. మరింత చదవండి: options trading కి ఉత్తమ indicators.
4. వడ్డీ రేట్లు
ఎక్కువ రేట్లు calls ని కొంచెం ఖరీదుగా, puts ని కొంచెం చౌకగా చేస్తాయి, ఎందుకంటే underlying కొనే బదులు call కొంటే తక్కువ డబ్బు ఇరుక్కుంటుంది. తక్కువ కాలపు options కి ఈ ప్రభావం చిన్నది. ఇదే rho.
5. Dividends
Stock options లో, ఊహించిన dividend ex-date రోజున stock ధరను తగ్గిస్తుంది, కాబట్టి అది call premiums ని తగ్గిస్తుంది, put premiums ని పెంచుతుంది. Index options కి ఇది index లోని stocks ద్వారా మాత్రమే తగులుతుంది.
Black-Scholes తో సైద్ధాంతిక premium లెక్కించడం
Intrinsic + time value పద్ధతి మీరు ఇప్పటికే చూడగలిగే premium ని విడదీస్తుంది. Premium ఎంత ఉండాలో అంచనా వేయడానికి traders ఒక pricing model వాడతారు. ఎక్కువగా వాడేది Black-Scholes, ఇది European options కోసం తయారైంది; NSE లో options అదే రకం.
దీనికి ఐదు inputs కావాలి:
| Input | గుర్తు | ఉదాహరణ |
|---|---|---|
| Spot ధర | S | 25,000 |
| Strike ధర | K | 25,000 |
| Expiry కి సమయం (సంవత్సరాల్లో) | T | 30/365 = 0.0822 |
| వడ్డీ రేటు (government bond yield) | r | 6.5% (అనుకున్నది) |
| Volatility | σ | 15% |
Call formula:
C = S × N(d1) − K × e^(−rT) × N(d2)
ఇక్కడ d1 = [ln(S/K) + (r + σ²/2) × T] ÷ (σ × √T), d2 = d1 − σ × √T, మరియు N( ) అనేది standard normal cumulative distribution (Excel లో NORM.S.DIST).
ఆచరణలో దీన్ని మీరు చేత్తో లెక్కించరు: option chain tools, calculators చేస్తాయి. ముఖ్యమైనది దీన్ని వెనక్కి చదవడం. మీ volatility అంచనాతో వచ్చిన model ధర కంటే market ధర ఎక్కువగా ఉంటే, market మీకంటే ఎక్కువ కదలికను ధరలో కలుపుతోంది. Market సూచించే ఆ అంకెనే మీరు option chain మీద చూసే IV.
మీ trades కి premium లెక్క ఎందుకు ముఖ్యం
- Buyers కి, తాము చెల్లించిన time value ని దాటేంత దూరం, తగినంత వేగంగా underlying కదలాలి. పై call ఉదాహరణలో, కేవలం break even కావడానికే NIFTY expiry నాటికి 25,413 (24,800 + 613) పైకి వెళ్ళాలి.
- Sellers కి time value కోసం డబ్బు వస్తుంది. Premium లో ఎంత time value ఉందో తెలిస్తే, ఏమీ జరగకపోతే ఎంత సంపాదించగలరో, ఏదైనా జరిగితే position ఎంత నష్టపోవచ్చో తెలుస్తుంది.
- Spreads, hedges premiums మధ్య తేడాతో ధర నిర్ణయించబడతాయి, కాబట్టి short straddle లేదా iron condor లాంటి strategy నిజానికి time value, IV ఎలా ప్రవర్తిస్తాయో దాని మీద పందెం.
తరచుగా అడిగే ప్రశ్నలు
ఒక option premium ని ఎలా లెక్కిస్తారు?
Intrinsic value, time value ని కలపండి. Intrinsic value అంటే call కి spot మైనస్ strike, put కి strike మైనస్ spot, కనీసం సున్నా. Time value అంటే market premium మైనస్ intrinsic value. మొదటి నుంచి సరైన premium అంచనా వేయాలంటే, Black-Scholes లాంటి model వాడండి.
Option premium formula ఏమిటి?
Option premium = intrinsic value + time value. సైద్ధాంతిక ధర కోసం Black-Scholes call formula C = S × N(d1) − K × e^(−rT) × N(d2); ఇందులో spot ధర, strike, expiry కి సమయం, వడ్డీ రేటు, volatility వాడతారు.
భారతదేశంలో చెల్లించే మొత్తం premium ఎలా లెక్కిస్తారు?
కోట్ చేసిన premium ని lot size తో, lots సంఖ్యతో గుణించండి. ₹120 premium వద్ద ఒక NIFTY lot (65 units) ఖర్చు ₹7,800, brokerage, taxes, exchange charges కాకుండా.
Black-Scholes లేకుండా option premium లెక్కించవచ్చా?
అవును. Trade అవుతున్న ఏ premium నైనా సాధారణ తీసివేతతో intrinsic, time value గా విడదీయవచ్చు. Market ధర చూడక ముందే premium ఎంత ఉండాలో అంచనా వేయడానికి మాత్రమే Black-Scholes (లేదా అలాంటి model) అవసరం.
Options లో time decay అంటే ఏమిటి?
Time decay (theta) అంటే expiry దగ్గర పడే కొద్దీ option యొక్క time value రోజువారీగా తగ్గడం. Expiry దూరంగా ఉన్నప్పుడు నెమ్మదిగా ఉంటుంది, చివరి రోజుల్లో వేగం పెరుగుతుంది; అందుకే underlying కదలకపోయినా near-expiry options త్వరగా విలువ కోల్పోవచ్చు.
ఒకే strike వద్ద call premium, put premium ఒకటేనా?
కాదు. ఒకే strike, expiry ఉన్నా calls, puts కి సాధారణంగా వేర్వేరు premiums ఉంటాయి, ఎందుకంటే వాటి intrinsic values వేరు, వడ్డీ రేట్లు వాటిని వ్యతిరేక దిశల్లో ప్రభావితం చేస్తాయి, implied volatility కూడా strikes మధ్య తరచుగా వేరుగా ఉంటుంది. Put-call parity ఈ రెండు ధరలను కలుపుతుంది.
Market నాకు అనుకూలంగా కదిలినా premium ఎందుకు తగ్గుతుంది?
సాధారణంగా time decay వల్ల, implied volatility తగ్గడం వల్ల, లేదా రెండింటి వల్ల. కదలిక చిన్నదై IV తగ్గితే (ఒక event తర్వాత ఇది సాధారణం), time value నష్టం intrinsic value లాభాన్ని మించిపోవచ్చు.