ऑप्शन प्रीमियम कैसे कैलकुलेट करें: फ़ॉर्मूला और उदाहरण
यह लेख अंग्रेज़ी से अनुवाद किया गया है। मूल लेख अंग्रेज़ी में पढ़ें
ऑप्शन प्रीमियम कैलकुलेट करने के लिए उसके दो हिस्से जोड़ें: इंट्रिंसिक वैल्यू (ऑप्शन कितना इन द मनी है) और टाइम वैल्यू (expiry से पहले बड़े मूव के मौके के लिए खरीदार जो पैसा देता है)। call के लिए इंट्रिंसिक वैल्यू है spot माइनस strike; put के लिए strike माइनस spot; यह कभी ज़ीरो से नीचे नहीं जाती। मार्केट प्राइस इसके ऊपर जो भी जोड़ता है, वही टाइम वैल्यू है।
ऑप्शन प्रीमियम इंट्रिंसिक वैल्यू और टाइम वैल्यू में कैसे बंटता है, NIFTY के उदाहरण के साथ, 3 मिनट में।
ऑप्शन प्रीमियम क्या है?
ऑप्शन प्रीमियम एक ऑप्शन कॉन्ट्रैक्ट की कीमत है: खरीदार जो पैसा देता है और विक्रेता जो पैसा पाता है, इस अधिकार के बदले (ज़िम्मेदारी नहीं) कि expiry पर या उससे पहले underlying को strike price पर खरीदा या बेचा जा सके।
प्रीमियम underlying की प्रति यूनिट के हिसाब से बताया जाता है। असल में कितना पैसा लगता है, यह जानने के लिए इसे lot size से गुणा करें।
- ₹120 एक NIFTY option का बताया गया प्रीमियम (उदाहरण)
- 65 NIFTY का lot size
- ₹7,800 खरीदार को एक lot कितने का पड़ता है (₹120 × 65)
खरीदार का अधिकतम नुकसान यही प्रीमियम है। अगर ऑप्शन बेकार होकर expire हो जाए तो विक्रेता इसे रख लेता है, लेकिन उसके खिलाफ़ बड़े मूव का जोखिम वह उठाता है।
फ़ॉर्मूला: इंट्रिंसिक वैल्यू + टाइम वैल्यू
इंट्रिंसिक वैल्यू
इंट्रिंसिक वैल्यू वह है जो ऑप्शन की कीमत होती, अगर वह अभी इसी समय expire हो जाता।
| ऑप्शन | इंट्रिंसिक वैल्यू | इन द मनी कब |
|---|---|---|
| Call (CE) | Spot − Strike, या नेगेटिव हो तो 0 | Spot, strike से ऊपर हो |
| Put (PE) | Strike − Spot, या नेगेटिव हो तो 0 | Spot, strike से नीचे हो |
तो NIFTY 25,000 पर हो तो:
- 24,800 call की इंट्रिंसिक वैल्यू ₹200 है (25,000 − 24,800)।
- 25,200 call की कोई इंट्रिंसिक वैल्यू नहीं है: यह आउट ऑफ़ द मनी है।
- 25,200 put की इंट्रिंसिक वैल्यू ₹200 है (25,200 − 25,000)।
टाइम वैल्यू (एक्सट्रिंसिक वैल्यू)
प्रीमियम का बाकी हिस्सा टाइम वैल्यू है:
यह वह पैसा है जो खरीदार इस संभावना के लिए देता है कि expiry से पहले ऑप्शन की कीमत बढ़ सकती है। यह इस पर निर्भर करती है कि कितना समय बचा है, underlying के कितना हिलने की उम्मीद है, और थोड़ा-बहुत ब्याज दरों पर। expiry पर टाइम वैल्यू ज़ीरो होती है और प्रीमियम इंट्रिंसिक वैल्यू के बराबर होता है।
ऑप्शन प्रीमियम कैसे कैलकुलेट करें, स्टेप बाय स्टेप
- मनीनेस पता करें। strike को मौजूदा spot से मिलाएं (index options में ट्रेडर अक्सर futures price से भी मिलाते हैं)।
- इंट्रिंसिक वैल्यू निकालें। Call: spot − strike. Put: strike − spot. अगर जवाब नेगेटिव है तो इंट्रिंसिक वैल्यू 0 है।
- मार्केट प्रीमियम पढ़ें option chain से।
- घटाकर टाइम वैल्यू निकालें। टाइम वैल्यू = प्रीमियम − इंट्रिंसिक वैल्यू।
- lot size से गुणा करें ताकि पता चले कि प्रति lot कितना पैसा लगा है।
नीचे का चार्ट दिखाता है कि अलग-अलग strikes पर यह बंटवारा कैसे बदलता है। डीप इन-द-मनी calls में ज़्यादातर इंट्रिंसिक वैल्यू होती है। एट-द-मनी calls में सबसे ज़्यादा टाइम वैल्यू होती है। बहुत दूर के आउट-ऑफ़-द-मनी calls सस्ते होते हैं, और उनकी पूरी कीमत टाइम वैल्यू होती है।
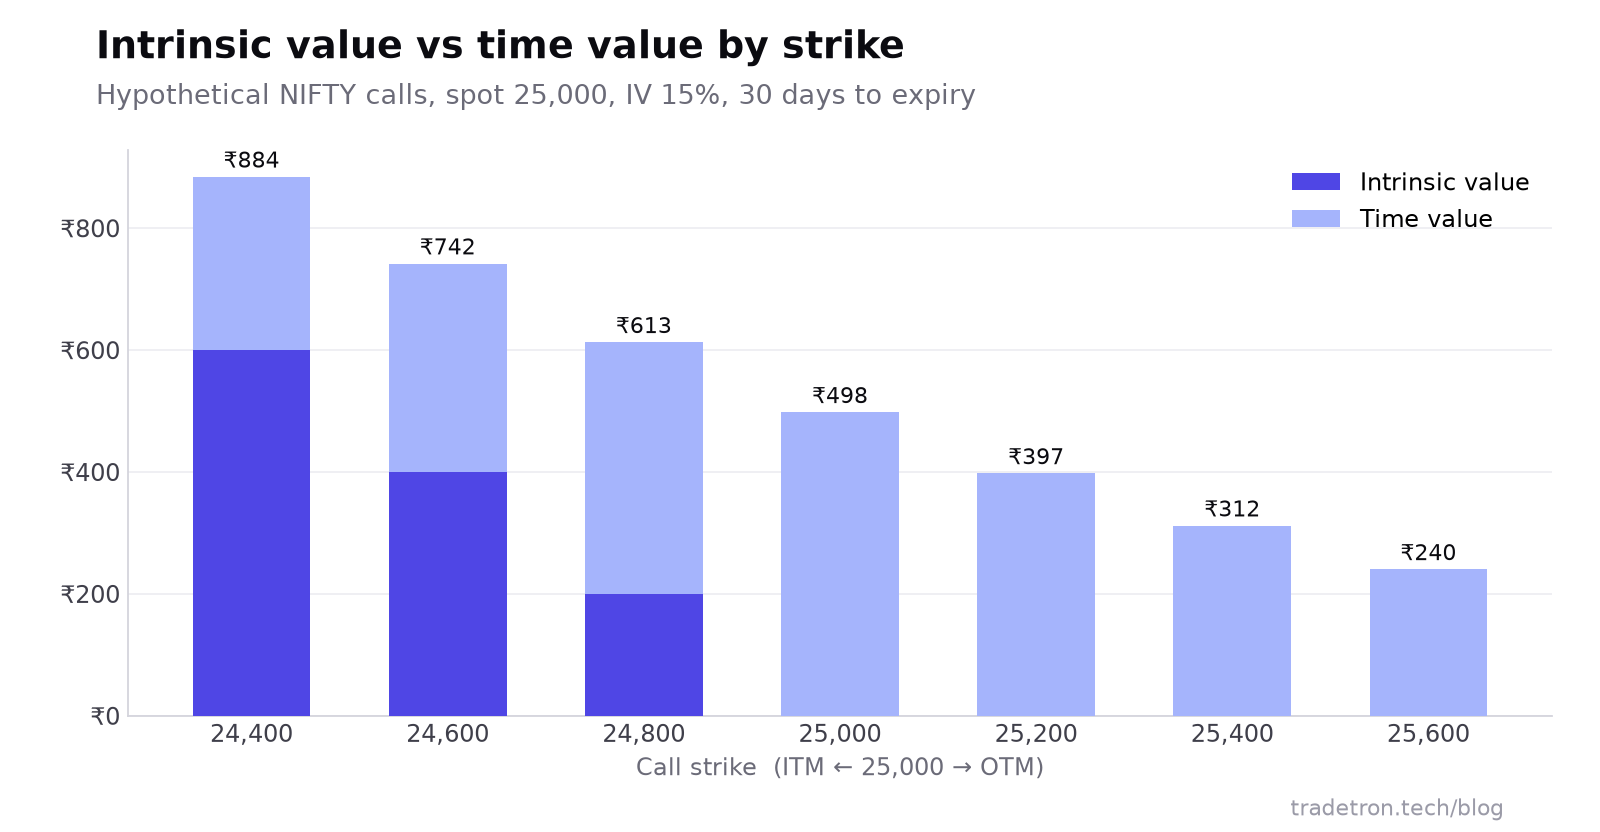 अलग-अलग strikes पर NIFTY calls की इंट्रिंसिक और टाइम वैल्यू (मॉडल प्राइस, काल्पनिक इनपुट)
ऑप्शन प्रीमियम को हिलाने वाले पांच फ़ैक्टर
| फ़ैक्टर | call प्रीमियम पर असर | put प्रीमियम पर असर |
|---|---|---|
| underlying का प्राइस बढ़े | ऊपर | नीचे |
| expiry तक ज़्यादा समय | ऊपर | ऊपर |
| ज़्यादा implied volatility | ऊपर | ऊपर |
| ज़्यादा ब्याज दरें | थोड़ा ऊपर | थोड़ा नीचे |
| expiry से पहले डिविडेंड की उम्मीद (स्टॉक) | नीचे | ऊपर |
1. Underlying प्राइस और strike
इससे इंट्रिंसिक वैल्यू तय होती है। underlying के साथ प्रीमियम कितनी तेज़ी से बदलता है, इसे delta से नापा जाता है: एट-द-मनी ऑप्शन का delta 0.5 के आसपास होता है, यानी underlying में हर ₹1 के मूव पर यह लगभग ₹0.50 हिलता है।
2. Expiry तक का समय
ज़्यादा समय यानी बड़े मूव का ज़्यादा मौका, इसलिए लंबी अवधि वाले ऑप्शन महंगे होते हैं। expiry पास आने पर टाइम वैल्यू घटती है, और आखिर में और तेज़ी से घटती है। इसे theta या time decay कहते हैं।
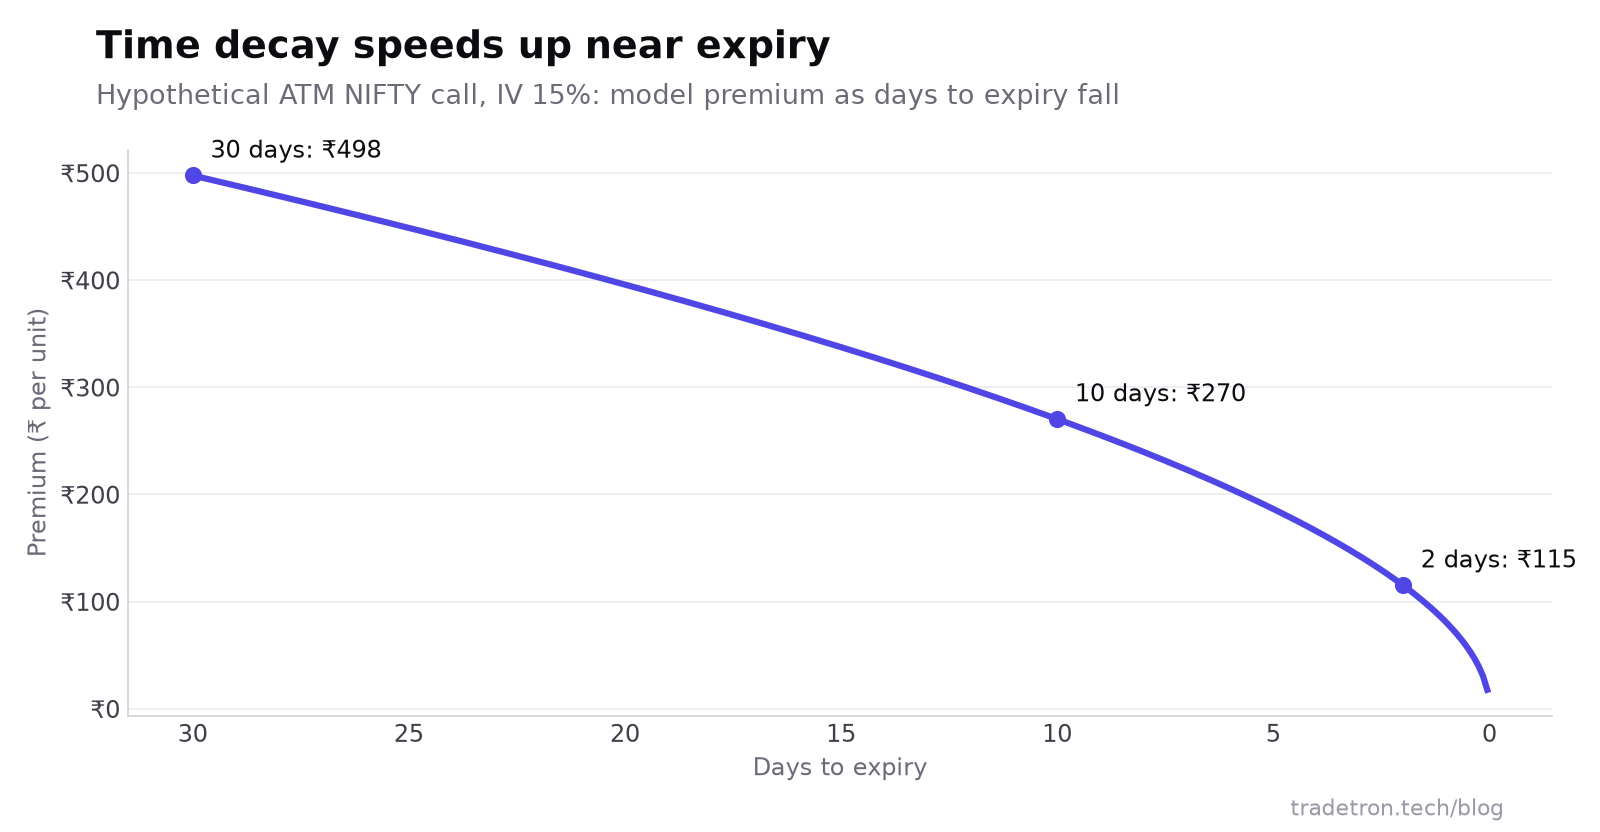 एट-द-मनी ऑप्शन का time decay: शुरू में धीमा, expiry के पास तेज़ (मॉडल प्राइस)
3. Implied volatility
Implied volatility (IV) मार्केट का अनुमान है कि underlying कितना हिलेगा। ज़्यादा IV यानी calls और puts दोनों का प्रीमियम ज़्यादा। IV के प्रति संवेदनशीलता को vega कहते हैं। इवेंट्स (रिज़ल्ट, बजट, पॉलिसी मीटिंग) से पहले IV अक्सर बढ़ती है और ठीक बाद गिरती है, जिससे प्रीमियम घट सकता है, भले ही underlying उसी दिशा में चला हो जिसकी खरीदार को उम्मीद थी। और पढ़ें: options trading के लिए सबसे अच्छे indicators।
4. ब्याज दरें
ज़्यादा दरें calls को थोड़ा महंगा और puts को थोड़ा सस्ता करती हैं, क्योंकि underlying की जगह call खरीदने में कम पैसा फंसता है। छोटी अवधि के ऑप्शन पर इसका असर कम होता है। इसे rho कहते हैं।
5. डिविडेंड
स्टॉक ऑप्शन में, अपेक्षित डिविडेंड ex-date पर स्टॉक का प्राइस घटा देता है, इसलिए यह call प्रीमियम घटाता है और put प्रीमियम बढ़ाता है। index options पर इसका असर सिर्फ़ index के शेयरों के ज़रिए पड़ता है।
Black-Scholes से सैद्धांतिक प्रीमियम निकालना
इंट्रिंसिक + टाइम वैल्यू वाला तरीका उस प्रीमियम को बांटता है जो आप पहले से देख सकते हैं। प्रीमियम कितना होना चाहिए, यह अनुमान लगाने के लिए ट्रेडर एक प्राइसिंग मॉडल इस्तेमाल करते हैं। सबसे आम है Black-Scholes, जो European options के लिए बना है, और NSE पर options इसी स्टाइल के होते हैं।
इसे पांच इनपुट चाहिए:
| इनपुट | चिह्न | उदाहरण |
|---|---|---|
| Spot price | S | 25,000 |
| Strike price | K | 25,000 |
| expiry तक का समय (सालों में) | T | 30/365 = 0.0822 |
| ब्याज दर (सरकारी बॉन्ड यील्ड) | r | 6.5% (मान लिया गया) |
| वोलैटिलिटी | σ | 15% |
call का फ़ॉर्मूला:
C = S × N(d1) − K × e^(−rT) × N(d2)
जहां d1 = [ln(S/K) + (r + σ²/2) × T] ÷ (σ × √T), d2 = d1 − σ × √T, और N( ) स्टैंडर्ड नॉर्मल क्यूमुलेटिव डिस्ट्रिब्यूशन है (Excel में NORM.S.DIST)।
असल में आप इसे हाथ से नहीं निकालते: option chain टूल और कैलकुलेटर यह कर देते हैं। ज़रूरी है इसे उल्टा पढ़ना। अगर आपके वोलैटिलिटी अनुमान पर मार्केट प्राइस मॉडल प्राइस से ज़्यादा है, तो मार्केट आपसे ज़्यादा मूवमेंट की उम्मीद कर रहा है। मार्केट से निकला यही आंकड़ा वह IV है जो आप option chain पर देखते हैं।
आपके ट्रेड के लिए प्रीमियम कैलकुलेशन क्यों ज़रूरी है
- खरीदारों को चाहिए कि underlying इतना दूर और इतनी तेज़ी से चले कि उनकी चुकाई टाइम वैल्यू की भरपाई हो जाए। ऊपर के call उदाहरण में, सिर्फ़ break even के लिए NIFTY को expiry तक 25,413 (24,800 + 613) से ऊपर जाना होगा।
- विक्रेताओं को टाइम वैल्यू का पैसा मिलता है। प्रीमियम में कितनी टाइम वैल्यू है, यह जानकर पता चलता है कि कुछ न हो तो आप कितना कमा सकते हैं, और कुछ हो जाए तो पोज़िशन में कितना नुकसान हो सकता है।
- Spreads और hedges की कीमत प्रीमियम के अंतर से तय होती है, इसलिए short straddle या iron condor जैसी स्ट्रैटेजी असल में इस पर दांव है कि टाइम वैल्यू और IV कैसे बर्ताव करेंगे।
अक्सर पूछे जाने वाले सवाल
किसी ऑप्शन का प्रीमियम कैसे कैलकुलेट करते हैं?
इंट्रिंसिक वैल्यू और टाइम वैल्यू जोड़ें। call के लिए इंट्रिंसिक वैल्यू spot माइनस strike है, put के लिए strike माइनस spot, और कम से कम ज़ीरो। टाइम वैल्यू है मार्केट प्रीमियम माइनस इंट्रिंसिक वैल्यू। शुरू से सही प्रीमियम का अनुमान लगाने के लिए Black-Scholes जैसा मॉडल इस्तेमाल करें।
ऑप्शन प्रीमियम का फ़ॉर्मूला क्या है?
ऑप्शन प्रीमियम = इंट्रिंसिक वैल्यू + टाइम वैल्यू। सैद्धांतिक प्राइस के लिए Black-Scholes call फ़ॉर्मूला है C = S × N(d1) − K × e^(−rT) × N(d2), जिसमें spot price, strike, expiry तक का समय, ब्याज दर और वोलैटिलिटी लगती है।
भारत में कुल चुकाया गया प्रीमियम कैसे निकाला जाता है?
बताए गए प्रीमियम को lot size और lots की संख्या से गुणा करें। ₹120 प्रीमियम पर एक NIFTY lot (65 यूनिट) ₹7,800 का पड़ता है, brokerage, टैक्स और एक्सचेंज चार्ज से पहले।
क्या Black-Scholes के बिना ऑप्शन प्रीमियम निकाल सकते हैं?
हां। किसी भी ट्रेड हो रहे प्रीमियम को आप सीधे घटाकर इंट्रिंसिक और टाइम वैल्यू में बांट सकते हैं। Black-Scholes (या ऐसा कोई मॉडल) सिर्फ़ तब चाहिए जब मार्केट प्राइस देखने से पहले अनुमान लगाना हो कि प्रीमियम कितना होना चाहिए।
ऑप्शन में time decay क्या है?
Time decay (theta) expiry पास आने के साथ ऑप्शन की टाइम वैल्यू में रोज़ होने वाली गिरावट है। expiry दूर हो तो यह धीमी होती है और आखिरी दिनों में तेज़ हो जाती है, इसीलिए expiry के पास वाले ऑप्शन underlying न हिले तब भी तेज़ी से कीमत खो सकते हैं।
क्या एक ही strike पर call प्रीमियम और put प्रीमियम बराबर होते हैं?
नहीं। एक ही strike और expiry होने पर भी calls और puts के प्रीमियम आमतौर पर अलग होते हैं, क्योंकि उनकी इंट्रिंसिक वैल्यू अलग होती है, ब्याज दरें उन पर उल्टी दिशा में असर डालती हैं, और implied volatility अक्सर strikes के बीच अलग होती है। Put-call parity दोनों प्राइस को जोड़ती है।
मार्केट मेरे पक्ष में चले तब भी प्रीमियम क्यों गिरता है?
आमतौर पर time decay की वजह से, implied volatility में गिरावट की वजह से, या दोनों से। अगर मूव छोटा है और IV गिरती है (इवेंट के बाद अक्सर होता है), तो टाइम वैल्यू का नुकसान इंट्रिंसिक वैल्यू के फ़ायदे से ज़्यादा हो सकता है।