ઓપ્શન Premium કેવી રીતે ગણવું: ફોર્મ્યુલા અને ઉદાહરણો
આ લેખ અંગ્રેજીમાંથી અનુવાદિત છે. મૂળ લેખ અંગ્રેજીમાં વાંચો
ઓપ્શન premium ગણવા માટે તેના બે ભાગ ઉમેરો: intrinsic value (ઓપ્શન કેટલું in the money છે) અને time value (expiry પહેલાં મોટી હલચલની તક માટે ખરીદનાર જે ચૂકવે છે તે). Call માટે intrinsic value એટલે spot ઓછા strike; put માટે strike ઓછા spot; તે ક્યારેય શૂન્યથી નીચે જતું નથી. Time value એટલે બજાર ભાવ તેના ઉપર જે વધારે ઉમેરે છે તે.
ઓપ્શન premium intrinsic value અને time value માં કેવી રીતે વહેંચાય છે, NIFTY ના ઉદાહરણ સાથે, 3 મિનિટમાં. हिन्दी में देखें: Option premium कैसे calculate करें, 3 मिनट में
ઓપ્શન premium શું છે?
ઓપ્શન premium એટલે ઓપ્શન કોન્ટ્રાક્ટનો ભાવ: expiry પહેલાં કે expiry ના દિવસે strike ભાવે underlying ખરીદવાનો કે વેચવાનો અધિકાર (પણ જવાબદારી નહીં) મેળવવા માટે ખરીદનાર જે ચૂકવે છે અને વેચનારને જે મળે છે તે.
Premium underlying ના એક યુનિટ દીઠ બતાવવામાં આવે છે. ખરેખર કેટલા પૈસાની લેવડદેવડ થાય છે તે જાણવા, તેને lot size થી ગુણો.
- ₹120 NIFTY ઓપ્શનનું બતાવેલું premium (ઉદાહરણ)
- 65 NIFTY lot size
- ₹7,800 ખરીદનારને એક lot કેટલામાં પડે (₹120 × 65)
ખરીદનારનું વધુમાં વધુ નુકસાન આ premium જેટલું જ છે. ઓપ્શન કિંમત વગર expire થાય તો વેચનાર તેને રાખે છે, પણ તેની સામે મોટી હલચલનું જોખમ તે ઉઠાવે છે.
ફોર્મ્યુલા: intrinsic value + time value
Intrinsic value
ઓપ્શન અત્યારે જ expire થાય તો તેની જે કિંમત હોય, તે intrinsic value છે.
| ઓપ્શન | Intrinsic value | ક્યારે in the money |
|---|---|---|
| Call (CE) | Spot − Strike, અથવા નેગેટિવ હોય તો 0 | Spot strike થી ઉપર હોય |
| Put (PE) | Strike − Spot, અથવા નેગેટિવ હોય તો 0 | Spot strike થી નીચે હોય |
એટલે NIFTY 25,000 પર હોય ત્યારે:
- 24,800 call માં ₹200 નું intrinsic value છે (25,000 − 24,800).
- 25,200 call માં કંઈ નથી: તે out of the money છે.
- 25,200 put માં ₹200 નું intrinsic value છે (25,200 − 25,000).
Time value (extrinsic value)
Premium નો બાકીનો ભાગ time value છે:
Expiry પહેલાં ઓપ્શનની કિંમત વધી શકે, એ શક્યતા માટે ખરીદનાર જે ચૂકવે છે તે આ છે. તે કેટલો સમય બાકી છે, underlying કેટલું volatile રહેવાની ધારણા છે, અને થોડા અંશે વ્યાજ દર પર આધાર રાખે છે. Expiry પર time value શૂન્ય હોય છે અને premium intrinsic value જેટલું જ હોય છે.
ઓપ્શન premium સ્ટેપ બાય સ્ટેપ કેવી રીતે ગણવું
- Moneyness શોધો. Strike ને હાલના spot સાથે સરખાવો (index ઓપ્શન માટે ટ્રેડર્સ ઘણીવાર futures ભાવ સાથે પણ સરખાવે છે).
- Intrinsic value ગણો. Call: spot − strike. Put: strike − spot. જવાબ નેગેટિવ આવે તો intrinsic value 0 છે.
- Option chain માંથી બજારનું premium વાંચો.
- બાદબાકી કરીને time value મેળવો. Time value = premium − intrinsic value.
- Lot size થી ગુણો જેથી એક lot દીઠ કેટલા પૈસા લાગે છે તે દેખાય.
નીચેનો ચાર્ટ બતાવે છે કે અલગ અલગ strike પર આ વહેંચણી કેવી રીતે બદલાય છે. Deep in-the-money call માં મોટાભાગે intrinsic value હોય છે. At-the-money call માં સૌથી વધુ time value હોય છે. ખૂબ દૂરના out-of-the-money call સસ્તા હોય છે, અને તેમનો આખો ભાવ time value જ છે.
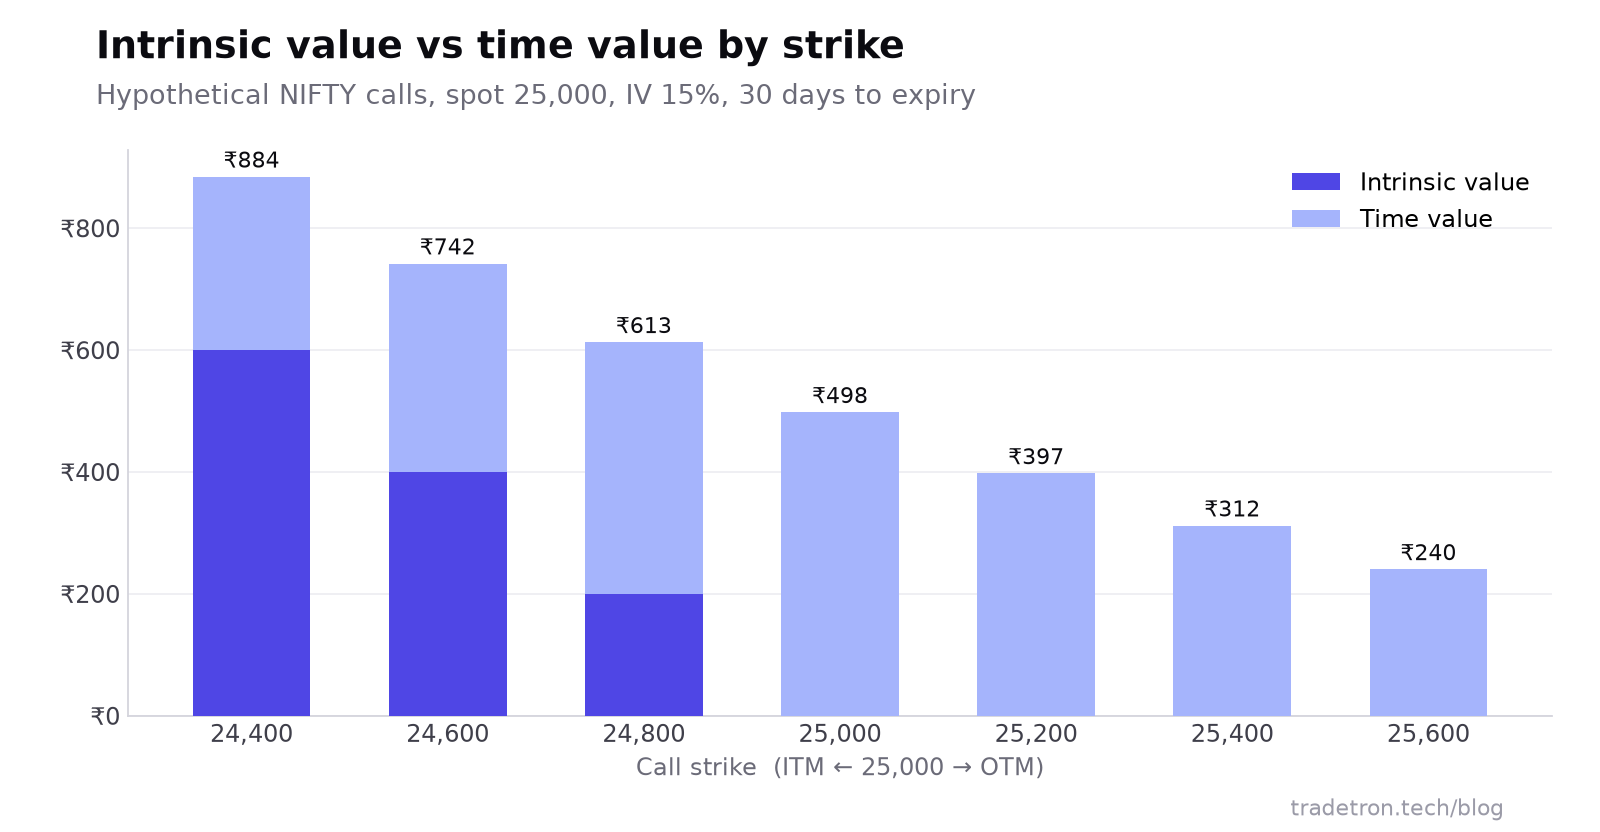 અલગ અલગ strike પર NIFTY call નું intrinsic અને time value (મોડેલ ભાવ, કાલ્પનિક ઇનપુટ)
ઓપ્શન premium ને હલાવતા પાંચ પરિબળો
| પરિબળ | Call premium પર અસર | Put premium પર અસર |
|---|---|---|
| Underlying નો ભાવ વધે | વધે | ઘટે |
| Expiry માં વધુ સમય | વધે | વધે |
| વધુ implied volatility | વધે | વધે |
| વધુ વ્યાજ દર | થોડું વધે | થોડું ઘટે |
| Expiry પહેલાં dividend અપેક્ષિત (શેર) | ઘટે | વધે |
1. Underlying નો ભાવ અને strike
આ intrinsic value નક્કી કરે છે. Underlying સાથે premium કેટલી ઝડપથી બદલાય છે તે delta થી મપાય છે: at-the-money ઓપ્શનનો delta લગભગ 0.5 હોય છે, એટલે underlying માં દર ₹1 ની હલચલ પર તે લગભગ ₹0.50 હલે છે.
2. Expiry સુધીનો સમય
વધુ સમય એટલે મોટી હલચલની વધુ તક, એટલે લાંબી મુદતના ઓપ્શન મોંઘા હોય છે. Expiry નજીક આવે તેમ time value ઘટે છે, અને છેલ્લે છેલ્લે તે વધુ ઝડપથી ઘટે છે. આને theta, અથવા time decay કહે છે.
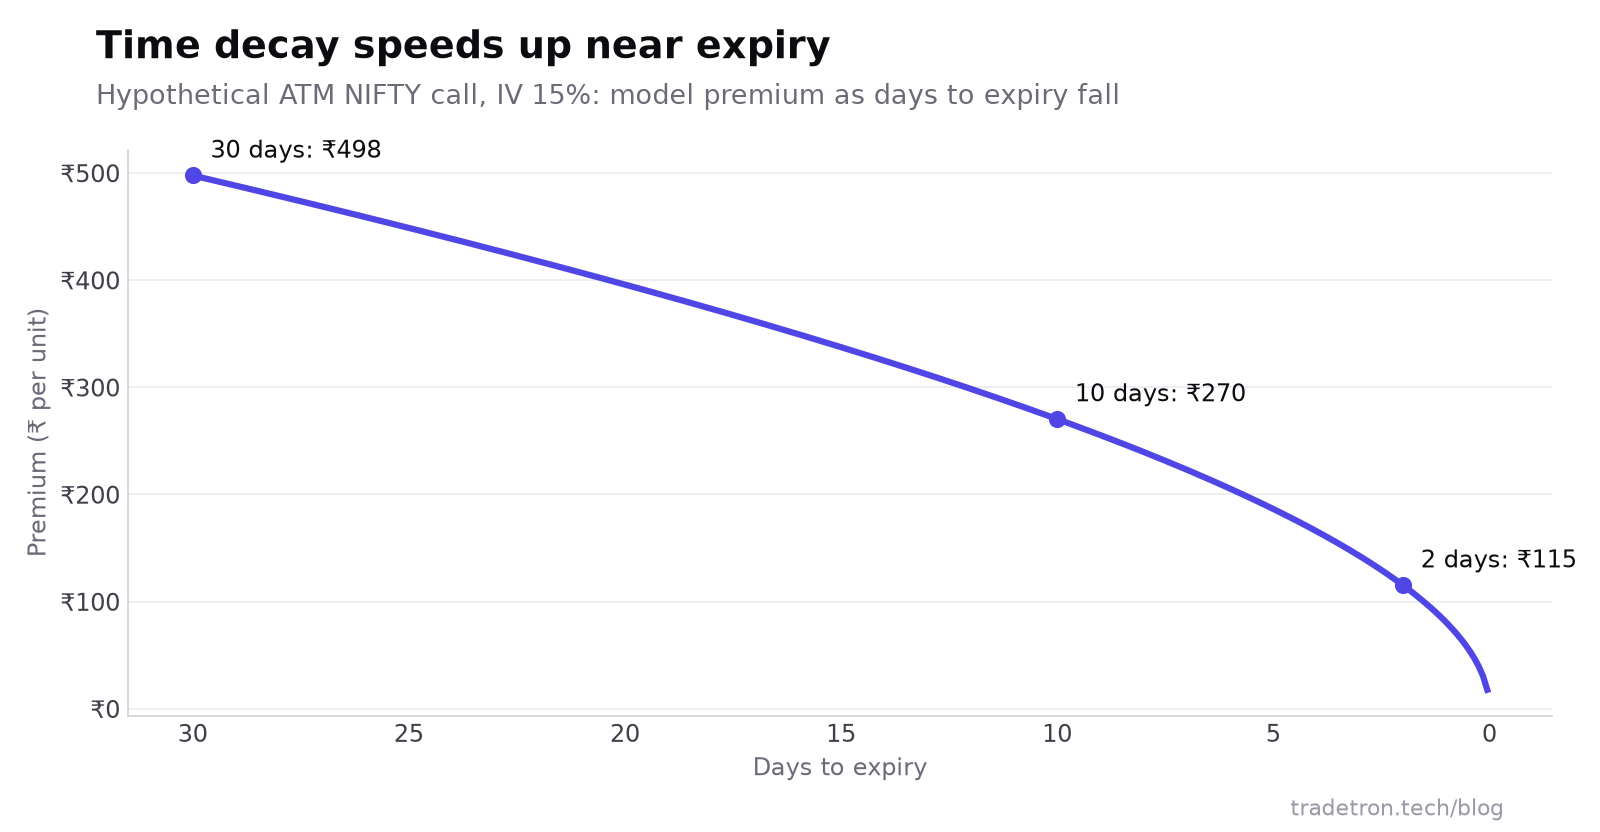 At-the-money ઓપ્શનનો time decay: શરૂઆતમાં ધીમો, expiry નજીક ઝડપી (મોડેલ ભાવ)
3. Implied volatility
Implied volatility (IV) એ underlying કેટલું હલશે તેનો બજારનો અંદાજ છે. વધુ IV એટલે call અને put બંનેનું premium વધુ. IV પ્રત્યેની સંવેદનશીલતાને vega કહે છે. IV ઘણીવાર ઇવેન્ટ (પરિણામ, બજેટ, પોલિસી મીટિંગ) પહેલાં વધે છે અને તરત પછી ઘટે છે, જેનાથી underlying ખરીદનારની ધારણા મુજબ હલે તો પણ premium ઘટી શકે છે. વધુ વાંચો ઓપ્શન ટ્રેડિંગ માટેના શ્રેષ્ઠ indicators માં.
4. વ્યાજ દર
વધુ વ્યાજ દર call ને થોડા મોંઘા અને put ને થોડા સસ્તા બનાવે છે, કારણ કે underlying ને બદલે call ખરીદવામાં ઓછા પૈસા રોકાય છે. ટૂંકી મુદતના ઓપ્શન પર આની અસર નાની છે. આને rho કહે છે.
5. Dividend
શેરના ઓપ્શનમાં, અપેક્ષિત dividend ex-date પર શેરનો ભાવ ઘટાડે છે, એટલે તે call premium ઘટાડે છે અને put premium વધારે છે. Index ઓપ્શનને આની અસર ફક્ત index ના શેરો દ્વારા જ થાય છે.
Black-Scholes થી સૈદ્ધાંતિક premium ગણવું
Intrinsic + time value ની રીત તમને દેખાતા premium ને ભાગમાં વહેંચે છે. Premium કેટલું હોવું જોઈએ તેનો અંદાજ લગાવવા ટ્રેડર્સ pricing મોડેલ વાપરે છે. સૌથી જાણીતું મોડેલ Black-Scholes છે, જે European ઓપ્શન માટે બન્યું છે, અને NSE પરના ઓપ્શન આ જ પ્રકારના છે.
તેને પાંચ ઇનપુટ જોઈએ:
| ઇનપુટ | ચિહ્ન | ઉદાહરણ |
|---|---|---|
| Spot ભાવ | S | 25,000 |
| Strike ભાવ | K | 25,000 |
| Expiry સુધીનો સમય (વર્ષમાં) | T | 30/365 = 0.0822 |
| વ્યાજ દર (સરકારી બોન્ડ yield) | r | 6.5% (ધારેલું) |
| Volatility | σ | 15% |
Call ની ફોર્મ્યુલા:
C = S × N(d1) − K × e^(−rT) × N(d2)
જ્યાં d1 = [ln(S/K) + (r + σ²/2) × T] ÷ (σ × √T), d2 = d1 − σ × √T, અને N( ) એ standard normal cumulative distribution છે (Excel માં NORM.S.DIST).
વ્યવહારમાં તમે આ હાથે નથી ગણતા: option chain ટૂલ્સ અને કેલ્ક્યુલેટર તે કરી આપે છે. મહત્વનું છે તેને ઊલટું વાંચવું. તમારા volatility અંદાજ પર બજાર ભાવ મોડેલ ભાવ કરતાં વધુ હોય, તો બજાર તમારા કરતાં વધુ હલચલની ગણતરી કરે છે. બજારમાંથી નીકળતો આ આંકડો જ option chain પર દેખાતો IV છે.
તમારા ટ્રેડ માટે premium ની ગણતરી કેમ મહત્વની છે
- ખરીદનાર ને જરૂર છે કે underlying એટલું દૂર અને એટલું ઝડપથી હલે કે ચૂકવેલું time value વસૂલ થાય. ઉપરના call ઉદાહરણમાં, ફક્ત break even થવા માટે NIFTY ને expiry સુધીમાં 25,413 (24,800 + 613) થી ઉપર જવું પડે.
- વેચનાર ને time value ના પૈસા મળે છે. Premium માં કેટલો ભાગ time value છે તે જાણવાથી ખબર પડે કે કંઈ ન થાય તો તમે કેટલું કમાઈ શકો, અને કંઈક થાય તો પોઝિશન કેટલું ગુમાવી શકે.
- Spread અને hedge નો ભાવ premium ના તફાવત પરથી નક્કી થાય છે, એટલે short straddle કે iron condor જેવી સ્ટ્રેટેજી ખરેખર time value અને IV કેવું વર્તન કરશે તેના પરનો દાવ છે.
વારંવાર પૂછાતા પ્રશ્નો
ઓપ્શનનું premium કેવી રીતે ગણાય?
Intrinsic value અને time value ઉમેરો. Intrinsic value call માટે spot ઓછા strike, અથવા put માટે strike ઓછા spot છે, ઓછામાં ઓછું શૂન્ય. Time value એટલે બજાર premium ઓછા intrinsic value. શરૂઆતથી યોગ્ય premium નો અંદાજ કાઢવા, Black-Scholes જેવું મોડેલ વાપરો.
ઓપ્શન premium ની ફોર્મ્યુલા શું છે?
ઓપ્શન premium = intrinsic value + time value. સૈદ્ધાંતિક ભાવ માટે, Black-Scholes ની call ફોર્મ્યુલા C = S × N(d1) − K × e^(−rT) × N(d2) છે, જેમાં spot ભાવ, strike, expiry સુધીનો સમય, વ્યાજ દર અને volatility વપરાય છે.
ભારતમાં કુલ ચૂકવાતું premium કેવી રીતે ગણાય?
બતાવેલા premium ને lot size અને lot ની સંખ્યાથી ગુણો. ₹120 ના premium પર એક NIFTY lot (65 યુનિટ) ₹7,800 માં પડે છે, brokerage, ટેક્સ અને એક્સચેન્જ ચાર્જ પહેલાં.
શું Black-Scholes વગર ઓપ્શન premium ગણી શકાય?
હા. કોઈપણ ટ્રેડ થતા premium ને સાદી બાદબાકીથી intrinsic અને time value માં વહેંચી શકાય છે. Black-Scholes (અથવા તેના જેવું મોડેલ) ફક્ત ત્યારે જ જોઈએ જ્યારે બજાર ભાવ જોતા પહેલાં premium કેટલું હોવું જોઈએ તેનો અંદાજ કાઢવો હોય.
ઓપ્શનમાં time decay શું છે?
Time decay (theta) એ expiry નજીક આવે તેમ ઓપ્શનના time value માં થતો રોજનો ઘટાડો છે. Expiry દૂર હોય ત્યારે તે ધીમો હોય છે અને છેલ્લા દિવસોમાં ઝડપી બને છે, એટલે જ underlying ન હલે તો પણ expiry નજીકના ઓપ્શન ઝડપથી કિંમત ગુમાવી શકે છે.
શું એક જ strike પર call premium અને put premium સરખું હોય છે?
ના. એક જ strike અને expiry હોય તો પણ call અને put નું premium સામાન્ય રીતે અલગ હોય છે, કારણ કે તેમના intrinsic value અલગ હોય છે, વ્યાજ દર તેમને ઊલટી દિશામાં અસર કરે છે, અને implied volatility ઘણીવાર strike પ્રમાણે અલગ હોય છે. Put-call parity આ બે ભાવને જોડે છે.
બજાર મારી તરફેણમાં હલે તો પણ premium કેમ ઘટે છે?
સામાન્ય રીતે time decay, implied volatility માં ઘટાડો, અથવા બંનેને કારણે. હલચલ નાની હોય અને IV ઘટે (ઇવેન્ટ પછી સામાન્ય છે), તો time value નું નુકસાન intrinsic value ના ફાયદા કરતાં વધી શકે છે.