Option premium-ஐக் கணக்கிடுவது எப்படி: formula மற்றும் உதாரணங்கள்
இந்தக் கட்டுரை ஆங்கிலத்திலிருந்து மொழிபெயர்க்கப்பட்டது. மூலக் கட்டுரையை ஆங்கிலத்தில் படியுங்கள்
ஒரு option premium-ஐக் கணக்கிட, அதன் இரண்டு பகுதிகளைக் கூட்டுங்கள்: intrinsic value (option எவ்வளவு in the money-ல் இருக்கிறது) மற்றும் time value (expiry-க்கு முன் பெரிய நகர்வு வரும் வாய்ப்புக்காக வாங்குபவர் கொடுப்பது). Call-க்கு intrinsic value = spot கழித்தல் strike; put-க்கு strike கழித்தல் spot; இது ஒருபோதும் பூஜ்ஜியத்துக்குக் கீழே போகாது. Market விலை அதற்கு மேல் எவ்வளவு சேர்க்கிறதோ அதுதான் time value.
ஒரு option premium எப்படி intrinsic value, time value என்று பிரிகிறது, ஒரு NIFTY உதாரணத்துடன், 3 நிமிடத்தில். हिन्दी में देखें: Option premium कैसे calculate करें, 3 मिनट में
Option premium என்றால் என்ன?
Option premium என்பது ஒரு option contract-ன் விலை: expiry அன்றோ அதற்கு முன்போ underlying-ஐ strike விலையில் வாங்க அல்லது விற்க உரிமை (கட்டாயம் அல்ல) பெறுவதற்காக வாங்குபவர் கொடுப்பதும், விற்பவர் பெறுவதும் இதுதான்.
Premium-கள் underlying-ன் ஒரு யூனிட்டுக்கு என்று quote செய்யப்படுகின்றன. உண்மையில் கைமாறும் பணத்தைக் கண்டுபிடிக்க, lot size-ஆல் பெருக்குங்கள்.
- ₹120 ஒரு NIFTY option-ன் quote செய்யப்பட்ட premium (உதாரணம்)
- 65 NIFTY lot size
- ₹7,800 வாங்குபவருக்கு ஒரு lot-ன் செலவு (₹120 × 65)
வாங்குபவரின் அதிகபட்ச நஷ்டம் அந்த premium தான். Option மதிப்பில்லாமல் expire ஆனால் விற்பவர் அதை வைத்துக்கொள்கிறார், ஆனால் தனக்கு எதிராக ஒரு பெரிய நகர்வு வரும் ரிஸ்க்கை அவர் ஏற்றுக்கொள்கிறார்.
Formula: intrinsic value + time value
Intrinsic value
Option இப்போதே expire ஆனால் அதன் மதிப்பு என்னவோ, அதுதான் intrinsic value.
| Option | Intrinsic value | எப்போது in the money |
|---|---|---|
| Call (CE) | Spot − Strike, negative ஆனால் 0 | Spot, strike-க்கு மேலே இருக்கும்போது |
| Put (PE) | Strike − Spot, negative ஆனால் 0 | Spot, strike-க்குக் கீழே இருக்கும்போது |
ஆக NIFTY 25,000-ல் இருக்கும்போது:
- 24,800 call-க்கு ₹200 intrinsic value இருக்கிறது (25,000 − 24,800).
- 25,200 call-க்கு எதுவும் இல்லை: அது out of the money.
- 25,200 put-க்கு ₹200 intrinsic value இருக்கிறது (25,200 − 25,000).
Time value (extrinsic value)
Premium-ல் மீதமுள்ளதுதான் time value:
Expiry-க்கு முன் option-ன் மதிப்பு கூடும் வாய்ப்புக்காக வாங்குபவர் கொடுப்பது இது. இது எவ்வளவு நேரம் மீதமுள்ளது, underlying எவ்வளவு volatile-ஆக இருக்கும் என்று எதிர்பார்க்கப்படுகிறது, கொஞ்சம் வட்டி விகிதங்கள் ஆகியவற்றைப் பொறுத்தது. Expiry அன்று time value பூஜ்ஜியம், premium-ம் intrinsic value-ம் சமம்.
Option premium-ஐப் படிப்படியாகக் கணக்கிடுவது எப்படி
- Moneyness-ஐக் கண்டுபிடியுங்கள். Strike-ஐ தற்போதைய spot-உடன் ஒப்பிடுங்கள் (index options-க்கு, traders பெரும்பாலும் futures விலையுடனும் ஒப்பிடுவார்கள்).
- Intrinsic value-ஐக் கணக்கிடுங்கள். Call: spot − strike. Put: strike − spot. விடை negative என்றால், intrinsic value 0.
- Option chain-ல் market premium-ஐப் பாருங்கள்.
- கழித்து time value-ஐப் பெறுங்கள். Time value = premium − intrinsic value.
- Lot size-ஆல் பெருக்குங்கள், ஒரு lot-க்கு எவ்வளவு பணம் என்று தெரியும்.
கீழே உள்ள chart, strikes முழுவதும் இந்தப் பிரிவு எப்படி மாறுகிறது என்று காட்டுகிறது. Deep in-the-money calls பெரும்பாலும் intrinsic value. At-the-money calls-ல் தான் அதிக time value இருக்கும். வெகு தொலைவில் உள்ள out-of-the-money calls மலிவானவை, அவற்றின் முழு விலையும் time value தான்.
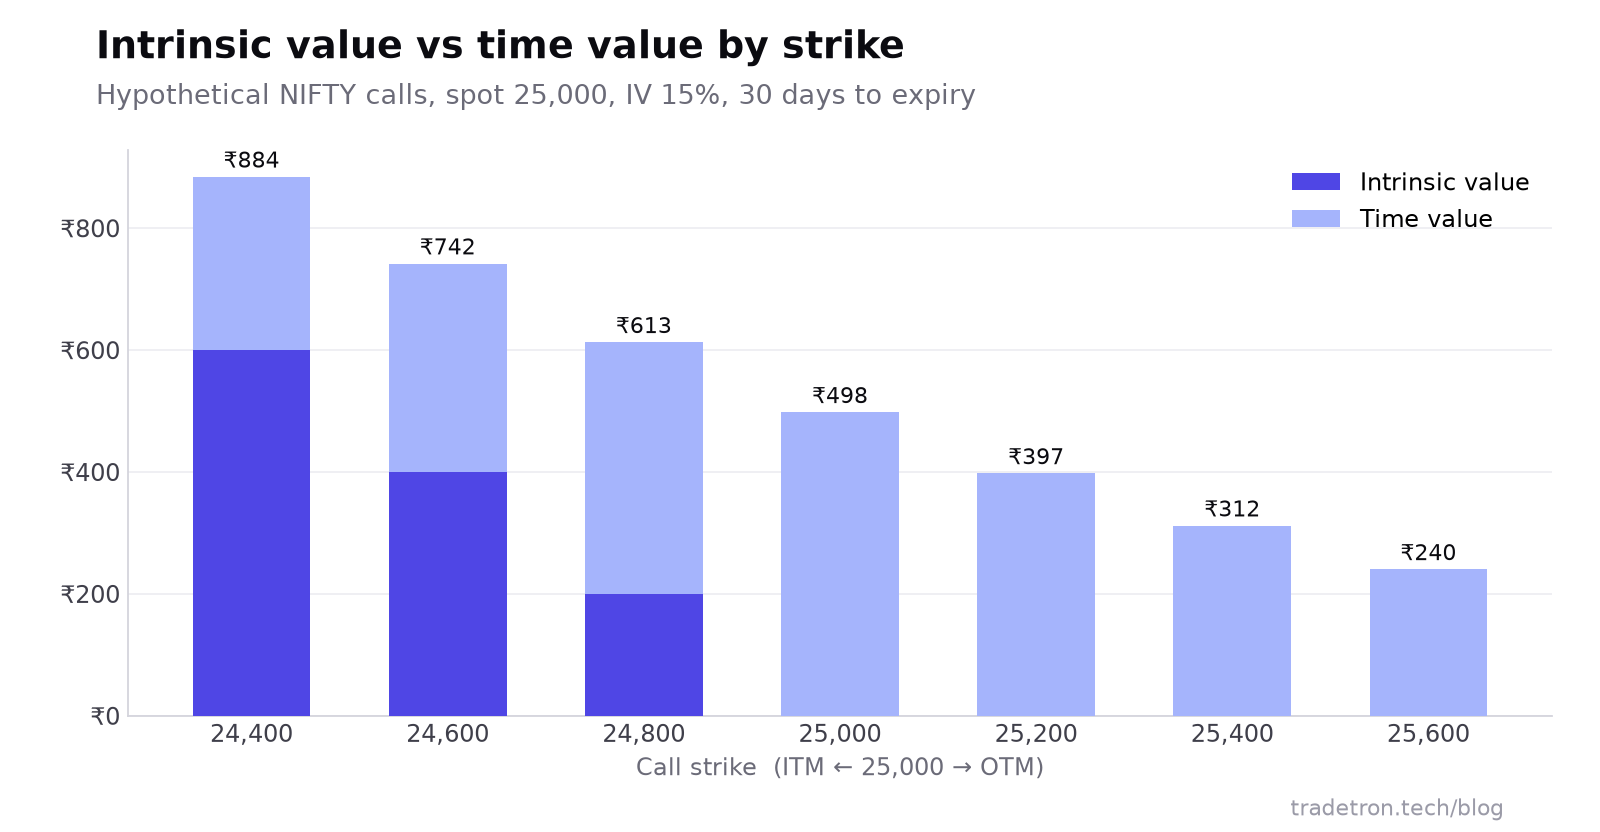 வெவ்வேறு strike-களில் NIFTY calls-ன் intrinsic மற்றும் time value (model விலைகள், கற்பனையான inputs)
Option premium-ஐ நகர்த்தும் ஐந்து காரணிகள்
| காரணி | Call premium-ல் விளைவு | Put premium-ல் விளைவு |
|---|---|---|
| Underlying விலை உயர்ந்தால் | ஏறும் | இறங்கும் |
| Expiry-க்கு அதிக நேரம் | ஏறும் | ஏறும் |
| அதிக implied volatility | ஏறும் | ஏறும் |
| அதிக வட்டி விகிதங்கள் | கொஞ்சம் ஏறும் | கொஞ்சம் இறங்கும் |
| Expiry-க்கு முன் dividend எதிர்பார்ப்பு (stocks) | இறங்கும் | ஏறும் |
1. Underlying விலையும் strike-ம்
இதுதான் intrinsic value-ஐத் தீர்மானிக்கிறது. Underlying-உடன் premium எவ்வளவு வேகமாக மாறுகிறது என்பதை delta அளக்கிறது: ஒரு at-the-money option-ன் delta சுமார் 0.5, ஆகவே underlying-ல் ஒவ்வொரு ₹1 நகர்வுக்கும் அது ஏறக்குறைய ₹0.50 நகரும்.
2. Expiry வரையிலான நேரம்
அதிக நேரம் என்றால் பெரிய நகர்வுக்கு அதிக வாய்ப்பு, ஆகவே நீண்ட கால options விலை அதிகம். Expiry நெருங்கும்போது time value குறைகிறது, கடைசியில் இன்னும் வேகமாகக் குறைகிறது. இதுதான் theta, அதாவது time decay.
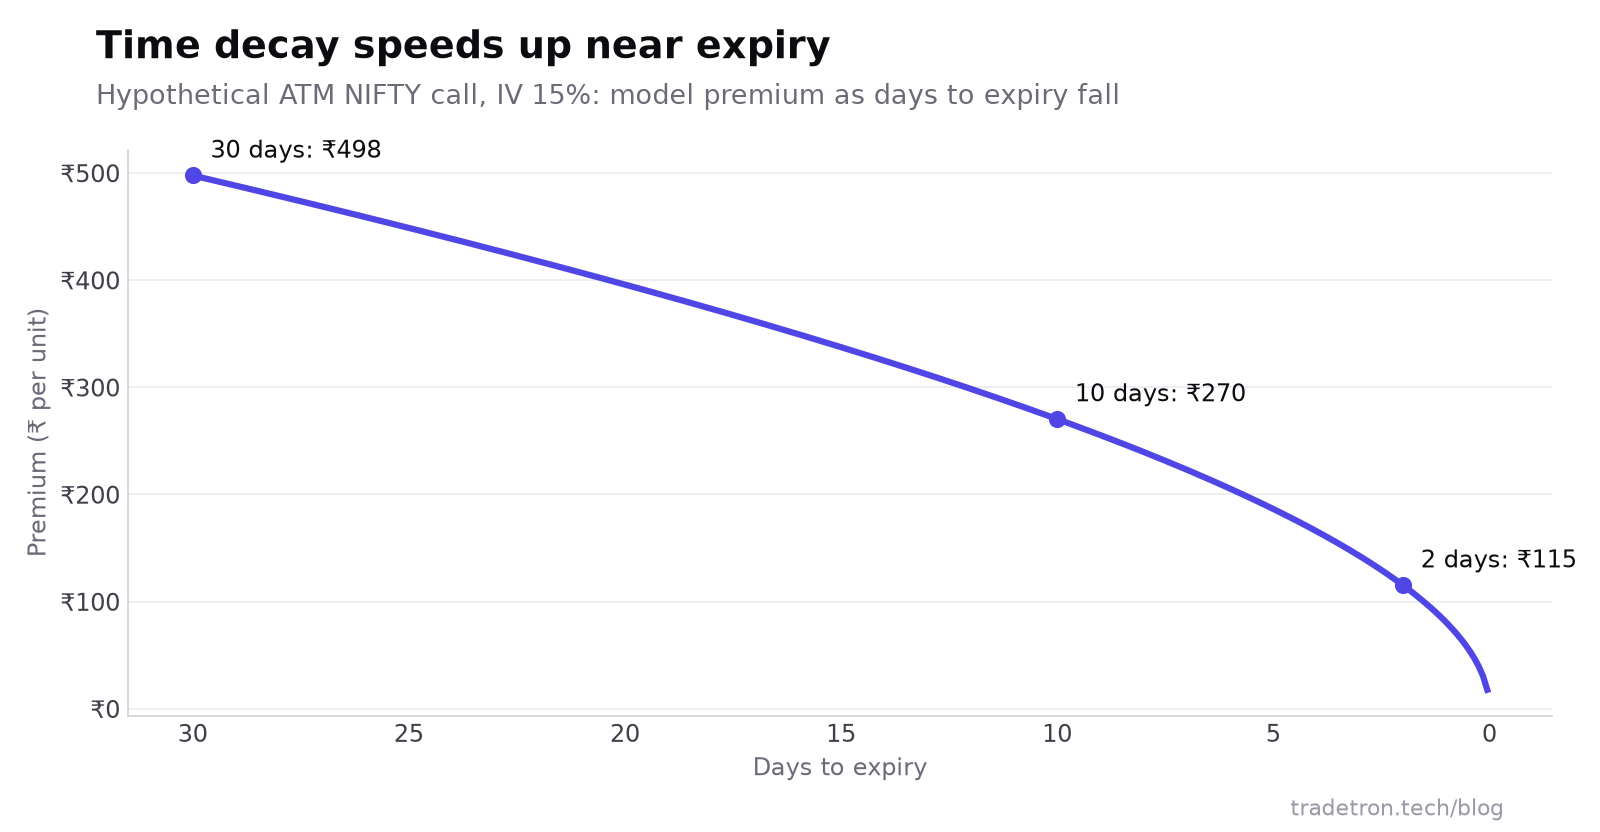 At-the-money option-ன் time decay: ஆரம்பத்தில் மெதுவாக, expiry அருகில் வேகமாக (model விலைகள்)
3. Implied volatility
Implied volatility (IV) என்பது underlying எவ்வளவு நகரும் என்ற market-ன் மதிப்பீடு. அதிக IV என்றால் calls, puts இரண்டுக்கும் அதிக premium. IV-க்கான உணர்திறன் vega. நிகழ்வுகளுக்கு முன் (results, budget, policy கூட்டங்கள்) IV பெரும்பாலும் உயரும், உடனே பிறகு இறங்கும்; இதனால் வாங்குபவர் எதிர்பார்த்த திசையில் underlying நகர்ந்தாலும் premium சுருங்கலாம். மேலும் படிக்க: options trading-க்கான சிறந்த indicators.
4. வட்டி விகிதங்கள்
அதிக வட்டி விகிதங்கள் calls-ஐக் கொஞ்சம் விலை உயர்ந்ததாகவும் puts-ஐக் கொஞ்சம் மலிவாகவும் ஆக்குகின்றன, ஏனென்றால் underlying-ஐ வாங்குவதற்குப் பதில் call வாங்கினால் குறைவான பணமே முடங்குகிறது. குறுகிய கால options-க்கு இந்த விளைவு சிறியது. இதுதான் rho.
5. Dividends
Stock options-ல், எதிர்பார்க்கப்படும் dividend, ex-date அன்று stock விலையைக் குறைக்கிறது; ஆகவே call premium-களைக் குறைத்து put premium-களைக் கூட்டுகிறது. Index options-க்கு இது index-ல் உள்ள stocks வழியாக மட்டுமே பாதிக்கிறது.
Black-Scholes மூலம் theoretical premium-ஐக் கணக்கிடுவது
Intrinsic + time value முறை, நீங்கள் ஏற்கனவே பார்க்கும் ஒரு premium-ஐப் பிரிக்கிறது. ஒரு premium எவ்வளவு இருக்க வேண்டும் என்று மதிப்பிட, traders ஒரு pricing model-ஐப் பயன்படுத்துகிறார்கள். மிகப் பிரபலமானது Black-Scholes, இது European options-க்காக உருவாக்கப்பட்டது; NSE-ல் options இந்த style தான்.
இதற்கு ஐந்து inputs தேவை:
| Input | Symbol | உதாரணம் |
|---|---|---|
| Spot விலை | S | 25,000 |
| Strike விலை | K | 25,000 |
| Expiry வரையிலான நேரம் (ஆண்டுகளில்) | T | 30/365 = 0.0822 |
| வட்டி விகிதம் (government bond yield) | r | 6.5% (அனுமானம்) |
| Volatility | σ | 15% |
Call formula:
C = S × N(d1) − K × e^(−rT) × N(d2)
இங்கு d1 = [ln(S/K) + (r + σ²/2) × T] ÷ (σ × √T), d2 = d1 − σ × √T, N( ) என்பது standard normal cumulative distribution (Excel-ல் NORM.S.DIST).
நடைமுறையில் இதை நீங்கள் கையால் கணக்கிட மாட்டீர்கள்: option chain tools-ம் calculators-ம் அதைச் செய்துவிடும். முக்கியமானது இதைப் பின்னோக்கிப் படிப்பது. உங்கள் volatility மதிப்பீட்டில் model விலையை விட market விலை அதிகமாக இருந்தால், நீங்கள் நினைப்பதை விட அதிக நகர்வை market எதிர்பார்க்கிறது. Market சொல்லும் அந்த எண்தான் option chain-ல் நீங்கள் பார்க்கும் IV.
உங்கள் trades-க்கு premium கணக்கீடு ஏன் முக்கியம்
- வாங்குபவர்களுக்கு, தாங்கள் கொடுத்த time value-ஐத் தாண்டும் அளவுக்கு underlying போதுமான தூரம், போதுமான வேகத்தில் நகர வேண்டும். மேலே உள்ள call உதாரணத்தில், breakeven ஆகவே expiry-க்குள் NIFTY 25,413-க்கு (24,800 + 613) மேலே போக வேண்டும்.
- விற்பவர்களுக்கு time value-க்காகப் பணம் கிடைக்கிறது. Premium-ல் எவ்வளவு time value என்று தெரிந்தால், எதுவும் நடக்காவிட்டால் எவ்வளவு சம்பாதிக்கலாம், ஏதாவது நடந்தால் position எவ்வளவு இழக்கலாம் என்று தெரியும்.
- Spreads மற்றும் hedges premium-களுக்கு இடையிலான வித்தியாசத்தை வைத்து விலை நிர்ணயிக்கப்படுகின்றன; ஆகவே ஒரு short straddle அல்லது ஒரு iron condor போன்ற strategy உண்மையில் time value-ம் IV-ம் எப்படி நடந்துகொள்ளும் என்பதன் மீதான பந்தயம் தான்.
அடிக்கடி கேட்கப்படும் கேள்விகள்
ஒரு option-ன் premium-ஐ எப்படிக் கணக்கிடுவது?
Intrinsic value-ஐயும் time value-ஐயும் கூட்டுங்கள். Intrinsic value என்பது call-க்கு spot கழித்தல் strike, put-க்கு strike கழித்தல் spot, குறைந்தபட்சம் பூஜ்ஜியம். Time value என்பது market premium கழித்தல் intrinsic value. ஒரு நியாயமான premium-ஐ ஆரம்பத்திலிருந்து மதிப்பிட, Black-Scholes போன்ற model-ஐப் பயன்படுத்துங்கள்.
Option premium-க்கான formula என்ன?
Option premium = intrinsic value + time value. ஒரு theoretical விலைக்கு, Black-Scholes call formula C = S × N(d1) − K × e^(−rT) × N(d2); இதில் spot விலை, strike, expiry வரையிலான நேரம், வட்டி விகிதம், volatility ஆகியவை பயன்படுகின்றன.
இந்தியாவில் செலுத்தும் மொத்த premium எப்படிக் கணக்கிடப்படுகிறது?
Quote செய்யப்பட்ட premium-ஐ lot size-ஆலும் lots எண்ணிக்கையாலும் பெருக்குங்கள். ₹120 premium-ல் ஒரு NIFTY lot (65 யூனிட்கள்) ₹7,800 ஆகும், brokerage, வரிகள், exchange கட்டணங்கள் தனி.
Black-Scholes இல்லாமல் option premium-ஐக் கணக்கிட முடியுமா?
முடியும். Trade ஆகும் எந்த premium-ஐயும் ஒரு எளிய கழித்தல் மூலம் intrinsic, time value என்று பிரிக்கலாம். Market விலையைப் பார்ப்பதற்கு முன் ஒரு premium எவ்வளவு இருக்க வேண்டும் என்று மதிப்பிட மட்டுமே Black-Scholes (அல்லது அது போன்ற model) தேவை.
Options-ல் time decay என்றால் என்ன?
Time decay (theta) என்பது expiry நெருங்கும்போது ஒரு option-ன் time value தினமும் குறைவது. Expiry தொலைவில் இருக்கும்போது இது மெதுவாக இருக்கும், கடைசி நாட்களில் வேகமெடுக்கும்; அதனால்தான் underlying நகராவிட்டாலும் expiry அருகில் உள்ள options சீக்கிரம் மதிப்பை இழக்கலாம்.
ஒரே strike-ல் call premium-ம் put premium-ம் ஒன்றா?
இல்லை. ஒரே strike, ஒரே expiry இருந்தாலும், calls-க்கும் puts-க்கும் பொதுவாக வெவ்வேறு premium-கள் இருக்கும்; ஏனென்றால் அவற்றின் intrinsic values வேறுபடுகின்றன, வட்டி விகிதங்கள் அவற்றை எதிர் திசைகளில் பாதிக்கின்றன, implied volatility-ம் strikes இடையே பெரும்பாலும் வேறுபடுகிறது. Put-call parity இந்த இரண்டு விலைகளையும் இணைக்கிறது.
Market எனக்குச் சாதகமாக நகர்ந்தாலும் premium ஏன் இறங்குகிறது?
பொதுவாக time decay, implied volatility குறைவு, அல்லது இரண்டும் காரணம். நகர்வு சிறியதாக இருந்து IV-ம் இறங்கினால் (ஒரு நிகழ்வுக்குப் பிறகு இது சாதாரணம்), time value-ல் ஏற்படும் இழப்பு intrinsic value-ல் கிடைக்கும் லாபத்தை விட அதிகமாக இருக்கலாம்.