Option Premium कसे काढायचे: सूत्र आणि उदाहरणे
हा लेख इंग्रजीतून अनुवादित केला आहे. मूळ लेख इंग्रजीत वाचा
Option premium काढण्यासाठी त्याचे दोन भाग एकत्र करा: intrinsic value (option किती in the money आहे) आणि time value (expiry आधी मोठी हालचाल होण्याच्या शक्यतेसाठी buyer जे पैसे देतो). Call साठी intrinsic value म्हणजे spot वजा strike; put साठी strike वजा spot; ती कधीही शून्याच्या खाली जात नाही. Market price त्यावर जे जास्तीचे जोडते ते time value असते.
Option premium चे intrinsic value आणि time value मध्ये कसे विभाजन होते, NIFTY च्या उदाहरणासह, 3 मिनिटांत. हिन्दी में देखें: Option premium कैसे calculate करें, 3 मिनट में
Option premium म्हणजे काय?
Option premium म्हणजे option contract ची किंमत: expiry पर्यंत किंवा expiry दिवशी strike price ला underlying खरेदी किंवा विक्री करण्याच्या हक्कासाठी (बंधन नाही) buyer जे पैसे देतो आणि seller ला जे मिळतात.
Premium हे underlying च्या प्रत्येक unit साठी quote केले जाते. प्रत्यक्षात किती पैसे हातातून जातात ते पाहण्यासाठी त्याला lot size ने गुणा.
- ₹120 NIFTY option चे quote केलेले premium (उदाहरण)
- 65 NIFTY lot size
- ₹7,800 buyer ला एक lot साठी लागणारे पैसे (₹120 × 65)
Buyer चा जास्तीत जास्त तोटा हे premium इतकाच असतो. Option worthless होऊन expire झाला तर seller ते premium ठेवतो, पण त्याच्या विरोधात मोठी हालचाल होण्याचा risk तो घेतो.
सूत्र: intrinsic value + time value
Intrinsic value
Option आत्ताच expire झाला तर त्याची जी किंमत असेल ती intrinsic value.
| Option | Intrinsic value | In the money केव्हा |
|---|---|---|
| Call (CE) | Spot − Strike, negative आल्यास 0 | Spot strike च्या वर असताना |
| Put (PE) | Strike − Spot, negative आल्यास 0 | Spot strike च्या खाली असताना |
म्हणजे NIFTY 25,000 वर असताना:
- 24,800 call ची intrinsic value ₹200 आहे (25,000 − 24,800).
- 25,200 call ची intrinsic value शून्य आहे: तो out of the money आहे.
- 25,200 put ची intrinsic value ₹200 आहे (25,200 − 25,000).
Time value (extrinsic value)
Premium चा उरलेला भाग म्हणजे time value:
Expiry आधी option ची किंमत वाढू शकेल या शक्यतेसाठी buyer हे पैसे देतो. ते किती वेळ उरला आहे, underlying किती हलेल अशी अपेक्षा आहे, आणि थोड्या प्रमाणात व्याजदर यावर अवलंबून असते. Expiry ला time value शून्य होते आणि premium intrinsic value इतकेच राहते.
Option premium टप्प्याटप्प्याने कसे काढायचे
- Moneyness शोधा. Strike ची तुलना सध्याच्या spot शी करा (index options साठी traders अनेकदा futures price शीही तुलना करतात).
- Intrinsic value काढा. Call: spot − strike. Put: strike − spot. उत्तर negative आले तर intrinsic value 0.
- Option chain मधून market premium वाचा.
- वजाबाकी करून time value काढा. Time value = premium − intrinsic value.
- Lot size ने गुणा म्हणजे प्रत्येक lot मध्ये किती पैसे गुंतले आहेत ते दिसेल.
खालचा chart दाखवतो की वेगवेगळ्या strikes वर हे विभाजन कसे बदलते. Deep in-the-money calls मध्ये बहुतेक intrinsic value असते. At-the-money calls मध्ये सर्वात जास्त time value असते. खूप out-of-the-money calls स्वस्त असतात, आणि त्यांची पूर्ण किंमत time value असते.
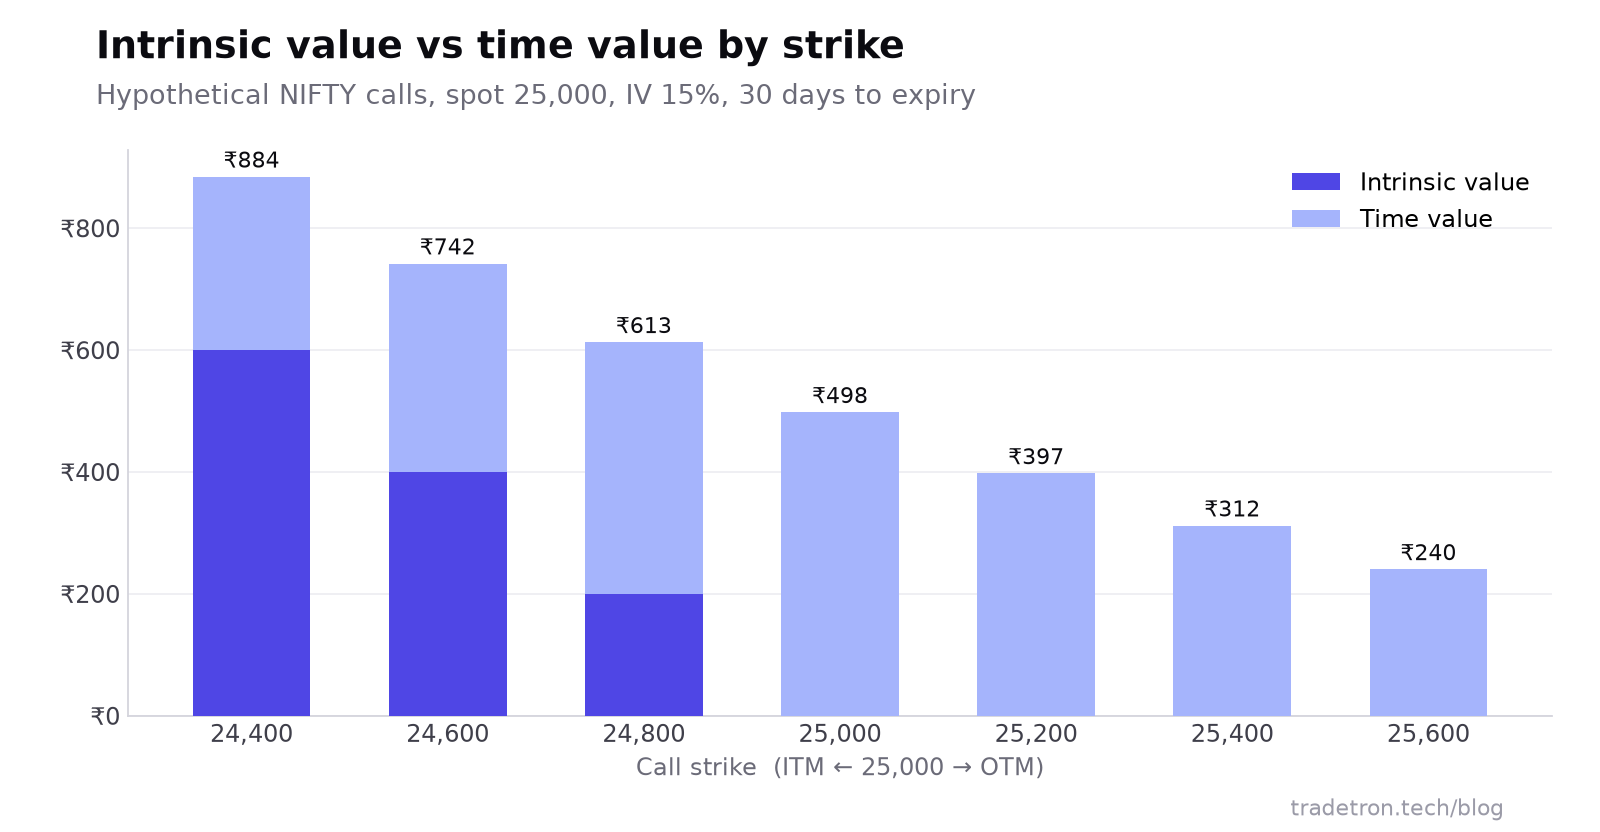 वेगवेगळ्या strikes वर NIFTY calls ची intrinsic आणि time value (model किंमती, काल्पनिक inputs)
Option premium हलवणारे पाच घटक
| घटक | Call premium वर परिणाम | Put premium वर परिणाम |
|---|---|---|
| Underlying ची किंमत वाढते | वाढते | घटते |
| Expiry ला जास्त वेळ | वाढते | वाढते |
| जास्त implied volatility | वाढते | वाढते |
| जास्त व्याजदर | थोडे वाढते | थोडे घटते |
| Expiry आधी dividend अपेक्षित (stocks) | घटते | वाढते |
1. Underlying ची किंमत आणि strike
यावरून intrinsic value ठरते. Underlying बरोबर premium किती वेगाने बदलते ते delta ने मोजले जाते: at-the-money option चा delta साधारण 0.5 असतो, म्हणजे underlying मध्ये प्रत्येक ₹1 हालचालीसाठी तो साधारण ₹0.50 हलतो.
2. Expiry पर्यंतचा वेळ
जास्त वेळ म्हणजे मोठ्या हालचालीची जास्त शक्यता, म्हणून लांबच्या expiry चे options महाग असतात. Expiry जवळ येईल तसे time value कमी होते, आणि शेवटच्या दिवसांत ते अधिक वेगाने कमी होते. यालाच theta, किंवा time decay म्हणतात.
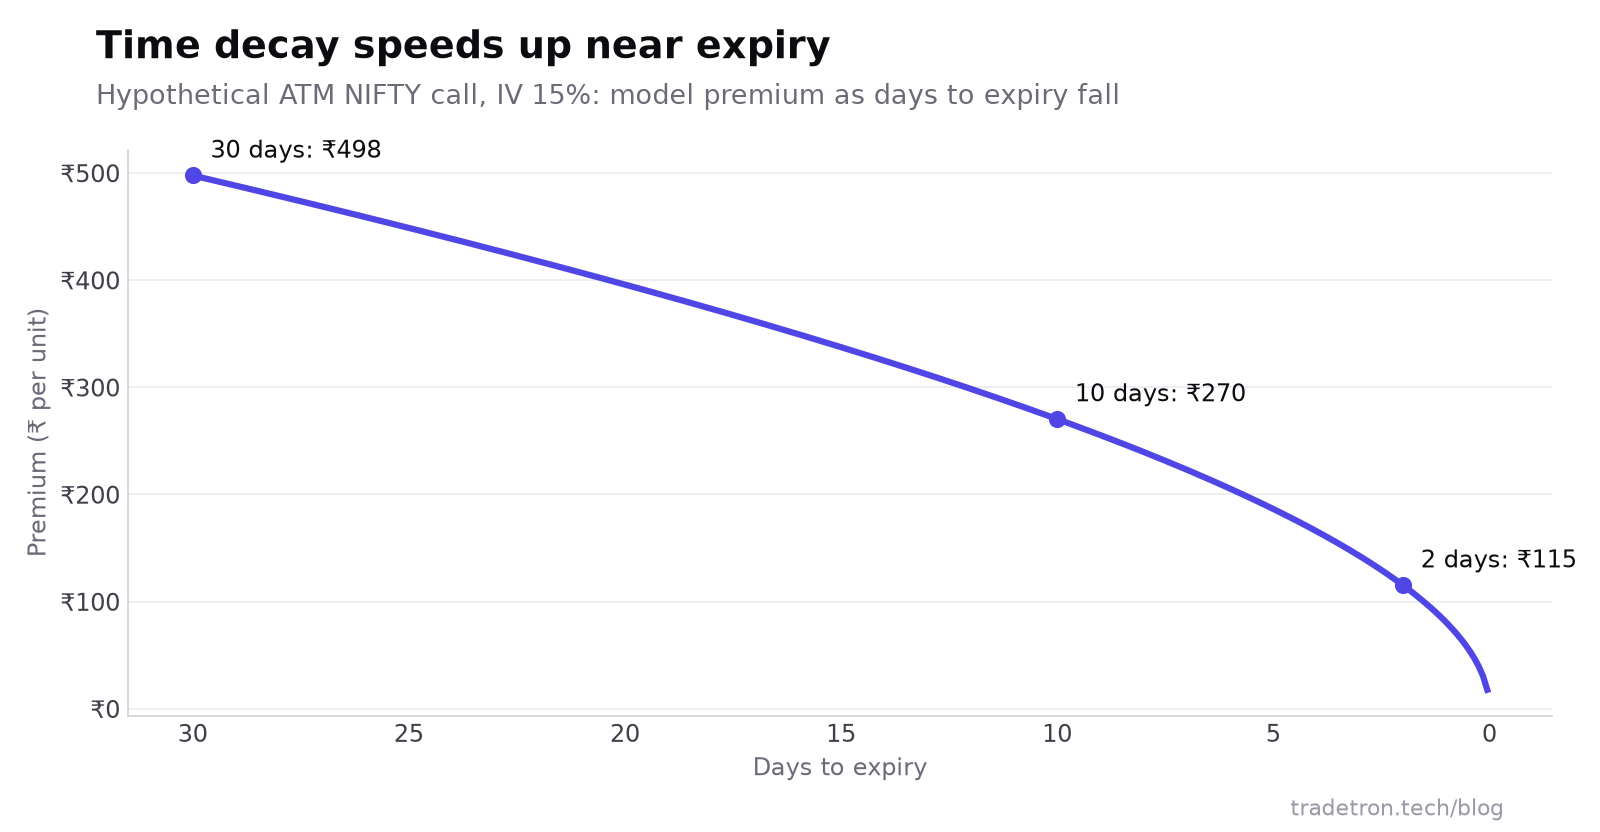 At-the-money option चा time decay: सुरुवातीला हळू, expiry जवळ वेगाने (model किंमती)
3. Implied volatility
Implied volatility (IV) म्हणजे underlying किती हलेल याचा market चा अंदाज. जास्त IV म्हणजे calls आणि puts दोघांचे premium जास्त. IV बद्दलची संवेदनशीलता म्हणजे vega. मोठ्या घटनांच्या आधी (results, budget, policy meetings) IV अनेकदा वाढते आणि लगेच नंतर घसरते, त्यामुळे underlying buyer ला अपेक्षित दिशेने हलला तरीही premium कमी होऊ शकते. Options trading साठी सर्वोत्तम indicators मध्ये अधिक वाचा.
4. व्याजदर
जास्त व्याजदरामुळे calls थोडे महाग आणि puts थोडे स्वस्त होतात, कारण underlying ऐवजी call घेतला तर कमी पैसे अडकतात. कमी मुदतीच्या options वर हा परिणाम छोटा असतो. याला rho म्हणतात.
5. Dividends
Stock options मध्ये, अपेक्षित dividend मुळे ex-date ला stock ची किंमत कमी होते, त्यामुळे call premiums कमी होतात आणि put premiums वाढतात. Index options वर याचा परिणाम फक्त index मधील stocks द्वारे होतो.
Black-Scholes ने सैद्धांतिक premium काढणे
Intrinsic + time value ही पद्धत तुम्हाला आधीच दिसणाऱ्या premium चे विभाजन करते. Premium किती असायला हवे याचा अंदाज काढण्यासाठी traders pricing model वापरतात. सर्वात प्रचलित model म्हणजे Black-Scholes, जो European options साठी बनवला आहे, आणि NSE वरील options याच प्रकारचे आहेत.
त्याला पाच inputs लागतात:
| Input | चिन्ह | उदाहरण |
|---|---|---|
| Spot price | S | 25,000 |
| Strike price | K | 25,000 |
| Expiry पर्यंतचा वेळ (वर्षांत) | T | 30/365 = 0.0822 |
| व्याजदर (सरकारी bond yield) | r | 6.5% (गृहीत) |
| Volatility | σ | 15% |
Call चे सूत्र:
C = S × N(d1) − K × e^(−rT) × N(d2)
इथे d1 = [ln(S/K) + (r + σ²/2) × T] ÷ (σ × √T), d2 = d1 − σ × √T, आणि N( ) हे standard normal cumulative distribution आहे (Excel मध्ये NORM.S.DIST).
प्रत्यक्षात हे हाताने करावे लागत नाही: option chain tools आणि calculators ते करतात. महत्त्वाचे आहे ते उलट्या दिशेने वाचणे. तुमच्या volatility अंदाजावर model price पेक्षा market price जास्त असेल, तर market तुमच्यापेक्षा जास्त हालचालीची अपेक्षा धरत आहे. Market ने गृहीत धरलेला तो आकडा म्हणजे option chain वर दिसणारी IV.
तुमच्या trades साठी premium काढणे का महत्त्वाचे आहे
- Buyers ना underlying पुरेसा दूर आणि पुरेसा वेगाने हलण्याची गरज असते, तरच त्यांनी भरलेले time value वसूल होते. वरच्या call उदाहरणात, फक्त break even होण्यासाठी NIFTY expiry पर्यंत 25,413 (24,800 + 613) च्या वर जायला हवा.
- Sellers ना time value साठी पैसे मिळतात. Premium मधील किती भाग time value आहे हे कळले की काहीच झाले नाही तर किती कमावता येईल, आणि काही घडले तर position वर किती तोटा होऊ शकतो, ते समजते.
- Spreads आणि hedges ची किंमत premiums मधील फरकावरून ठरते, त्यामुळे short straddle किंवा iron condor सारखी strategy खरं तर time value आणि IV कसे वागतील यावरचा bet असतो.
वारंवार विचारले जाणारे प्रश्न
Option चे premium कसे काढतात?
Intrinsic value आणि time value यांची बेरीज करा. Call साठी intrinsic value म्हणजे spot वजा strike, किंवा put साठी strike वजा spot, आणि ती किमान शून्य असते. Time value म्हणजे market premium वजा intrinsic value. सुरुवातीपासून योग्य premium चा अंदाज काढायचा असेल, तर Black-Scholes सारखे model वापरा.
Option premium चे सूत्र काय आहे?
Option premium = intrinsic value + time value. सैद्धांतिक किंमतीसाठी, Black-Scholes call सूत्र C = S × N(d1) − K × e^(−rT) × N(d2) आहे, ज्यात spot price, strike, expiry पर्यंतचा वेळ, व्याजदर आणि volatility वापरतात.
भारतात भरावे लागणारे एकूण premium कसे काढतात?
Quote केलेल्या premium ला lot size आणि lots च्या संख्येने गुणा. ₹120 premium वर एक NIFTY lot (65 units) ची किंमत ₹7,800 होते, brokerage, taxes आणि exchange charges वेगळे.
Black-Scholes शिवाय option premium काढता येते का?
हो. कोणत्याही traded premium चे intrinsic आणि time value मध्ये साध्या वजाबाकीने विभाजन करता येते. Market price दिसण्याआधीच premium किती असायला हवे याचा अंदाज काढायचा असेल, तेव्हाच Black-Scholes (किंवा तसेच दुसरे model) लागते.
Options मध्ये time decay म्हणजे काय?
Time decay (theta) म्हणजे expiry जवळ येताना option च्या time value मध्ये रोज होणारी घट. Expiry दूर असताना ती हळू असते आणि शेवटच्या दिवसांत वेगाने होते, म्हणूनच underlying हलला नाही तरीही near-expiry options ची किंमत लवकर कमी होऊ शकते.
एकाच strike वर call premium आणि put premium सारखेच असते का?
नाही. Strike आणि expiry सारखी असली तरी calls आणि puts चे premium सहसा वेगळे असते, कारण त्यांच्या intrinsic values वेगळ्या असतात, व्याजदराचा त्यांच्यावर उलट्या दिशेने परिणाम होतो, आणि implied volatility अनेकदा strikes नुसार बदलते. Put-call parity या दोन किंमतींना जोडते.
Market माझ्या बाजूने हलला तरी premium का कमी होते?
सहसा time decay मुळे, implied volatility घसरल्यामुळे, किंवा दोन्हीमुळे. हालचाल छोटी असेल आणि IV घसरली (एखाद्या घटनेनंतर हे सामान्य असते), तर time value मध्ये होणारी घट intrinsic value मधील वाढीपेक्षा जास्त असू शकते.