தர்மிக்கின் Intraday Strategy: Synthetic Futures மீது Short Strangle
இந்தக் கட்டுரை ஆங்கிலத்திலிருந்து மொழிபெயர்க்கப்பட்டது. மூலக் கட்டுரையை ஆங்கிலத்தில் படியுங்கள்
தர்மிக்கின் intraday strategy ஒவ்வொரு நாளும் முதல் out-of-the-money call-ஐயும் முதல் out-of-the-money put-ஐயும் sell செய்கிறது, ஒவ்வொரு leg-லும் 50% target மற்றும் 40% stop loss உடன். இதன் சிறப்பு "out of the money"-ஐ அது எப்படிக் கண்டுபிடிக்கிறது என்பதில் உள்ளது: strike-கள் spot index-லிருந்து அல்ல, synthetic futures price-லிருந்து (strike + call premium − put premium) அளவிடப்படுகின்றன.
Rule-கள்
தர்மிக் இதை ஒரு trading நிகழ்வில் ஒரு எளிய intraday option-selling setup ஆக முன்வைத்தார்:
ஒவ்வொரு leg-ம் தனியாக நிர்வகிக்கப்படுகிறது. Trending நாளில், பொதுவாக ஒரு leg அதன் stop-ஐ hit செய்யும், மற்றொன்று அதன் target-ஐ நோக்கி நகரும், நிகர result trend எவ்வளவு தூரம் ஓடுகிறது என்பதைப் பொறுத்தது. அமைதியான நாளில், இரண்டு leg-களும் அவற்றின் target-களை அடையலாம்.
- 50% target: premium பாதியாகிறது
- 40% stop loss: premium 40% உயர்கிறது
- 1st OTM strike-கள், synthetic futures-லிருந்து அளவிடப்படுகின்றன
Synthetic futures என்றால் என்ன?
ஒரே strike மற்றும் expiry-ல் உள்ள ஒரு call-ம் ஒரு put-ம் சேர்ந்து ஒரு futures contract போல நடந்துகொள்கின்றன: call-ஐ வாங்கி put-ஐ விற்றால், index-உடன் point-க்கு point லாபமும் நஷ்டமும் வரும். எனவே அவற்றின் price-கள் ஒரு futures price-ஐக் குறிக்கின்றன:
Synthetic futures = strike + call premium − put premium
Weekly option-களுக்கு weekly futures contract இல்லை, எனவே option-கள் எந்த price-ஐ அடிப்படையாகக் கொண்டுள்ளன என்று பார்க்க இதுதான் தெளிவான வழி. இது பொதுவாக spot-க்கு சற்று மேலே இருக்கும், expiry வரையிலான cost of carry-ஐப் பிரதிபலிக்கிறது, market வேகமாக நகரும்போது இன்னும் விலகலாம்.
அதே market, அதே நேரம், வேறு ஒரு strike ஜோடி. Option-கள் எப்படி price செய்யப்படுகின்றன என்பதை வைத்துப் பார்த்தால், synthetic அடிப்படையிலான strike-கள் தான் உண்மையில் சற்று out of the money-ஆக உள்ளவை, இது call மற்றும் put premium-களை ஒன்றுக்கொன்று நெருக்கமாக வைக்கிறது.
Strike reference ஏன் முக்கியம்
| Reference | அது எதைப் பிரதிபலிக்கிறது | Short strangle மீது விளைவு |
|---|---|---|
| Spot | இப்போதைய cash index | Option-கள் premium அல்லது discount-ஐ price செய்யும்போது ஒரு strike தவறலாம் |
| Monthly futures | Monthly expiry-க்கான price | Weekly option-களை விட வேறு தேதி வரையிலான carry-ஐ உள்ளடக்கியது |
| Synthetic futures | நீங்கள் trade செய்யும் option-கள் குறிக்கும் price | Option-களின் சொந்த pricing-ஐ மையமாகக் கொண்ட strike-கள் |
Strike-கள் தவறான level-ஐ மையமாகக் கொண்டிருந்தால், ஒரு leg உண்மையில் மற்றதை விட money-க்கு நெருக்கமாக இருக்கும். அப்போது அந்த leg-ன் 40% stop முதலில் hit ஆக அதிக வாய்ப்புண்டு, நீங்கள் நினைக்காத ஒரு directional சாய்வை strategy சுமக்கும்.
Tradetron-ல் இதை உருவாக்குவது
- உங்கள் capital, ஒரு intraday type மற்றும் entry நேரத்துடன் strategy-ஐ அமையுங்கள்.
- இரண்டு sell position-களைச் சேருங்கள், அருகிலுள்ள weekly expiry-ல் ஒரு call மற்றும் ஒரு put, ஒவ்வொன்றும் 1 lot.
- ஒவ்வொரு position-லும் entry price-ன் சதவீதமாக target மற்றும் stop அமையுங்கள்: TGT 50, SL 40.
- Strike-களை synthetic futures-உடன் இணையுங்கள். Strike selection-ல் Synthetic Futures keyword-ஐப் பயன்படுத்துங்கள், அப்போது "1st OTM" spot-லிருந்து அல்லாமல் synthetic price-லிருந்து கணக்கிடப்படும்.
- Backtest செய்யுங்கள், பிறகு live trade செய்வதற்கு முன் Live Offline-ல் ஓட்டுங்கள்.
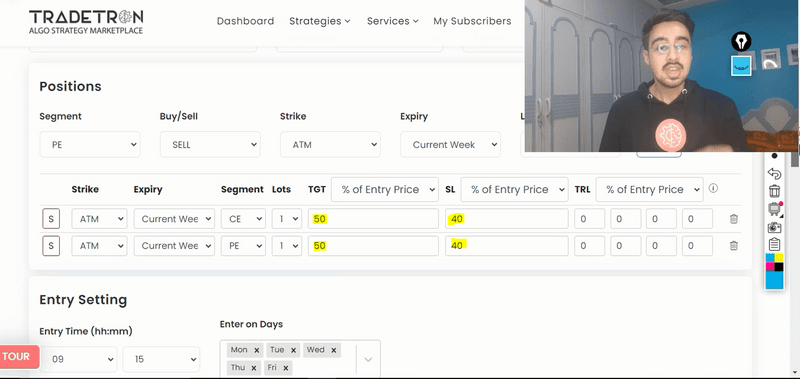 Entry price மீது 50% target மற்றும் 40% stop loss உடன் இரண்டு leg-களும்
நன்மைகள்
- Automate செய்ய எளிதான மிக எளிய rule-கள்
- Option-களின் சொந்த pricing-ஐ மையமாகக் கொண்ட strike-கள்
- ஒவ்வொரு leg-க்குமான target-களும் stop-களும் ஒவ்வொரு நஷ்டத்தையும் சதவீத அளவில் வரையறுக்கின்றன
- Intraday, எனவே overnight gap risk இல்லை
குறைகள்
- Trending நாட்களில் பெரும்பாலும் ஒரு leg stop out ஆகும், மற்றது குறைவாகவே சம்பாதிக்கும்
- மலிவான option-களில் சதவீத stop-கள் சில point-கள் அகலம் மட்டுமே
- Naked short option-கள் gap ஆகி அவற்றின் stop-களைத் தாண்டலாம்
- Liquid weekly option-களைச் சார்ந்துள்ளது, இப்போது NIFTY மற்றும் SENSEX மட்டுமே
தொடர்புடையவை: strangle option strategy வழிகாட்டி, straddle vs strangle மற்றும் Tradetron-ல் keyword-கள்.
அடிக்கடி கேட்கப்படும் கேள்விகள்
தர்மிக்கின் intraday strategy என்றால் என்ன?
இது ஒவ்வொரு நாளும் முதல் out-of-the-money call மற்றும் put-ஐ sell செய்கிறது, ஒவ்வொரு leg-லும் 50% target மற்றும் 40% stop loss உடன். Strike-கள் spot index-ஐ வைத்து அல்லாமல், synthetic futures price-ஐ வைத்துத் தேர்ந்தெடுக்கப்படுகின்றன.
Synthetic futures-ஐ எப்படிக் கணக்கிடுவது?
ஒரு strike-ஐ எடுங்கள், பொதுவாக ATM, அதனுடன் call premium-ஐக் கூட்டி put premium-ஐக் கழியுங்கள்: strike + CE − PE. உதாரணமாக, 22,000 + 166 − 110 = 22,056.
Spot-க்குப் பதிலாக synthetic futures-ஐ ஏன் பயன்படுத்த வேண்டும்?
Synthetic futures, expiry வரையிலான carry உட்பட, option-கள் உண்மையில் எந்த price-ஐச் சுற்றி trade ஆகின்றன என்பதைப் பிரதிபலிக்கிறது. அதிலிருந்து strike-களைத் தேர்ந்தெடுப்பது, spot-லிருந்து தேர்ந்தெடுப்பதை விட call மற்றும் put-ஐ சமமாக out of the money-ஆக வைக்கிறது.
இந்த strategy-ஐ எந்த index-ல் பயன்படுத்தலாம்?
Liquid weekly option-கள் உள்ள எந்த index-லும். இன்று அது NIFTY (NSE, செவ்வாய்க்கிழமை expiry) அல்லது SENSEX (BSE, வியாழக்கிழமை expiry). BANK NIFTY, FINNIFTY, MIDCPNIFTY-க்கு இப்போது monthly expiry-கள் மட்டுமே.
Tradetron synthetic futures-ஐ support செய்கிறதா?
ஆம். Synthetic Futures keyword ஒரு underlying-க்கான synthetic futures price-ஐத் தருகிறது, அதை condition-களிலும் strike selection-லும் பயன்படுத்தலாம்.