live போவதற்கு முன்: paper trading உங்கள் algo strategy-ஐ ஏன் காப்பாற்றும்
இந்தக் கட்டுரை ஆங்கிலத்திலிருந்து மொழிபெயர்க்கப்பட்டது. மூலக் கட்டுரையை ஆங்கிலத்தில் படியுங்கள்

paper trading உங்கள் algo strategy-ஐக் காப்பாற்ற முடியும். ஏனென்றால், பணம் ரிஸ்க்கில் போவதற்கு முன், உங்கள் துல்லியமான விதிகளை இன்றைய live மார்க்கெட்டில் இயக்கும் ஒரே சோதனை அதுதான். யோசனை பழைய டேட்டாவில் வேலை செய்ததா என்று backtest சொல்கிறது; நீங்கள் உருவாக்கிய strategy நீங்கள் நினைத்ததை உண்மையில் செய்கிறதா என்று live simulated ஓட்டம் சொல்கிறது. Tradetron-ல் இந்த test mode-இன் பெயர் Live Offline: strategy இயங்கி ஒவ்வொரு டிரேடையும் பதிவு செய்கிறது, ஆனால் எதுவும் exchange-க்கு அனுப்பப்படுவதில்லை.
Backtest, Live Offline, பிறகு live: ஒவ்வொரு கட்டமும் எதை நிரூபிக்கிறது
ஒவ்வொரு கட்டமும் வெவ்வேறு கேள்விக்குப் பதில் சொல்கிறது. ஒன்றைத் தவிர்த்தால், அந்தக் கேள்விக்கு உண்மையான பணம்தான் பதில் சொல்ல வேண்டியிருக்கும்.
| கட்டம் | அது பதில் சொல்லும் கேள்வி | அது சொல்ல முடியாதது |
|---|---|---|
| Backtest | இந்த விதிகள் பழைய டேட்டாவில் வேலை செய்திருக்குமா? | live டேட்டாவில் உங்கள் strategy அதே மாதிரி நடந்துகொள்கிறதா; hindsight bias |
| Live Offline (paper trading) | நான் உருவாக்கிய strategy, இன்றைய மார்க்கெட்டில் நான் நினைத்ததைச் செய்கிறதா? | உண்மையான fill-கள், slippage, broker மற்றும் margin பிரச்சனைகள் |
| சிறிய live ஓட்டம் | உண்மையான order-களுடனும் உண்மையான செலவுகளுடனும் அது வேலை செய்கிறதா? | பெரிய அளவில் முடிவுகள் நிலைக்குமா |
backtest தவறவிடும், live சோதனை பிடிக்கும் ஐந்து பிரச்சனைகள்
1. உருவாக்கத்தில் logic bug-கள்
ஒரு strategy என்பது condition-களின் தொகுப்பு, condition-கள் ஒன்றோடொன்று தொடர்புகொள்கின்றன. live ஓட்டத்தில், ஒவ்வொரு டிரேடையும் அது நடக்கும்போதே ஒரு நேர முத்திரையுடனும் காரணத்துடனும் பார்க்கிறீர்கள். இவற்றைத் தேடுங்கள்:
- இரட்டை entry-கள்: entry condition true ஆகவே இருக்கிறது, அடுத்த சோதனையில் strategy மீண்டும் entry செய்கிறது.
- தவறிய exit-கள்: ஒருபோதும் true ஆக முடியாத ஒரு exit condition. அதனால் பொசிஷன்கள் நாள் இறுதி exit-ஆல் மட்டுமே மூடப்படுகின்றன.
- ஒருபோதும் arm ஆகாத stop-கள்: தவறான reference விலையுடன் இணைக்கப்பட்ட stop loss. அதனால் அது ஒருபோதும் trigger ஆவதில்லை.
- தவறான instrument-கள்: நீங்கள் நினைத்ததிலிருந்து வேறுபட்டுத் தேர்ந்தெடுக்கப்பட்ட strike அல்லது expiry, குறிப்பாக expiry நாட்களைச் சுற்றி.
2. நேரம்
மார்க்கெட் ஒரு gap-உடன் திறக்கும்போது, அல்லது சிறப்பு session உள்ள நாட்களில், Time condition-கள், entry window-கள், நிலையான நேரங்களில் exit-கள் வித்தியாசமாக நடந்துகொள்கின்றன. உங்கள் டிரேடுகள் உண்மையில் எப்போது நடக்கின்றன என்று live ஓட்டம் காட்டுகிறது.
3. ஒரு candle-க்குள் என்ன நடக்கிறது
backtest-கள் வழக்கமாக 1 நிமிட candle-கள் போன்ற bar-களில் வேலை செய்கின்றன. ஒரு விலை உங்கள் stop-ஐக் கடந்து அதே நிமிடத்துக்குள் திரும்பி வரலாம். ஒவ்வொரு bar-இன் open மற்றும் close-ஐ மட்டுமே படிக்கும் சோதனை அதை ஒருபோதும் பார்க்காது. live-ல் stop செயல்பட்டுவிடும். அதே நாட்களுக்கான Live Offline டிரேடுகளை backtest-உடன் ஒப்பிடுவது, இது உங்கள் strategy-க்கு முக்கியமா என்று காட்டும். backtest-கள் ஏன் live டிரேடிங்குடன் பொருந்துவதில்லை என்ற எங்கள் கட்டுரை இதுபோன்ற மேலும் பல இடைவெளிகளை விளக்குகிறது.
4. டிரேட் அடிக்கடித்தன்மை
backtest-ல் ஒரு வருடத்துக்கு 80 டிரேடுகளை உருவாக்கிய ஒரு விதி, ஒரு condition மதிப்பிடப்படும் விதத்தில் உள்ள சிறிய வித்தியாசத்தால், live டேட்டாவில் இன்னும் அதிகமாக trigger ஆகலாம். sideways மார்க்கெட்டுகளில் அளவுக்கு மீறி டிரேட் செய்வது ஒரு பொதுவான ஆச்சரியம்.
5. உங்கள் சொந்த நடத்தை
simulated பணத்துடன் கூட, ஒரு strategy தொடர்ச்சியாக நான்கு முறை நஷ்டப்படுவதைப் பார்ப்பது, பணம் உண்மையானதாக இருக்கும்போது நீங்கள் அதை இயங்க விடுவீர்களா என்று சொல்லும். அதை ஆஃப் செய்யத் தூண்டப்பட்டால், அதை இப்போதே தெரிந்துகொள்ளுங்கள்.
ஒரு algo strategy-ஐ எவ்வளவு காலம் paper trade செய்ய வேண்டும்?
நேர்மையான பதில் "போதுமான டிரேடுகள் கிடைக்கும்வரை", "இரண்டு முதல் நான்கு வாரங்கள்" அல்ல. டிரேடுகளின் எண்ணிக்கை முக்கியம், ஏனென்றால் சிறிய மாதிரி உண்மையான win rate பற்றி மிகக் குறைவாகவே சொல்கிறது.
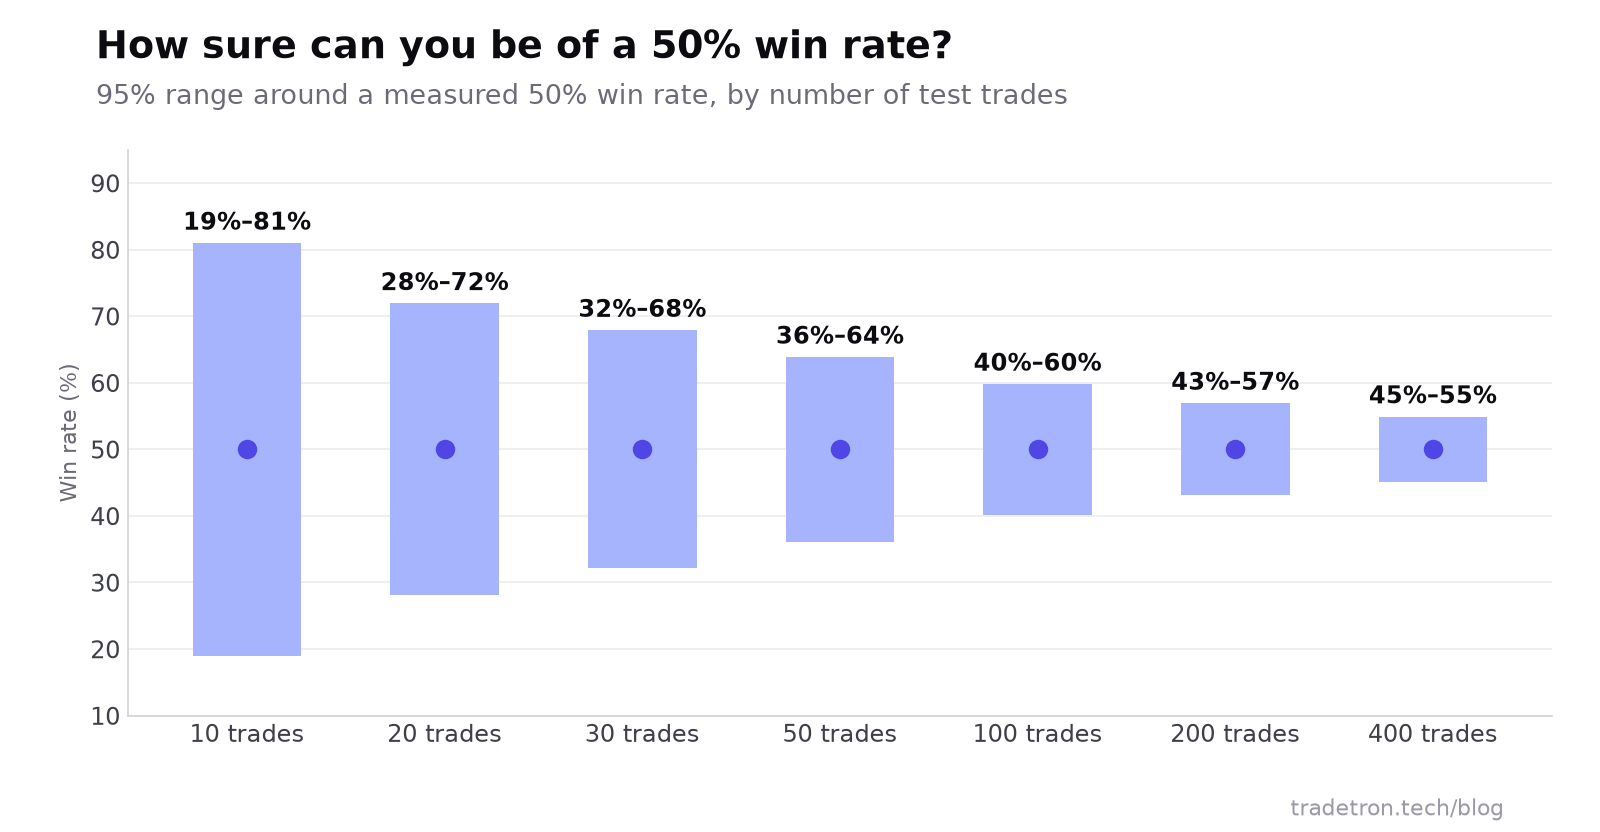 டிரேடுகள் குறையக் குறைய, அளவிடப்பட்ட win rate-இன் அர்த்தமும் குறைகிறது
20 டிரேடுகளுக்குப் பிறகு, 50% win rate காட்டும் ஒரு strategy-இன் உண்மையான win rate சுமார் 28% முதல் 72% வரை எங்கு வேண்டுமானாலும் இருக்கலாம். அது நஷ்டமடையும் system முதல் மிக நல்ல system வரையிலான முழு வரம்பு. 100 டிரேடுகளுக்குப் பிறகு வரம்பு 40% முதல் 60%.
எனவே:
- தினமும் ஒருமுறை டிரேட் செய்யும் ஒரு intraday strategy நான்கு வாரங்களில் சுமார் 20 டிரேடுகளைத் தருகிறது: உருவாக்கத்தைச் சோதிக்கப் போதுமானது, edge-ஐ மதிப்பிடப் போதாது. அதற்கு backtest-ஐ நம்புங்கள்.
- ஒரு positional strategy மாதத்துக்குச் சில முறை மட்டுமே டிரேட் செய்யலாம். Live Offline ஓட்டத்தை நடத்தையைச் சோதிக்கப் பயன்படுத்துங்கள், முடிவுகளை அல்ல.
- முடிவுகளை backtest-ஐயும் live ஓட்டத்தையும் சேர்த்து மதிப்பிடுங்கள், இரண்டும் ஒத்துப்போகின்றனவா என்று சரிபாருங்கள்.
ஒரு கற்பனையான உதாரணம்: ஒரு சோதனை ஓட்டம் என்ன காட்டலாம்
NIFTY futures மீது ஒரு moving-average crossover-ஐ நீங்கள் உருவாக்கியிருக்கிறீர்கள், backtest நன்றாகத் தெரிகிறது என்று வைத்துக்கொள்வோம். ஒரு மாதம் அதை Live Offline-ல் deploy செய்து log-ஐப் படிக்கிறீர்கள். நீங்கள் கண்டுபிடிக்கக்கூடிய விஷயங்கள் இதுபோன்றவை:
இவை ஒவ்வொன்றையும் live-ல் கண்டுபிடிக்க உண்மையான பணம் செலவாகியிருக்கும். Live Offline-ல் அவற்றுக்கு நேரத்தைத் தவிர வேறு எதுவும் செலவாகவில்லை.
உங்கள் Live Offline checklist
- யதார்த்தமான மூலதனம் மற்றும் அளவுடன் deploy செய்யுங்கள். live-ல் டிரேட் செய்யத் திட்டமிடும் அதே lot-கள்.
- முதல் வாரத்தில் தினமும் டிரேட் log-ஐப் படியுங்கள். ஒவ்வொரு entry-ம் exit-ம் நீங்கள் சுட்டிக்காட்டக்கூடிய ஒரு விதியுடன் பொருந்த வேண்டும்.
- அதே நாட்களின் backtest-உடன் ஒப்பிடுங்கள். அதே டிரேடுகளா? ஏறக்குறைய அதே விலைகளா? ஒவ்வொரு வித்தியாசத்துக்கும் காரணத்தைக் கண்டுபிடியுங்கள்.
- செலவுகளுக்குப் பிறகான P&L-ஐக் கண்காணியுங்கள். ஒவ்வொரு order-க்கும் கட்டணங்களையும் slippage-க்கான ஒரு தொகையையும் கழியுங்கள்.
- ஒரு நேரத்தில் ஒன்றை மட்டும் மாற்றுங்கள். ஒரு bug-ஐச் சரிசெய்தால், தேதியைக் குறித்துக்கொண்டு, மீண்டும் backtest செய்து, ஒப்பீட்டை மறுபடி தொடங்குங்கள்.
- தொடங்குவதற்கு முன் உங்கள் go-live அளவுகோல்களை எழுதி வையுங்கள். உதாரணமாக: இரண்டு வாரங்களுக்கு விளக்கமில்லாத டிரேடுகள் இல்லை, முடிவுகள் backtest காட்டும் வரம்புக்குள் உள்ளன.
Live Offline சோதிக்க முடியாதவை
ஒரு simulation ஒருபோதும் exchange-ஐ அடைவதில்லை. அதனால் சில பிரச்சனைகள் உண்மையான order-களுடன் மட்டுமே தோன்றும்:
- slippage மற்றும் partial fill-கள், குறிப்பாக market order-கள், தொலைதூர strike-கள், வேகமான நகர்வுகளில்.
- broker பக்க நிராகரிப்புகள், உதாரணமாக போதுமான margin இல்லாதது, அல்லது உங்கள் கணக்கில் enable செய்யப்படாத ஒரு instrument.
- volatile நாட்களில் margin மாற்றங்கள், இவை நீங்கள் உண்மையில் எத்தனை lot-களை வைத்திருக்க முடியும் என்பதைப் பாதிக்கின்றன.
- உங்கள் broker-க்கும் platform-க்கும் இடையிலான இணைப்புப் பிரச்சனைகள்.
அதனால்தான் அடுத்த படி முழு அளவு அல்ல, ஒரு சிறிய live ஓட்டம்.
எதையும் மாற்றாமல் live போவது
உங்கள் அளவுகோல்கள் பூர்த்தியானதும், அதே விதிகளுடன் live போங்கள்: execution type-ஐ மட்டும் மாற்றுங்கள், ஏதாவது மாற்ற வேண்டுமென்றால் அளவைக் குறையுங்கள். எந்த நஷ்டத்தில் pause செய்து review செய்வீர்கள் என்று முன்கூட்டியே முடிவு செய்யுங்கள். மாறுவதற்கு முன், SEBI-யின் algo-ID கட்டாய விதி உங்கள் setup-க்கு என்ன அர்த்தம் என்று சரிபாருங்கள், drawdown-ஐக் குறைக்க ஏழு வழிகள் பதிவையும் படியுங்கள்.
சோதனை platform-களின் முழு ஒப்பீட்டுக்கும் ஒன்றை எப்படித் தேர்ந்தெடுப்பது என்பதற்கும், இந்தியாவின் சிறந்த paper trading platform பதிவைப் படியுங்கள்.
அடிக்கடி கேட்கப்படும் கேள்விகள்
paper trading-ம் backtesting-ம் ஒன்றா?
இல்லை. backtesting உங்கள் விதிகளை வரலாற்று டேட்டாவில் இயக்குகிறது. paper trading அவற்றை உண்மையான பணம் இல்லாமல் இன்றைய live விலைகளில் இயக்குகிறது. Tradetron-ல் இதுதான் Live Offline: strategy இயங்கி ஒவ்வொரு டிரேடையும் பதிவு செய்கிறது, ஆனால் எதுவும் exchange-க்கு அனுப்பப்படுவதில்லை.
live போவதற்கு முன் ஒரு algo strategy-ஐ எவ்வளவு காலம் paper trade செய்ய வேண்டும்?
நீங்கள் பார்ப்பதை நம்பும் அளவுக்குப் போதுமான டிரேடுகள் கிடைத்து, டிரேட் log-ல் விளக்கமில்லாத entry-களோ exit-களோ இல்லாதவரை. தினசரி intraday strategy-க்கு, உருவாக்கத்தைச் சோதிக்கச் சில வாரங்கள் போதும்; edge-ஐ மதிப்பிட backtest-ம் பெரிய மாதிரியும் தேவை.
paper trading slippage-ஐக் காட்ட முடியுமா?
நம்பகமாகக் காட்ட முடியாது. simulated fill-கள் பொதுவாக trigger விலையில் அல்லது கடைசியாக டிரேட் ஆன விலையில் நடக்கின்றன. முடிவுகளை மதிப்பிடும்போது ஒவ்வொரு order-க்கும் slippage-க்கான ஒரு தொகையைச் சேருங்கள், ஒரு சிறிய live ஓட்டத்துடன் உறுதிப்படுத்துங்கள்.
paper trade-களை முழுமையாக automate செய்ய முடியுமா?
முடியும். Tradetron-ல் Live Offline-ல் deploy செய்யப்பட்ட strategy, Live Auto-ல் செய்வது போலவே தன் விதிகளைத் தானாக இயக்குகிறது. ஒரே வித்தியாசம், எந்த order-ம் exchange-க்கு அனுப்பப்படுவதில்லை.
என் paper trading முடிவுகள் ஏன் என் backtest-லிருந்து வேறுபடுகின்றன?
பொதுவான காரணங்கள்: bar அடிப்படையிலான backtest டேட்டா ஒரு candle-க்குள் நடக்கும் நகர்வுகளைத் தவறவிடுவது, condition-கள் வெவ்வேறு நேரங்களில் மதிப்பிடப்படுவது, open-ல் gap-கள், live டேட்டாவில் strike அல்லது expiry தேர்வு. காரணத்தைக் கண்டுபிடிக்க டிரேட் வாரியாக ஒப்பிடுங்கள்.