

Backtesting: விலையுயர்ந்த டிரேடிங் தவறுகளைத் தவிர்க்கும் புத்திசாலித்தனமான வழி
இந்தக் கட்டுரை ஆங்கிலத்திலிருந்து மொழிபெயர்க்கப்பட்டது. மூலக் கட்டுரையை ஆங்கிலத்தில் படியுங்கள்
Backtesting என்பது பணத்தை ரிஸ்க் செய்வதற்கு முன் உங்கள் ஸ்ட்ராடஜியின் விதிகளைப் பழைய டேட்டாவில் ஓட்டிப் பார்ப்பதன் மூலம், விலையுயர்ந்த டிரேடிங் தவறுகளைத் தவிர்க்க உதவுகிறது; அதனால் குறையுள்ள ஐடியாக்கள் உங்கள் கணக்கில் அல்ல, பழைய டேட்டாவிலேயே தோற்றுவிடுகின்றன. டெஸ்ட் நேர்மையாக இருந்தால் மட்டுமே இது வேலை செய்யும்: யதார்த்தமான செலவுகள், போதுமான டேட்டா, எதிர்காலத்தை எட்டிப்பார்க்காமல் இருப்பது, கடந்த காலத்துக்கு கச்சிதமாகப் பொருந்தும் வரை விதிகளை டியூன் செய்யாமல் இருப்பது.
backtesting ஏன் உங்கள் பணத்தைச் சேமிக்கிறது
டெஸ்ட் செய்யாமல் இருந்தால், ஒரு ஸ்ட்ராடஜி வேலை செய்கிறதா என்பதை அதை டிரேட் செய்துதான் கண்டுபிடிப்பீர்கள்; ஒவ்வொரு பாடத்துக்கும் உண்மையான ரூபாய் செலவாகும். ஒரு backtest பல ஆண்டு டிரேடிங்கை சில நிமிடங்களுக்குள் சுருக்குகிறது:
- இது மோசமான நிலையைக் காட்டுகிறது. ஆழமான டிராடவுனையும் நீண்ட தொடர் நஷ்டத்தையும் நீங்கள் வாழ்ந்து அனுபவிப்பதற்கு முன்பே பார்க்கிறீர்கள்.
- உங்கள் விதிகள் நீங்கள் நினைப்பதைச் செய்கின்றனவா என்று சரிபார்க்கிறது. ஒருபோதும் டிரிகர் ஆகாத ஸ்டாப், அல்லது ஒரு நாளில் இருபது முறை ஃபயர் ஆகும் என்ட்ரி உடனே தெரிந்துவிடும்.
- வடிவங்களை நியாயமாக ஒப்பிடுகிறது. இரண்டு stop-loss நிலைகள், இரண்டு என்ட்ரி நேரங்கள், அதே டேட்டா.
- விதிகளைப் பின்பற்றும் நம்பிக்கையை உருவாக்குகிறது. டெஸ்டிங்கில் ஒரு ஸ்ட்ராடஜி மோசமான காலங்களிலிருந்து மீண்டு வருவதைப் பார்த்திருந்தால், அடுத்த மோசமான காலத்தில் அதைக் கைவிட வாய்ப்பு குறைவு.
ஒரு டிரேடிங் ஸ்ட்ராடஜியை படிப்படியாக backtest செய்வது எப்படி
- விதிகளை முழுமையாக எழுதுங்கள். என்ட்ரி, எக்ஸிட், stop loss, target, பொசிஷன் அளவு, நேரம். ஒரு விதிக்கு உங்கள் சொந்த மதிப்பீடு தேவைப்பட்டால், அதை டெஸ்ட் செய்ய முடியாது.
- நீங்கள் உண்மையில் டிரேட் செய்யப்போகும் மார்க்கெட்டையும் டைம்ஃப்ரேமையும் தேர்ந்தெடுங்கள்.
- வெவ்வேறு நிலைகளை உள்ளடக்கிய தேதி வரம்பைத் தேர்ந்தெடுங்கள்: ஒரு கூர்மையான சரிவு, ஒரு பக்கவாட்டுக் காலம், ஒரு டிரெண்ட்.
- நீங்கள் டிரேட் செய்யும் விதத்துக்குப் பொருந்தும் செட்டிங்குகளுடன் (கேண்டில் அதிர்வெண், intraday அல்லது பொசிஷனல்) டெஸ்டை ஓட்டுங்கள்.
- செலவுகளுக்குப் பிறகான முடிவைப் படியுங்கள்: மொத்த லாபம் மட்டுமல்ல, டிராடவுன், ப்ராஃபிட் ஃபேக்டர், டிரேட் எண்ணிக்கை, மாதவாரியான P&L.
- ஒரு நேரத்தில் ஒன்றை மட்டும் மாற்றுங்கள், நீங்கள் முயன்ற ஒவ்வொரு வடிவத்தையும் குறித்து வையுங்கள்.
- முன்னோக்கி டெஸ்ட் செய்யுங்கள்: லைவ் போவதற்கு முன் தேர்ந்தெடுத்த வடிவத்தை Live Offline-ல் ஓட்டுங்கள்.
Tradetron-ல் இதை எப்படிச் செய்வது என்பதை backtesting வழிகாட்டி ஒவ்வொரு செட்டிங்காகக் காட்டுகிறது.
மிகவும் பொதுவான 10 backtesting தவறுகள்
1. ஓவர்ஃபிட்டிங்: கடந்த காலம் கச்சிதமாகத் தெரியும் வரை டியூன் செய்வது
போதுமான அளவு செட்டிங் சேர்க்கைகளை முயன்றால், அவற்றில் ஒன்று முற்றிலும் தற்செயலாக பழைய டேட்டாவில் அருமையாகத் தெரியும். இந்த விளைவு எவ்வளவு வலுவானது என்பதைக் கீழே உள்ள சிமுலேஷன் காட்டுகிறது. ஒவ்வொரு "ஸ்ட்ராடஜியும்" ரேண்டம், அதில் உண்மையான எட்ஜ் எதுவுமே இல்லை. ஒரு ஆண்டு டேட்டாவில் 50-ல் சிறந்ததைத் தேர்ந்தெடுத்தால் அது அருமையான ஷார்ப் விகிதத்தைக் காட்டுகிறது; அதே ஸ்ட்ராடஜியை அடுத்த ஆண்டில் ஓட்டினால் அது ஒன்றுமில்லாததற்குத் திரும்புகிறது.
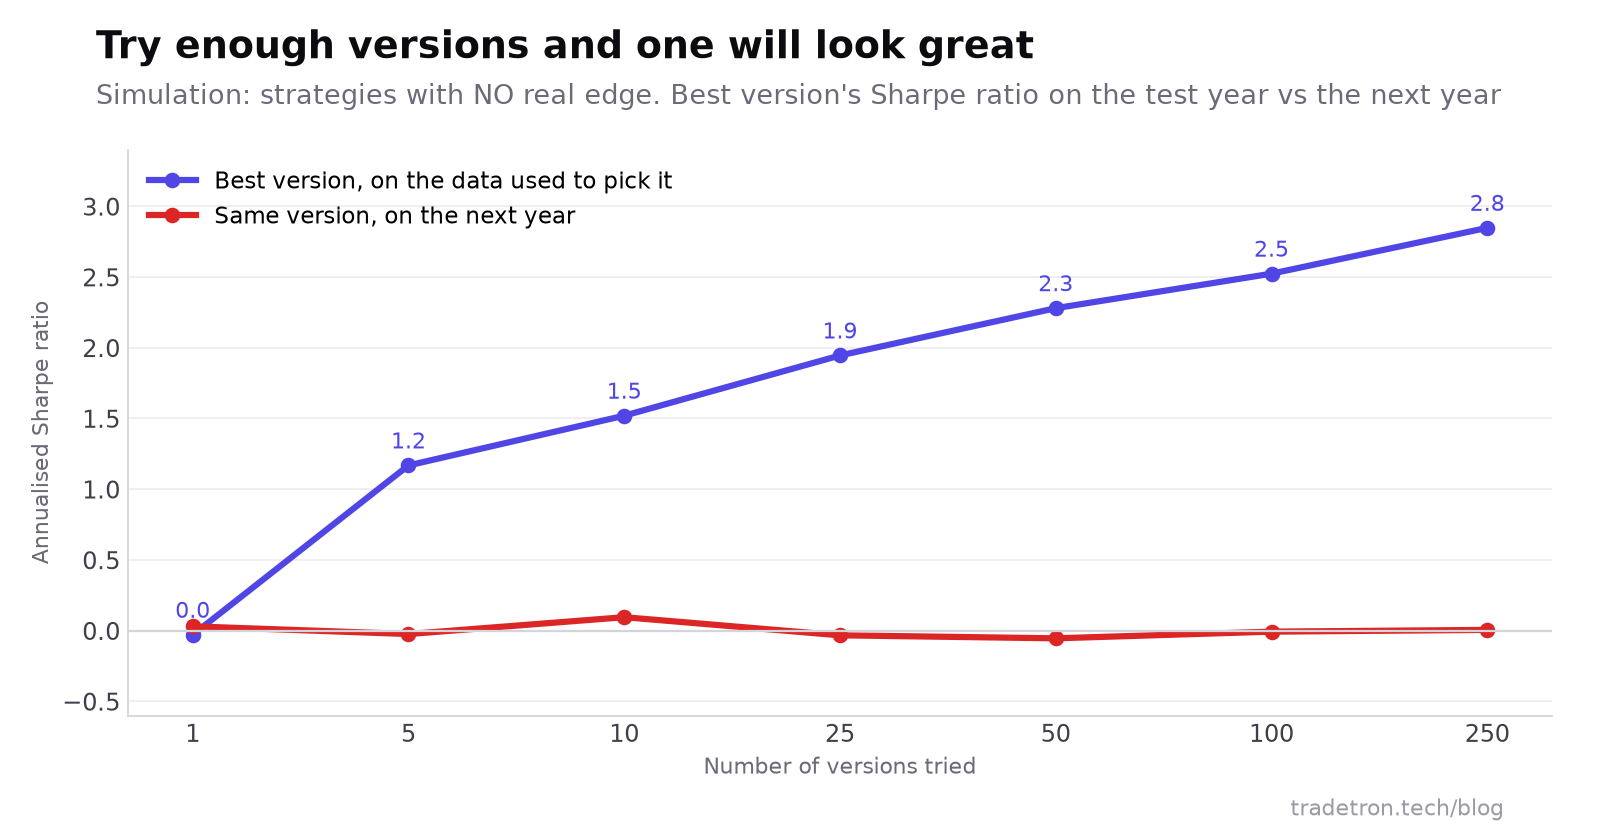 சிமுலேஷன்: எவ்வளவு அதிக வடிவங்களை முயல்கிறீர்களோ, சிறந்தது அவ்வளவு நன்றாகத் தெரியும்; அதில் எதுவும் முன்னோக்கித் தொடர்வதில்லை
எப்படித் தவிர்ப்பது: விதிகளை எளிமையாக வைத்திருங்கள், எத்தனை வடிவங்களை முயல்கிறீர்கள் என்பதைக் கட்டுப்படுத்துங்கள், அருகிலுள்ள மதிப்புகளும் வேலை செய்யும் செட்டிங்குகளை விரும்புங்கள், தேர்ந்தெடுத்த வடிவத்தை அதைத் தேர்ந்தெடுக்கப் பயன்படுத்தாத டேட்டாவில் எப்போதும் சரிபாருங்கள்.
2. செலவுகளையும் ஸ்லிப்பேஜையும் புறக்கணிப்பது
ப்ரோக்கரேஜ், வரிகள், ஸ்லிப்பேஜ் ஒவ்வொரு டிரேடிலிருந்தும் கழிகின்றன. செலவுகளுக்கு முன் ஒரு டிரேடுக்கு ₹300 சம்பாதிக்கும் ஸ்ட்ராடஜி, ஒவ்வொரு ரவுண்ட் ட்ரிப்புக்கும் ₹150 கட்டணமும் ₹200 ஸ்லிப்பேஜும் செலுத்தினால், செலவுகளுக்குப் பிறகு பணத்தை இழக்கலாம். எந்த முடிவையும் மதிப்பிடுவதற்கு முன் ஸ்லிப்பேஜைப் புரிந்துகொள்வது படித்து யதார்த்தமான செலவுகளைச் சேருங்கள்.
3. லுக்-அஹெட் பயாஸ்
டிரேட் எடுக்கப்பட்ட நேரத்தில் கிடைக்காத தகவலைப் பயன்படுத்துவது. ஒரு பொதுவான எடுத்துக்காட்டு: "இன்றைய குளோஸ்" நேற்றையதை விட அதிகமாக இருந்தால் 9:20-க்கு வாங்கும் ஒரு விதி. 9:20-க்கு இன்றைய குளோஸ் தெரியாது. ஒவ்வொரு கண்டிஷனும் டிரேட் நடந்த நேரத்தில் இருந்த டேட்டாவை மட்டுமே பயன்படுத்துகிறதா என்று உறுதிசெய்யுங்கள்; உதாரணமாக தற்போதைய கேண்டிலின் குளோஸ் அல்ல, முந்தைய கேண்டிலின் குளோஸ்.
4. மிகக் குறைவான டிரேடுகள்
இருபது டிரேடுகளால் திறமையையும் அதிர்ஷ்டத்தையும் பிரித்துச் சொல்ல முடியாது. இருபது முறை சுண்டப்படும் நாணயம் எளிதாக பதினான்கு முறை தலை விழலாம். ஒன்றிரண்டு விதிவிலக்கான டிரேடுகள் முடிவைத் தீர்மானிக்காத அளவுக்கு, போதுமான மாதங்களில் போதுமான டிரேடுகளை இலக்காக வையுங்கள்.
5. ஒரே வகை மார்க்கெட்டில் மட்டும் டெஸ்ட் செய்வது
அமைதியான மாதங்களில் மட்டும் டெஸ்ட் செய்யப்பட்ட ஷார்ட்-straddle ஸ்ட்ராடஜி ஒருபோதும் 3% கேப்பைச் சந்தித்ததில்லை. ஏற்றத்தில் மட்டும் டெஸ்ட் செய்யப்பட்ட டிரெண்ட் ஸ்ட்ராடஜி பக்கவாட்டு மார்க்கெட்டில் ஒருபோதும் அடிபட்டதில்லை. தேதி வரம்பில் வெவ்வேறு நிலைகளைச் சேருங்கள், ஒவ்வொரு ஆண்டும் தனியாக எப்படிச் செயல்பட்டது என்று பாருங்கள்.
6. மார்க்கெட் எப்படி மாறியிருக்கிறது என்பதைப் புறக்கணிப்பது
கான்ட்ராக்ட்கள் மாறுகின்றன. இப்போது NIFTY-ன் lot அளவு 65, BANK NIFTY-ன் lot அளவு 30. NSE-ன் வீக்லி இண்டெக்ஸ் expiry இப்போது NIFTY-க்கு மட்டுமே, செவ்வாய்க்கிழமை; BANK NIFTY, FINNIFTY, MIDCPNIFTY-க்கு இப்போது மன்த்லி expiry மட்டுமே. வீக்லி Bank Nifty option-களில் உருவாக்கப்பட்ட ஸ்ட்ராடஜி பழைய டேட்டாவில் நன்றாக டெஸ்ட் ஆகியிருக்கலாம், ஆனால் இன்று அதை அதே மாதிரி டிரேட் செய்ய முடியாது.
7. ஸ்ட்ராடஜிக்குத் தவறான செட்டிங்குகள்
ஒரு பொசிஷனல் ஸ்ட்ராடஜியை intraday-ஆக ஓட்டினால், ஒவ்வொரு பொசிஷனும் நாள் முடிவில் கட்டாயமாக மூடப்படும், ஒவ்வொரு எண்ணும் தவறாகிவிடும். 9:20 என்ட்ரி அல்லது LTP அடிப்படையிலான ஸ்டாப் கொண்ட ஸ்ட்ராடஜிக்கு 15-நிமிட கேண்டில்களைப் பயன்படுத்தினால், சரிபார்ப்புகள் தவறான நேரங்களில் நடக்கும். ஸ்ட்ராடஜி உண்மையில் எப்படி டிரேட் செய்கிறதோ அதற்கு செட்டிங்குகளைப் பொருத்துங்கள்.
8. மொத்த லாபத்தை மட்டும் வைத்து மதிப்பிடுவது
ஒரே லாபம் கொண்ட இரண்டு ஸ்ட்ராடஜிகளுக்கு மிகவும் வெவ்வேறு டிராடவுன்கள் இருக்கலாம். அதிகபட்ச டிராடவுன், ப்ராஃபிட் ஃபேக்டர், சராசரி லாபம் vs சராசரி நஷ்டம், மாதங்கள் முழுவதும் முடிவுகள் எப்படிப் பரவியுள்ளன என்பதைப் பாருங்கள். ஸ்ட்ராடஜி செயல்திறனை மதிப்பிடுவது பற்றிய எங்கள் வழிகாட்டி ஒவ்வொன்றையும் விளக்குகிறது.
9. கன்ஃபர்மேஷன் பயாஸ்
முடிவு நன்றாகத் தெரியும் வரை தேதி வரம்பை மாற்றுவது, அல்லது மோசமான மாதங்களை "வழக்கத்துக்கு மாறானவை" என்று சொல்லி ஒதுக்குவது, ஒரு டெஸ்டை விற்பனைப் பேச்சாக மாற்றுகிறது. டெஸ்டை ஓட்டுவதற்கு முன் தேதி வரம்பையும் தேர்ச்சி அளவுகோல்களையும் முடிவு செய்யுங்கள்; தோல்விகள் உட்பட நீங்கள் முயன்ற ஒவ்வொரு வடிவத்தையும் எழுதி வையுங்கள்.
10. backtest-லிருந்து நேரடியாக முழு அளவுக்குப் போவது
கவனமாகச் செய்யப்பட்ட backtest கூட லைவ் ஃபில்கள், சிக்னலுக்கும் ஆர்டருக்கும் இடையிலான தாமதங்கள், அல்லது ரியல் டைமில் மட்டுமே தெரியும் லாஜிக் பிழையைப் பார்க்க முடியாது. முதலில் ஸ்ட்ராடஜியை Live Offline-ல் ஓட்டுங்கள், பிறகு சிறிய அளவில் டிரேட் செய்யுங்கள், அதே நாட்களுக்கான backtest-உடன் லைவ் முடிவுகளை ஒப்பிடுங்கள்.
ஒரு விரைவான முன்-சரிபார்ப்புப் பட்டியல்
| சரிபார்ப்பு | ஏன் |
|---|---|
| விதிகள் முழுமையானவை, சொந்த மதிப்பீடு தேவையில்லை | எழுதப்பட்ட விதிகளை மட்டுமே டெஸ்ட் செய்ய முடியும் |
| ஒவ்வொரு கண்டிஷனும் கடந்த கால டேட்டாவை மட்டுமே பயன்படுத்துகிறது | லுக்-அஹெட் பயாஸைத் தவிர்க்கிறது |
| தேதி வரம்பில் ஒரு சரிவு, ஒரு ரேஞ்ச், ஒரு டிரெண்ட் உள்ளன | வெவ்வேறு மார்க்கெட்டுகளை அது எப்படிக் கையாள்கிறது என்று காட்டுகிறது |
| முடிவுக்கு அர்த்தம் இருக்கும் அளவுக்குப் போதுமான டிரேடுகள் | திறமையை அதிர்ஷ்டத்திலிருந்து பிரிக்கிறது |
| செலவுகளும் ஸ்லிப்பேஜும் சேர்க்கப்பட்டுள்ளன | உண்மையில் உங்கள் கையில் இருக்கும் முடிவைக் காட்டுகிறது |
| தேர்ந்தெடுத்த செட்டிங்குகள் ஒதுக்கி வைத்த டேட்டாவில் வேலை செய்கின்றன | ஓவர்ஃபிட்டிங்கிலிருந்து பாதுகாக்கிறது |
| செட்டிங்குகள் ஸ்ட்ராடஜிக்குப் பொருந்துகின்றன (வகை, கேண்டில் அதிர்வெண்) | வெறுமனே தவறான முடிவுகளைத் தவிர்க்கிறது |
| லைவ் போவதற்கு முன் Live Offline-ல் டெஸ்ட் செய்யப்பட்டது | பழைய டேட்டா பிடிக்க முடியாததைப் பிடிக்கிறது |
ஒரு லைவ் ஸ்ட்ராடஜியும் அதன் backtest-ம் ஒத்துப்போகாதபோது, உங்கள் backtest லைவ் டிரேடிங்குடன் பொருந்தாததற்கான ஒன்பது காரணங்கள் படியுங்கள்.
அடிக்கடி கேட்கப்படும் கேள்விகள்
backtesting முடிவுகளை நம்பலாமா?
அவற்றை ஒரு வடிகட்டியாக நம்புங்கள், கணிப்பாக அல்ல. யதார்த்தமான செலவுகள், போதுமான டேட்டா, ஓவர்ஃபிட்டிங் இல்லாமல் செய்யப்பட்ட backtest, ஒரு ஸ்ட்ராடஜிக்கு கடந்த காலத்தில் எட்ஜ் இருந்தது என்று சொல்கிறது. அது எதிர்காலத்துக்கு வாக்குறுதி தர முடியாது; அதனால் உண்மையான பணத்தில் டிரேட் செய்வதற்கு முன் முன்னோக்கி டெஸ்ட் செய்யுங்கள்.
backtesting-க்கு எவ்வளவு பழைய டேட்டா போதும்?
வெவ்வேறு மார்க்கெட் நிலைகளையும், அர்த்தமுள்ள எண்ணிக்கையிலான டிரேடுகளையும் உள்ளடக்கும் அளவுக்கு. intraday ஸ்ட்ராடஜிகளுக்கு, ஓரிரு ஆண்டுகள் நியாயமான குறைந்தபட்சம்; பொசிஷனல் ஸ்ட்ராடஜிகளுக்கு அதை விட அதிகம். விதிகளும் கான்ட்ராக்ட்களும் அந்த டேட்டாவுக்கு இன்னும் பொருந்தினால் மட்டுமே அதிக டேட்டா உதவும்.
backtesting-ல் ஓவர்ஃபிட்டிங் என்றால் என்ன?
ஓவர்ஃபிட்டிங் என்பது ஒரு ஸ்ட்ராடஜியின் செட்டிங்குகளைப் பழைய டேட்டாவுக்குக் கச்சிதமாகப் பொருந்தும் வரை டியூன் செய்வது; அப்போது முடிவு உண்மையான பேட்டர்னை அல்ல, கடந்த கால சத்தத்தைப் பிரதிபலிக்கிறது. ஓவர்ஃபிட் ஆன ஸ்ட்ராடஜிகள் புதிய டேட்டாவில் சிதைந்துபோக முனைகின்றன.
என் ஸ்ட்ராடஜி backtest-ல் நன்றாகச் செயல்பட்டு லைவ்வில் தோற்றால் என்ன செய்வது?
முதலில் செலவுகளையும் ஸ்லிப்பேஜையும் சரிபாருங்கள், பிறகு backtest செட்டிங்குகள் ஸ்ட்ராடஜிக்குப் பொருந்தினவா என்று, பிறகு மார்க்கெட் மாறியிருக்கிறதா என்று. லைவ் போவதற்கு முன் ஸ்ட்ராடஜியை Live Offline-ல் ஓட்டுவது இந்தப் பிரச்சனைகளில் பலவற்றைப் பிடித்துவிடும்.
தொடக்கநிலையாளர்கள் backtesting செய்ய முடியுமா?
முடியும். Tradetron போன்ற நோ-கோடு பிளாட்ஃபார்ம்கள், கண்டிஷன்கள் மற்றும் பொசிஷன்களிலிருந்து ஒரு ஸ்ட்ராடஜியை உருவாக்கி, புரோகிராமிங் இல்லாமல் backtest செய்ய உதவுகின்றன. கருவியை விட ஒழுக்கம்தான் முக்கியம்: யதார்த்தமான செலவுகள், போதுமான டேட்டா, நீங்கள் முயன்றவற்றின் நேர்மையான பதிவுகள்.
Tradetron-ல் கிரிப்டோ ஸ்ட்ராடஜிகளை backtest செய்ய முடியுமா?
Tradetron-ன் backtesting எஞ்சின் NSE, BSE, MCX, US மார்க்கெட்டுகளுடன் கிரிப்டோ (BTC மற்றும் ETH) உட்பட பல மார்க்கெட்டுகளை உள்ளடக்குகிறது.


