Long Straddle Strategy: பெரிய மார்க்கெட் நகர்வுகளை டிரேட் செய்ய ஆரம்பநிலையாளர் வழிகாட்டி
இந்தக் கட்டுரை ஆங்கிலத்திலிருந்து மொழிபெயர்க்கப்பட்டது. மூலக் கட்டுரையை ஆங்கிலத்தில் படியுங்கள்
Long straddle என்றால் ஒரே underlying-ல், ஒரே strike, ஒரே expiry கொண்ட ஒரு at-the-money call-ஐயும் ஒரு at-the-money put-ஐயும் வாங்குவது. மொத்த premium-ஐ ஈடுகட்டும் அளவுக்கு மார்க்கெட் எந்தத் திசையில் நகர்ந்தாலும் இது லாபம் தரும். மார்க்கெட் அசையாமல் இருந்தால் நஷ்டம் வரும், ஏனென்றால் time decay-யும் குறையும் volatility-யும் இரண்டு option-களையும் அரித்துவிடுகின்றன. உங்கள் அதிகபட்ச நஷ்டம் நீங்கள் கட்டிய premium தான்.
Long straddle ஒரே பார்வையில்
| மார்க்கெட் பார்வை | பெரிய நகர்வு எதிர்பார்க்கப்படுகிறது, திசை தெரியாது |
| அமைப்பு | ATM call வாங்குதல் + ATM put வாங்குதல், ஒரே strike, ஒரே expiry |
| அதிகபட்ச நஷ்டம் | கட்டிய மொத்த premium |
| அதிகபட்ச லாபம் | மேலே வரம்பற்றது; கீழே பெரியது |
| Breakeven-கள் | Strike ± மொத்த premium |
| உதவுவது | பெரிய நகர்வு, உயரும் implied volatility |
| பாதிப்பது | நேரம் கடப்பது, குறையும் implied volatility |
Long straddle எப்படி வேலை செய்கிறது: ஒரு NIFTY உதாரணம்
NIFTY 25,000-ல் இருக்கிறது, நாளை RBI policy அறிவிப்பு. கூர்மையான எதிர்வினை வரும் என்று எதிர்பார்க்கிறீர்கள், ஆனால் எந்தப் பக்கம் என்று சொல்ல முடியவில்லை. நீங்கள் வாங்குகிறீர்கள் (உதாரண premium-கள்):
NIFTY கூர்மையாக உயர்ந்தால், put இழப்பதை விட call பல மடங்கு அதிகம் லாபம் பெறுகிறது. கூர்மையாக இறங்கினால், put வேலையைச் செய்கிறது. 25,000-க்கு அருகிலேயே இருந்தால், இரண்டு option-களும் மதிப்பை இழக்கின்றன.
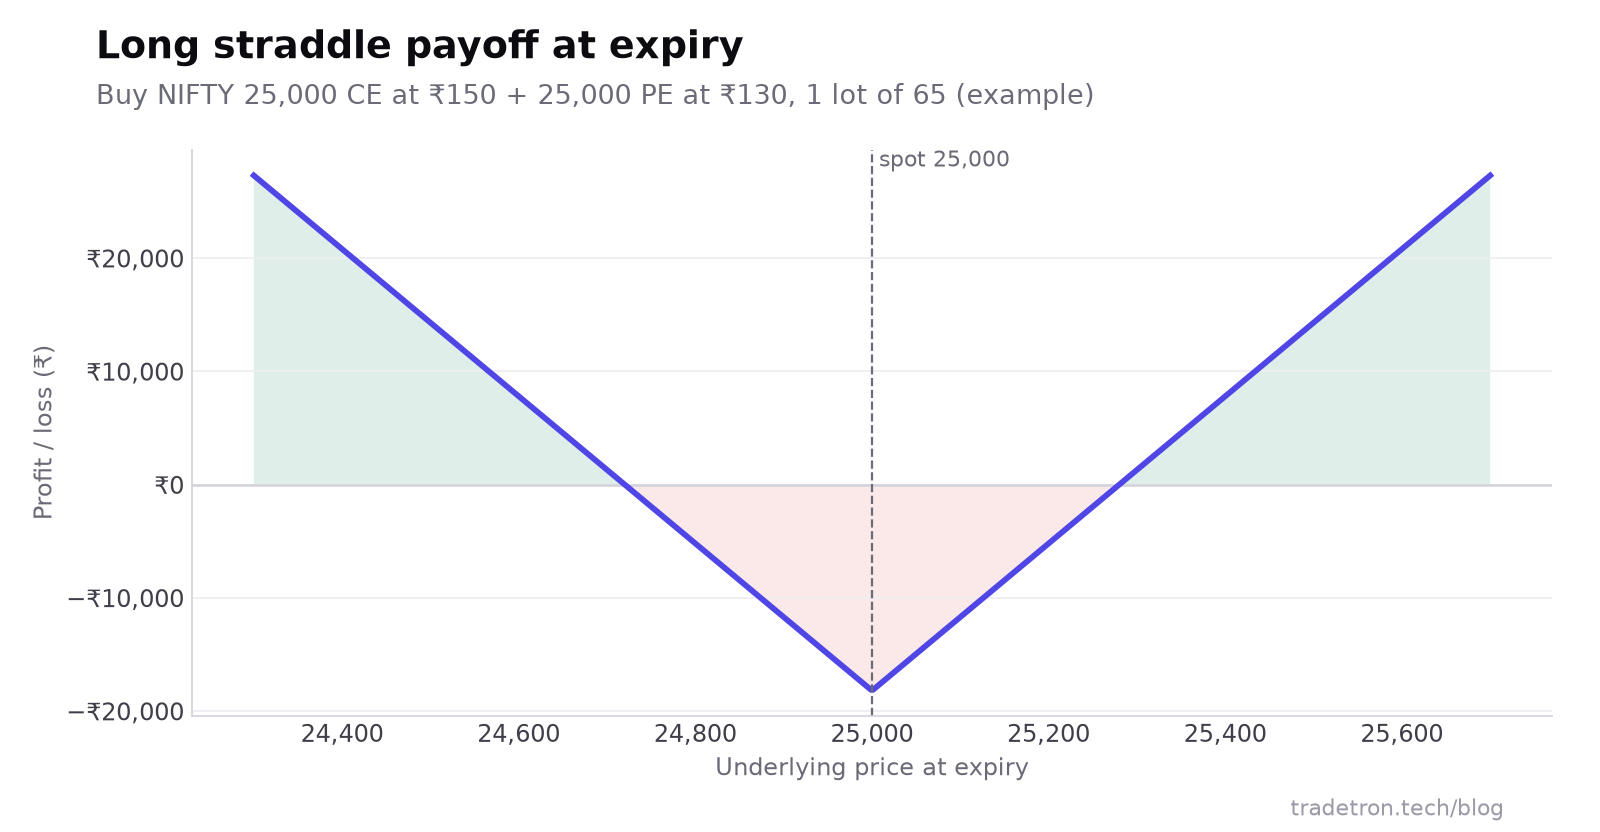 Long straddle-ன் V வடிவம்: நடுவில் வரம்புக்குட்பட்ட நஷ்டம், இரண்டு breakeven-களுக்கும் அப்பால் லாபம்
| Expiry-ல் NIFTY | Call மதிப்பு | Put மதிப்பு | ஒரு lot-க்கு லாபம் / நஷ்டம் |
|---|---|---|---|
| 24,500 | 0 | 500 | (500 − 280) × 65 = +₹14,300 |
| 24,720 | 0 | 280 | ₹0 (breakeven) |
| 25,000 | 0 | 0 | −₹18,200 |
| 25,280 | 280 | 0 | ₹0 (breakeven) |
| 25,500 | 500 | 0 | (500 − 280) × 65 = +₹14,300 |
Straddle வாங்குபவர்களுக்கு எதிராக வேலை செய்யும் இரண்டு சக்திகள்
1. Theta: time decay
இரண்டு option-களும் ஒவ்வொரு நாளும் time value-ஐ இழக்கின்றன. எந்த நகர்வும் இல்லாவிட்டால், ₹150-க்கு வாங்கிய call-ம் ₹130-க்கு வாங்கிய put-ம் அடுத்த நாள் ₹140, ₹120 ஆக இருக்கலாம்: மார்க்கெட் எதுவும் செய்யாமலே ஒரு unit-க்கு ₹20 நஷ்டம் (ஒரு lot-க்கு ₹1,300). Expiry-க்கு முந்தைய கடைசி நாட்களில் decay வேகமெடுக்கிறது.
2. IV crush
தெரிந்த ஒரு நிகழ்வுக்கு முன் (RBI policy, Union Budget, results, தேர்தல் முடிவுகள்), எல்லோரும் ஒரு நகர்வை எதிர்பார்ப்பதால் implied volatility உயர்கிறது. Premium-கள் விலை அதிகமாகின்றன. நிகழ்வு முடிந்ததும், IV பொதுவாகக் கூர்மையாக இறங்குகிறது, இரண்டு leg-களும் ஒரே நேரத்தில் மதிப்பை இழக்கின்றன, சில சமயம் ஒரு நல்ல நகர்வுக்குப் பிறகும் கூட.
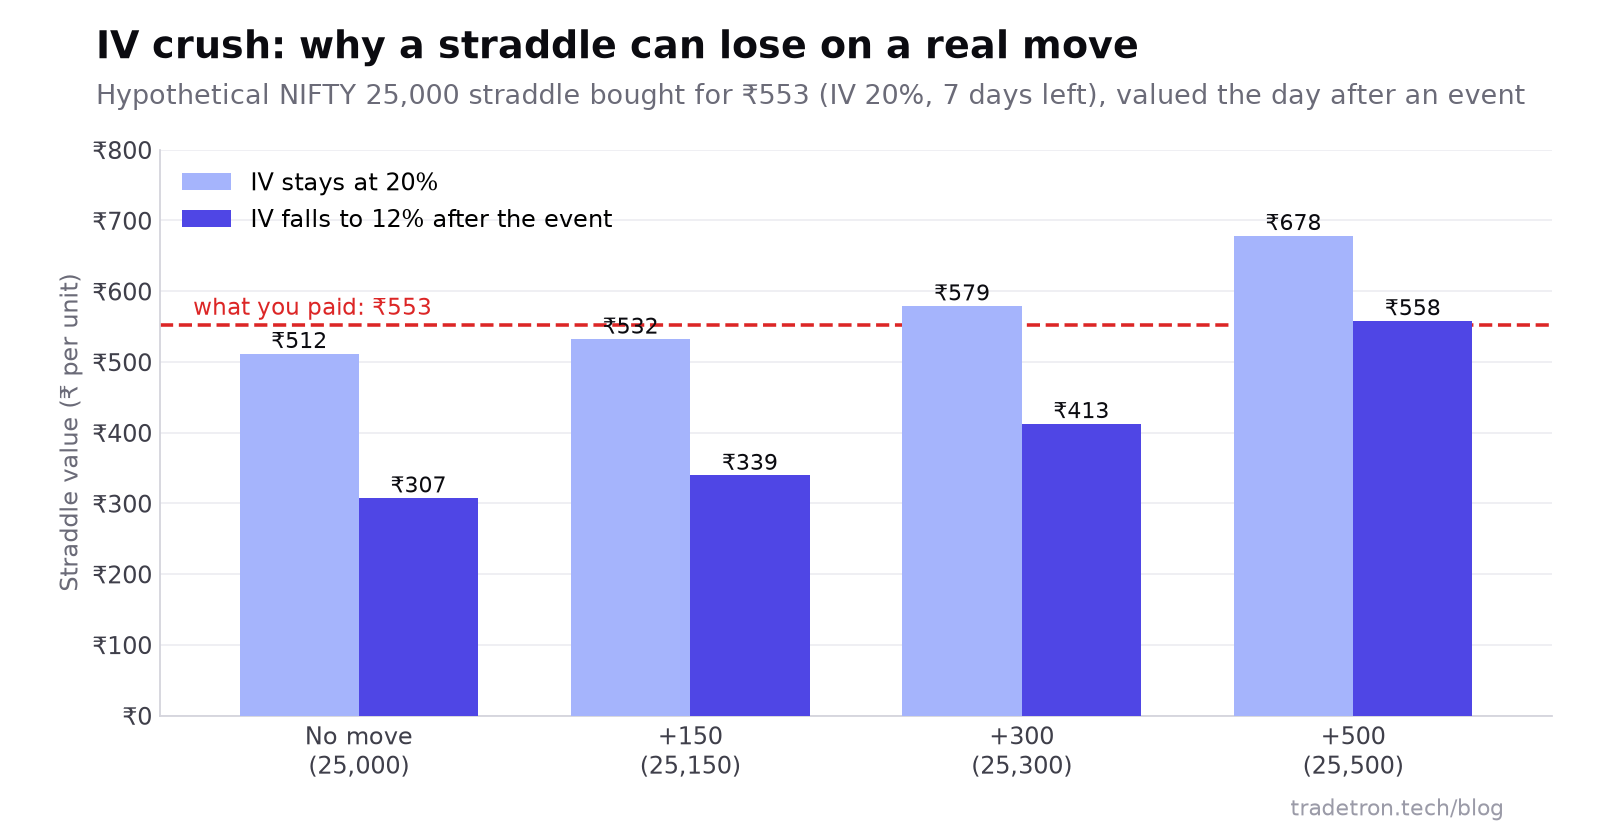 நிகழ்வுக்குப் பிறகு IV சரியும்போது, 300-point நகர்வு கூட இந்த straddle-ஐ நஷ்டத்திலேயே விடுகிறது (model விலைகள்)
Long straddle vs short straddle
| Long straddle | Short straddle | |
|---|---|---|
| Position | Call வாங்குதல் + put வாங்குதல் | Call விற்றல் + put விற்றல் |
| லாபம் எப்போது | பெரிய நகர்வு, எந்தத் திசையிலும் | கொஞ்சம் அல்லது எந்த நகர்வும் இல்லாதபோது |
| Volatility | உயரும் IV-ஆல் பயன் | குறையும் IV-ஆல் பயன் |
| அதிகபட்ச நஷ்டம் | கட்டிய premium | வரம்பற்றது |
| அதிகபட்ச லாபம் | வரம்பற்றது | பெற்ற premium |
Short வடிவம் மிகவும் வேறுபட்ட ரிஸ்க் கொண்ட ஒரு தனி strategy: short straddle வழிகாட்டி பாருங்கள்.
டிரேடர்கள் long straddle-ஐ எப்போது பயன்படுத்துகிறார்கள்
- பெரிய binary நிகழ்வுகளுக்கு முன், திசை உண்மையிலேயே நிச்சயமற்றதாக இருக்கும்போது: RBI policy, Union Budget, US Fed முடிவுகள், தேர்தல் முடிவுகள், அல்லது ஒரு தனி stock-ன் results.
- நீண்ட, குறுகிய range-க்குப் பிறகு, volatility குறைவாகவும் option-கள் மலிவாகவும் இருக்கும்போது, ஒரு breakout-ஐ எதிர்பார்த்து.
- வரையறுக்கப்பட்ட ரிஸ்க் முக்கியமாக இருக்கும்போது. நுழைவதற்கு முன்பே அதிகபட்ச நஷ்டம் உங்களுக்குத் தெரியும்.
ஒவ்வொரு நிகழ்வுக்கும் straddle தேவையில்லை. IV ஏற்கனவே உயர்ந்திருந்தால், நீங்கள் எதிர்பார்க்கும் நகர்வை premium ஏற்கனவே விலையிட்டிருக்கலாம்.
நகர்வு வரவில்லை என்றால்
நிகழ்வு முடிந்துவிட்டது, NIFTY இன்னும் உங்கள் strike-க்கு அருகிலேயே இருக்கிறது என்றால், நம்பிக்கையோடு பிடித்துக்கொண்டு இருக்காதீர்கள். ஒன்று close செய்து வரையறுக்கப்பட்ட நஷ்டத்தை ஏற்றுக்கொள்ளுங்கள், அல்லது நகர்வை எதிர்பார்ப்பதற்கான உங்கள் காரணம் இன்னும் செல்லுபடியாக இருந்தால், கூடுதல் நேரத்துக்குக் கூடுதல் premium கட்டி, அடுத்த expiry-க்கு roll செய்யுங்கள். நஷ்டத்தை book செய்வதைத் தவிர்ப்பதற்காக மட்டுமே roll செய்வதுதான் சின்ன நஷ்டங்களைப் பெரிய நஷ்டங்களாக்குகிறது.
Straddle vs strangle
ஒரு long strangle அதற்குப் பதிலாக out-of-the-money option-களை வாங்குகிறது (உதாரணமாக, 25,300 call மற்றும் 24,700 put). இது குறைவாகச் செலவாகும், ஆனால் லாபம் பெற பெரிய நகர்வு தேவை. முழு ஒப்பீட்டை straddle vs strangle பதிவிலும் strangle வழிகாட்டியிலும் பாருங்கள்.
உங்களுக்கு எவ்வளவு மூலதனம் தேவை
ஒரு ATM NIFTY straddle-ன் ஒரு lot-க்கு ஆகும் செலவு மொத்த premium × 65. ₹280-ல் அது ₹18,200; ₹230-ல் அது ₹14,950 ஆக இருக்கும். நிகழ்வுகளுக்கு முன்பும், expiry-க்கு அதிக நேரம் இருக்கும்போதும் premium-கள் அதிகம். உங்கள் ரிஸ்க் வரம்புகளுக்குள் ஒரு முழு lot-ஐ உங்கள் மூலதனத்தால் ஈடுகட்ட முடியவில்லை என்றால், மலிவான far-OTM வடிவம் பொதுவாகத் தீர்வு அல்ல: அது பலன் தரும் வாய்ப்பு மிகக் குறைவு.
ஒரு straddle-ல் ரிஸ்க் மேனேஜ்மென்ட்
- மொத்த premium-ல் stop, ஒவ்வொரு leg-லும் அல்ல. ஒரு leg நஷ்டம் அடையத்தான் வேண்டும்.
- நேர exit. நிகழ்வு முடிந்து, ஒரு நிர்ணயித்த நேரத்துக்குள் நகர்வு வரவில்லை என்றால், exit செய்யுங்கள். செத்துப்போன straddle decay மட்டுமே ஆகும்.
- மொத்த premium-ல் target. கூர்மையான நகர்வின்போது லாபத்தை எடுங்கள்; அதன் பிறகு IV வேகமாக இறங்கலாம்.
- Expiry நாளைத் தவிருங்கள். அன்று decay மிக வேகமாக இருக்கும்; ஒரு உண்மையான நகர்வு கூட அதை முந்த முடியாமல் போகலாம்.
ஆரம்பநிலையாளர்கள் செய்யும் பொதுவான தவறுகள்
- Expiry நாளில் straddle வாங்குவது
- நுழைவதற்கு முன் IV ஏற்கனவே எவ்வளவு உயர்ந்திருக்கிறது என்பதைப் புறக்கணிப்பது
- முன்கூட்டியே நிர்ணயித்த stop அல்லது நேர exit இல்லாமல் பிடித்துக்கொண்டு இருப்பது
- உண்மையிலேயே நிச்சயமற்ற நிகழ்வுகளுக்குப் பதிலாக, அட்டவணையில் உள்ள ஒவ்வொரு நிகழ்வையும் டிரேட் செய்வது
- திசையைப் பற்றி மட்டுமே யோசித்து, நேரத்தையும் volatility-யையும் மறந்துவிடுவது
ஒரு long straddle டிரேடு, தொடக்கம் முதல் முடிவு வரை
- பார்வையை உருவாக்குங்கள். NIFTY 25,000-ல், நாளை RBI policy, தெளிவான ஒருமித்த கருத்து இல்லை. நகர்வு முழுமையாக விலையிடப்படும் அளவுக்கு IV ஏற்கனவே உயர்ந்திருக்கவில்லை என்று சரிபாருங்கள்.
- Entry விதிகளை எழுதுங்கள். நிகழ்வுக்கு ஒன்று அல்லது இரண்டு session-களுக்கு முன் 25,000 CE, PE வாங்குங்கள், expiry நாளில் ஒருபோதும் வேண்டாம். செலவு ₹280 (ஒரு lot-க்கு ₹18,200). Breakeven-கள் 25,280 மற்றும் 24,720.
- Exit-களை எழுதுங்கள். மொத்த premium சுமார் ₹249-ல் stop (₹1,00,000-ல் 2%), மொத்த premium-ல் ஒரு லாப target, நிகழ்வுக்குப் பிறகு ஒரு நேர exit.
- லாபச் சூழல். முடிவு ஆச்சரியம் தருகிறது; NIFTY 25,500-ல் open ஆகிறது. Call துள்ளுகிறது, put மங்குகிறது, மொத்த premium target-ஐத் தாண்டுகிறது. வலிமையின்போது exit செய்யுங்கள்.
- நஷ்டச் சூழல். முடிவு எதிர்பார்த்தபடியே வருகிறது; NIFTY 25,050-க்கு அருகில் நிற்கிறது, IV சரிகிறது. மொத்த premium ₹249-ஐ நோக்கி இறங்குகிறது, stop அல்லது நேர exit டிரேடை ஒரு வரையறுக்கப்பட்ட நஷ்டத்தில் close செய்கிறது.
எப்படி இருந்தாலும், முடிவுகள் டிரேடுக்கு முன்பே எடுக்கப்பட்டன, டிரேடின்போது அழுத்தத்தில் அல்ல.
அடிக்கடி கேட்கப்படும் கேள்விகள்
Long straddle strategy என்றால் என்ன?
Long straddle என்பது ஒரே strike, ஒரே expiry கொண்ட ஒரு at-the-money call-ஐயும் ஒரு at-the-money put-ஐயும் வாங்குவது. எந்தத் திசையில் பெரிய நகர்வு வந்தாலும் லாபம் தருகிறது, underlying strike-க்கு அருகிலேயே இருந்தால் நஷ்டம் அடைகிறது.
Straddle bullish-ஆ அல்லது bearish-ஆ?
இரண்டும் இல்லை. Long straddle திசை சாராதது. மேலேயோ கீழேயோ, ஏதாவது ஒரு breakeven-ஐத் தாண்டிய நகர்வு அதற்குத் தேவை, மார்க்கெட் ஒரு range-க்குள் இருந்தால் நஷ்டம் அடைகிறது.
Long straddle-ல் அதிகபட்ச நஷ்டம் என்ன?
இரண்டு option-களுக்கும் கட்டிய மொத்த premium. NIFTY உதாரணத்தில் அது ஒரு unit-க்கு ₹280, அல்லது 65 கொண்ட ஒரு lot-க்கு ₹18,200. NIFTY சரியாக strike-ல் expire ஆனால் மட்டுமே இது முழுமையாக இழக்கப்படும்.
Straddle breakeven எப்படிக் கணக்கிடப்படுகிறது?
மேல் breakeven = strike + மொத்த premium. கீழ் breakeven = strike − மொத்த premium. 25,000 strike, ₹280 premium என்றால், அவை 25,280 மற்றும் 24,720.
மார்க்கெட் நகர்ந்தாலும் straddle-கள் ஏன் பணத்தை இழக்கின்றன?
Time decay, IV crush காரணமாக. நிகழ்வுக்குப் பிறகு implied volatility சரிந்தால், இரண்டு option-களும் ஒரே நேரத்தில் மதிப்பை இழக்கின்றன, விலையிடப்பட்டதை விடச் சின்ன நகர்வு அதை ஈடுகட்டப் போதாது.
Straddle வாங்க சிறந்த நேரம் எது?
ஒரு பெரிய நகர்வு உண்மையிலேயே நிச்சயமற்றதாக இருக்கும்போது, implied volatility ஏற்கனவே நீண்டிருக்காதபோது: பெரும்பாலும் ஒரு பெரிய நிகழ்வுக்கு ஒன்று அல்லது இரண்டு session-களுக்கு முன், அல்லது வழக்கத்துக்கு மாறாகக் குறைந்த volatility உள்ள ஒரு நீண்ட காலத்துக்குப் பிறகு. Expiry நாளைத் தவிருங்கள்.
Straddle-க்கும் strangle-க்கும் என்ன வித்தியாசம்?
Straddle இரண்டு option-களுக்கும் ஒரே at-the-money strike-ஐப் பயன்படுத்துகிறது; அதிகம் செலவாகும், ஆனால் சீக்கிரமே breakeven ஆகிறது. Strangle out-of-the-money strike-களைப் பயன்படுத்துகிறது; குறைவாகச் செலவாகும், ஆனால் பெரிய நகர்வு தேவை.