Long Straddle स्ट्रॅटेजी: मोठ्या हालचालींवर ट्रेड करण्यासाठी नवशिक्यांचे गाइड
हा लेख इंग्रजीतून अनुवादित केला आहे. मूळ लेख इंग्रजीत वाचा
long straddle म्हणजे एकाच underlying वर, एकाच strike आणि expiry चा एक at-the-money call आणि एक at-the-money put खरेदी करणे. मार्केट कोणत्याही दिशेने इतके हलले की एकत्रित premium भरून निघेल, तर यात नफा होतो. मार्केट एकाच जागी राहिले तर तोटा होतो, कारण time decay आणि घटणारी volatility दोन्ही options ची किंमत खाऊन टाकतात. तुमचा कमाल तोटा म्हणजे भरलेला premium.
long straddle एका नजरेत
| मार्केटबद्दलचा अंदाज | मोठी हालचाल अपेक्षित, दिशा माहीत नाही |
| रचना | ATM call खरेदी + ATM put खरेदी, तोच strike आणि expiry |
| कमाल तोटा | भरलेला एकूण premium |
| कमाल नफा | वरच्या बाजूला अमर्याद; खाली मोठा |
| Breakevens | Strike ± एकूण premium |
| मदत करते | मोठी हालचाल, वाढणारी implied volatility |
| नुकसान करते | जाणारा वेळ, घटणारी implied volatility |
long straddle कसे काम करते: एक NIFTY उदाहरण
NIFTY 25,000 वर आहे आणि उद्या RBI ची policy जाहीर होणार आहे. तुम्हाला मोठ्या प्रतिक्रियेची अपेक्षा आहे पण दिशा सांगता येत नाही. तुम्ही खरेदी करता (उदाहरणातले premium):
NIFTY झपाट्याने वर गेला तर put मध्ये जेवढा तोटा होतो त्यापेक्षा call मध्ये खूप जास्त फायदा होतो. झपाट्याने खाली गेला तर put काम करतो. 25,000 च्या जवळपासच राहिला तर दोन्ही options ची किंमत कमी होते.
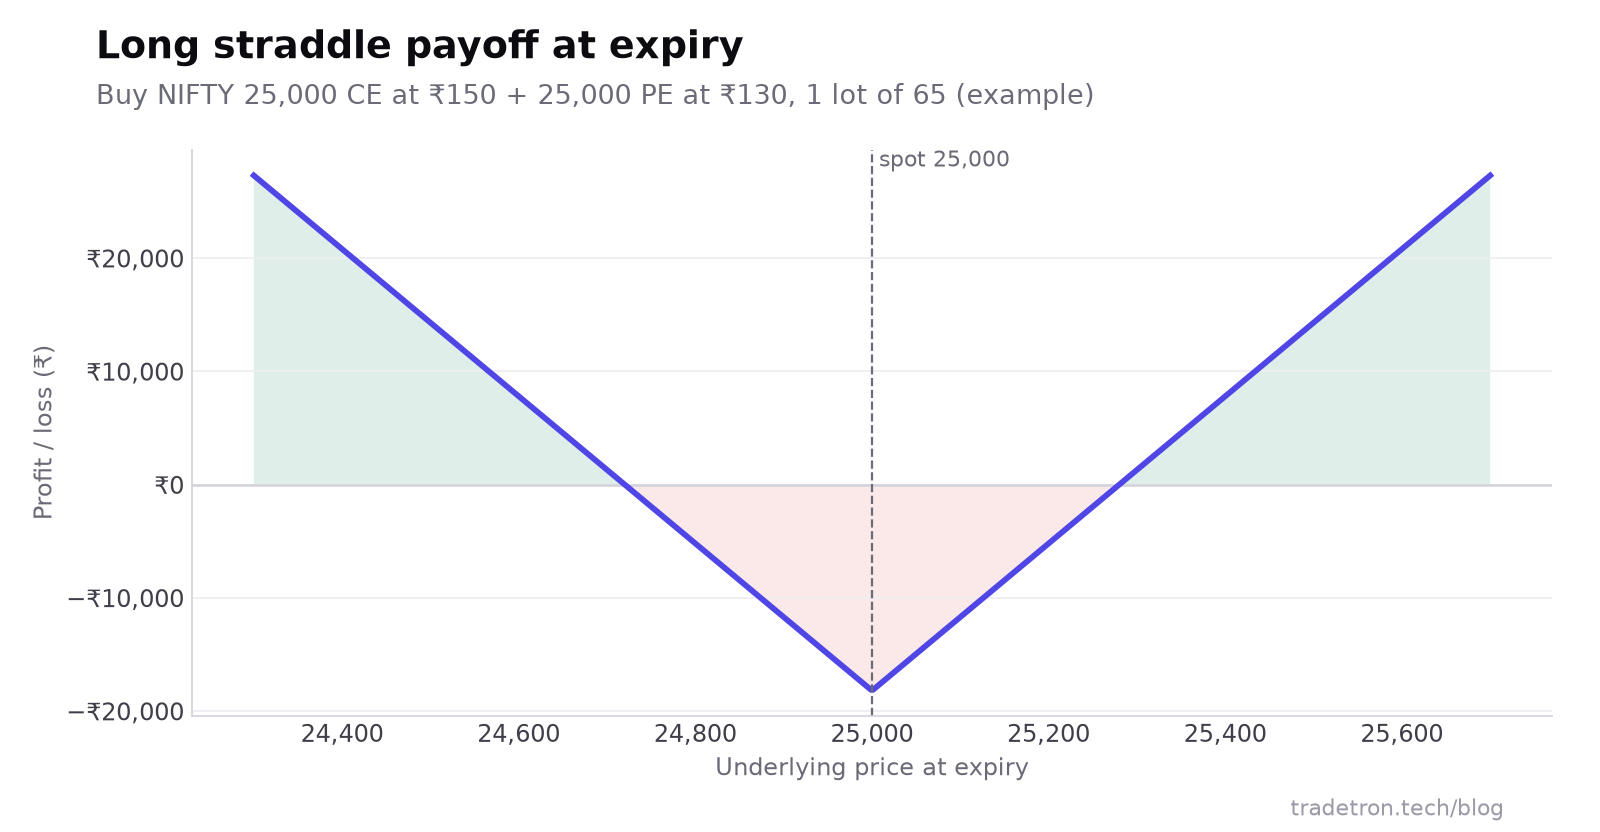 long straddle चा V: मध्ये मर्यादित तोटा, दोन्हीपैकी कोणत्याही breakeven पलीकडे नफा
| expiry ला NIFTY | Call ची किंमत | Put ची किंमत | प्रति lot नफा / तोटा |
|---|---|---|---|
| 24,500 | 0 | 500 | (500 − 280) × 65 = +₹14,300 |
| 24,720 | 0 | 280 | ₹0 (breakeven) |
| 25,000 | 0 | 0 | −₹18,200 |
| 25,280 | 280 | 0 | ₹0 (breakeven) |
| 25,500 | 500 | 0 | (500 − 280) × 65 = +₹14,300 |
straddle खरेदी करणाऱ्यांच्या विरोधात काम करणाऱ्या दोन गोष्टी
1. Theta: time decay
दोन्ही options रोज time value गमावतात. काहीच हालचाल नसेल तर ₹150 ला घेतलेला call आणि ₹130 ला घेतलेला put दुसऱ्या दिवशी ₹140 आणि ₹120 चे होऊ शकतात: मार्केटने काहीही न करता प्रति unit ₹20 चा तोटा (प्रति lot ₹1,300). expiry च्या आधीच्या शेवटच्या दिवसांत ही घट वेगाने वाढते.
2. IV crush
एखाद्या ठरलेल्या इव्हेंटआधी (RBI policy, केंद्रीय अर्थसंकल्प, निकाल, निवडणुकीचे निकाल) implied volatility वाढते कारण सगळ्यांना हालचालीची अपेक्षा असते. premium महाग होतात. इव्हेंट होऊन गेला की IV सहसा झपाट्याने खाली येते, आणि दोन्ही legs ची किंमत एकाच वेळी कमी होते, कधी कधी बऱ्यापैकी हालचाल झाल्यानंतरसुद्धा.
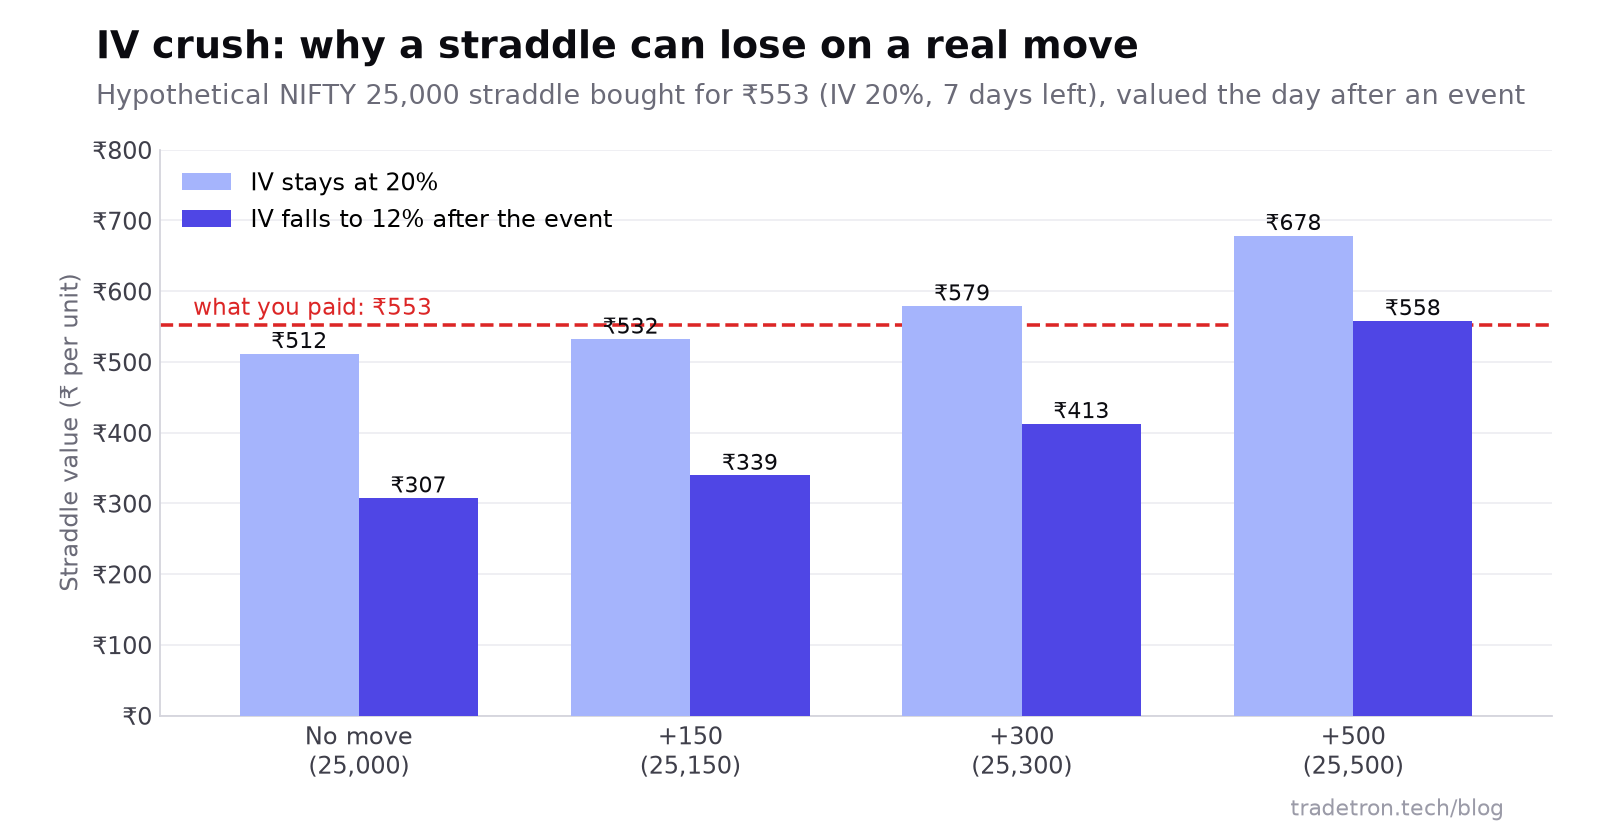 इव्हेंटनंतर IV कोसळल्यावर, 300 पॉइंटच्या हालचालीनंतरसुद्धा हा straddle तोट्यात राहतो (मॉडेल किंमती)
long straddle vs short straddle
| Long straddle | Short straddle | |
|---|---|---|
| पोझिशन | call खरेदी + put खरेदी | call विक्री + put विक्री |
| नफा केव्हा | मोठी हालचाल, कोणत्याही दिशेने | कमी किंवा अजिबात हालचाल नाही |
| Volatility | वाढणाऱ्या IV चा फायदा | घटणाऱ्या IV चा फायदा |
| कमाल तोटा | भरलेला premium | अमर्याद |
| कमाल नफा | अमर्याद | मिळालेला premium |
short प्रकार ही खूप वेगळ्या जोखमीची वेगळी स्ट्रॅटेजी आहे: पहा short straddle गाइड.
ट्रेडर्स long straddle केव्हा वापरतात
- मोठ्या, दोनपैकी एक निकाल असलेल्या इव्हेंट्सआधी जिथे दिशा खरोखर अनिश्चित असते: RBI policy, केंद्रीय अर्थसंकल्प, US Fed चे निर्णय, निवडणुकीचे निकाल, किंवा एखाद्या शेअरचे निकाल.
- दीर्घ काळ अरुंद range नंतर, जेव्हा volatility कमी असते आणि options स्वस्त असतात, breakout च्या अपेक्षेने.
- ठरलेली जोखीम महत्त्वाची असते तेव्हा. entry करण्याआधीच तुम्हाला कमाल तोटा माहीत असतो.
प्रत्येक इव्हेंटसाठी straddle योग्य नसतो. IV आधीच वाढलेली असेल, तर तुम्हाला अपेक्षित असलेली हालचाल premium मध्ये आधीच धरलेली असू शकते.
हालचाल आलीच नाही तर
इव्हेंट होऊन गेला आणि NIFTY अजूनही तुमच्या strike जवळ असेल, तर आशेवर धरून बसू नका. एकतर पोझिशन बंद करा आणि ठरलेला तोटा स्वीकारा, किंवा हालचालीची अपेक्षा ठेवण्याचे तुमचे कारण अजूनही योग्य असेल तर नंतरच्या expiry वर roll करा, जास्तीच्या वेळेसाठी जास्तीचा premium भरून. फक्त तोटा बुक करायला लागू नये म्हणून roll केल्याने छोटे तोटे मोठे होतात.
Straddle vs strangle
long strangle मध्ये त्याऐवजी out-of-the-money options खरेदी केले जातात (उदाहरणार्थ, 25,300 चा call आणि 24,700 चा put). तो स्वस्त पडतो पण नफ्यासाठी मोठी हालचाल लागते. पूर्ण तुलना straddle vs strangle मध्ये आणि strangle गाइड मध्ये पहा.
किती भांडवल लागते
ATM NIFTY straddle च्या एका lot ची किंमत म्हणजे एकत्रित premium × 65. ₹280 ला ते ₹18,200 होते; ₹230 ला ₹14,950 होईल. इव्हेंट्सआधी आणि expiry ला जास्त वेळ असताना premium जास्त असतात. तुमच्या जोखमीच्या मर्यादेत तुमचे भांडवल पूर्ण lot भरू शकत नसेल, तर स्वस्त, खूप दूरचा OTM प्रकार हे सहसा उत्तर नसते: त्यात फायदा होण्याची शक्यता खूप कमी असते.
straddle वर जोखीम व्यवस्थापन
- एकत्रित premium वर stop, प्रत्येक leg वर नाही. एक leg तोट्यात जाणारच असतो.
- वेळेवर आधारित exit. इव्हेंट होऊन गेला आणि ठरलेल्या वेळेपर्यंत हालचाल आली नाही, तर exit करा. मेलेला straddle फक्त घसरत राहतो.
- एकत्रित premium वर target. झपाट्याच्या हालचालीत नफा घ्या; नंतर IV लवकर खाली येऊ शकते.
- expiry चा दिवस टाळा. तेव्हा decay सर्वात वेगवान असतो; खरी हालचाल झाली तरी ती त्याच्या पुढे जाईलच असे नाही.
नवशिके करतात त्या सामान्य चुका
- expiry च्या दिवशी straddle खरेदी करणे
- entry आधी IV आधीच किती जास्त आहे याकडे दुर्लक्ष करणे
- आधी ठरवलेल्या stop किंवा वेळेच्या exit शिवाय धरून ठेवणे
- खरोखर अनिश्चित इव्हेंट्सऐवजी प्रत्येक ठरलेल्या इव्हेंटवर ट्रेड करणे
- फक्त दिशेचा विचार करणे, आणि वेळ व volatility विसरणे
long straddle ट्रेड, सुरुवातीपासून शेवटपर्यंत
- अंदाज तयार करा. NIFTY 25,000 वर, उद्या RBI policy, स्पष्ट एकमत नाही. IV इतकी जास्त नाही ना की हालचाल पूर्णपणे आधीच धरलेली आहे, हे तपासा.
- entry चे नियम लिहा. इव्हेंटच्या एक-दोन सेशन आधी 25,000 CE आणि PE खरेदी करा, expiry च्या दिवशी कधीच नाही. खर्च ₹280 (प्रति lot ₹18,200). Breakevens 25,280 आणि 24,720.
- exits लिहा. साधारण ₹249 च्या एकत्रित premium वर stop (₹1,00,000 चे 2%), एकत्रित premium वर नफ्याचे target, आणि इव्हेंटनंतर वेळेवर आधारित exit.
- नफ्याची परिस्थिती. निर्णय अनपेक्षित येतो; NIFTY 25,500 वर उघडतो. call उसळतो, put घसरतो, एकत्रित premium target पार करतो. तेजीत exit करा.
- तोट्याची परिस्थिती. निर्णय अपेक्षेप्रमाणेच येतो; NIFTY 25,050 च्या जवळ राहतो आणि IV कोसळते. एकत्रित premium ₹249 कडे घसरतो आणि stop किंवा वेळेचा exit ठरलेल्या तोट्यावर ट्रेड बंद करतो.
कोणत्याही परिस्थितीत, निर्णय ट्रेडआधी घेतले गेले होते, ट्रेड चालू असताना दबावाखाली नाही.
वारंवार विचारले जाणारे प्रश्न
long straddle स्ट्रॅटेजी म्हणजे काय?
long straddle म्हणजे एकाच strike आणि expiry चा at-the-money call आणि at-the-money put खरेदी करणे. कोणत्याही दिशेने मोठी हालचाल झाली तर यात नफा होतो, आणि underlying strike जवळच राहिला तर तोटा होतो.
straddle bullish आहे की bearish?
दोन्हीही नाही. long straddle दिशा-तटस्थ आहे. त्याला वर किंवा खाली, कोणत्याही breakeven च्या पलीकडे हालचाल लागते, आणि मार्केट range मध्ये राहिले तर तोटा होतो.
long straddle वर कमाल तोटा किती असतो?
दोन्ही options साठी भरलेला एकूण premium. NIFTY उदाहरणात तो प्रति unit ₹280, किंवा 65 च्या प्रति lot ₹18,200 आहे, आणि NIFTY नेमका strike वर expire झाला तरच तो पूर्ण जातो.
straddle चा breakeven कसा मोजतात?
वरचा breakeven = strike + एकूण premium. खालचा breakeven = strike − एकूण premium. 25,000 strike आणि ₹280 premium असेल तर ते 25,280 आणि 24,720 येतात.
मार्केट हलले तरी straddle मध्ये तोटा का होतो?
time decay आणि IV crush मुळे. इव्हेंटनंतर implied volatility कोसळली तर दोन्ही options ची किंमत एकाच वेळी कमी होते, आणि premium मध्ये धरलेल्या हालचालीपेक्षा छोटी हालचाल ती भरून काढायला पुरेशी ठरत नाही.
straddle खरेदी करण्याची सर्वात योग्य वेळ कोणती?
जेव्हा मोठी हालचाल खरोखर अनिश्चित असते आणि implied volatility आधीच ताणलेली नसते तेव्हा: बहुधा मोठ्या इव्हेंटच्या एक-दोन सेशन आधी, किंवा असामान्यपणे कमी volatility च्या दीर्घ काळानंतर. expiry चा दिवस टाळा.
straddle आणि strangle मध्ये फरक काय?
straddle मध्ये दोन्ही options साठी तोच at-the-money strike वापरतात; तो महाग पडतो पण लवकर breakeven ला पोहोचतो. strangle मध्ये out-of-the-money strikes वापरतात; तो स्वस्त पडतो पण मोठी हालचाल लागते.