Long Straddle Strategy: મોટા માર્કેટ moves ટ્રેડ કરવા માટે શરૂઆતની ગાઇડ
આ લેખ અંગ્રેજીમાંથી અનુવાદિત છે. મૂળ લેખ અંગ્રેજીમાં વાંચો
Long straddle એટલે એક જ underlying પર, એક જ strike અને expiry સાથે, એક at-the-money call અને એક at-the-money put ખરીદવા. જો માર્કેટ કોઈ પણ દિશામાં એટલું ચાલે કે કુલ premium કવર થઈ જાય તો તેમાં નફો થાય છે, અને જો માર્કેટ સપાટ રહે તો નુકસાન થાય છે, કારણ કે time decay અને ઘટતી volatility બંને options ને ખાઈ જાય છે. તમારું મહત્તમ નુકસાન ચૂકવેલું premium છે.
Long straddle એક નજરમાં
| માર્કેટ વિશે અભિપ્રાય | મોટા move ની અપેક્ષા, દિશા ખબર નથી |
| માળખું | ATM call ખરીદો + ATM put ખરીદો, એક જ strike અને expiry |
| મહત્તમ નુકસાન | ચૂકવેલું કુલ premium |
| મહત્તમ નફો | ઉપર ખુલ્લો; નીચે મોટો |
| Breakevens | Strike ± કુલ premium |
| શેનાથી મદદ મળે | મોટો move, વધતી implied volatility |
| શેનાથી નુકસાન | સમય પસાર થવો, ઘટતી implied volatility |
Long straddle કેવી રીતે કામ કરે છે: NIFTY નું ઉદાહરણ
NIFTY 25,000 પર છે અને RBI policy ની જાહેરાત કાલે છે. તમે તીવ્ર પ્રતિક્રિયાની અપેક્ષા રાખો છો પણ કઈ દિશામાં તે કહી શકતા નથી. તમે ખરીદો છો (ઉદાહરણના premiums):
જો NIFTY ઝડપથી વધે, તો put જેટલું ગુમાવે તેના કરતાં call ઘણું વધુ કમાય છે. જો તે ઝડપથી ઘટે, તો put કામ કરે છે. જો તે 25,000 ની આસપાસ રહે, તો બંને options ની કિંમત ઘટે છે.
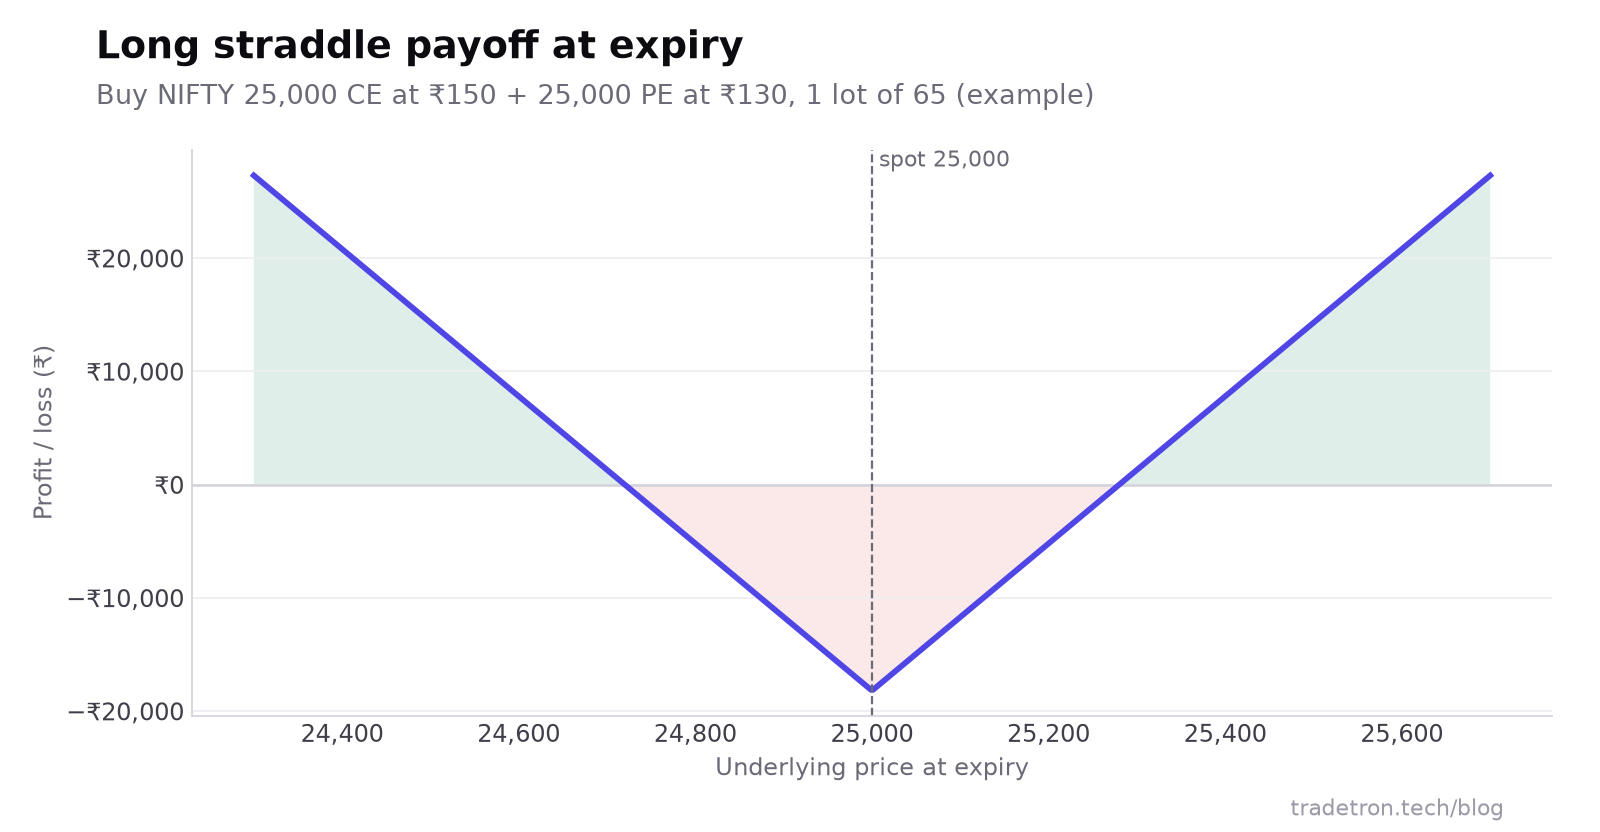 Long straddle નો V: વચ્ચે મર્યાદિત નુકસાન, કોઈ પણ breakeven ની બહાર નફો
| Expiry પર NIFTY | Call ની કિંમત | Put ની કિંમત | દરેક lot પર નફો / નુકસાન |
|---|---|---|---|
| 24,500 | 0 | 500 | (500 − 280) × 65 = +₹14,300 |
| 24,720 | 0 | 280 | ₹0 (breakeven) |
| 25,000 | 0 | 0 | −₹18,200 |
| 25,280 | 280 | 0 | ₹0 (breakeven) |
| 25,500 | 500 | 0 | (500 − 280) × 65 = +₹14,300 |
Straddle ખરીદનારાઓ સામે કામ કરતી બે શક્તિઓ
1. Theta: time decay
બંને options દરરોજ time value ગુમાવે છે. કોઈ movement ન હોય, તો ₹150 માં ખરીદેલો call અને ₹130 માં ખરીદેલો put બીજા દિવસે ₹140 અને ₹120 ના થઈ શકે: માર્કેટ કંઈ કર્યા વગર દરેક unit પર ₹20 નું નુકસાન (દરેક lot પર ₹1,300). Expiry પહેલાંના છેલ્લા દિવસોમાં decay ઝડપી બને છે.
2. IV crush
કોઈ જાણીતી ઇવેન્ટ (RBI policy, Union Budget, results, ચૂંટણીના પરિણામો) પહેલાં implied volatility વધે છે કારણ કે બધા move ની અપેક્ષા રાખે છે. Premiums મોંઘા થાય છે. ઇવેન્ટ પસાર થઈ જાય પછી, IV સામાન્ય રીતે ઝડપથી ઘટે છે, અને બંને legs એક સાથે કિંમત ગુમાવે છે, ક્યારેક સારા move પછી પણ.
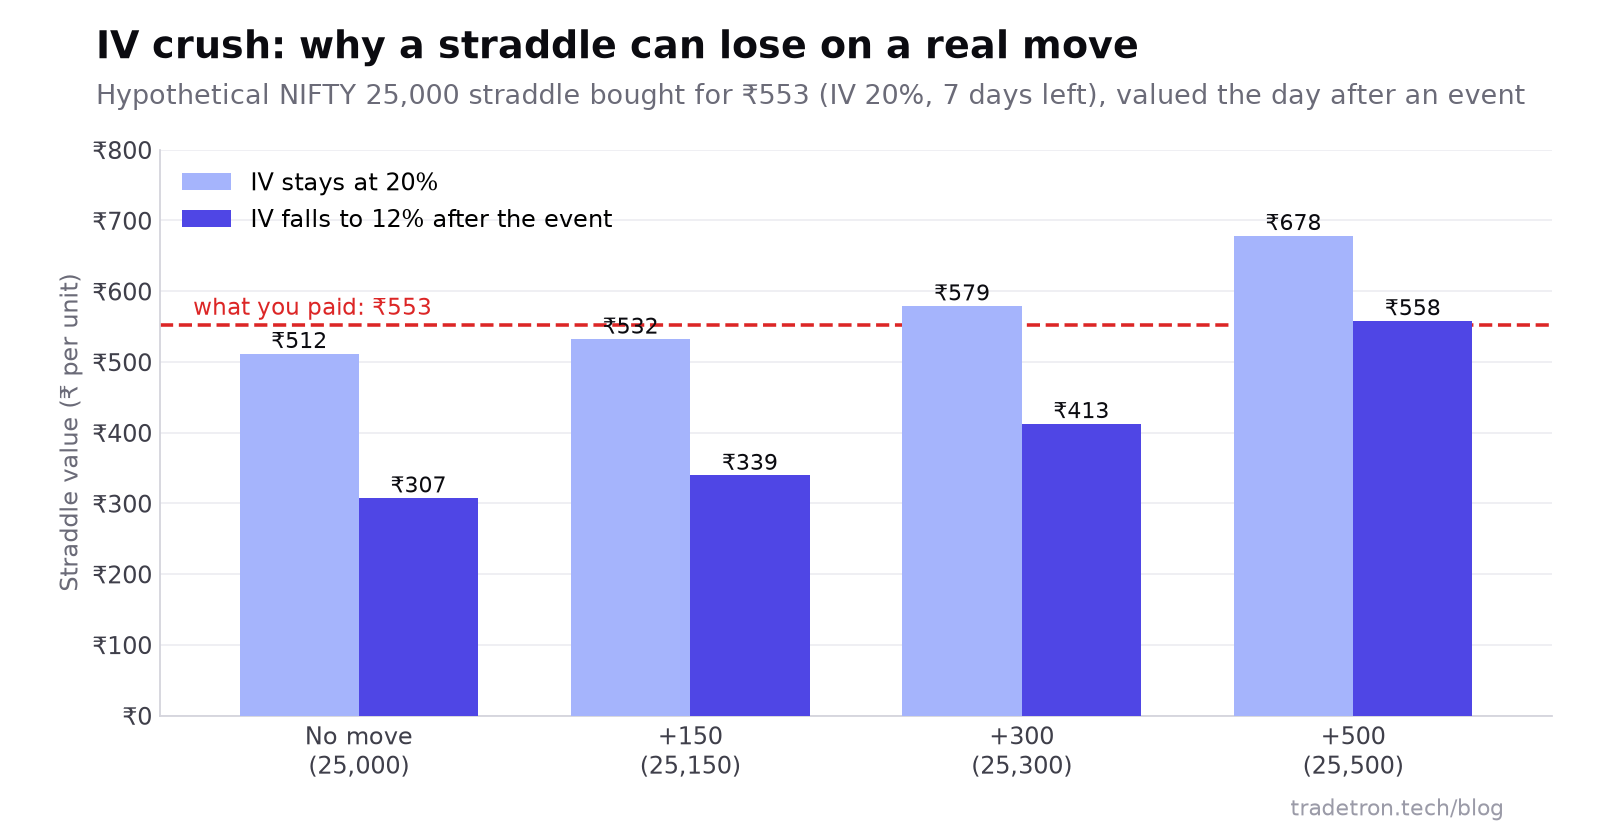 ઇવેન્ટ પછી IV તૂટી પડે ત્યારે, 300 પોઇન્ટનો move પણ આ straddle ને નુકસાનમાં રાખે છે (model prices)
Long straddle vs short straddle
| Long straddle | Short straddle | |
|---|---|---|
| Position | Call ખરીદો + put ખરીદો | Call વેચો + put વેચો |
| નફો ક્યારે | મોટો move, કોઈ પણ દિશામાં | થોડું કે કોઈ movement નહીં |
| Volatility | વધતી IV થી ફાયદો | ઘટતી IV થી ફાયદો |
| મહત્તમ નુકસાન | ચૂકવેલું premium | અમર્યાદિત |
| મહત્તમ નફો | ખુલ્લો | મળેલું premium |
Short વર્ઝન બહુ અલગ જોખમ ધરાવતી અલગ strategy છે: જુઓ short straddle ગાઇડ.
ટ્રેડર્સ long straddle ક્યારે વાપરે છે
- મોટી binary ઇવેન્ટ્સ પહેલાં જ્યાં દિશા ખરેખર અનિશ્ચિત હોય: RBI policy, Union Budget, US Fed ના નિર્ણયો, ચૂંટણીના પરિણામો, કે કોઈ એક stock ના results.
- લાંબી, સાંકડી range પછી, જ્યારે volatility ઓછી હોય અને options સસ્તા હોય, breakout ની અપેક્ષામાં.
- જ્યારે નક્કી જોખમ મહત્વનું હોય. Entry પહેલાં તમને મહત્તમ નુકસાન ખબર હોય છે.
દરેક ઇવેન્ટ straddle ને લાયક નથી. જો IV પહેલેથી ઊંચી હોય, તો તમે જે move ની અપેક્ષા રાખો છો તે કદાચ premium માં પહેલેથી ગણાઈ ગયો હોય.
જો move ન આવ્યો હોય
જો ઇવેન્ટ પસાર થઈ ગઈ હોય અને NIFTY હજુ તમારા strike ની નજીક હોય, તો આશા રાખીને પકડી ન રાખો. કાં તો બંધ કરો અને નક્કી નુકસાન સ્વીકારો, કાં તો જો move ની અપેક્ષાનું તમારું કારણ હજુ સાચું હોય તો પછીની expiry માં roll કરો, વધારાના સમય માટે વધારાનું premium ચૂકવીને. ફક્ત નુકસાન બુક ન કરવું પડે એટલે roll કરવું, એ જ રીતે નાના નુકસાન મોટા બને છે.
Straddle vs strangle
Long strangle તેના બદલે out-of-the-money options ખરીદે છે (ઉદાહરણ તરીકે, 25,300 call અને 24,700 put). તે સસ્તું પડે છે પણ નફા માટે મોટો move જોઈએ. પૂરી સરખામણી straddle vs strangle અને strangle ગાઇડ માં જુઓ.
તમારે કેટલી મૂડી જોઈએ
ATM NIFTY straddle ના એક lot ની કિંમત કુલ premium × 65 છે. ₹280 પર તે ₹18,200 થાય; ₹230 પર તે ₹14,950 થાય. ઇવેન્ટ્સ પહેલાં અને expiry સુધી વધુ સમય હોય ત્યારે premiums વધુ હોય છે. જો તમારી મૂડી તમારી risk limits ની અંદર પૂરો lot કવર ન કરી શકે, તો સસ્તું far-OTM વર્ઝન સામાન્ય રીતે જવાબ નથી: તેમાં વળતર મળવાની શક્યતા ઘણી ઓછી હોય છે.
Straddle પર risk management
- કુલ premium પર stop, દરેક leg પર નહીં. એક leg નુકસાન કરે એ તો સ્વાભાવિક છે.
- Time exit. જો ઇવેન્ટ પસાર થઈ ગઈ હોય અને નક્કી સમય સુધીમાં move ન આવ્યો હોય, તો exit કરો. નિષ્ક્રિય straddle ફક્ત decay થાય છે.
- કુલ premium પર target. તીવ્ર move માં નફો લઈ લો; પછી IV ઝડપથી ઘટી શકે છે.
- Expiry ના દિવસથી બચો. Decay સૌથી ઝડપી હોય છે; સાચો move પણ તેનાથી આગળ ન નીકળી શકે.
નવા નિશાળીયા સામાન્ય રીતે કરે છે તે ભૂલો
- Expiry ના દિવસે straddles ખરીદવા
- Entry પહેલાં IV પહેલેથી કેટલી ઊંચી છે તે અવગણવું
- પહેલેથી નક્કી કરેલા stop કે time exit વગર પકડી રાખવું
- ખરેખર અનિશ્ચિત ઇવેન્ટ્સને બદલે દરેક શેડ્યૂલ ઇવેન્ટ પર ટ્રેડ કરવું
- ફક્ત દિશા વિશે વિચારવું, અને સમય તથા volatility ને ભૂલી જવું
Long straddle ટ્રેડ, શરૂઆતથી અંત સુધી
- અભિપ્રાય બનાવો. NIFTY 25,000 પર, RBI policy કાલે, કોઈ સ્પષ્ટ સર્વસંમતિ નથી. તપાસો કે IV પહેલેથી એટલી ઊંચી નથી કે move પૂરેપૂરો ગણાઈ ગયો હોય.
- Entry ના નિયમો લખો. ઇવેન્ટના એક કે બે sessions પહેલાં 25,000 CE અને PE ખરીદો, expiry ના દિવસે ક્યારેય નહીં. કિંમત ₹280 (દરેક lot પર ₹18,200). Breakevens 25,280 અને 24,720.
- Exits લખો. લગભગ ₹249 ના કુલ premium પર stop (₹1,00,000 ના 2%), કુલ premium પર profit target, અને ઇવેન્ટ પછી time exit.
- નફાની સ્થિતિ. નિર્ણય આશ્ચર્યજનક આવે છે; NIFTY 25,500 પર ખૂલે છે. Call ઉછળે છે, put ઢીલો પડે છે, કુલ premium target વટાવી જાય છે. મજબૂતીમાં exit કરો.
- નુકસાનની સ્થિતિ. નિર્ણય અપેક્ષા મુજબ આવે છે; NIFTY 25,050 ની આસપાસ રહે છે અને IV તૂટી પડે છે. કુલ premium ₹249 તરફ સરકે છે અને stop કે time exit ટ્રેડને નક્કી નુકસાને બંધ કરે છે.
બંને કિસ્સામાં, નિર્ણયો ટ્રેડ પહેલાં લેવાયા હતા, ટ્રેડ દરમિયાન દબાણ હેઠળ નહીં.
વારંવાર પૂછાતા પ્રશ્નો
Long straddle strategy શું છે?
Long straddle એટલે એક જ strike અને expiry સાથે એક at-the-money call અને એક at-the-money put ખરીદવા. તે કોઈ પણ દિશામાં મોટા move થી નફો કરે છે અને જો underlying strike ની નજીક રહે તો નુકસાન કરે છે.
Straddle bullish છે કે bearish?
બેમાંથી એક પણ નહીં. Long straddle દિશા-તટસ્થ છે. તેને કોઈ પણ breakeven ની બહાર, ઉપર કે નીચે, move જોઈએ છે, અને જો માર્કેટ range માં રહે તો નુકસાન કરે છે.
Long straddle પર મહત્તમ નુકસાન કેટલું છે?
બંને options માટે ચૂકવેલું કુલ premium. NIFTY ના ઉદાહરણમાં તે દરેક unit પર ₹280, અથવા 65 ના એક lot પર ₹18,200 છે, જે પૂરેપૂરું ત્યારે જ જાય જ્યારે NIFTY બરાબર strike પર expire થાય.
Straddle નો breakeven કેવી રીતે ગણાય?
ઉપરનો breakeven = strike + કુલ premium. નીચેનો breakeven = strike − કુલ premium. 25,000 strike અને ₹280 premium સાથે, તે 25,280 અને 24,720 છે.
માર્કેટ ચાલે તો પણ straddles માં નુકસાન કેમ થાય છે?
Time decay અને IV crush ને કારણે. જો ઇવેન્ટ પછી implied volatility તૂટી પડે, તો બંને options એક સાથે કિંમત ગુમાવે છે, અને ગણાયેલા move કરતાં નાનો move તેની ભરપાઈ કરવા પૂરતો નથી.
Straddle ખરીદવાનો શ્રેષ્ઠ સમય કયો છે?
જ્યારે મોટો move ખરેખર અનિશ્ચિત હોય અને implied volatility પહેલેથી ખેંચાયેલી ન હોય: ઘણી વાર મોટી ઇવેન્ટના એક કે બે session પહેલાં, અથવા અસામાન્ય રીતે ઓછી volatility ના લાંબા સમયગાળા પછી. Expiry ના દિવસથી બચો.
Straddle અને strangle વચ્ચે શું ફરક છે?
Straddle બંને options માટે એક જ at-the-money strike વાપરે છે; તે મોંઘું પડે છે પણ વહેલું break even થાય છે. Strangle out-of-the-money strikes વાપરે છે; તે સસ્તું પડે છે પણ તેને મોટો move જોઈએ.