Long Straddle Strategy: बड़े market moves ट्रेड करने की beginners गाइड
यह लेख अंग्रेज़ी से अनुवाद किया गया है। मूल लेख अंग्रेज़ी में पढ़ें
Long straddle का मतलब है एक ही underlying पर, एक ही strike और expiry वाला एक at-the-money call और एक at-the-money put खरीदना। अगर market किसी भी दिशा में इतना चल जाए कि कुल premium निकल आए, तो इसमें मुनाफ़ा होता है, और अगर market एक जगह टिका रहे तो नुकसान होता है, क्योंकि time decay और गिरती volatility दोनों options को खा जाते हैं। आपका maximum loss चुकाया गया premium है।
Long straddle एक नज़र में
| Market का नज़रिया | बड़े move की उम्मीद, दिशा पता नहीं |
| ढांचा | ATM call खरीदें + ATM put खरीदें, एक ही strike और expiry |
| Maximum loss | चुकाया गया कुल premium |
| Maximum profit | ऊपर खुला; नीचे बड़ा |
| Breakevens | Strike ± कुल premium |
| किससे फ़ायदा | बड़ा move, बढ़ती implied volatility |
| किससे नुकसान | समय बीतना, गिरती implied volatility |
Long straddle कैसे काम करता है: एक NIFTY उदाहरण
NIFTY 25,000 पर है और कल RBI policy का ऐलान है। आपको तेज़ प्रतिक्रिया की उम्मीद है लेकिन यह नहीं पता कि किस तरफ़। आप खरीदते हैं (उदाहरण premiums):
अगर NIFTY तेज़ी से ऊपर जाए, तो call जितना कमाता है, put उससे कहीं कम गंवाता है। अगर तेज़ी से गिरे, तो put काम करता है। अगर 25,000 के आसपास टिका रहे, तो दोनों options की वैल्यू घटती है।
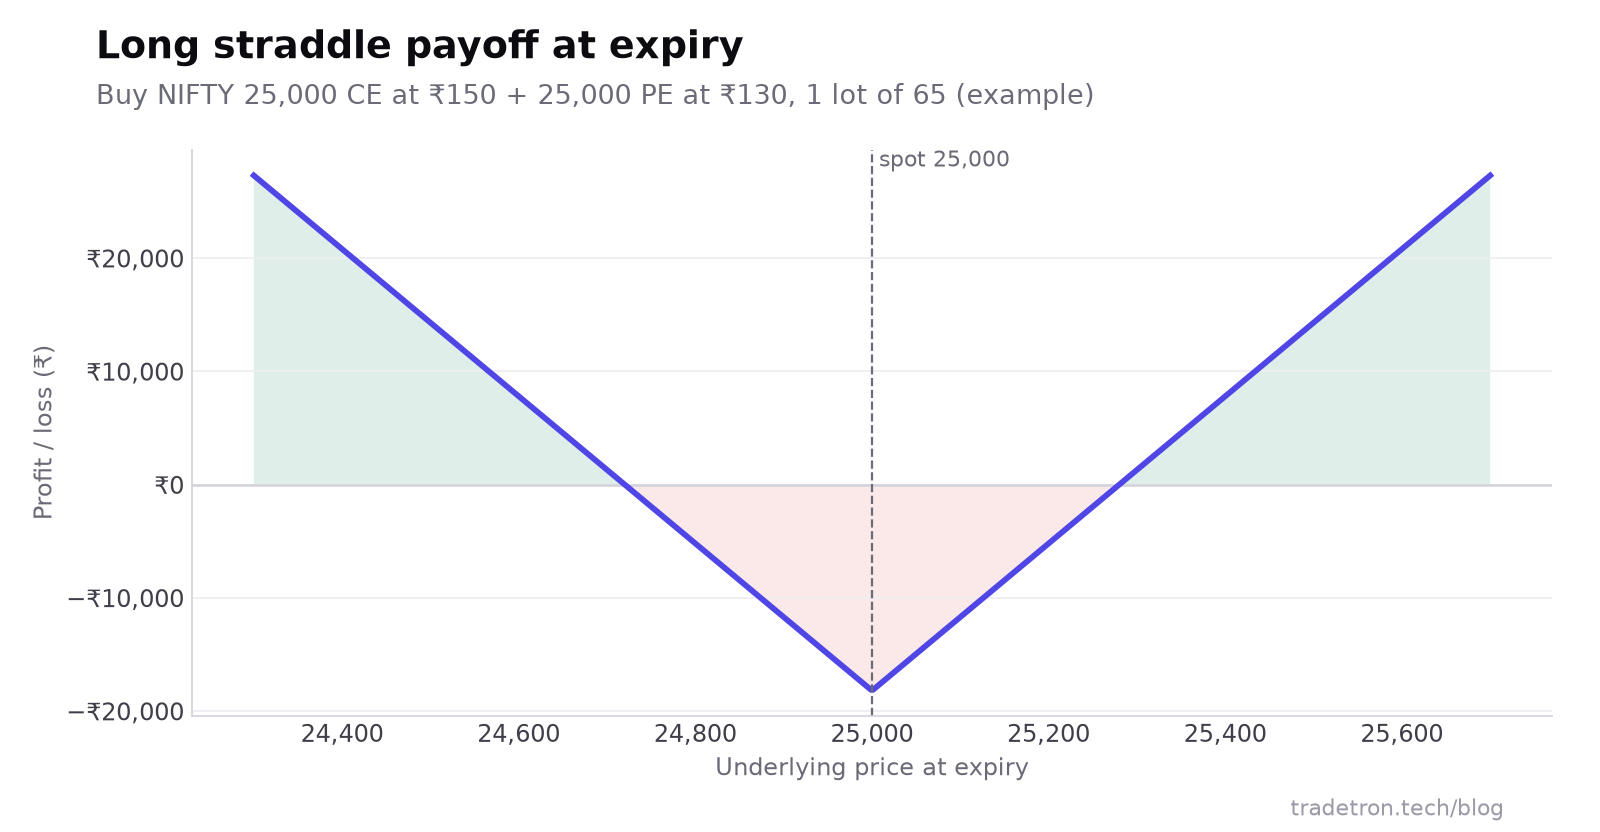 Long straddle का V: बीच में सीमित नुकसान, किसी भी breakeven के पार मुनाफ़ा
| Expiry पर NIFTY | Call की वैल्यू | Put की वैल्यू | प्रति lot मुनाफ़ा / नुकसान |
|---|---|---|---|
| 24,500 | 0 | 500 | (500 − 280) × 65 = +₹14,300 |
| 24,720 | 0 | 280 | ₹0 (breakeven) |
| 25,000 | 0 | 0 | −₹18,200 |
| 25,280 | 280 | 0 | ₹0 (breakeven) |
| 25,500 | 500 | 0 | (500 − 280) × 65 = +₹14,300 |
Straddle खरीदने वालों के ख़िलाफ़ काम करने वाली दो ताकतें
1. Theta: time decay
दोनों options हर दिन अपनी time value खोते हैं। अगर market न हिले, तो ₹150 में खरीदा call और ₹130 में खरीदा put अगले दिन ₹140 और ₹120 के रह सकते हैं: market के कुछ किए बिना ₹20 प्रति unit (₹1,300 प्रति lot) का नुकसान। Expiry से पहले के आख़िरी दिनों में decay और तेज़ हो जाता है।
2. IV crush
किसी पहले से पता event से पहले (RBI policy, Union Budget, results, चुनाव के नतीजे), implied volatility बढ़ जाती है क्योंकि सबको move की उम्मीद होती है। Premiums महंगे हो जाते हैं। Event गुज़रते ही IV आमतौर पर तेज़ी से गिरती है, और दोनों legs एक साथ वैल्यू खोते हैं, कभी-कभी ठीक-ठाक move के बाद भी।
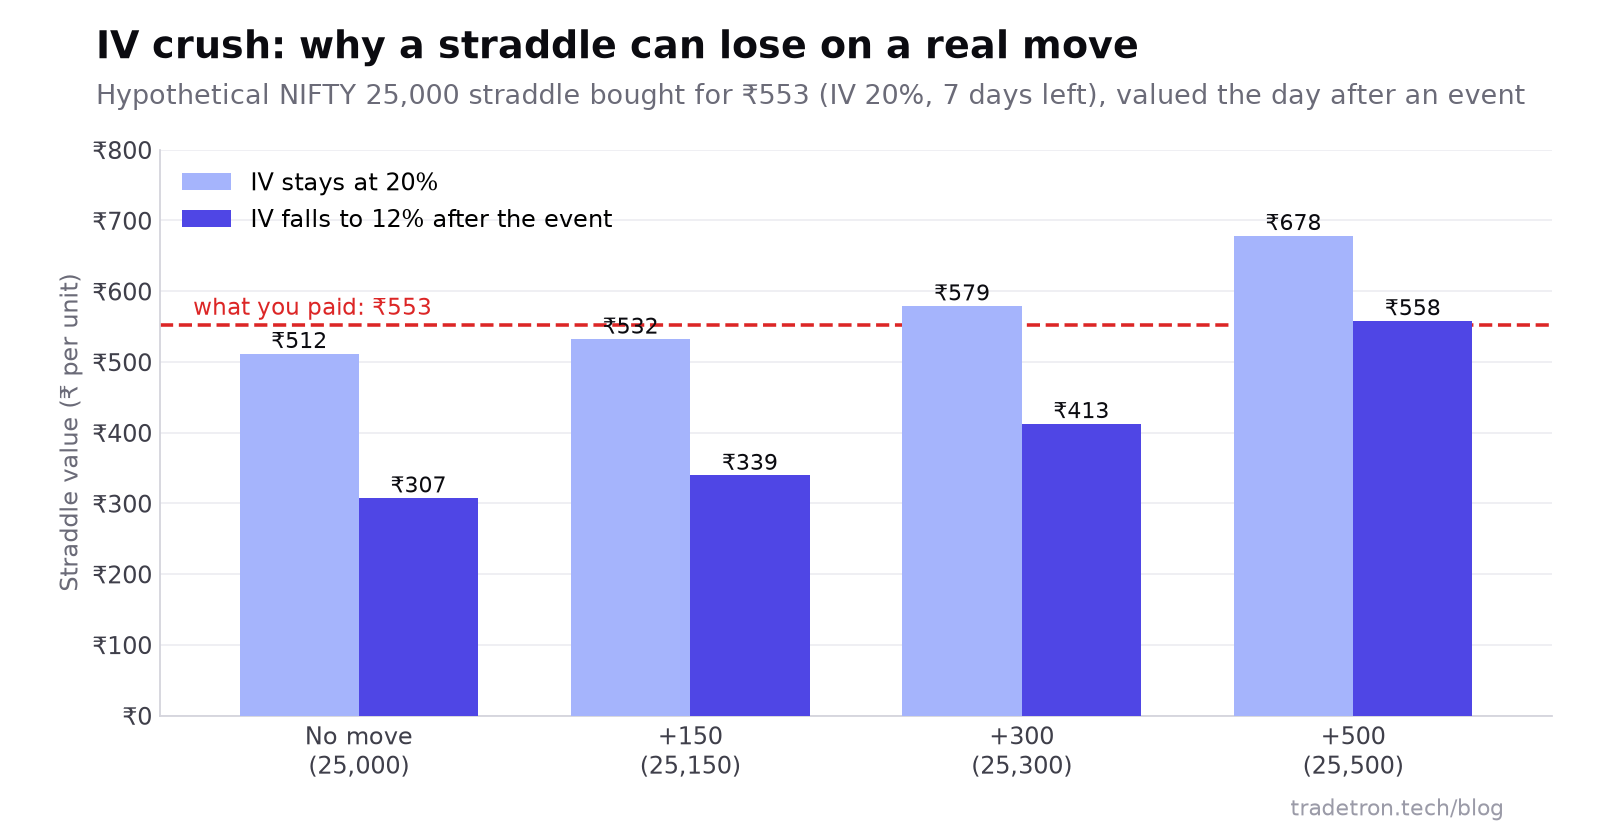 Event के बाद IV गिरने पर, 300-point move के बाद भी यह straddle नुकसान में रहता है (model prices)
Long straddle vs short straddle
| Long straddle | Short straddle | |
|---|---|---|
| Position | Call खरीदें + put खरीदें | Call बेचें + put बेचें |
| मुनाफ़ा कब | बड़ा move, किसी भी दिशा में | बहुत कम या कोई move नहीं |
| Volatility | बढ़ती IV से फ़ायदा | गिरती IV से फ़ायदा |
| Maximum loss | चुकाया गया premium | असीमित |
| Maximum profit | खुला | मिला हुआ premium |
Short वाला बिल्कुल अलग risk वाली एक अलग strategy है: देखें short straddle गाइड।
ट्रेडर long straddle कब इस्तेमाल करते हैं
- बड़े binary events से पहले जहां दिशा सच में अनिश्चित हो: RBI policy, Union Budget, US Fed के फ़ैसले, चुनाव के नतीजे, या किसी एक stock के results।
- लंबी, तंग range के बाद, जब volatility कम हो और options सस्ते हों, breakout की उम्मीद में।
- जब तय risk मायने रखता हो. Entry से पहले ही आपको maximum loss पता होता है।
हर event straddle के लायक नहीं होता। अगर IV पहले से ऊंची है, तो हो सकता है premium में वह move पहले से शामिल हो जिसकी आप उम्मीद कर रहे हैं।
अगर move नहीं आया
अगर event गुज़र गया है और NIFTY अब भी आपके strike के पास है, तो उम्मीद में पकड़े न बैठें। या तो position बंद करें और तय नुकसान मान लें, या अगर move की उम्मीद की आपकी वजह अब भी सही है तो बाद की expiry में roll करें, और ज़्यादा समय के लिए ज़्यादा premium चुकाएं। सिर्फ़ नुकसान book करने से बचने के लिए roll करना ही छोटे नुकसान को बड़ा बनाता है।
Straddle vs strangle
Long strangle में इसकी जगह out-of-the-money options खरीदे जाते हैं (जैसे 25,300 call और 24,700 put)। यह सस्ता पड़ता है लेकिन मुनाफ़े के लिए बड़ा move चाहिए। पूरी तुलना straddle vs strangle और strangle गाइड में देखें।
कितना capital चाहिए
ATM NIFTY straddle के एक lot की कीमत कुल premium × 65 है। ₹280 पर यह ₹18,200 है; ₹230 पर ₹14,950 होगा। Events से पहले और expiry में ज़्यादा समय बचा होने पर premiums ज़्यादा होते हैं। अगर आपका capital आपकी risk limits के भीतर पूरा एक lot नहीं उठा सकता, तो सस्ता far-OTM version आमतौर पर इसका जवाब नहीं है: उसके पैसे देने की संभावना काफ़ी कम होती है।
Straddle पर risk management
- Stop कुल premium पर लगाएं, हर leg पर अलग नहीं। एक leg का नुकसान में जाना तय है।
- Time exit. अगर event गुज़र गया है और तय समय तक move नहीं आया, तो exit करें। मरा हुआ straddle सिर्फ़ decay होता है।
- Target कुल premium पर. तेज़ move में मुनाफ़ा बुक करें; उसके बाद IV जल्दी गिर सकती है।
- Expiry के दिन से बचें. तब decay सबसे तेज़ होता है; असली move भी उससे आगे न निकल पाए, ऐसा हो सकता है।
Beginners की आम गलतियां
- Expiry के दिन straddles खरीदना
- Entry से पहले IV पहले से कितनी ऊंची है, इसे नज़रअंदाज़ करना
- बिना पहले से तय stop या time exit के position पकड़े रहना
- सच में अनिश्चित events की जगह हर तय event पर ट्रेड करना
- सिर्फ़ दिशा के बारे में सोचना, और समय और volatility को भूल जाना
एक long straddle trade, शुरू से आख़िर तक
- नज़रिया बनाएं. NIFTY 25,000 पर, कल RBI policy, कोई साफ़ आम राय नहीं। जांचें कि IV पहले से इतनी ऊंची न हो कि move पूरी तरह कीमत में शामिल हो।
- Entry के नियम लिखें. Event से एक या दो sessions पहले 25,000 CE और PE खरीदें, expiry के दिन कभी नहीं। लागत ₹280 (₹18,200 प्रति lot)। Breakevens 25,280 और 24,720।
- Exits लिखें. लगभग ₹249 के कुल premium पर stop (₹1,00,000 का 2%), कुल premium पर profit target, और event के बाद time exit।
- मुनाफ़े वाली स्थिति. फ़ैसला चौंकाता है; NIFTY 25,500 पर खुलता है। Call उछलता है, put फीका पड़ता है, कुल premium target पार कर जाता है। तेज़ी में exit करें।
- नुकसान वाली स्थिति. फ़ैसला उम्मीद के मुताबिक आता है; NIFTY 25,050 के पास टिका रहता है और IV गिर जाती है। कुल premium ₹249 की तरफ़ फिसलता है और stop या time exit trade को तय नुकसान पर बंद कर देता है।
दोनों ही हालात में फ़ैसले trade से पहले लिए गए थे, trade के दौरान दबाव में नहीं।
अक्सर पूछे जाने वाले सवाल
Long straddle strategy क्या है?
Long straddle का मतलब है एक ही strike और expiry वाला at-the-money call और at-the-money put खरीदना। यह किसी भी दिशा में बड़े move से मुनाफ़ा कमाता है और अगर underlying strike के पास टिका रहे तो नुकसान करता है।
Straddle bullish है या bearish?
दोनों में से कोई नहीं। Long straddle दिशा-न्यूट्रल है। इसे किसी भी breakeven के पार move चाहिए, ऊपर या नीचे, और अगर market एक range में रहे तो इसमें नुकसान होता है।
Long straddle में maximum loss कितना है?
दोनों options के लिए चुकाया गया कुल premium। NIFTY उदाहरण में यह ₹280 प्रति unit, यानी 65 के एक lot पर ₹18,200 है, और पूरा तभी जाता है जब NIFTY ठीक strike पर expire हो।
Straddle का breakeven कैसे निकालते हैं?
Upper breakeven = strike + कुल premium। Lower breakeven = strike − कुल premium। 25,000 strike और ₹280 premium के साथ ये 25,280 और 24,720 हैं।
Market हिलने पर भी straddles में नुकसान क्यों होता है?
Time decay और IV crush की वजह से। अगर event के बाद implied volatility गिर जाए, तो दोनों options एक साथ वैल्यू खोते हैं, और कीमत में पहले से शामिल move से छोटा move उसकी भरपाई के लिए काफ़ी नहीं होता।
Straddle खरीदने का सबसे अच्छा समय कब है?
जब बड़ा move सच में अनिश्चित हो और implied volatility पहले से खिंची हुई न हो: अक्सर किसी बड़े event से एक-दो session पहले, या असामान्य रूप से कम volatility के लंबे दौर के बाद। Expiry के दिन से बचें।
Straddle और strangle में क्या फ़र्क है?
Straddle में दोनों options के लिए एक ही at-the-money strike होता है; यह महंगा है लेकिन जल्दी breakeven पर पहुंचता है। Strangle में out-of-the-money strikes होते हैं; यह सस्ता है लेकिन इसे बड़ा move चाहिए।