

Maximum ROI के लिए अपने trading algorithm को optimize कैसे करें
यह लेख अंग्रेज़ी से अनुवाद किया गया है। मूल लेख अंग्रेज़ी में पढ़ें
बेहतर ROI के लिए trading algorithm को optimize करने का मतलब है risk और पूंजी की हर इकाई पर return को बेहतर बनाना, न कि पुराने डेटा पर कच्चा मुनाफ़ा। असल में: पहले लागत और slippage घटाएं, positions का size एक तय risk के हिसाब से रखें, ऐसे filters जोड़ें जो उन हालात को छोड़ दें जिन्हें strategy ठीक से नहीं संभालती, और settings को सिर्फ़ उन्हीं ranges में tune करें जो काम करती हैं, हर बदलाव को ऐसे डेटा पर पक्का करते हुए जिसे आपने उसे चुनने में इस्तेमाल नहीं किया।
Algo strategy के लिए ROI का असली मतलब
ROI है मुनाफ़ा भाग उसके लिए ज़रूरी पूंजी। इससे आपको एक नहीं, तीन levers मिलते हैं:
| Lever | आप क्या बदलते हैं | उदाहरण |
|---|---|---|
| Net मुनाफ़ा बढ़ाएं | बेहतर entry और exit, कम खराब ट्रेड | Short straddle के लिए trend वाले दिनों को छोड़ने वाला filter |
| लागत घटाएं | Slippage, charges, बेवजह के ट्रेड | कम entries, ज़्यादा liquid strikes |
| ज़रूरी पूंजी घटाएं | उसी exposure के लिए ज़रूरी margin | Hedged option positions को अक्सर naked positions से कम margin चाहिए |
और एक शर्त: drawdown उस स्तर पर रहना चाहिए जिसे आप झेल सकें। जो बदलाव सालाना return में 5% जोड़ता है लेकिन सबसे बुरे drawdown को दोगुना कर देता है, वह आमतौर पर सुधार नहीं है।
Optimization का वह क्रम जो काम करता है
उन बदलावों से शुरू करें जिनमें overfit होने की संभावना सबसे कम है, और उन पर खत्म करें जिनमें सबसे ज़्यादा है:
- लागत और execution ठीक करें। Overfitting का कोई risk नहीं; सीधा फ़ायदा।
- Position sizing ठीक करें। इससे risk बदलता है, signal नहीं।
- Risk नियम जोड़ें या सुधारें (stops, रोज़ की सीमा, trailing stops) जिनके होने की साफ़ वजह हो।
- Market filters जोड़ें जिनके पीछे साफ़ logic हो।
- Numeric settings सबसे आखिर में tune करें, ranges के अंदर, और उनमें से सिर्फ़ कुछ को।
1. लागत और slippage घटाएं
Slippage में बचाया गया हर रुपया मुनाफ़े का एक रुपया है, strategy के logic में कोई बदलाव किए बिना।
- कम लेकिन बेहतर entries लें। दिन में दस बार entry लेने वाली strategy दस बार लागत चुकाती है।
- Liquid instruments ट्रेड करें। Near-the-money index options में दूर के strikes से कम spread होता है।
- समझदारी से ऑर्डर की कीमत रखें। Tradetron पर Advanced Settings से लाइव ऑर्डर एक चुनी हुई कीमत पर शुरू हो सकते हैं (जैसे bid और ask का औसत), तय ticks से revise हो सकते हैं, और timeout के बाद fallback कर सकते हैं, बजाय इसके कि हमेशा spread पार करें।
- बड़े ऑर्डर को बांटें tranching से, ताकि एक बड़ा ऑर्डर कीमत को आपके खिलाफ़ न ले जाए।
असर मापें: backtest रिपोर्ट के cost सेक्शन में अपना असली slippage लगाएं और break-even स्तर निकालें। ज़्यादा जानकारी slippage को समझना में।
2. Positions का size एक तय risk के हिसाब से रखें
Position size, ROI और drawdown दोनों को साथ में बदलता है। दो आम तरीके:
Fixed-risk sizing. तय करें कि हर ट्रेड पर कितने रुपये का नुकसान आप स्वीकार करते हैं (मान लीजिए पूंजी का 1%) और size ऐसा रखें कि stop लगने पर ठीक उतना ही नुकसान हो। Volatility बदलने पर भी इससे risk एक जैसा रहता है।
Kelly-आधारित sizing (सावधानी के साथ)। Kelly fraction पूंजी का वह हिस्सा है जो किसी दिए गए edge के लिए लंबे समय की growth को सबसे ज़्यादा करता है:
Tradetron पर size हर position के lots से तय होता है, और deployment के समय का multiplier पूरी strategy को ऊपर या नीचे scale करता है।
3. ऐसे risk नियम सुधारें जिनकी वजह हो
Risk नियम सबसे बुरे नुकसान काटकर ROI बढ़ा सकते हैं, लेकिन सिर्फ़ तभी जब वे strategy के व्यवहार पर आधारित हों:
- हर leg पर stop loss, हर position के SL trigger से।
- रोज़ के नुकसान की सीमा, strategy के P&L पर Universal Exit से।
- Trailing stop, खुले मुनाफ़े को बचाने के लिए; देखें Tradetron पर TSL कैसे काम करता है।
- Time exit, उन strategies के लिए जिनका edge दिन ढलने के साथ कमज़ोर हो जाता है।
हर नियम को अकेले baseline के मुकाबले टेस्ट करें। जो stop सबसे बुरे दिन काटता है लेकिन कई अच्छे दिनों में भी आपको बाहर कर देता है, वह ROI घटा सकता है; backtest दिखा देगा कि कौन सा।
4. साफ़ logic वाले market filters जोड़ें
ज़्यादातर strategies कुछ हालात को ठीक से नहीं संभालतीं। Filter strategy को उनसे दूर रखता है:
| Strategy का प्रकार | कब दिक्कत होती है | संभावित filter |
|---|---|---|
| Option selling | Volatility में उछाल, बड़े trend वाले दिन | अगर entry के समय तक दिन की range पहले से चौड़ी है तो entry छोड़ दें |
| Trend following | Sideways, उथल-पुथल वाले बाज़ार | सिर्फ़ तब ट्रेड करें जब कीमत लंबे moving average के ऊपर या नीचे हो |
| Mean reversion | मज़बूत trends | जब ADX जैसा trend का पैमाना ऊंचा हो तो छोड़ दें |
अच्छा filter वह है जिसे आप नतीजे देखने से पहले समझा सकते थे। अगर आपको वह सिर्फ़ बीस filters आज़माकर मिला, तो उस पर शक करें।
5. Numbers सबसे आखिर में tune करें, और plateau चुनें
अब stop-loss प्रतिशत, entry का समय या indicator की लंबाई जैसी numeric settings बदलें। नियम: अकेली सबसे अच्छी value न चुनें; ऐसी range के बीच से value चुनें जहां नतीजे लगातार अच्छे हों।
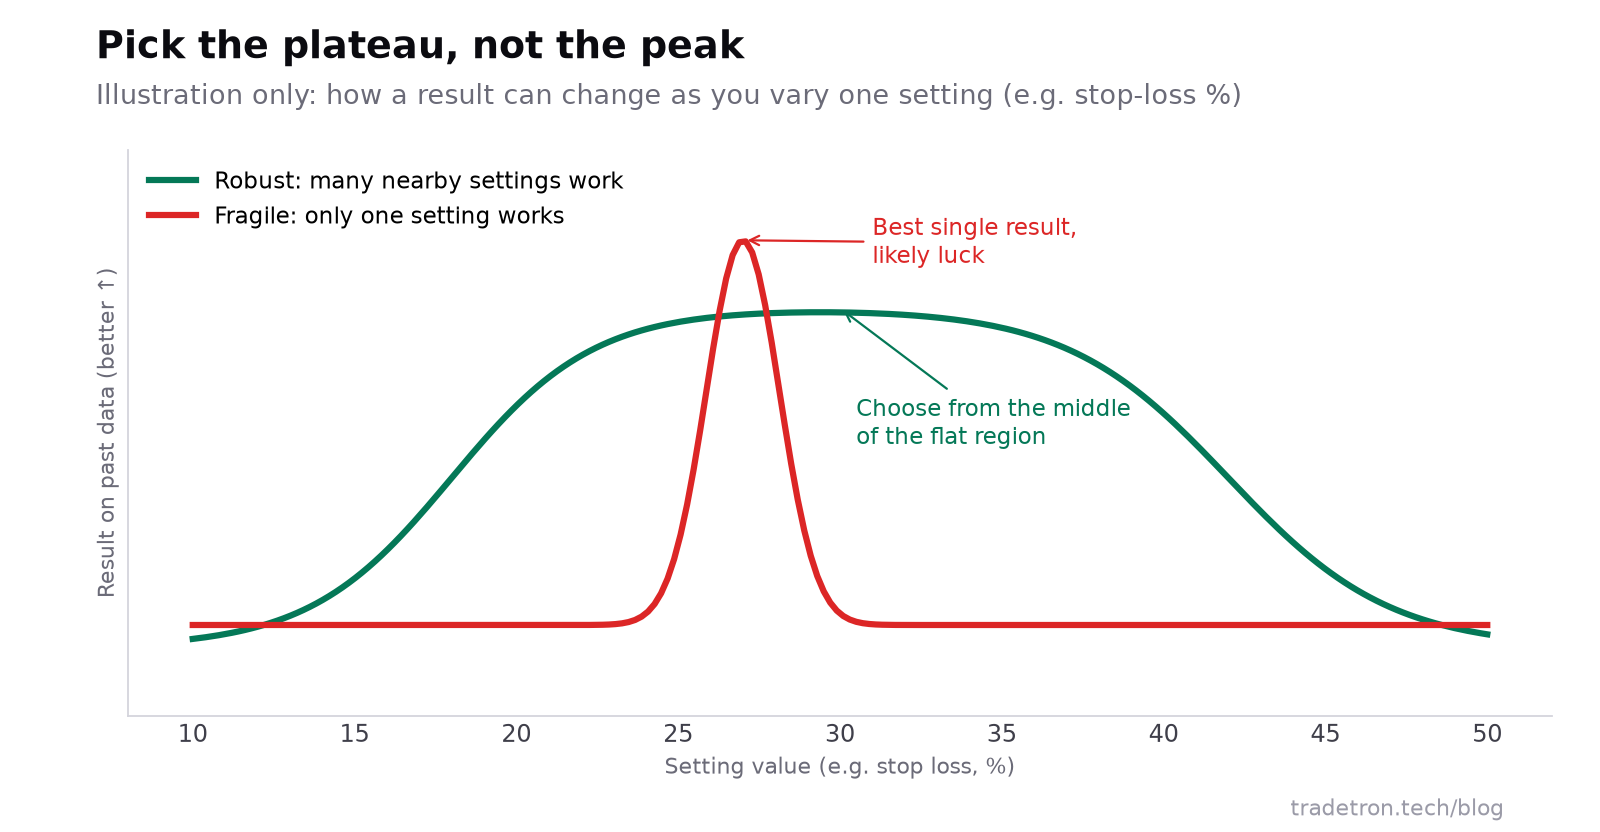 चित्र: स्थिर range असली असर का सबूत है; अकेली चोटी आमतौर पर नहीं
Tradetron के backtest फ़ॉर्म में एक sweep विकल्प है जो strategy के किसी एक number की कई values को साथ-साथ चलाता है, जिससे plateau आसानी से दिख जाता है। जितनी settings आप tune करते हैं, उन्हें कम रखें: दो या तीन, दस नहीं।
कैसे जांचें कि optimization असली है
- Baseline से तुलना करें, उसी अवधि और settings पर चलाकर।
- अलग रखा गया डेटा जांचें। Sweep के साथ आप अवधि का एक हिस्सा अलग रख सकते हैं; चुने गए version की तुलना वहां करें। अगर वह बिखर जाए, तो वह curve fit था।
- हर साल को अलग से देखें। जो सुधार सिर्फ़ एक साल से आया, वह कमज़ोर है।
- लागत के बाद दोबारा जांचें। कुछ "सुधार" ट्रेड बढ़ा देते हैं और लागत लगते ही गायब हो जाते हैं।
- आगे के लिए टेस्ट करें। नए version को Live Offline चलाएं, जहां strategy चलती है और हर ट्रेड रिकॉर्ड करती है लेकिन exchange को कुछ नहीं भेजा जाता, और उन्हीं दिनों पर उसकी तुलना पुराने version से करें।
Overfitting के बारे में और जानने के लिए पढ़ें backtesting की दस सबसे आम गलतियां।
कितनी बार re-optimize करना चाहिए?
जितना आप सोचते हैं उससे कम। हर बार strategy का हफ़्ता खराब जाने पर दोबारा tune करना धीमी रफ़्तार वाला overfitting ही है। एक समझदारी वाली routine:
- हर महीने: लाइव नतीजों की समीक्षा backtest के मुकाबले करें; जब तक कुछ साफ़ तौर पर टूटा न हो, settings न बदलें।
- हर तिमाही या छमाही: हाल के डेटा के साथ backtest दोबारा चलाएं और जांचें कि चुनी गई settings अब भी स्थिर range के अंदर हैं।
- तुरंत: सिर्फ़ तब जब कुछ बुनियादी बदले, जैसे lot size या expiry के दिन में बदलाव, या कोई नियम जिस पर strategy निर्भर है।
अगर लंबे समय से प्रदर्शन कमज़ोर पड़ा है, तो tune करने या बंद करने का फ़ैसला लेने से पहले strategy fatigue पढ़ें।
अक्सर पूछे जाने वाले सवाल
मैं trading algorithm को optimize कैसे करूं?
एक baseline backtest से शुरू करें। फिर लागत और execution, position sizing और risk नियम सुधारें, साफ़ वजह वाले filters जोड़ें, और सबसे आखिर में कुछ numeric settings tune करें, स्थिर range से values चुनते हुए। हर बदलाव को अलग रखे गए डेटा पर और Live Offline टेस्टिंग में पक्का करें।
Algorithmic trading में overfitting क्या है?
Overfitting का मतलब है strategy को पुराने डेटा पर इतना करीब से tune करना कि वह असली pattern की जगह शोर (noise) पकड़ ले। यह शानदार backtest नतीजों के रूप में दिखता है जो नए डेटा या लाइव ट्रेडिंग में नहीं टिकते।
मुझे किस metric के लिए optimize करना चाहिए?
Risk-adjusted metric के लिए, जैसे maximum drawdown के मुकाबले return (Calmar) या Sharpe ratio, लागत के बाद। कच्चे मुनाफ़े के लिए optimize करने से अक्सर सबसे ज़्यादा risk वाला, सबसे overfitted version चुना जाता है।
मुझे अपनी strategy कितनी बार re-optimize करनी चाहिए?
हर महीने समीक्षा करें, हर कुछ महीनों में नए डेटा के साथ दोबारा टेस्ट करें, और settings कभी-कभार ही बदलें। तुरंत सिर्फ़ तब बदलें जब कुछ बुनियादी बदले, जैसे lot size या expiry के दिन।
क्या Tradetron में optimization टूल है?
Tradetron के backtest फ़ॉर्म में एक sweep है जो आपकी strategy के किसी एक number की कई values को साथ-साथ टेस्ट करता है, और अवधि का एक हिस्सा अलग रख सकता है ताकि चुनी गई value को न देखे गए डेटा पर जांचा जा सके।
कैसे पता करूं कि मेरे algorithm को optimize करना है या बदलना है?
अगर लागत के बाद भी strategy में positive edge दिखता है लेकिन वह भटक गई है, तो एक छोटा, टेस्ट किया हुआ बदलाव मदद कर सकता है। अगर जिस market pattern पर वह निर्भर है वही खत्म हो गया है, जैसे contracts के ट्रेड होने के तरीके में बदलाव की वजह से, तो उसे tune करते रहने से बेहतर आमतौर पर उसे बदल देना है।


