તમારા live algo trades અપેક્ષા મુજબ ન ચાલે ત્યારે શું કરવું
આ લેખ અંગ્રેજીમાંથી અનુવાદિત છે. મૂળ લેખ અંગ્રેજીમાં વાંચો
જ્યારે live algo strategy અપેક્ષા કરતાં ઓછું પ્રદર્શન કરે, ત્યારે પહેલાં નિયમો ન બદલો. ત્રણમાંથી શું ખોટું થયું તે શોધો: strategyએ બરાબર જે કરવાનું હતું તે કર્યું અને બજાર સાથ ન આપ્યો (સામાન્ય drawdown), orders યોજના પ્રમાણે ન ગયા (execution), અથવા backtest જે edge બતાવતો હતો તે strategyમાં ક્યારેય હતી જ નહીં (over-fitting કે ખર્ચ ગણતરીમાં ન લીધા). દરેકનો ઉપાય અલગ છે.
પગલું 1: શું strategyએ નિયમો પ્રમાણે કામ કર્યું?
Strategyનો ન્યાય કરતાં પહેલાં અંદરની વ્યવસ્થા તપાસો. દરેક live tradeમાંથી પસાર થાઓ અને પૂછો:
- શું દરેક entry શરતો પૂરી થઈ ત્યારે, લગભગ અપેક્ષિત ભાવે થઈ?
- શું કોઈ order reject થયો (margin, price band, freeze quantity, broker session expire)?
- શું stops અને targets જ્યારે ચાલવા જોઈએ ત્યારે ચાલ્યા?
- શું strategy pause હતી, broker disconnect હતો, કે રજા કે expiryનો ફેરફાર સંભાળાયો ન હતો, એ કારણે કોઈ trade છૂટી ગયો?
જો આમાંથી કોઈનો જવાબ "ના" હોય, તો સમસ્યા execution કે setupની છે, અને strategyનું logic બદલવાથી મદદ નહીં થાય. Tradetron પર strategyના logs બતાવે છે કે શું અને ક્યારે evaluate થયું; અમારી strategy કેવી રીતે debug કરવી guide તેને કેવી રીતે વાંચવા તે સમજાવે છે.
પગલું 2: સરખી વસ્તુઓની સરખામણી કરો
એક સામાન્ય ભૂલ એ છે કે live tradingના એક મહિનાને પાંચ વર્ષના backtestના શ્રેષ્ઠ ભાગ સાથે સરખાવવો. તેના બદલે, તમે live ટ્રેડ કર્યું હોય એ જ તારીખો પર backtest ચલાવો અને trade દર trade સરખાવો.
| તમે શું જુઓ છો | સંભવિત કારણ | શું કરવું |
|---|---|---|
| એ જ trades, ખરાબ ભાવ | Slippage, પહોળા spreads, ઓછી liquidity વાળા strikesમાં market orders | ખરેખરનું slippage માપો, તેને backtestમાં ઉમેરો, liquidity ઓછી હોય ત્યાં limit orders વાપરો |
| Backtestમાં ન હોય એવા live trades (કે ઊલટું) | અલગ data, સમય, અથવા live માં અલગ રીતે વર્તતો નિયમ | Candleનો સમય, data source, અને ચોક્કસ tick પર આધાર રાખતા નિયમો તપાસો |
| એ જ trades, એ જ ભાવ, છતાં નુકસાન | આ strategy માટે બજારનો એ ગાળો ખરાબ હતો | તપાસો કે drawdown testingમાં જોયેલી range ની અંદર છે કે નહીં |
| અપેક્ષા કરતાં વધુ ખર્ચ | Charges કે tradeની આવૃત્તિ ગણતરીમાં ન લીધી | Backtestમાં પૂરા charges ઉમેરો; ઓછી વાર ટ્રેડ કરવાનું વિચારો |
| Backtestમાં જોયેલા કરતાં ઘણું વધુ નુકસાન | Over-fitting, અથવા testમાં ક્યારેય ન આવેલી બજારની સ્થિતિ | અટકો, નવા data પર ફરી ચકાસો, size ઘટાડો |
Test અને live trading કેમ અલગ પડે છે તેનાં બધાં કારણો માટે જુઓ તમારો backtest live trading સાથે મેળ ન ખાવાનાં નવ કારણો.
પગલું 3: શું આ સામાન્ય drawdown છે?
દરેક strategyમાં સતત નુકસાનના ગાળા આવે છે, અને મોટા ભાગના લોકો ધારે તેના કરતાં તે લાંબા હોય છે. આ ફક્ત સંભાવનાનું ગણિત છે:
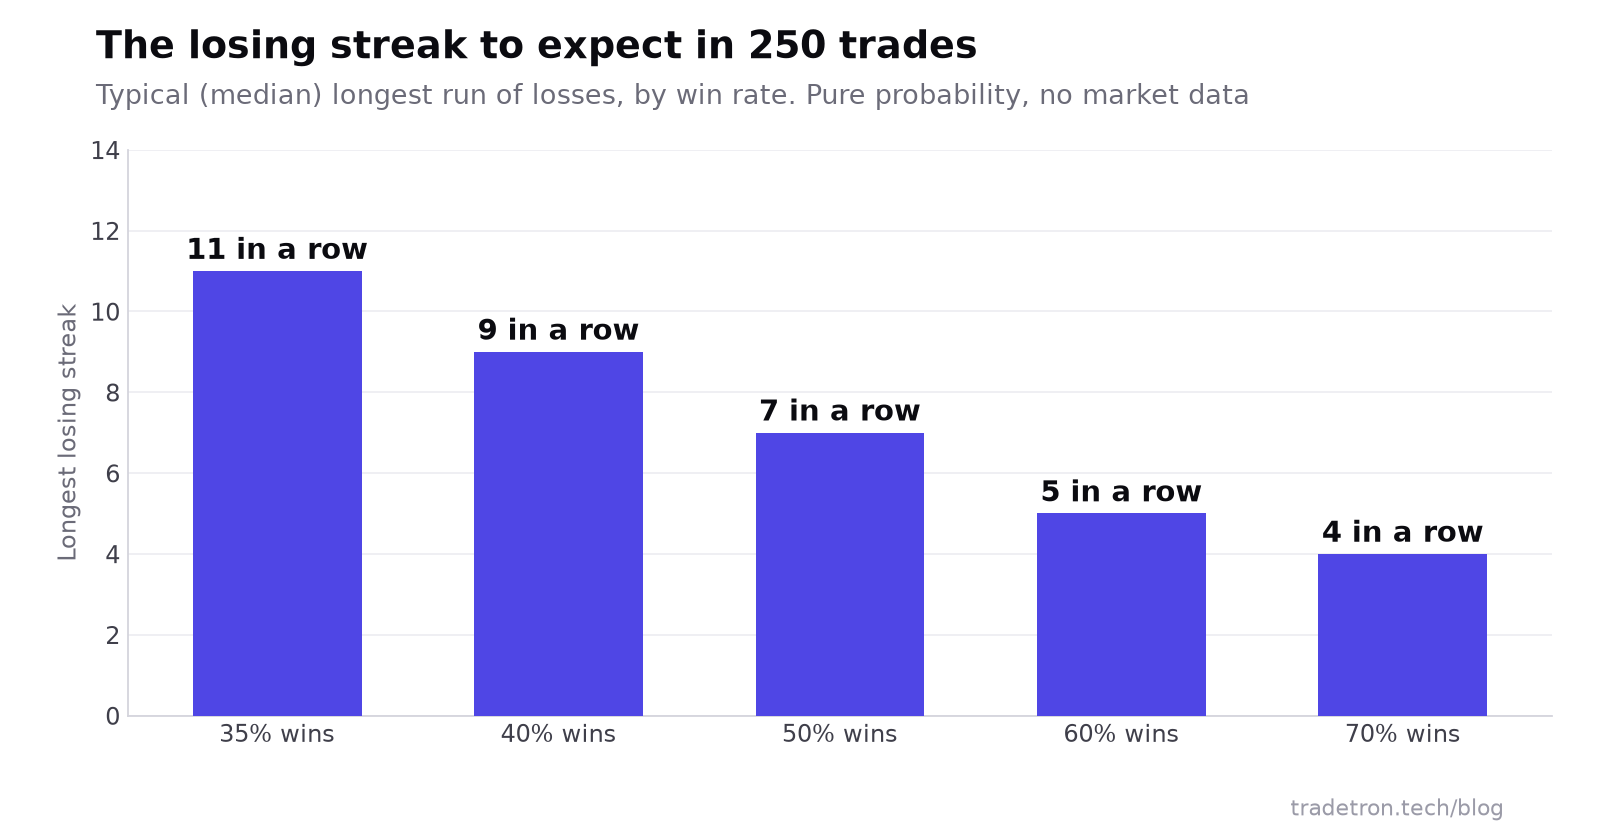 250 સ્વતંત્ર tradesમાં win rate પ્રમાણે સૌથી લાંબા નુકસાનના ગાળાનો median
જો તમારી strategy 40% trades જીતતી હોય, તો સળંગ નવ નુકસાન એ તૂટી ગયાની નિશાની નથી; રોજના trades હોય તો આશરે એક વર્ષમાં અપેક્ષિત સૌથી ખરાબ ગાળો આટલો જ હોય. ઉપયોગી પ્રશ્ન એ છે કે હાલનું drawdown testingમાં જોયેલી range ની અંદર છે કે નહીં.
પગલું 4: Over-fitting અને છૂટી ગયેલા ખર્ચ શોધો
જો trades નિયમો સાથે મેળ ખાતા હોય અને drawdown તમે ચકાસેલી કોઈ પણ સ્થિતિની બહાર હોય, તો શંકા strategy પર જ જાય છે. સામાન્ય ગુનેગારો:
- વધુ પડતા optimise કરેલા parameters. Backtest પરફેક્ટ દેખાય ત્યાં સુધી tune કરેલા. દરેક parameter થોડો બદલો અને ફરી ચકાસો; જો પરિણામ ભાંગી પડે, તો edge ક્યારેય સાચી હતી જ નહીં.
- ખર્ચ ગણતરીમાંથી છૂટી ગયા. Brokerage, STT, exchange charges, GST, stamp duty અને slippage નાના નફા માટે વારંવાર ટ્રેડ કરતી strategyને ભૂંસી નાખી શકે છે.
- બદલાયેલું બજાર. શાંત વર્ષમાં બનેલો નિયમ volatility બમણી થાય ત્યારે, અથવા contractની વિગતો બદલાય ત્યારે નિષ્ફળ જઈ શકે (NIFTYના lot હવે 65 units છે; 2025માં NSEની weekly expiry મંગળવારે ખસી; BANK NIFTYમાં હવે weekly expiry નથી).
- Testingમાં બહુ ઓછા trades. ત્રીસ trades સિક્કો ઉછાળવાને પણ edge જેવું દેખાડી શકે છે.
બજાર બદલાતાં strategies કેવી રીતે કામ કરતી બંધ થાય છે, તે માટે strategy fatigue જુઓ.
પગલું 5: એક વસ્તુ સુધારો, પછી ફરી ચકાસો
- ઉપરનાં પગલાંમાંથી સૌથી સંભવિત એક કારણ પસંદ કરો.
- ફક્ત તે જ બદલો, ઉદાહરણ તરીકે વાસ્તવિક slippage ઉમેરવું, limit orders પર જવું, કે બજારનો સામાન્ય ઘોંઘાટ જે stopને વારંવાર અડી જાય છે તેને પહોળો કરવો.
- Backtest ફરી ચલાવો આખા ઇતિહાસ પર, ફક્ત ખરાબ મહિના પર નહીં. જે સુધારો ફક્ત તાજેતરનાં અઠવાડિયાંમાં મદદ કરે, તે curve-fitting છે.
- થોડાં અઠવાડિયાં Live Offline ચલાવો: strategy live ભાવ પર ચાલે છે અને દરેક trade નોંધે છે, પણ exchangeને કશું મોકલાતું નથી.
- નાની size સાથે live પર પાછા ફરો, અને live trades ફરી test સાથે મેળ ખાય ત્યારે જ size વધારો.
પગલું 6: તપાસ ચાલે ત્યાં સુધી જોખમ ઘટાડો
"ચાલુ રાખવું" અને "બંધ કરવું" વચ્ચે જ પસંદગી કરવી જરૂરી નથી. નિદાન કરો ત્યાં સુધી:
- Position size ઓછામાં ઓછી કરી દો.
- Strategy માટે દૈનિક loss limit ઉમેરો કે કડક કરો.
- મૂડીને એવી strategiesમાં વહેંચો જે બજારના એક જ વર્તન પર આધાર ન રાખે, ઉદાહરણ તરીકે option-selling નિયમની સાથે trend-following નિયમ. Basket અભિગમ કોઈ પણ એક strategyના ઝૂલા હળવા કરી શકે છે.
વધુ risk controls માટે જુઓ drawdown ઘટાડવાની સાત રીતો.
Liveનાં મોટા ભાગનાં આશ્ચર્ય અટકાવતી ટેવો
- પહેલા દિવસથી ખર્ચ અને slippage સાથે ચકાસો, જેથી live tradingમાં ઓછાં આશ્ચર્ય આવે.
- Strategies સાદી રાખો. ઓછા નિયમો એટલે ઘોંઘાટને fit કરવાની ઓછી રીતો.
- દર અઠવાડિયે સમીક્ષા કરો: reject થયેલા orders, slippage, test સામે drawdown, lot size કે expiryના દિવસોમાં કોઈ ફેરફાર.
- તમે કરેલા દરેક ફેરફારની અને તેના કારણની નોંધ રાખો, જેથી ખબર પડે કે ખરેખર શાનાથી મદદ મળી.
વારંવાર પૂછાતા પ્રશ્નો
Live algo trades backtest કરતાં ખરાબ પ્રદર્શન કેમ કરે છે?
સામાન્ય રીતે testમાંથી છૂટી ગયેલા slippage અને ખર્ચ, data કે સમયમાં ફરક, reject થયેલા orders, કે over-fitted parametersના કારણે. ક્યારેક strategy બરાબર હોય છે અને live ગાળો ફક્ત સામાન્ય drawdown હોય છે.
શું થોડા નુકસાનવાળા દિવસો પછી મારે strategy બંધ કરવી જોઈએ?
આપોઆપ નહીં. તપાસો કે trades નિયમો સાથે મેળ ખાતા હતા કે નહીં, અને drawdown testingમાં જોયેલી હદમાં છે કે નહીં. Live જતાં પહેલાં તમારો pause નિયમ નક્કી કરો, અને તેનું પાલન કરો.
મારી strategy over-fitted છે કે નહીં તે કેવી રીતે ખબર પડે?
તેના parameters થોડા બદલો અને જે data તેને બનાવવા વાપર્યો ન હતો તેના પર ચકાસો. જો નાના ફેરફાર કે નવો data નફાને નુકસાનમાં ફેરવી દે, તો તે કદાચ over-fitted છે.
Algo tradingમાં slippage કેવી રીતે ઘટાડી શકાય?
Liquid instruments ટ્રેડ કરો, spreads પહોળા હોય ત્યાં limit orders વાપરો, strategyને જરૂર ન હોય તો openની પહેલી સેકન્ડો ટાળો, અને તમારા ખરેખરના fills માપો જેથી તેમને testsમાં સામેલ કરી શકો.
Algo tradingમાં સૌથી મોટું જોખમ કયું છે?
નબળું risk management: stop-loss નહીં, દૈનિક loss limit નહીં, કે ખાતા માટે બહુ મોટી position size. ખોટી size પર ચાલતી સારી strategy પણ ગંભીર નુકસાન કરી શકે છે.
Basket trading strategies શું છે?
ઘણી strategies કે instruments સાથે ચલાવવા, જેથી એક strategyનો ખરાબ ગાળો આંશિક રીતે બીજી strategies સરભર કરે. તે કોઈ એક edge પરનો આધાર ઘટાડે છે, પણ બજારનું જોખમ દૂર કરતું નથી.