तुमचे Live Algo Trades अपेक्षेप्रमाणे चालत नसतील तर काय करावे
हा लेख इंग्रजीतून अनुवादित केला आहे. मूळ लेख इंग्रजीत वाचा
Live algo strategy अपेक्षेपेक्षा कमी कामगिरी करत असेल, तर आधी rules बदलू नका. तीनपैकी नेमके काय चुकले ते शोधा: strategy ने जे करायला हवे होते तेच केले आणि market प्रतिकूल होता (सामान्य drawdown), orders ठरल्याप्रमाणे गेले नाहीत (execution), की backtest ने दाखवलेली edge strategy मध्ये कधी नव्हतीच (over-fitting किंवा गृहीत न धरलेले खर्च). प्रत्येकासाठी वेगळा उपाय लागतो.
पायरी 1: Strategy ने rules नुसार काम केले का?
Strategy वर निर्णय देण्यापूर्वी आधी plumbing तपासा. प्रत्येक live trade पाहा आणि विचारा:
- Conditions पूर्ण झाल्यावर प्रत्येक entry झाली का, साधारण अपेक्षित किमतीला?
- कोणता order reject झाला का (margin, price band, freeze quantity, broker session expire झाले)?
- Stops आणि targets हवे तेव्हा fire झाले का?
- Strategy pause होती, broker disconnect झाला होता, किंवा सुट्टी किंवा expiry मधील बदल हाताळला गेला नाही म्हणून कोणते trades सुटले का?
यापैकी कोणत्याही प्रश्नाचे उत्तर "नाही" असेल, तर समस्या execution किंवा setup ची आहे, आणि strategy चे logic बदलून काही उपयोग होणार नाही. Tradetron वर strategy च्या logs मध्ये काय आणि केव्हा evaluate झाले ते दिसते; strategy debug कशी करावी या आमच्या guide मध्ये ते कसे वाचायचे हे सांगितले आहे.
पायरी 2: सारख्याची सारख्याशी तुलना करा
एक सामान्य चूक म्हणजे एका महिन्याच्या live trading ची तुलना पाच वर्षांच्या backtest च्या सर्वोत्तम भागाशी करणे. त्याऐवजी तुम्ही live trade केलेल्या नेमक्या तारखांवर backtest चालवा आणि trade-by-trade तुलना करा.
| तुम्हाला काय दिसते | संभाव्य कारण | काय करावे |
|---|---|---|
| तेच trades, वाईट किमती | Slippage, रुंद spreads, कमी trading असलेल्या strikes मध्ये market orders | खरा slippage मोजा, तो backtest मध्ये जोडा, liquidity कमी असेल तिथे limit orders वापरा |
| Backtest मध्ये नसलेले live trades (किंवा उलट) | वेगळा data, timing, किंवा live मध्ये वेगळा वागणारा rule | Candle timing, data source, आणि नेमक्या tick वर अवलंबून असलेले rules तपासा |
| तेच trades, त्याच किमती, तरीही तोटा | तो market कालावधी या strategy साठी वाईट होता | Drawdown testing मध्ये दिसलेल्या range च्या आत आहे का ते तपासा |
| अपेक्षेपेक्षा जास्त खर्च | Charges किंवा trades ची वारंवारता model केलेली नाही | Backtest मध्ये पूर्ण charges जोडा; कमी वेळा trade करण्याचा विचार करा |
| Backtest मधील कशाहीपेक्षा खूप जास्त तोटे | Over-fitting, किंवा test ने कधीच न पाहिलेली market स्थिती | थांबा, न पाहिलेल्या data वर पुन्हा test करा, size कमी करा |
Tests आणि live trading का वेगळे असतात याच्या संपूर्ण कारणांसाठी तुमचा backtest live trading शी न जुळण्याची नऊ कारणे पाहा.
पायरी 3: हा सामान्य drawdown आहे का?
प्रत्येक strategy मध्ये सलग तोट्यांची मालिका येते, आणि ती बहुतेक लोकांच्या अपेक्षेपेक्षा मोठी असते. हे फक्त संभाव्यतेचे गणित आहे:
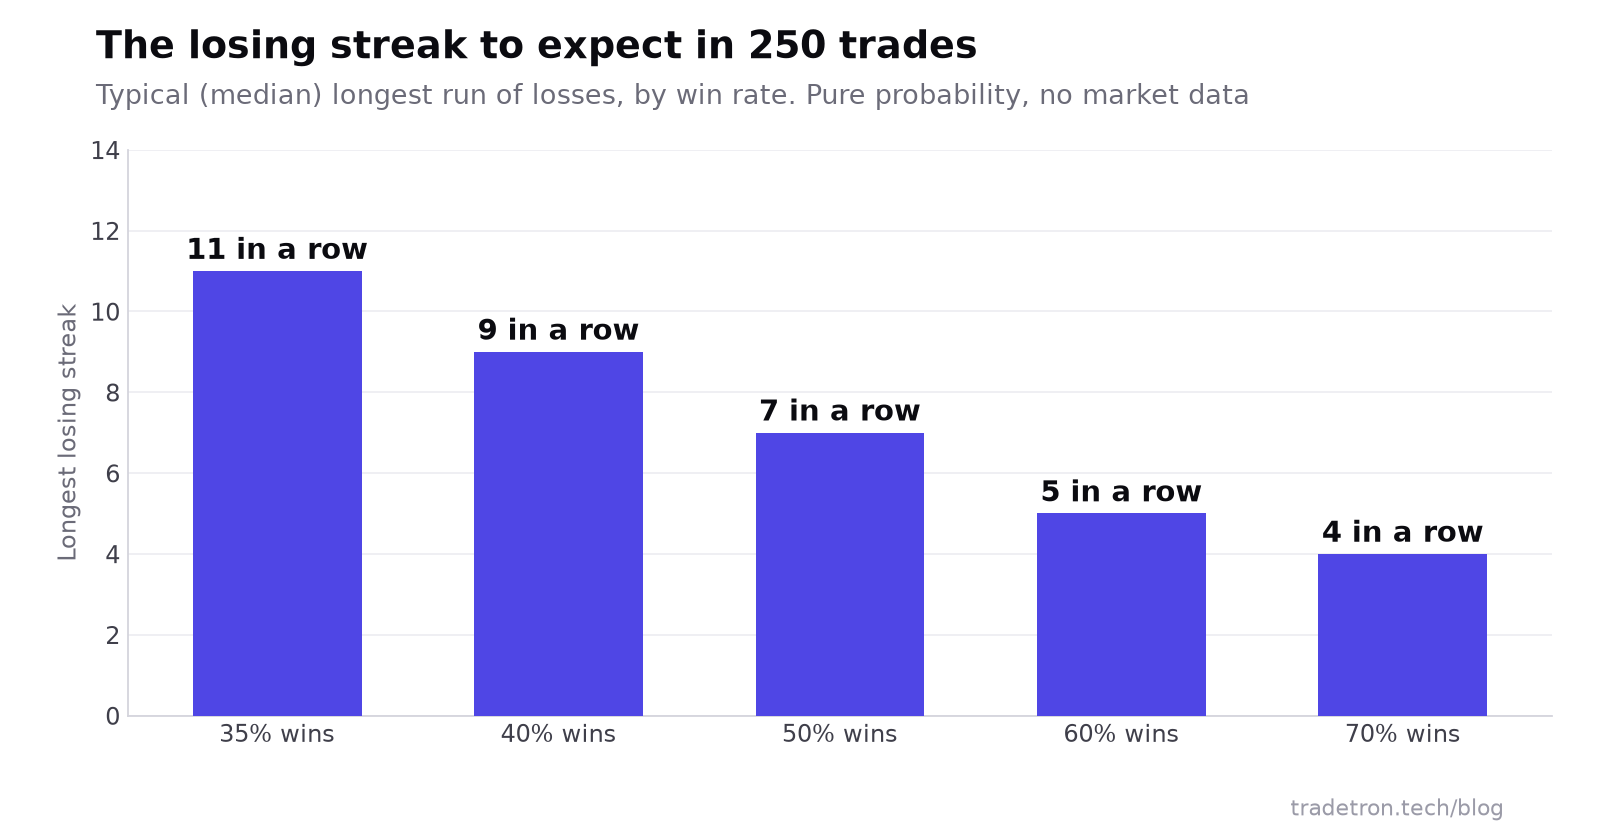 250 स्वतंत्र trades मधील सर्वात मोठ्या सलग तोट्यांच्या मालिकेचा median, win rate नुसार
तुमची strategy 40% trades जिंकत असेल, तर सलग नऊ तोटे म्हणजे ती बिघडल्याचे लक्षण नाही; रोजच्या trades च्या साधारण एका वर्षात अपेक्षित असलेली ती सर्वात वाईट मालिका आहे. उपयोगी प्रश्न असा आहे की सध्याचा drawdown testing मध्ये दिसलेल्या range च्या आत आहे का.
पायरी 4: Over-fitting आणि गृहीत न धरलेले खर्च शोधा
Trades rules शी जुळत असतील आणि drawdown तुम्ही test केलेल्या कशाच्याही बाहेर असेल, तर संशय strategy वरच आहे. नेहमीचे दोषी:
- जास्त optimise केलेले parameters. Backtest परिपूर्ण दिसेपर्यंत tune केलेले. प्रत्येक parameter थोडा बदलून पुन्हा test करा; निकाल कोसळले, तर edge कधीच खरी नव्हती.
- खर्च सोडून दिले. Brokerage, STT, exchange charges, GST, stamp duty आणि slippage मुळे छोट्या फायद्यांसाठी वारंवार trade करणारी strategy पूर्ण पुसली जाऊ शकते.
- बदललेला market. शांत वर्षात बनवलेला rule volatility दुप्पट झाल्यावर, किंवा contract details बदलल्यावर अपयशी ठरू शकतो (NIFTY lots आता 65 units आहेत; NSE weekly expiries 2025 मध्ये मंगळवारी हलल्या; BANK NIFTY ला आता weekly expiries नाहीत).
- Testing मध्ये खूप कमी trades. तीस trades मध्ये नाणेफेक सुद्धा edge सारखी दिसू शकते.
Markets बदलल्यावर strategies काम करणे कसे थांबवतात यासाठी strategy fatigue पाहा.
पायरी 5: एक गोष्ट दुरुस्त करा, मग पुन्हा test करा
- वरील पायऱ्यांमधून सर्वात संभाव्य एकच कारण निवडा.
- फक्त तेच बदला, उदाहरणार्थ वास्तववादी slippage जोडणे, limit orders वर switch करणे, किंवा market च्या सामान्य चढउतारांमुळे वारंवार लागणारा stop रुंद करणे.
- Backtest पुन्हा चालवा संपूर्ण इतिहासावर, फक्त वाईट महिन्यावर नाही. फक्त अलीकडच्या आठवड्यांना मदत करणारा बदल म्हणजे curve-fitting.
- काही आठवडे Live Offline चालवा: strategy live किमतींवर चालते आणि प्रत्येक trade नोंदवते, पण exchange ला काहीही पाठवले जात नाही.
- छोट्या size ने live वर परत या, आणि live trades पुन्हा test शी जुळू लागल्यावरच size वाढवा.
पायरी 6: तपास करताना risk कमी करा
"चालू ठेवा" आणि "बंद करा" यांपैकीच निवड करायची गरज नाही. निदान करत असताना:
- Position size कमीत कमी करा.
- Strategy साठी daily loss limit जोडा किंवा कडक करा.
- एकाच market वर्तनावर अवलंबून नसलेल्या strategies मध्ये भांडवल विभागा, उदाहरणार्थ option-selling rule सोबत trend-following rule. Basket पद्धत कोणत्याही एका strategy चे चढउतार कमी करू शकते.
अधिक risk controls drawdown कमी करण्याचे सात मार्ग मध्ये.
Live मधील बहुतेक धक्के टाळणाऱ्या सवयी
- पहिल्या दिवसापासून खर्च आणि slippage सह test करा, म्हणजे live trading मध्ये कमी धक्के बसतील.
- Strategies साध्या ठेवा. कमी rules म्हणजे noise ला fit होण्याचे कमी मार्ग.
- दर आठवड्याला review करा: reject झालेले orders, slippage, test च्या तुलनेत drawdown, lot sizes किंवा expiry दिवसांमधील कोणताही बदल.
- प्रत्येक बदलाची नोंद ठेवा आणि तो का केला हेही, म्हणजे प्रत्यक्षात कशाने मदत झाली ते कळेल.
वारंवार विचारले जाणारे प्रश्न
Live algo trades backtests पेक्षा वाईट कामगिरी का करतात?
साधारणपणे test ने सोडून दिलेले slippage आणि खर्च, data किंवा timing मधील फरक, reject झालेले orders, किंवा over-fit केलेले parameters यामुळे. कधी कधी strategy ठीक असते आणि live कालावधी फक्त सामान्य drawdown असतो.
काही दिवसांच्या तोट्यानंतर strategy बंद करावी का?
आपोआप नाही. Trades rules शी जुळले का आणि drawdown testing मध्ये दिसलेल्या मर्यादेत आहे का ते तपासा. Live जाण्यापूर्वी तुमचा pause rule ठरवा, आणि तो पाळा.
माझी strategy over-fit आहे हे कसे ओळखावे?
तिचे parameters थोडे बदला आणि ती बनवताना न वापरलेल्या data वर test करा. छोट्या बदलांमुळे किंवा नवीन data मुळे नफ्याचा तोटा झाला, तर ती बहुधा over-fit आहे.
Algo trading मध्ये slippage कसा कमी करता येईल?
Liquid instruments मध्ये trade करा, spreads रुंद असतील तिथे limit orders वापरा, strategy ला गरज नसेल तर market उघडल्यानंतरचे पहिले काही सेकंद टाळा, आणि तुमचे खरे fills मोजा म्हणजे ते tests मध्ये समाविष्ट करता येतील.
Algo trading मधील सर्वात मोठी जोखीम कोणती?
कमकुवत risk management: stop-loss नाही, daily loss limit नाही, किंवा account च्या मानाने खूप मोठे position sizes. चुकीच्या size ची चांगली strategy सुद्धा गंभीर नुकसान करू शकते.
Basket trading strategies म्हणजे काय?
अनेक strategies किंवा instruments एकत्र चालवणे, म्हणजे एका strategy चा वाईट कालावधी इतरांमुळे काही प्रमाणात भरून निघतो. यामुळे कोणत्याही एका edge वरचे अवलंबित्व कमी होते, पण market risk संपत नाही.