जब आपके Live Algo ट्रेड उम्मीद के मुताबिक़ न चलें तो क्या करें
यह लेख अंग्रेज़ी से अनुवाद किया गया है। मूल लेख अंग्रेज़ी में पढ़ें
जब कोई live algo strategy उम्मीद से कम प्रदर्शन करे, तो सबसे पहले नियम न बदलें। पता करें कि इन तीन में से क्या ग़लत हुआ: strategy ने ठीक वही किया जो उसे करना था और बाज़ार साथ नहीं दे रहा था (सामान्य drawdown), orders योजना के मुताबिक़ नहीं लगे (execution), या strategy में वह बढ़त (edge) कभी थी ही नहीं जो backtest दिखा रहा था (over-fitting या छूटे हुए खर्च)। हर एक का इलाज अलग है।
कदम 1: क्या strategy ने वही किया जो नियम कहते हैं?
Strategy को परखने से पहले, अंदर की व्यवस्था (plumbing) जांचें। हर live ट्रेड को देखें और पूछें:
- क्या हर entry तब हुई जब शर्तें पूरी हुईं, और लगभग उम्मीद वाली कीमत पर?
- क्या कोई order reject हुआ (margin, price band, freeze quantity, broker session expire होना)?
- क्या stops और targets समय पर लगे?
- क्या कोई ट्रेड इसलिए छूटा क्योंकि strategy pause थी, broker disconnect था, या किसी छुट्टी या expiry के बदलाव को संभाला नहीं गया?
अगर इनमें से किसी का जवाब "नहीं" है, तो समस्या execution या सेटअप की है, और strategy का लॉजिक बदलने से कुछ नहीं होगा। Tradetron पर strategy के logs दिखाते हैं कि क्या और कब जांचा गया; हमारी गाइड strategy को debug कैसे करें बताती है कि उन्हें कैसे पढ़ें।
कदम 2: एक जैसी चीज़ों की तुलना करें
एक आम ग़लती है एक महीने की live ट्रेडिंग की तुलना पांच साल के backtest के सबसे अच्छे हिस्से से करना। इसकी जगह, backtest को ठीक उन्हीं तारीखों पर चलाएं जिन पर आपने live ट्रेड किया, और ट्रेड-दर-ट्रेड तुलना करें।
| आपको क्या दिखता है | संभावित कारण | क्या करें |
|---|---|---|
| वही ट्रेड, ख़राब कीमतें | Slippage, चौड़े spread, कम ट्रेड होने वाले strikes में market orders | असली slippage मापें, उसे backtest में जोड़ें, जहां liquidity कम हो वहां limit orders इस्तेमाल करें |
| ऐसे live ट्रेड जो backtest में नहीं हैं (या उलटा) | अलग डेटा, टाइमिंग, या कोई नियम जो live में अलग चलता है | Candle की टाइमिंग, डेटा का स्रोत, और ठीक tick पर निर्भर नियम जांचें |
| वही ट्रेड, वही कीमतें, फिर भी नुकसान | बाज़ार का वह दौर इस strategy के लिए ख़राब था | जांचें कि drawdown टेस्टिंग में दिखी रेंज के अंदर है या नहीं |
| खर्च उम्मीद से ज़्यादा | Charges या ट्रेड की संख्या मॉडल नहीं की गई | Backtest में पूरे charges जोड़ें; कम बार ट्रेड करने पर विचार करें |
| Backtest में दिखी किसी भी चीज़ से कहीं ज़्यादा नुकसान | Over-fitting, या बाज़ार का ऐसा दौर जो टेस्ट में कभी आया ही नहीं | रुकें, अनदेखे डेटा पर दोबारा टेस्ट करें, साइज़ घटाएं |
टेस्ट और live ट्रेडिंग के अलग होने के सभी कारणों के लिए देखें आपका backtest live ट्रेडिंग से मेल न खाने के नौ कारण।
कदम 3: क्या यह सामान्य drawdown है?
हर strategy में लगातार नुकसान के दौर आते हैं, और वे ज़्यादातर लोगों की सोच से लंबे होते हैं। यह बस संभावना (probability) का खेल है:
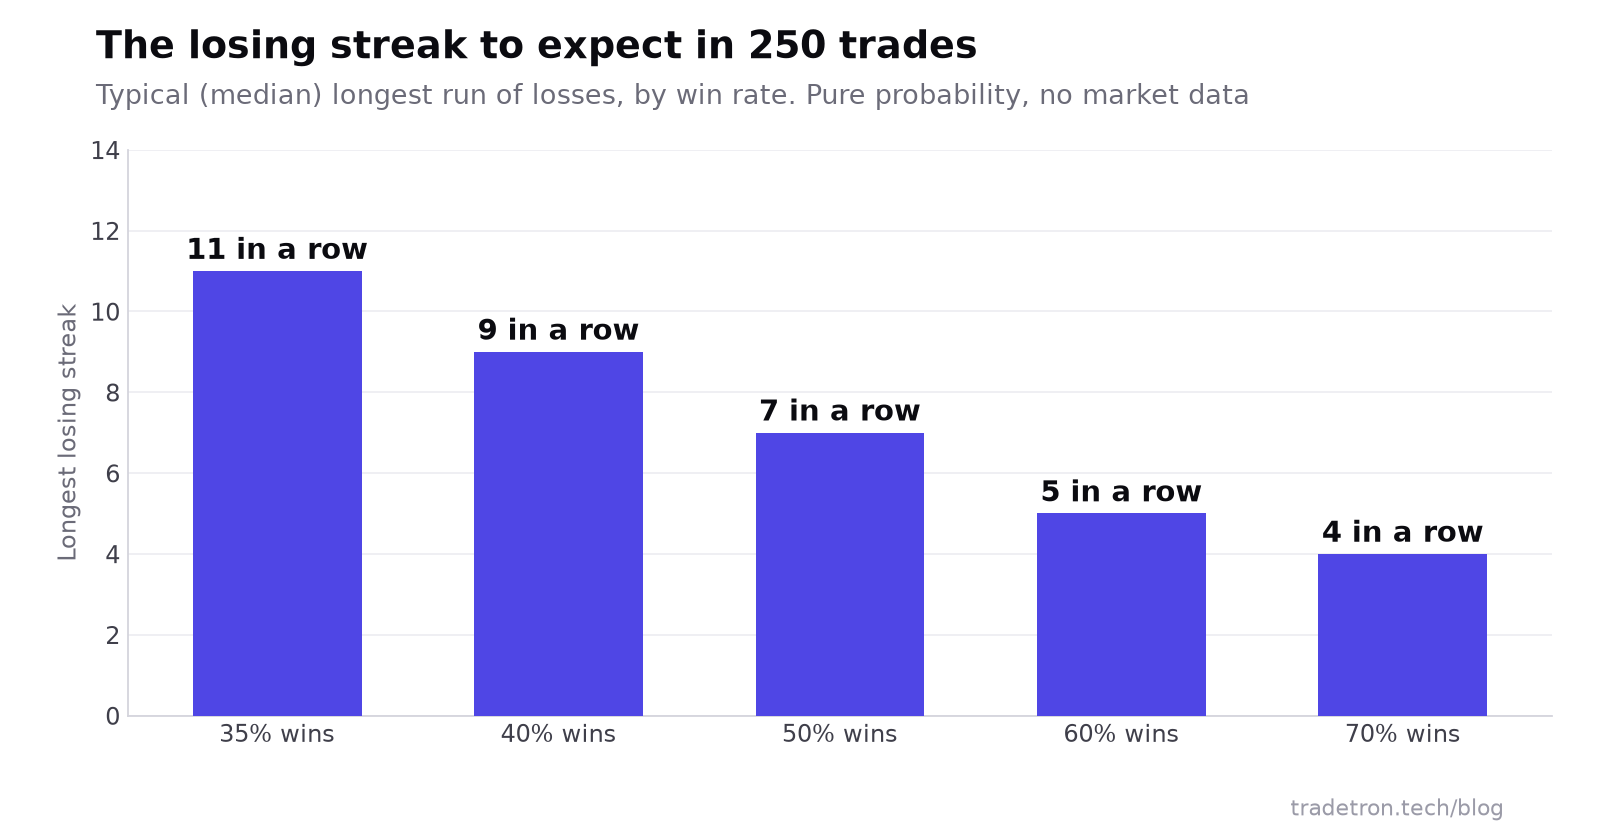 250 स्वतंत्र ट्रेड में सबसे लंबे लगातार नुकसान का median, win rate के हिसाब से
अगर आपकी strategy 40% ट्रेड जीतती है, तो लगातार नौ नुकसान इस बात का संकेत नहीं कि वह टूट गई है; रोज़ ट्रेड करने पर लगभग एक साल में यही सबसे बुरा दौर अपेक्षित है। काम का सवाल यह है कि मौजूदा drawdown उस रेंज के अंदर है या नहीं जो आपने टेस्टिंग में देखी।
कदम 4: Over-fitting और छूटे हुए खर्च खोजें
अगर ट्रेड नियमों से मेल खाते हैं और drawdown आपके किसी भी टेस्ट से बाहर है, तो शक ख़ुद strategy पर है। आम कारण:
- ज़रूरत से ज़्यादा optimize किए गए parameters। तब तक ट्यून किए गए जब तक backtest परफ़ेक्ट न दिखे। हर parameter को थोड़ा बदलकर दोबारा टेस्ट करें; अगर नतीजे ढह जाएं, तो बढ़त कभी असली थी ही नहीं।
- छूटे हुए खर्च। Brokerage, STT, exchange charges, GST, stamp duty और slippage उस strategy को मिटा सकते हैं जो छोटे फ़ायदे के लिए बार-बार ट्रेड करती है।
- बदला हुआ बाज़ार। शांत साल में बना नियम volatility दोगुनी होने पर, या कॉन्ट्रैक्ट की डिटेल बदलने पर फ़ेल हो सकता है (NIFTY का lot अब 65 units है; 2025 में NSE की weekly expiry मंगलवार को चली गई; BANK NIFTY की अब weekly expiry नहीं है)।
- टेस्टिंग में बहुत कम ट्रेड। तीस ट्रेड में सिक्का उछालना भी बढ़त जैसा दिख सकता है।
बाज़ार बदलने पर strategies कैसे काम करना बंद कर देती हैं, इसके लिए देखें strategy fatigue।
कदम 5: एक चीज़ ठीक करें, फिर दोबारा टेस्ट करें
- ऊपर के कदमों से सबसे संभावित एक कारण चुनें।
- सिर्फ़ वही बदलें, जैसे असली जैसा slippage जोड़ना, limit orders पर जाना, या उस stop को चौड़ा करना जिसे बाज़ार का सामान्य शोर बार-बार छू देता है।
- सिर्फ़ ख़राब महीने पर नहीं, पूरे इतिहास पर backtest दोबारा चलाएं। जो सुधार सिर्फ़ हाल के हफ़्तों में मदद करे, वह curve-fitting है।
- कुछ हफ़्तों तक Live Offline में चलाएं: strategy live कीमतों पर चलती है और हर ट्रेड रिकॉर्ड करती है, लेकिन exchange पर कुछ नहीं भेजा जाता।
- छोटे साइज़ से live पर लौटें, और साइज़ तभी बढ़ाएं जब live ट्रेड फिर से टेस्ट से मेल खाने लगें।
कदम 6: जांच के दौरान रिस्क घटाएं
आपको "चलते रहो" और "बंद करो" में से एक चुनना ज़रूरी नहीं। जब तक आप जांच कर रहे हैं:
- पोज़िशन साइज़ को न्यूनतम कर दें।
- Strategy के लिए रोज़ाना की loss limit जोड़ें या कड़ी करें।
- पूंजी को ऐसी strategies में बांटें जो बाज़ार के एक ही व्यवहार पर निर्भर न हों, जैसे option-selling वाले नियम के साथ एक trend-following नियम। Basket वाला तरीका किसी एक strategy के उतार-चढ़ाव को कम कर सकता है।
और रिस्क कंट्रोल के लिए देखें drawdown कम करने के सात तरीके।
आदतें जो live के ज़्यादातर झटकों से बचाती हैं
- पहले दिन से खर्च और slippage के साथ टेस्ट करें, ताकि live ट्रेडिंग में कम झटके लगें।
- Strategies को सरल रखें। कम नियम मतलब शोर पर फ़िट होने के कम रास्ते।
- हर हफ़्ते समीक्षा करें: reject हुए orders, slippage, टेस्ट के मुकाबले drawdown, lot size या expiry के दिनों में कोई बदलाव।
- हर बदलाव का लॉग रखें जो आप करते हैं और क्यों, ताकि पता चल सके कि असल में किससे मदद मिली।
अक्सर पूछे जाने वाले सवाल
Live algo ट्रेड backtest से ख़राब प्रदर्शन क्यों करते हैं?
आमतौर पर उस slippage और खर्च की वजह से जो टेस्ट में छूट गए, डेटा या टाइमिंग के अंतर, reject हुए orders, या over-fit किए गए parameters से। कभी-कभी strategy ठीक होती है और live दौर बस एक सामान्य drawdown होता है।
क्या कुछ नुकसान वाले दिनों के बाद मुझे अपनी strategy रोक देनी चाहिए?
अपने आप नहीं। जांचें कि ट्रेड नियमों से मेल खाते थे या नहीं, और drawdown उस दायरे में है या नहीं जो आपने टेस्टिंग में देखा। Live जाने से पहले अपना pause का नियम तय करें, और उसका पालन करें।
मुझे कैसे पता चलेगा कि मेरी strategy over-fitted है?
इसके parameters थोड़े बदलें और इसे ऐसे डेटा पर टेस्ट करें जो आपने इसे बनाने में इस्तेमाल नहीं किया। अगर छोटे बदलाव या नया डेटा मुनाफ़े को नुकसान में बदल दे, तो यह शायद over-fitted है।
Algo ट्रेडिंग में slippage कैसे कम करें?
Liquid instruments ट्रेड करें, जहां spread चौड़े हों वहां limit orders इस्तेमाल करें, बाज़ार खुलने के पहले कुछ सेकंड से बचें जब तक आपकी strategy को उनकी ज़रूरत न हो, और अपने असली fills मापें ताकि उन्हें टेस्ट में शामिल कर सकें।
Algo ट्रेडिंग में सबसे बड़ा रिस्क क्या है?
कमज़ोर रिस्क मैनेजमेंट: कोई stop loss नहीं, कोई रोज़ाना की loss limit नहीं, या अकाउंट के हिसाब से बहुत बड़ा पोज़िशन साइज़। ग़लत साइज़ पर एक अच्छी strategy भी गंभीर नुकसान कर सकती है।
Basket trading strategies क्या हैं?
कई strategies या instruments को एक साथ चलाना, ताकि एक strategy का बुरा दौर कुछ हद तक दूसरों से संतुलित हो जाए। इससे किसी एक बढ़त पर निर्भरता घटती है, लेकिन बाज़ार का रिस्क ख़त्म नहीं होता।