మీ లైవ్ Algo ట్రేడ్లు ఆశించినట్టు పనిచేయనప్పుడు ఏం చేయాలి
ఈ వ్యాసం ఇంగ్లీష్ నుండి అనువదించబడింది. అసలు వ్యాసాన్ని ఇంగ్లీష్లో చదవండి
లైవ్ algo strategy ఆశించినంతగా పనిచేయనప్పుడు, ముందుగా నియమాలు మార్చకండి. మూడు విషయాల్లో ఏది తప్పిందో కనుక్కోండి: strategy చేయాల్సిందే సరిగ్గా చేసింది, మార్కెట్ అనుకూలించలేదు (సాధారణ drawdown); orders ప్లాన్ ప్రకారం వెళ్లలేదు (execution); లేదా backtest చూపించిన edge strategy కి అసలు ఎప్పుడూ లేదు (over-fitting లేదా లెక్కలోకి తీసుకోని ఖర్చులు). ఒక్కోదానికి వేరే పరిష్కారం కావాలి.
దశ 1: నియమాలు చెప్పినట్టు strategy చేసిందా?
Strategy ని అంచనా వేసే ముందు, లోపలి వ్యవస్థను చెక్ చేయండి. ప్రతి లైవ్ ట్రేడ్ను చూసి ఇలా అడగండి:
- షరతులు నెరవేరినప్పుడు ప్రతి entry దాదాపు ఆశించిన ధర వద్ద జరిగిందా?
- ఏదైనా order reject అయిందా (margin, price band, freeze quantity, గడువు ముగిసిన broker session)?
- Stops, targets జరగాల్సినప్పుడు జరిగాయా?
- Strategy pause అయినందువల్ల, broker disconnect అయినందువల్ల, లేదా సెలవు లేదా expiry మార్పును హ్యాండిల్ చేయనందువల్ల ఏవైనా ట్రేడ్లు మిస్ అయ్యాయా?
వీటిలో దేనికైనా సమాధానం "లేదు" అయితే, సమస్య execution లేదా setup లో ఉంది, strategy లాజిక్ మార్చడం సహాయపడదు. Tradetron లో strategy logs ఏది ఎప్పుడు evaluate అయిందో చూపిస్తాయి; వాటిని ఎలా చదవాలో మా గైడ్ strategy ని ఎలా debug చేయాలి వివరిస్తుంది.
దశ 2: ఒకే రకమైన వాటిని పోల్చండి
ఒక నెల లైవ్ ట్రేడింగ్ను ఐదు సంవత్సరాల backtest లోని ఉత్తమ భాగంతో పోల్చడం సాధారణ తప్పు. బదులుగా, మీరు లైవ్లో ట్రేడ్ చేసిన సరిగ్గా అవే తేదీలపై backtest నడిపి, ట్రేడ్కు ట్రేడ్ పోల్చండి.
| మీకు కనిపించేది | సంభావ్య కారణం | ఏం చేయాలి |
|---|---|---|
| అవే ట్రేడ్లు, చెడ్డ ధరలు | Slippage, వెడల్పు spreads, తక్కువ ట్రేడింగ్ ఉన్న strikes లో market orders | నిజమైన slippage కొలవండి, దాన్ని backtest లో జోడించండి, liquidity తక్కువ ఉన్నచోట limit orders వాడండి |
| Backtest లో లేని లైవ్ ట్రేడ్లు (లేదా దానికి వ్యతిరేకం) | వేరే డేటా, సమయం, లేదా లైవ్లో వేరుగా ప్రవర్తించే నియమం | Candle సమయం, డేటా సోర్స్, కచ్చితమైన tick పై ఆధారపడే నియమాలు చెక్ చేయండి |
| అవే ట్రేడ్లు, అవే ధరలు, అయినా నష్టం | ఆ మార్కెట్ కాలం ఈ strategy కి చెడ్డది | Drawdown టెస్టింగ్లో చూసిన రేంజ్లోనే ఉందో చెక్ చేయండి |
| ఊహించిన దాని కంటే ఎక్కువ ఖర్చులు | ఛార్జీలు లేదా ట్రేడ్ల సంఖ్య మోడల్ చేయలేదు | Backtest లో పూర్తి ఛార్జీలు జోడించండి; తక్కువ సార్లు ట్రేడ్ చేయడం పరిశీలించండి |
| Backtest లో ఉన్న దేనికంటే చాలా ఎక్కువ నష్టాలు | Over-fitting, లేదా టెస్ట్ ఎప్పుడూ కవర్ చేయని మార్కెట్ regime | ఆపండి, చూడని డేటాపై మళ్లీ పరీక్షించండి, size తగ్గించండి |
టెస్ట్లు, లైవ్ ట్రేడింగ్ ఎందుకు వేరుగా ఉంటాయో పూర్తి కారణాల జాబితా కోసం మీ backtest లైవ్ ట్రేడింగ్తో సరిపోలకపోవడానికి తొమ్మిది కారణాలు చూడండి.
దశ 3: ఇది సాధారణ drawdown యేనా?
ప్రతి strategy కి వరుస నష్టాలు ఉంటాయి, అవి చాలా మంది ఊహించిన దాని కంటే పొడవుగా ఉంటాయి. ఇది కేవలం probability:
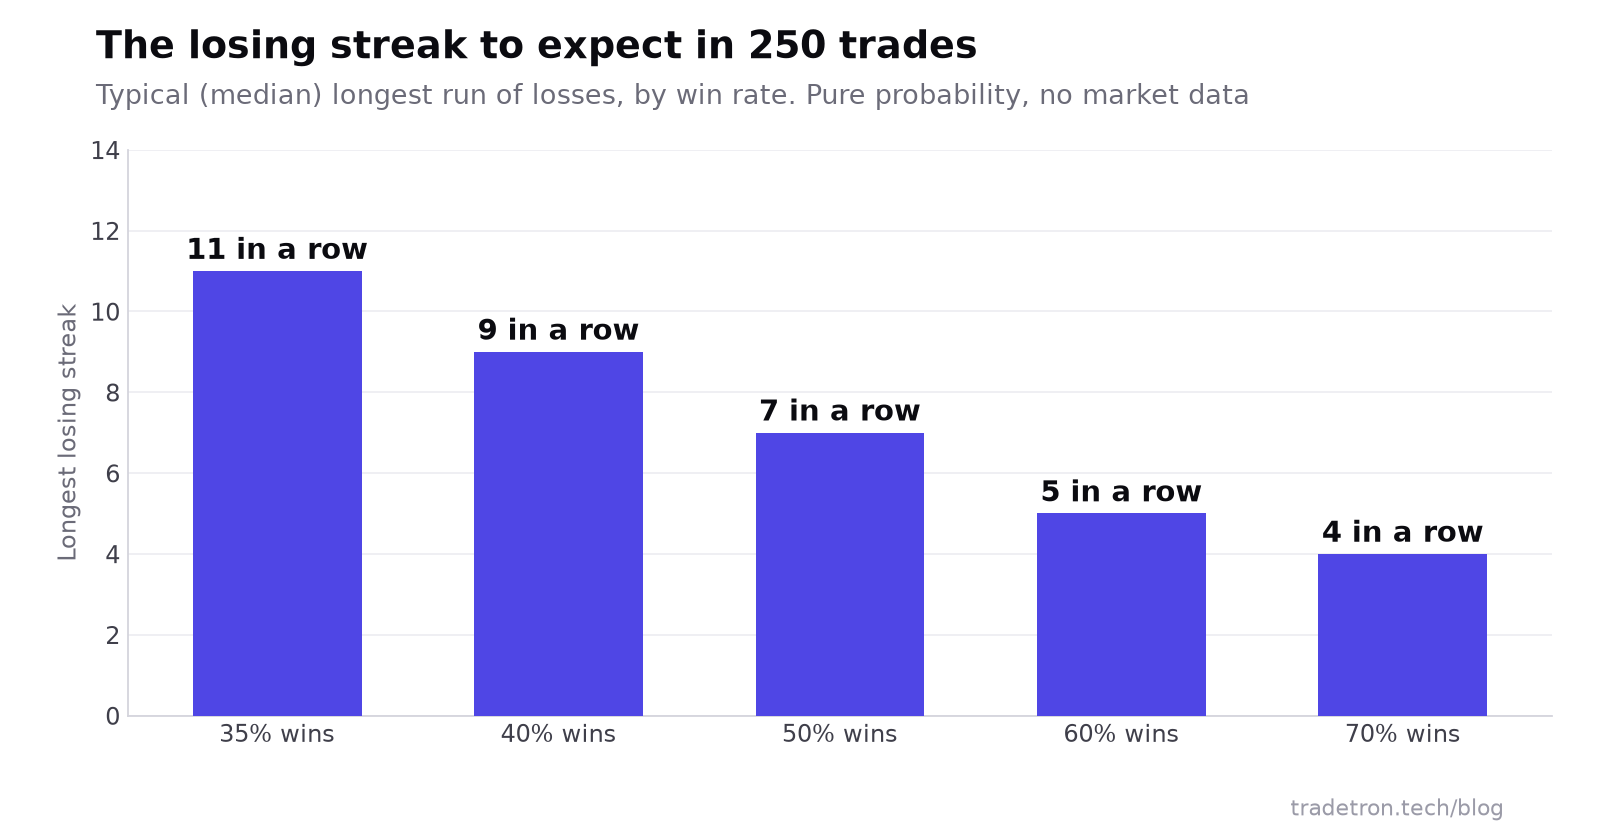 250 స్వతంత్ర ట్రేడ్లలో median అతి పొడవైన వరుస నష్టాలు, win rate ప్రకారం
మీ strategy 40% ట్రేడ్లు గెలిస్తే, వరుసగా తొమ్మిది నష్టాలు అది విరిగిపోయిందనే సంకేతం కాదు; దాదాపు ఒక సంవత్సరం రోజువారీ ట్రేడ్లలో ఆశించదగిన అత్యంత చెడ్డ వరుస అది. ఉపయోగపడే ప్రశ్న ఏమిటంటే, ప్రస్తుత drawdown మీరు టెస్టింగ్లో చూసిన రేంజ్లోనే ఉందా అని.
దశ 4: Over-fitting, లెక్కలోకి తీసుకోని ఖర్చుల కోసం చూడండి
ట్రేడ్లు నియమాలకు సరిపోయి, drawdown మీరు పరీక్షించిన దేనికంటే బయట ఉంటే, అనుమానం strategy మీదే. సాధారణ కారణాలు:
- అతిగా optimise చేసిన parameters. Backtest పర్ఫెక్ట్గా కనిపించే వరకు ట్యూన్ చేశారు. ప్రతి parameter ను కొద్దిగా మార్చి మళ్లీ పరీక్షించండి; ఫలితాలు కుప్పకూలితే, edge ఎప్పుడూ నిజం కాదు.
- ఖర్చులు వదిలేశారు. Brokerage, STT, exchange ఛార్జీలు, GST, stamp duty, slippage చిన్న లాభాల కోసం తరచుగా ట్రేడ్ చేసే strategy ని తుడిచిపెట్టేయగలవు.
- మారిన మార్కెట్. ప్రశాంతమైన సంవత్సరంలో తయారైన నియమం volatility రెట్టింపు అయినప్పుడు, లేదా కాంట్రాక్ట్ వివరాలు మారినప్పుడు ఫెయిల్ కావచ్చు (NIFTY lots ఇప్పుడు 65 యూనిట్లు; NSE వీక్లీ expiries 2025 లో మంగళవారానికి మారాయి; BANK NIFTY కి ఇక వీక్లీ expiries లేవు).
- టెస్టింగ్లో చాలా తక్కువ ట్రేడ్లు. ముప్పై ట్రేడ్లు ఒక నాణెం ఎగరేయడాన్ని కూడా edge లా కనిపించేలా చేయగలవు.
మార్కెట్లు మారే కొద్దీ strategies ఎలా పనిచేయడం మానేస్తాయో తెలుసుకోవడానికి strategy fatigue చూడండి.
దశ 5: ఒక్కటి సరిచేయండి, తర్వాత మళ్లీ పరీక్షించండి
- పై దశల నుంచి అత్యంత సంభావ్యమైన ఒక్క కారణాన్ని ఎంచుకోండి.
- అది మాత్రమే మార్చండి, ఉదాహరణకు వాస్తవిక slippage జోడించడం, limit orders కి మారడం, లేదా మార్కెట్ సాధారణ noise పదే పదే తాకుతున్న stop ను వెడల్పు చేయడం.
- Backtest ను మళ్లీ నడపండి పూర్తి చరిత్రపై, చెడ్డ నెలపై మాత్రమే కాదు. ఇటీవలి వారాలకు మాత్రమే సహాయపడే fix అంటే curve-fitting.
- కొన్ని వారాలు Live Offline లో నడపండి: strategy లైవ్ ధరలపై నడుస్తుంది, ప్రతి ట్రేడ్ను రికార్డ్ చేస్తుంది, కానీ exchange కు ఏదీ పంపదు.
- తక్కువ size తో live కి తిరిగి వెళ్లండి, లైవ్ ట్రేడ్లు మళ్లీ టెస్ట్తో సరిపోలినప్పుడే size పెంచండి.
దశ 6: పరిశీలిస్తున్నప్పుడు రిస్క్ తగ్గించండి
"కొనసాగించడం", "ఆపేయడం" మధ్యనే ఎంచుకోవాల్సిన అవసరం లేదు. మీరు సమస్యను గుర్తిస్తున్నప్పుడు:
- Position size ను కనీస స్థాయికి తగ్గించండి.
- Strategy కి రోజువారీ loss limit జోడించండి లేదా కఠినం చేయండి.
- ఒకే మార్కెట్ ప్రవర్తనపై ఆధారపడని strategies మధ్య మూలధనాన్ని పంచండి, ఉదాహరణకు option-selling నియమంతో పాటు ఒక trend-following నియమం. ఒక basket విధానం ఏ ఒక్క strategy ఊగిసలాటలనైనా సున్నితంగా చేయగలదు.
మరిన్ని రిస్క్ నియంత్రణలు drawdown తగ్గించడానికి ఏడు మార్గాలు లో ఉన్నాయి.
చాలా లైవ్ ఆశ్చర్యాలను నివారించే అలవాట్లు
- మొదటి రోజు నుంచే ఖర్చులు, slippage తో పరీక్షించండి, అప్పుడు లైవ్ ట్రేడింగ్లో ఆశ్చర్యాలు తక్కువ.
- Strategies ను సరళంగా ఉంచండి. తక్కువ నియమాలు అంటే noise కి fit అయ్యే మార్గాలు తక్కువ.
- ప్రతి వారం సమీక్షించండి: reject అయిన orders, slippage, టెస్ట్తో పోలిస్తే drawdown, lot sizes లేదా expiry రోజుల్లో ఏదైనా మార్పు.
- మీరు చేసే ప్రతి మార్పును, దాని కారణాన్ని లాగ్లో రాయండి, అప్పుడు నిజంగా ఏది సహాయపడిందో చెప్పగలరు.
తరచుగా అడిగే ప్రశ్నలు
లైవ్ algo ట్రేడ్లు backtests కంటే ఎందుకు చెడ్డగా పనిచేస్తాయి?
సాధారణంగా టెస్ట్ వదిలేసిన slippage, ఖర్చులు, డేటా లేదా సమయంలో తేడాలు, reject అయిన orders, లేదా over-fit అయిన parameters వల్ల. కొన్నిసార్లు strategy బాగానే ఉంటుంది, లైవ్ కాలం కేవలం ఒక సాధారణ drawdown మాత్రమే.
కొన్ని నష్టాల రోజుల తర్వాత నా strategy ని ఆపేయాలా?
ఆటోమేటిక్గా కాదు. ట్రేడ్లు నియమాలకు సరిపోయాయో, drawdown టెస్టింగ్లో మీరు చూసిన దాని లోపలే ఉందో చెక్ చేయండి. Live కి వెళ్లే ముందే మీ pause నియమం నిర్ణయించుకుని, దాన్ని పాటించండి.
నా strategy over-fit అయిందో ఎలా తెలుసుకోవాలి?
దాని parameters ను కొద్దిగా మార్చి, దాన్ని తయారు చేయడానికి మీరు వాడని డేటాపై పరీక్షించండి. చిన్న మార్పులు లేదా కొత్త డేటా లాభాన్ని నష్టంగా మారిస్తే, అది బహుశా over-fit అయింది.
Algo ట్రేడింగ్లో slippage ఎలా తగ్గించాలి?
Liquid instruments ట్రేడ్ చేయండి, spreads వెడల్పుగా ఉన్నచోట limit orders వాడండి, మీ strategy కి అవసరమైతే తప్ప ఓపెన్ మొదటి సెకన్లు తప్పించండి, మీ నిజమైన fills ను కొలిచి వాటిని టెస్ట్లలో చేర్చండి.
Algo ట్రేడింగ్లో అతిపెద్ద రిస్క్ ఏమిటి?
బలహీనమైన రిస్క్ మేనేజ్మెంట్: stop-loss లేకపోవడం, రోజువారీ loss limit లేకపోవడం, లేదా అకౌంట్కు మించిన position sizes. తప్పు size లో ఉన్న మంచి strategy కూడా తీవ్రమైన నష్టం చేయగలదు.
Basket trading strategies అంటే ఏమిటి?
ఎన్నో strategies లేదా instruments ను కలిపి నడపడం, అప్పుడు ఒక strategy చెడ్డ కాలాన్ని ఇతరవి కొంతవరకు భర్తీ చేస్తాయి. ఇది ఏ ఒక్క edge పైనా ఆధారపడటాన్ని తగ్గిస్తుంది, కానీ మార్కెట్ రిస్క్ను తొలగించదు.