Quantitative Trading: ભારતીય ટ્રેડર્સ માટે વ્યવહારુ guide
આ લેખ અંગ્રેજીમાંથી અનુવાદિત છે. મૂળ લેખ અંગ્રેજીમાં વાંચો
Quantitative trading એટલે ડેટામાંથી બનાવેલા નિયમો સાથે ટ્રેડિંગ: ભાવ કેવી રીતે વર્તે છે તે વિશે તમે એક આઇડિયા બનાવો છો, તેને ચોક્કસ નિયમો તરીકે લખો છો, એ નિયમોને જૂના ડેટા પર test કરો છો, અને પુરાવા ટકી રહે તો જ તેનાથી ટ્રેડ કરો છો. તે અંદાજને બદલે માપી શકાય એવા તર્કને લાવે છે. જ્યારે નિયમો આપમેળે execute પણ થાય, ત્યારે quant trading એ algorithmic trading બની જાય છે.
Quant, algo અને high-frequency trading: શું ફરક છે?
આ શબ્દો એકબીજામાં ભળી જાય છે, એટલે જ લોકો ગૂંચવાય છે.
| Quantitative trading | Algorithmic trading | High-frequency trading (HFT) | |
|---|---|---|---|
| ઓળખ | ડેટા અને આંકડાશાસ્ત્રમાંથી બનેલા નિયમો | Software દ્વારા આપમેળે મુકાતા ઓર્ડર | ખૂબ વધુ ઝડપ અને ઓર્ડરની સંખ્યા |
| કયા સવાલનો જવાબ આપે | મારે શું અને ક્યારે ટ્રેડ કરવું? | હું તેને ભરોસાપાત્ર રીતે કેવી રીતે execute કરું? | હું બીજાઓ પહેલાં કેવી રીતે પગલું ભરું? |
| Holding સમયગાળો | મિનિટથી મહિનાઓ | કોઈ પણ | સેકન્ડના અંશથી મિનિટ |
| કોણ કરે છે | Retail ટ્રેડર્સથી લઈને મોટાં funds | Broker API કે platform ધરાવતું કોઈ પણ | મોટા ભાગે colocated servers વાળી સંસ્થાઓ |
જે retail ટ્રેડર backtests પરથી નિયમ બનાવે છે અને તેને algo platform પર ચલાવે છે, તે એક સાથે quant અને algo trading બંને કરી રહ્યો છે. HFT એ infrastructure ની અલગ દુનિયા છે, અને મોટા ભાગના લોકો તેની વાત કરતા નથી.
Quantitative trading કેવી રીતે કામ કરે છે
- એક hypothesis થી શરૂઆત કરો. માર્કેટના વર્તન વિશે સાદો આઇડિયા: "મજબૂત trend વાળા દિવસ પછી, NIFTY બીજા દિવસે સવારે એ જ દિશામાં ચાલુ રહે છે" અથવા "જે stock તેના 20-દિવસના average થી ઘણો નીચે જાય તે ઘણી વાર પાછો ઊછળે છે."
- તેને ચોક્કસ નિયમોમાં ફેરવો. Entry, exit, stop loss, position size, અને કયા instruments અને કયો સમય. જો બે લોકો નિયમને અલગ રીતે વાંચી શકે, તો તે હજી ચોક્કસ નથી.
- જૂના ડેટા પર test કરો. વર્ષોના ડેટા પર નિયમો ચલાવો અને દરેક ટ્રેડ નોંધો.
- જે ડેટા બનાવવામાં નથી વાપર્યો તેના પર તપાસો. પછીનો એક સમયગાળો અલગ રાખો અને ત્યાં પણ test કરો (out-of-sample testing). જે નિયમ માત્ર એ જ સમયગાળા પર ચાલે જેના પર તમે તેને બનાવ્યો હતો, તે શંકાસ્પદ છે.
- Risk વગર live ચલાવો. ઓર્ડર મોકલ્યા વગર live ભાવ પર તેને ટ્રેડ કરો, જેથી timing અને execution ના ફરક પકડાય.
- નાના પાયે live જાઓ અને નજર રાખો. Live પરિણામોની test સાથે સરખામણી કરો. Edge ઝાંખી પડે છે; શું થાય તો તમે બંધ કરશો તે પહેલેથી નક્કી કરો.
Quant strategies ના મુખ્ય પરિવારો
| પરિવાર | આઇડિયા | ઉદાહરણ નિયમ |
|---|---|---|
| Trend following | જે ભાવ ચાલી રહ્યા છે તે ચાલતા રહે છે | જ્યારે 20-દિવસનો average 50-દિવસના ઉપર જાય ત્યારે ખરીદો; ઊલટા cross પર exit કરો |
| Mean reversion | સામાન્યથી ઘણા દૂર ખેંચાયેલા ભાવ પાછા આવે છે | જ્યારે RSI(2) 10 થી નીચે જાય ત્યારે stock ખરીદો, જ્યારે તે 5-દિવસના average ની ઉપર close થાય ત્યારે વેચો |
| Relative value / pairs | એકબીજા સાથે જોડાયેલાં બે instruments જે દૂર જાય તે ફરી નજીક આવે છે | જ્યારે બે bank stocks નો ભાવ ગુણોત્તર તેના average થી 2 standard deviations દૂર જાય, ત્યારે સસ્તો ખરીદો અને મોંઘો વેચો |
| Volatility / options | Option ના ભાવ ઘણી વાર માર્કેટ ખરેખર ચાલે તેના કરતાં વધુ અપેક્ષિત ચાલ દર્શાવે છે | નક્કી stop loss અને time exit સાથે index straddle અથવા strangle વેચો |
| Factor / momentum portfolios | અમુક લક્ષણો ધરાવતા stocks સમય જતાં વધુ સારું પ્રદર્શન કરે છે | દર મહિને, 6-મહિનાના સૌથી મજબૂત returns વાળા 10 NIFTY 50 stocks રાખો |
| Breakout | શાંત રેન્જમાંથી બહાર નીકળતો ભાવ ઘણી વાર નવી ચાલ શરૂ કરે છે | જ્યારે ભાવ પહેલી 15 મિનિટનો high તોડે ત્યારે ખરીદો, range ના low પર stop |
દરેક પરિવાર અમુક માર્કેટ સ્થિતિમાં પૈસા ગુમાવે છે: trend strategies sideways માર્કેટમાં, mean reversion મજબૂત trends માં, option selling અચાનક મોટી ચાલમાં. એ જ કારણે quant ટ્રેડર્સ ઘણી વાર પરિવારોને જોડે છે.
Quant strategy ને મૂલવતા આંકડા
Backtest report ઘણા આંકડા આપે છે. આ સૌથી વધુ મહત્વના છે:
- Expectancy: દરેક ટ્રેડનું સરેરાશ પરિણામ, risk કરેલા દરેક રૂપિયા દીઠ. ખર્ચ પછી શૂન્યથી ઉપર હોવું ઓછામાં ઓછું જરૂરી છે.
- Maximum drawdown: equity curve માં ટોચથી તળિયા સુધીનો સૌથી મોટો ઘટાડો. આ એ પીડા છે જે તમારે સહન કરી શકવી જોઈએ.
- Win rate અને payoff ratio: તે કેટલી વાર જીતે છે, અને નુકસાનની સરખામણીમાં નફો કેટલો મોટો છે. બીજા વગર એકનો કોઈ અર્થ નથી.
- ટ્રેડની સંખ્યા: 20 ટ્રેડ બહુ ઓછું સાબિત કરે છે; અલગ અલગ માર્કેટ સ્થિતિમાં સેંકડો ટ્રેડ વધુ કહે છે.
- Risk ની સરખામણીમાં return: ઉદાહરણ તરીકે, વાર્ષિક return ભાગ્યા maximum drawdown, અથવા Sharpe ratio.
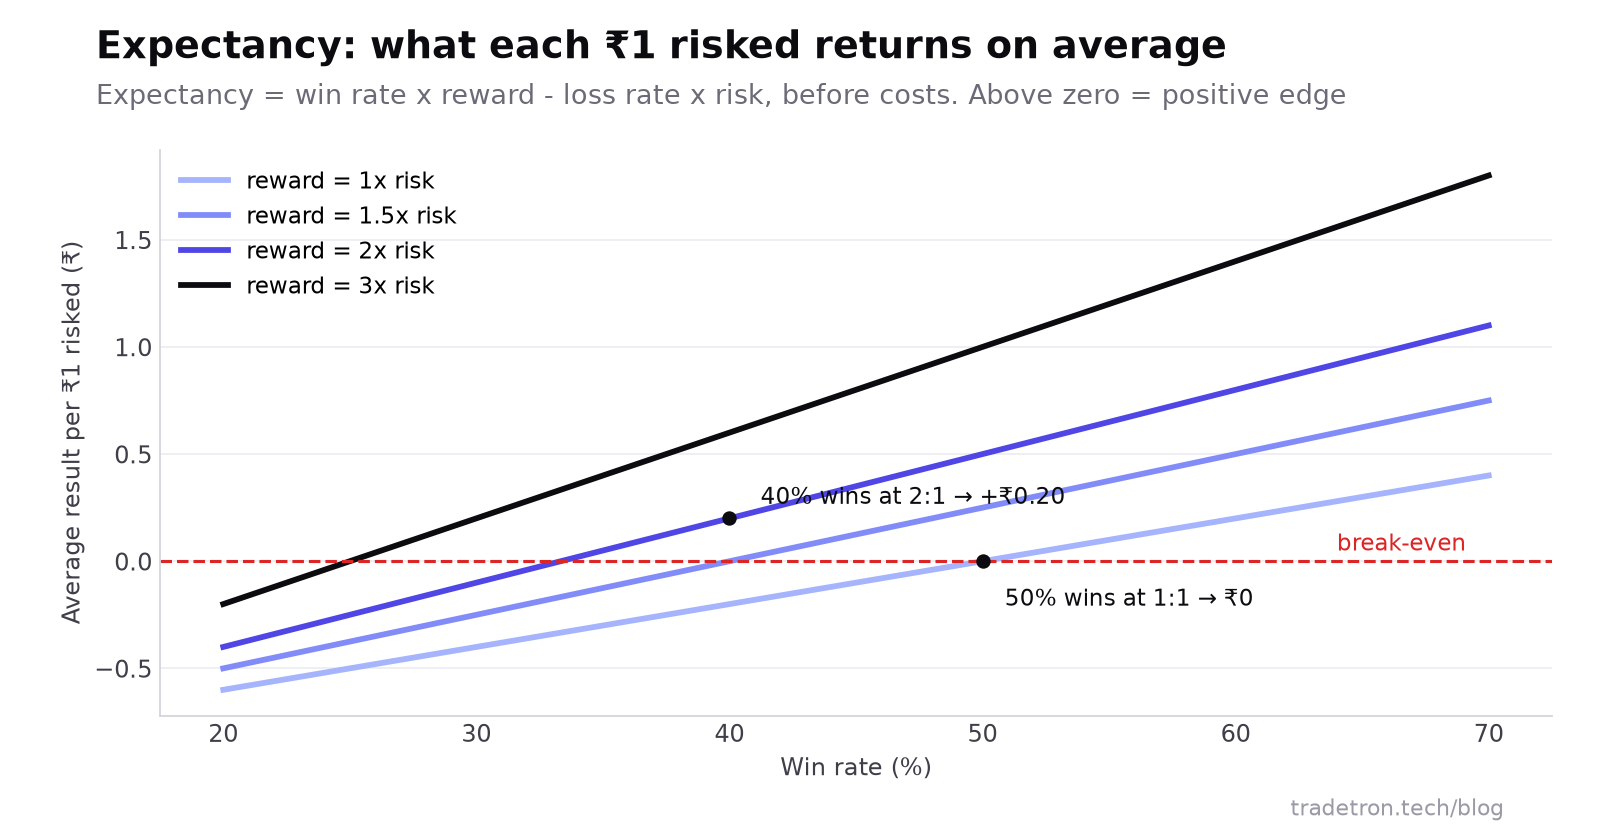 જો નફો નુકસાન કરતાં મોટો હોય તો ઓછો win rate પણ positive edge હોઈ શકે છે (ખર્ચ પહેલાં)
Overfitting નો ફાંદો
તેનાથી બચવાની રીતો:
- નિયમો સાદા અને parameters ગોળ આંકડામાં રાખો.
- તપાસો કે નજીકના parameter મૂલ્યો પણ કામ કરે છે. જો 20 ચાલે અને 19 અને 21 ન ચાલે, તો પરિણામ નસીબ છે.
- Out-of-sample test કરો, અને તેજી, મંદી અને sideways સમયગાળામાં પણ.
- વાસ્તવિક ખર્ચ અને slippage સામેલ કરો, ખાસ કરીને વારંવાર ટ્રેડ કરતી strategies માટે. તમારો backtest live ટ્રેડિંગ સાથે કેમ મેળ ખાતો નથી તેનાં નવ કારણો જુઓ.
શરૂઆત કરવા તમારે શું જોઈએ
ફાયદા
- નિર્ણયો પુરાવામાંથી આવે છે, અને edge છે કે નહીં તે તમે માપી શકો છો
- નિયમો સ્પષ્ટ હોય છે, એટલે તેમને automate અને review કરી શકાય છે
- જૂના ડેટા પર testing સૌથી ખરાબ સમયગાળા તમે જીવો તે પહેલાં જ બતાવે છે
- કોઈ પણ પાયે કામ કરે છે, એક strategy થી લઈને strategies ના portfolio સુધી
મર્યાદાઓ
- માર્કેટ બદલાય તેમ ભૂતકાળના patterns કામ કરતા બંધ થઈ શકે છે
- Overfitted backtests થી પોતાને છેતરવું સહેલું છે
- ડેટા, testing અને monitoring માં ખરેખર સમય લાગે છે
- ખર્ચ પછી નાની edge ગાયબ થઈ શકે છે
પરંપરાગત રીતે, quant trading એટલે Python લખવું, ડેટા ખરીદવો, backtester બનાવવો અને servers ચલાવવા. ભારતીય માર્કેટ પર નિયમ આધારિત strategies માટે, no-code platform આમાંનું મોટા ભાગનું આવરી લે છે: ડેટા, backtesting, live test runs અને broker execution એક જ જગ્યાએ. Builder ના building blocks જે વ્યક્ત કરી શકે તેનાથી આગળના research માટે coding હજી મદદ કરે છે.
શું તે કાયદેસર છે? હા. Quant strategies ભારતમાં કોઈ પણ algo trading જેવા જ નિયમો પાળે છે. શું ભારતમાં quant trading કાયદેસર છે જુઓ.
આગળ વાંચો: algo strategy ના પ્રદર્શનનું મૂલ્યાંકન કેવી રીતે કરવું, Sharpe ratio ની સમજૂતી અને coding વગર automated strategies બનાવવી.
વારંવાર પૂછાતા પ્રશ્નો
સાદા શબ્દોમાં quantitative trading શું છે?
તે ડેટામાંથી બનાવેલા નિયમો પર આધારિત ટ્રેડિંગ છે. ભાવ કેવી રીતે વર્તે છે તે વિશેના આઇડિયાને તમે જૂના ડેટા પર test કરો છો, અને અભિપ્રાય કે અંદાજ પર આધાર રાખવાને બદલે, પુરાવા તેને ટેકો આપે તો જ તેનાથી ટ્રેડ કરો છો.
શું quantitative trading અને algo trading એક જ છે?
બરાબર નહીં. Quantitative trading એ નિયમો કેવી રીતે બને છે તે વિશે છે (ડેટા અને testing થી). Algo trading એ ઓર્ડર કેવી રીતે execute થાય છે તે વિશે છે (software દ્વારા આપમેળે). મોટા ભાગની quant strategies algos તરીકે execute થાય છે, એટલે આ શબ્દો એકબીજામાં ભળી જાય છે.
શું ભારતમાં retail ટ્રેડર્સ quantitative trading કરી શકે?
હા. Retail ટ્રેડર્સ SEBI ના algo trading framework ની અંદર રહીને, નિયમ આધારિત strategies બનાવી શકે છે, તેમનો backtest કરી શકે છે અને algo platforms પર તેમના broker દ્વારા ચલાવી શકે છે. સામાન્ય ઝડપે ટ્રેડ કરતી strategies માટે તમારે સંસ્થાકીય infrastructure ની જરૂર નથી.
શું મારે coding અથવા advanced ગણિત આવડવું જોઈએ?
શરૂઆત કરવા માટે નહીં. મૂળભૂત આંકડાશાસ્ત્ર (averages, ટકાવારી, standard deviation) અને સ્પષ્ટ નિયમો ઘણું કામ કરે છે, અને no-code platforms programming સંભાળી લે છે. Coding અને ઊંડું ગણિત વધુ advanced research માં મદદ કરે છે.
Quant strategy માટે સારો win rate કેટલો છે?
એકલો કોઈ સારો win rate નથી. જો નફો નુકસાન કરતાં ત્રણ ગણો મોટો હોય તો 35% win rate પણ નફાકારક હોઈ શકે છે; જો નુકસાન ઘણું મોટું હોય તો 70% win rate પણ પૈસા ગુમાવી શકે છે. ખર્ચ પછીની expectancy જુઓ.
મારો backtest ભરોસાપાત્ર છે કે નહીં તે કેવી રીતે ખબર પડે?
જે ડેટા તમે તેને બનાવવામાં નથી વાપર્યો તેના પર, અલગ અલગ માર્કેટ સ્થિતિમાં, વાસ્તવિક ખર્ચ સાથે, અને પૂરતા ટ્રેડ પર તેને તપાસો. પછી સાચા પૈસાથી ટ્રેડ કરતાં પહેલાં તેને live ભાવ પર simulated mode માં ચલાવો.